OpenLMNP

La fiscalité LMNP en images

Les mécanismes qui se comprennent mieux dessinés qu'expliqués. Chaque chiffre vient d'un article du site, où le calcul est détaillé et sourcé.

47 infographies

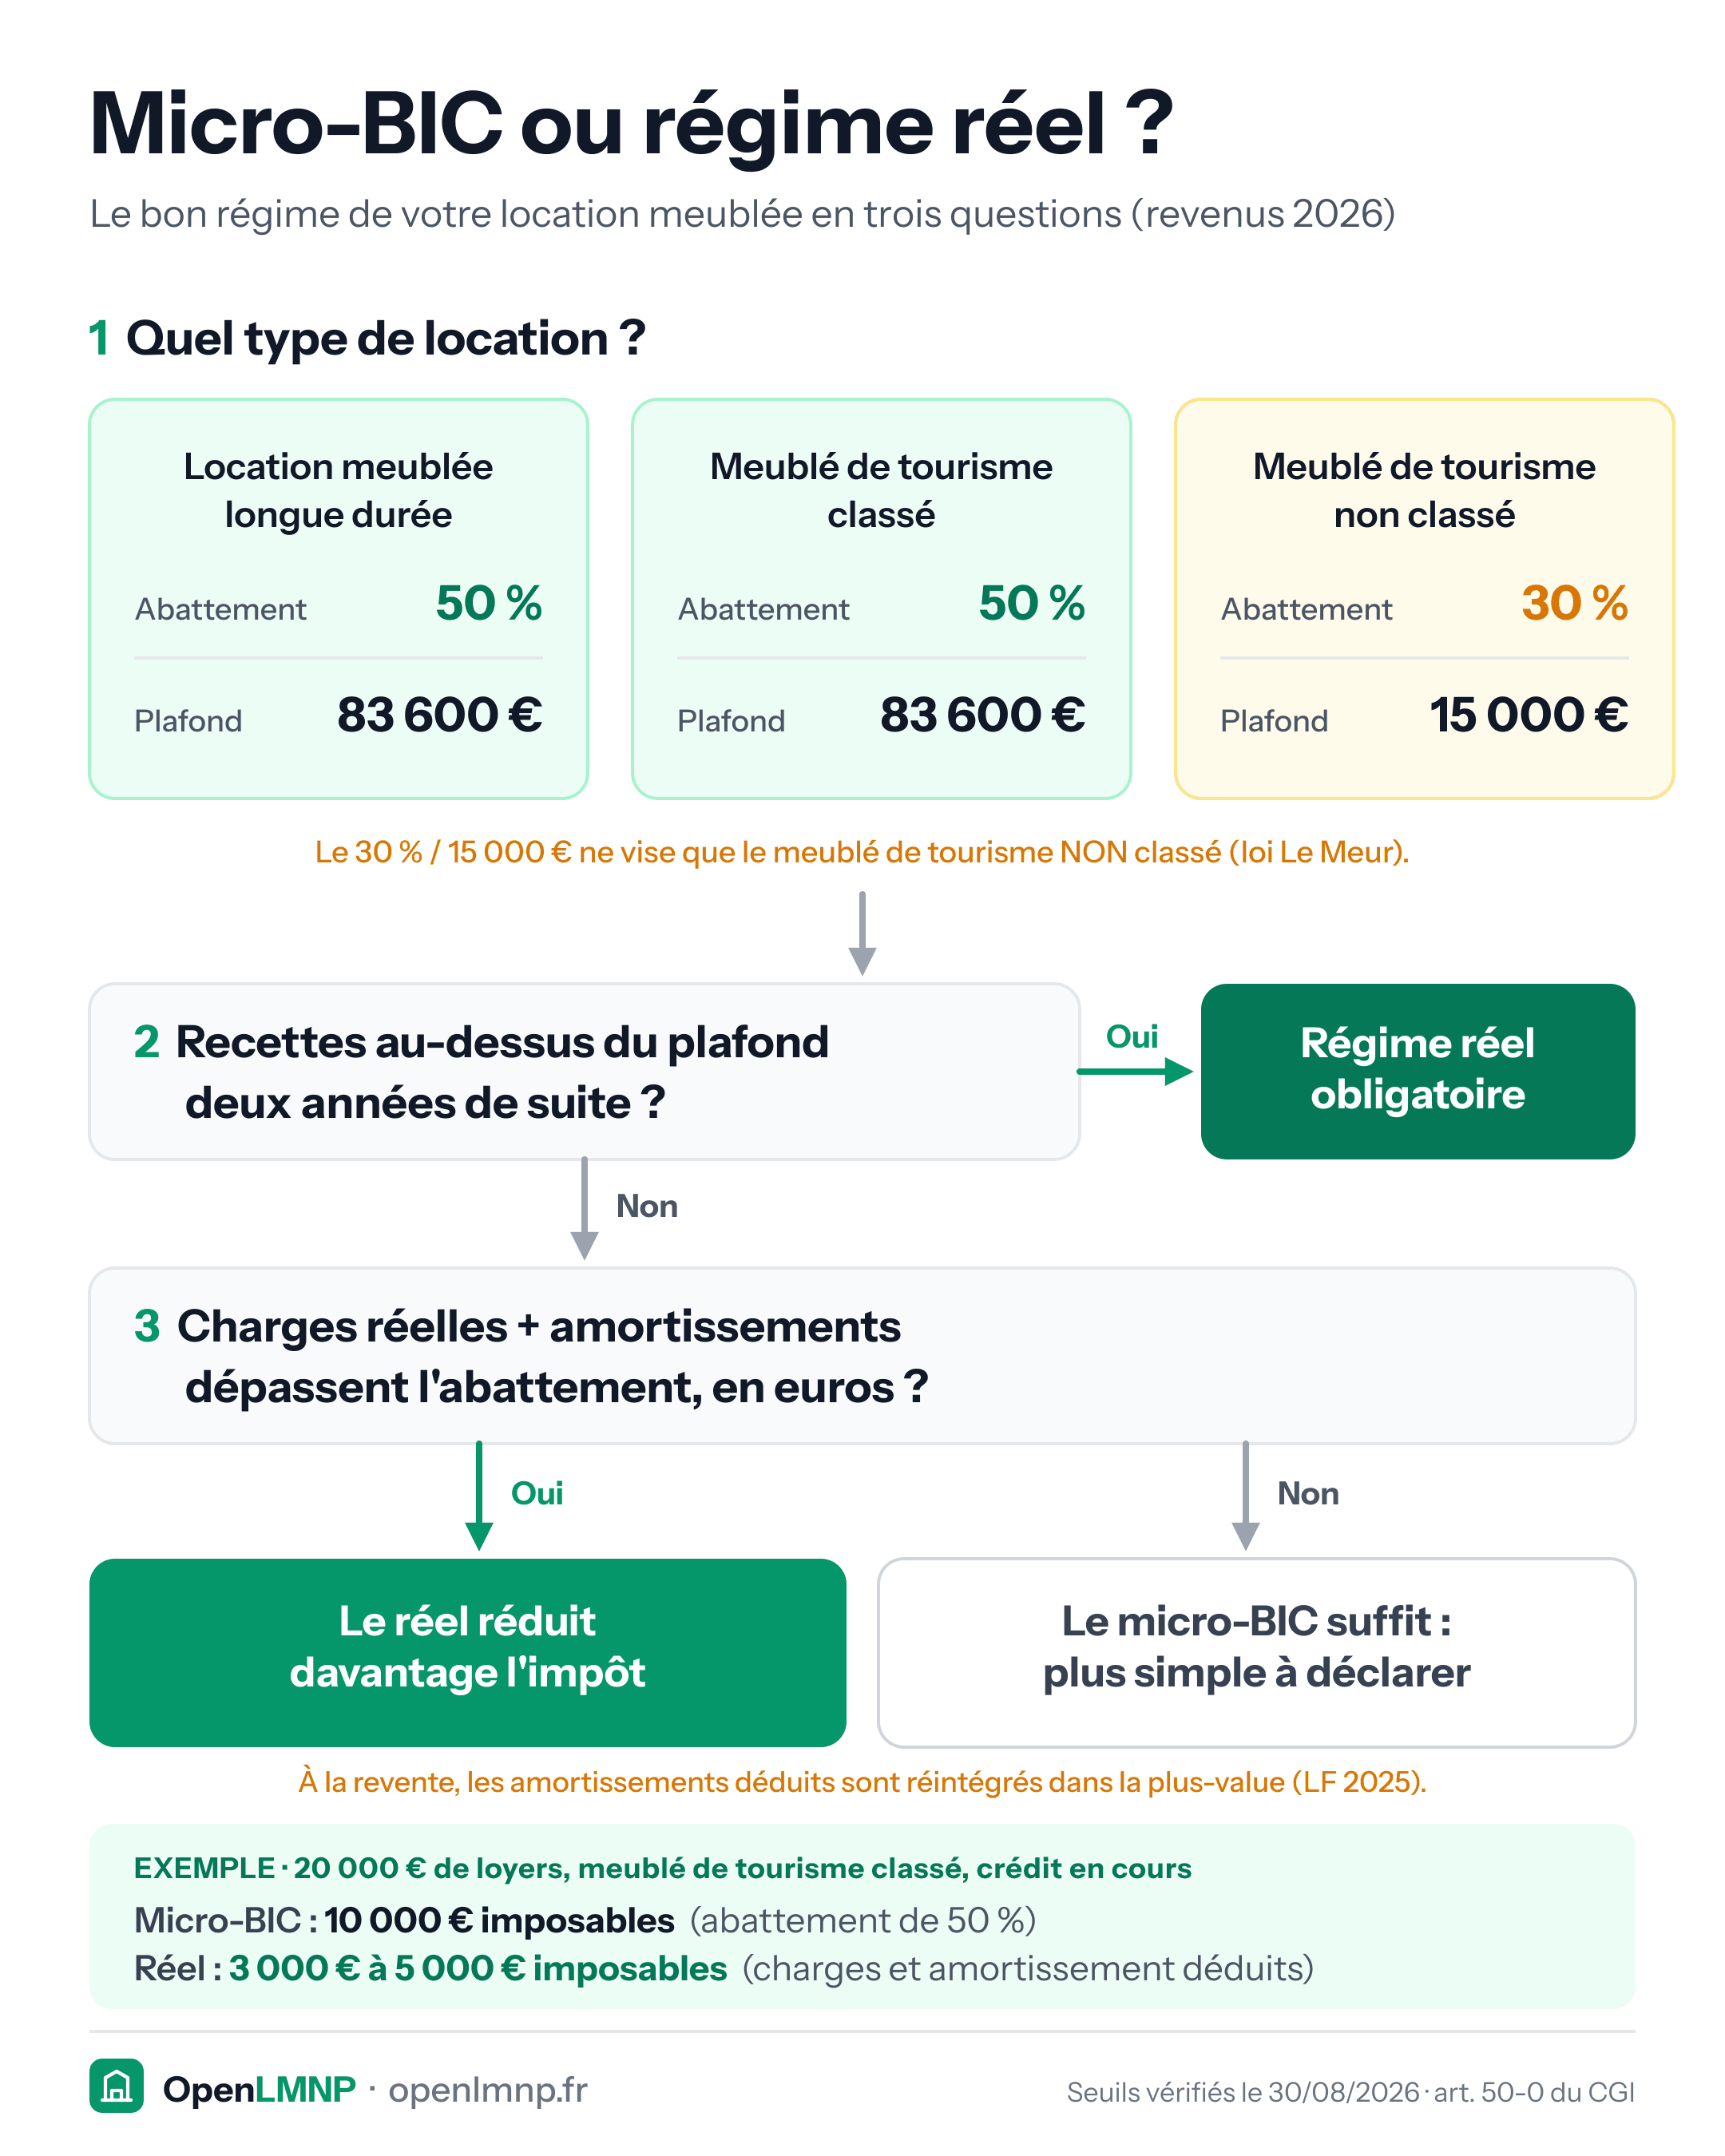
Arbre de décision micro-BIC ou régime réel pour une location meublée (revenus 2026). Étape 1, le type de location : location meublée longue durée et meublé de tourisme classé, abattement de 50 % et plafond de 83 600 € ; meublé de tourisme non classé, abattement de 30 % et plafond de 15 000 €. Étape 2 : recettes au-dessus du plafond deux années de suite, le régime réel devient obligatoire. Étape 3 : si les charges réelles et les amortissements dépassent l'abattement en euros, le réel réduit davantage l'impôt ; sinon le micro-BIC suffit. À la revente, les amortissements déduits sont réintégrés dans la plus-value. Exemple : 20 000 € de loyers en meublé de tourisme classé, 10 000 € imposables au micro-BIC, 3 000 à 5 000 € au réel.
Choisir son régime

Micro-BIC ou régime réel : le bon régime en trois questions

Le choix du régime en trois questions. Seuils des revenus 2026, vérifiés le 30/08/2026.

Expliqué dans Simulateur micro-BIC ou réel et Passer du micro-BIC au régime réel : la bascule, étape par étape (+1)
Agrandir Pinterest LinkedIn
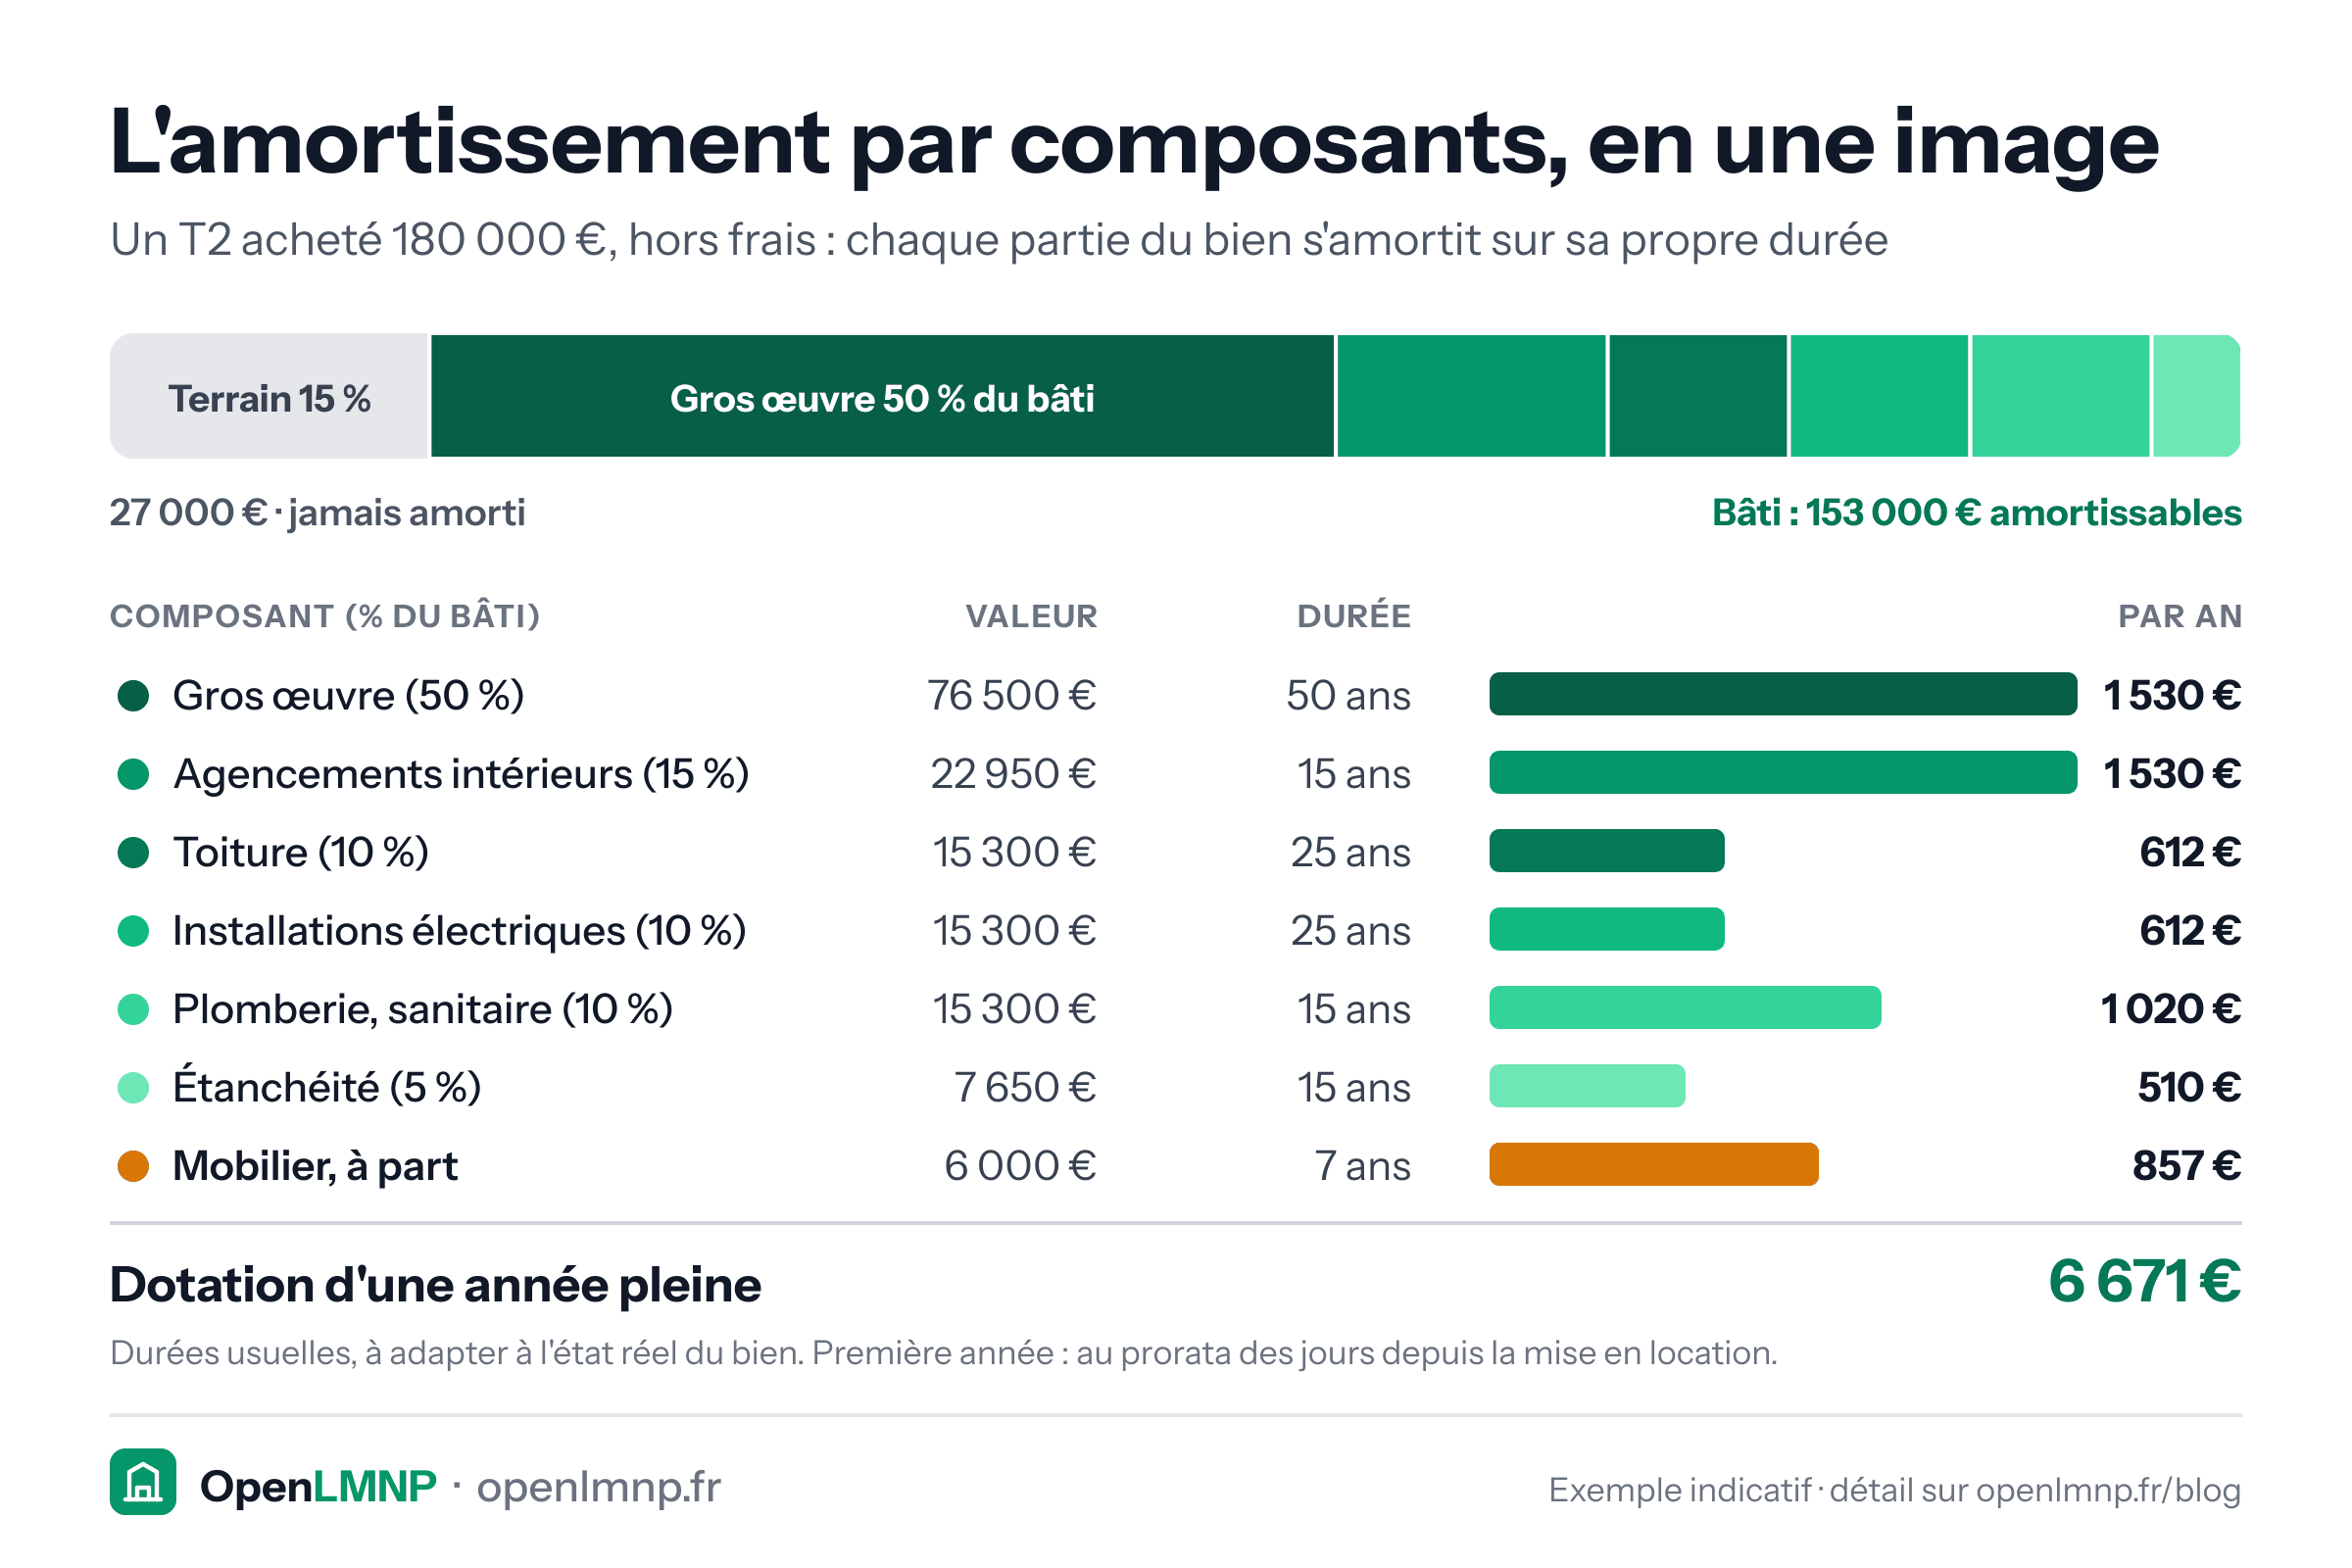
Amortissement par composants d'un T2 acheté 180 000 €, hors frais d'acquisition. Le terrain, 15 % soit 27 000 €, n'est jamais amorti. Le bâti, 153 000 €, se répartit en gros œuvre 76 500 € sur 50 ans (1 530 € par an), agencements intérieurs 22 950 € sur 15 ans (1 530 €), toiture 15 300 € sur 25 ans (612 €), installations électriques 15 300 € sur 25 ans (612 €), plomberie 15 300 € sur 15 ans (1 020 €) et étanchéité 7 650 € sur 15 ans (510 €). Le mobilier, 6 000 € sur 7 ans, ajoute 857 €. Dotation d'une année pleine : 6 671 €.
Amortissement

L'amortissement LMNP par composants, en une image

Chaque partie du bien s'amortit sur sa propre durée ; le terrain, jamais. Exemple indicatif.

Expliqué dans Amortissement LMNP par composants : calcul et exemples et Amortissement par composants (+1)

Agrandir Pinterest LinkedIn
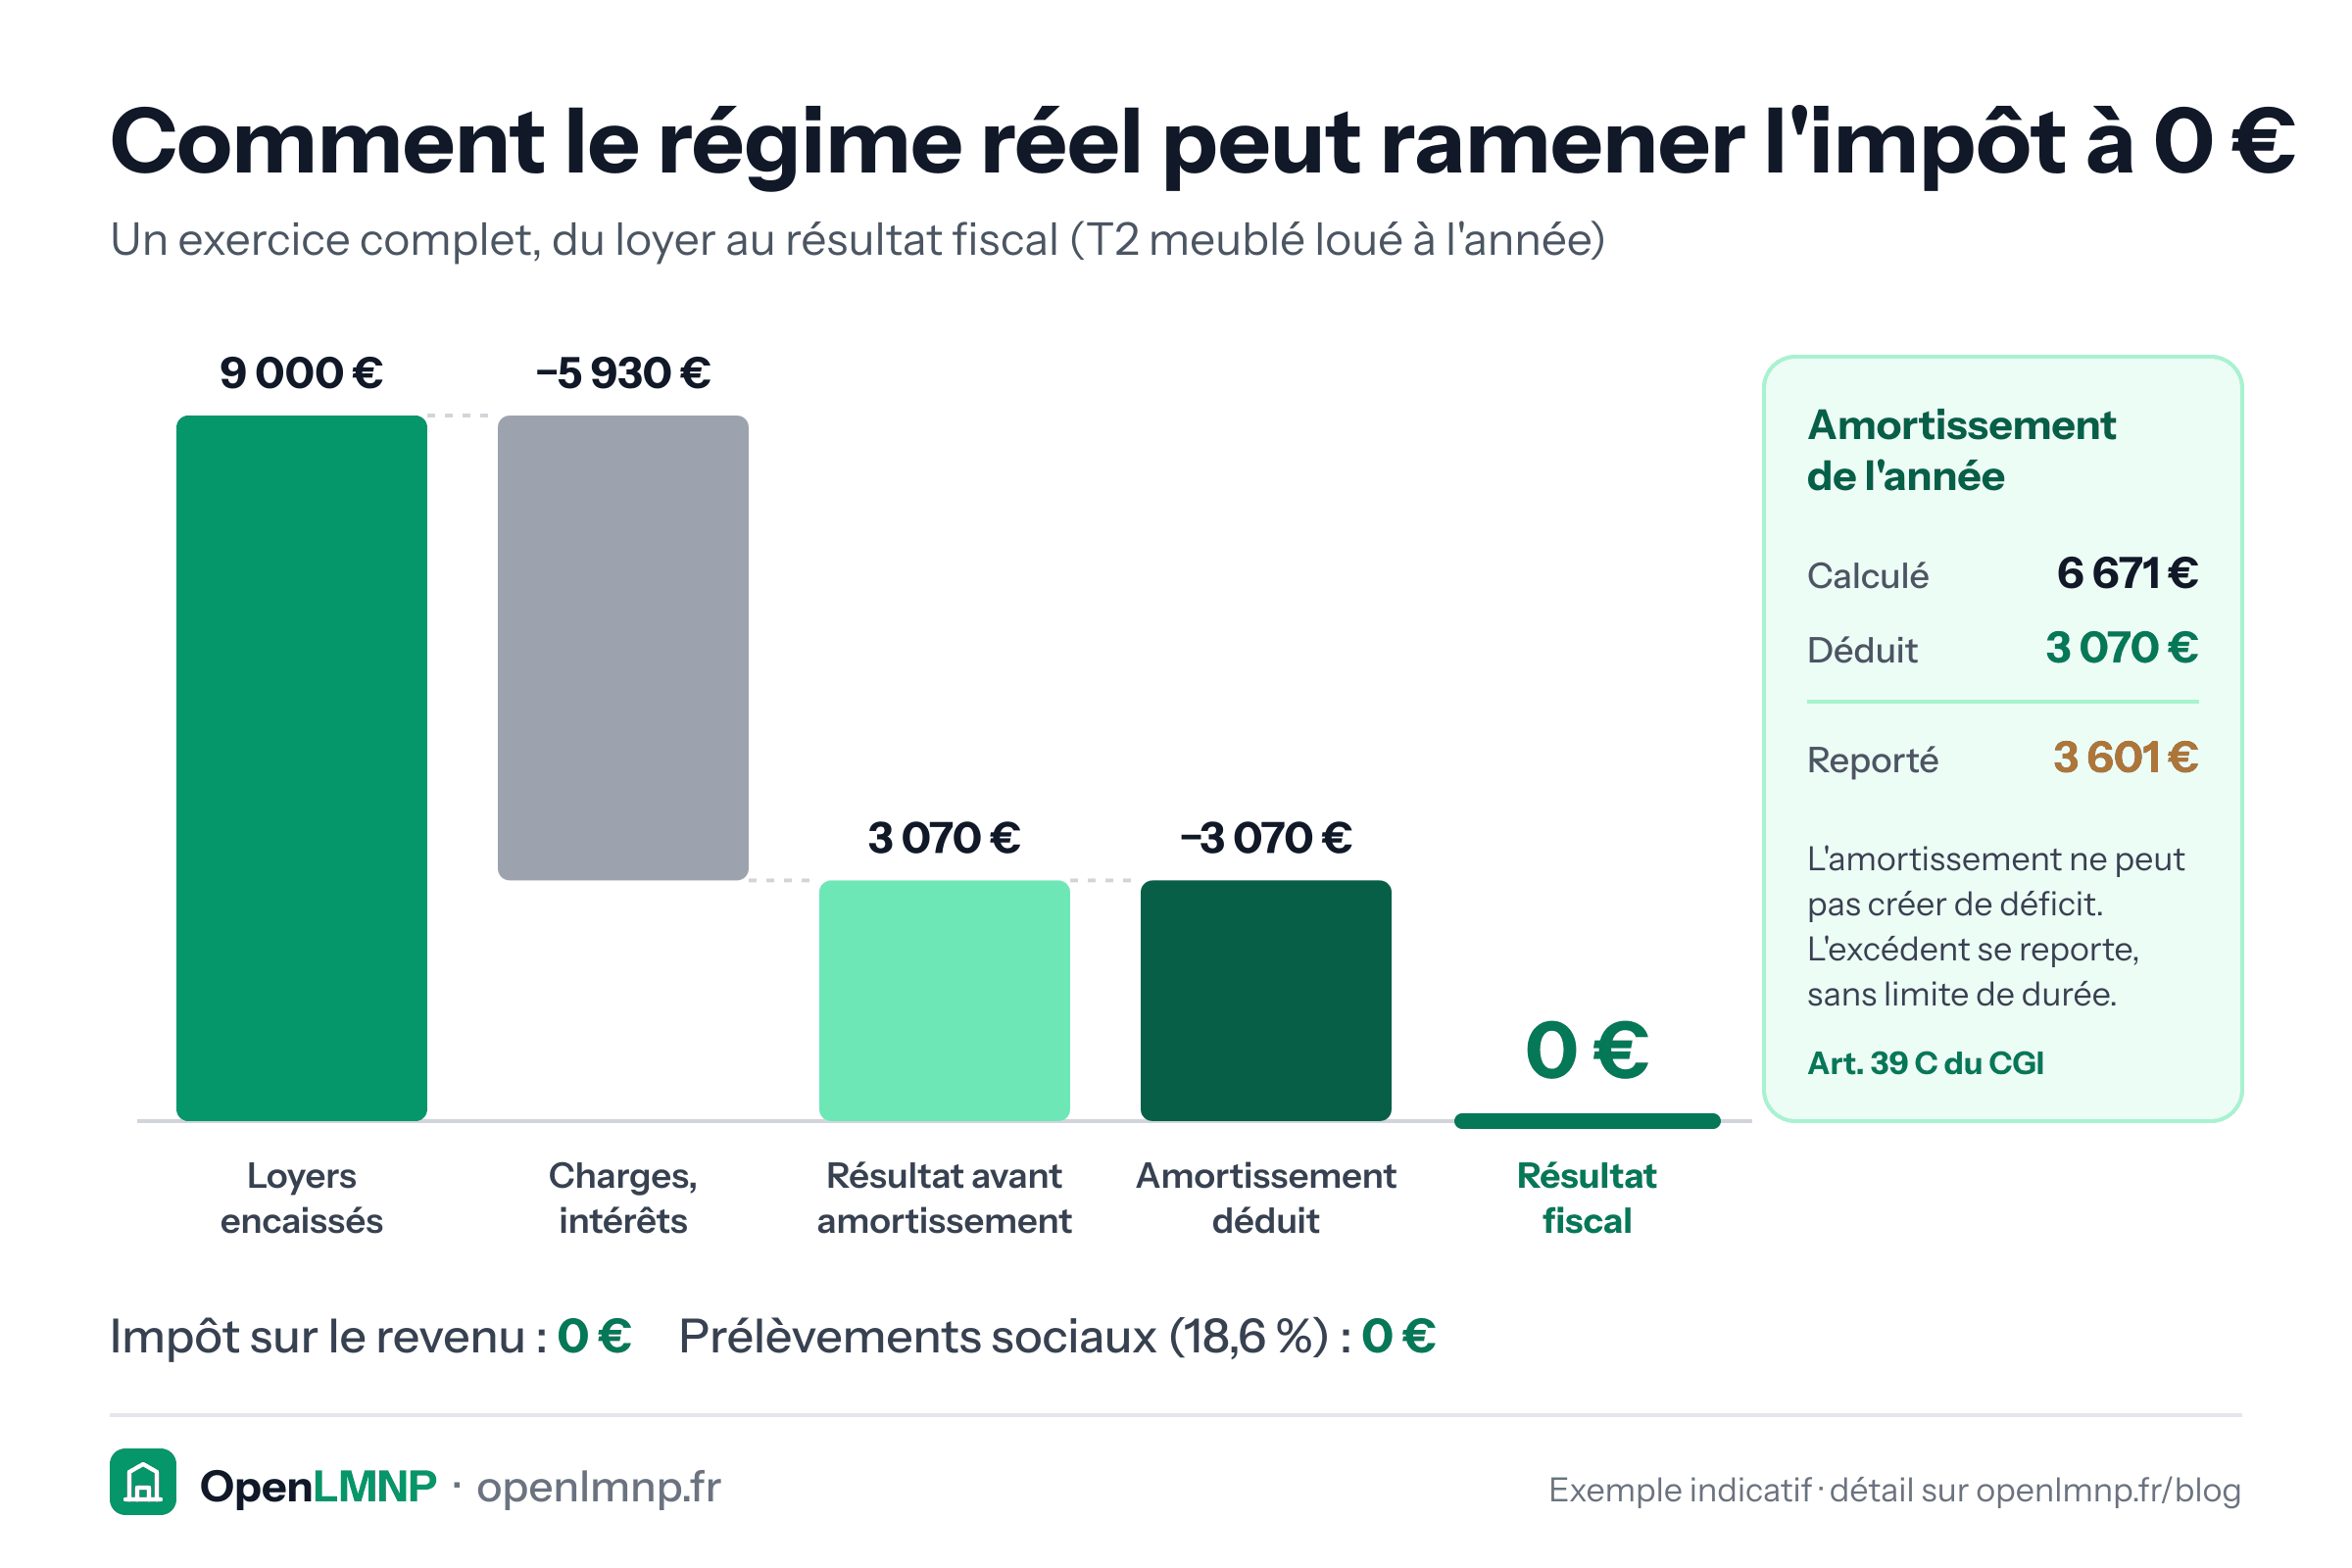
Graphique en cascade d'un exercice LMNP au régime réel : 9 000 € de loyers, moins 5 930 € de charges et d'intérêts, donnent 3 070 € de résultat avant amortissement. L'amortissement calculé de 6 671 € n'est déduit qu'à hauteur de 3 070 €, ce qui ramène le résultat fiscal à 0 € ; les 3 601 € restants se reportent sans limite de durée (article 39 C du CGI). Impôt sur le revenu et prélèvements sociaux : 0 €.
Amortissement

Comment le régime réel peut ramener l'impôt à 0 €

L'amortissement ramène le résultat à zéro, jamais en dessous : l'excédent se reporte.

Expliqué dans Charges déductibles en LMNP 2026 : la liste complète et Article 39 C du CGI (+1)

Agrandir Pinterest LinkedIn
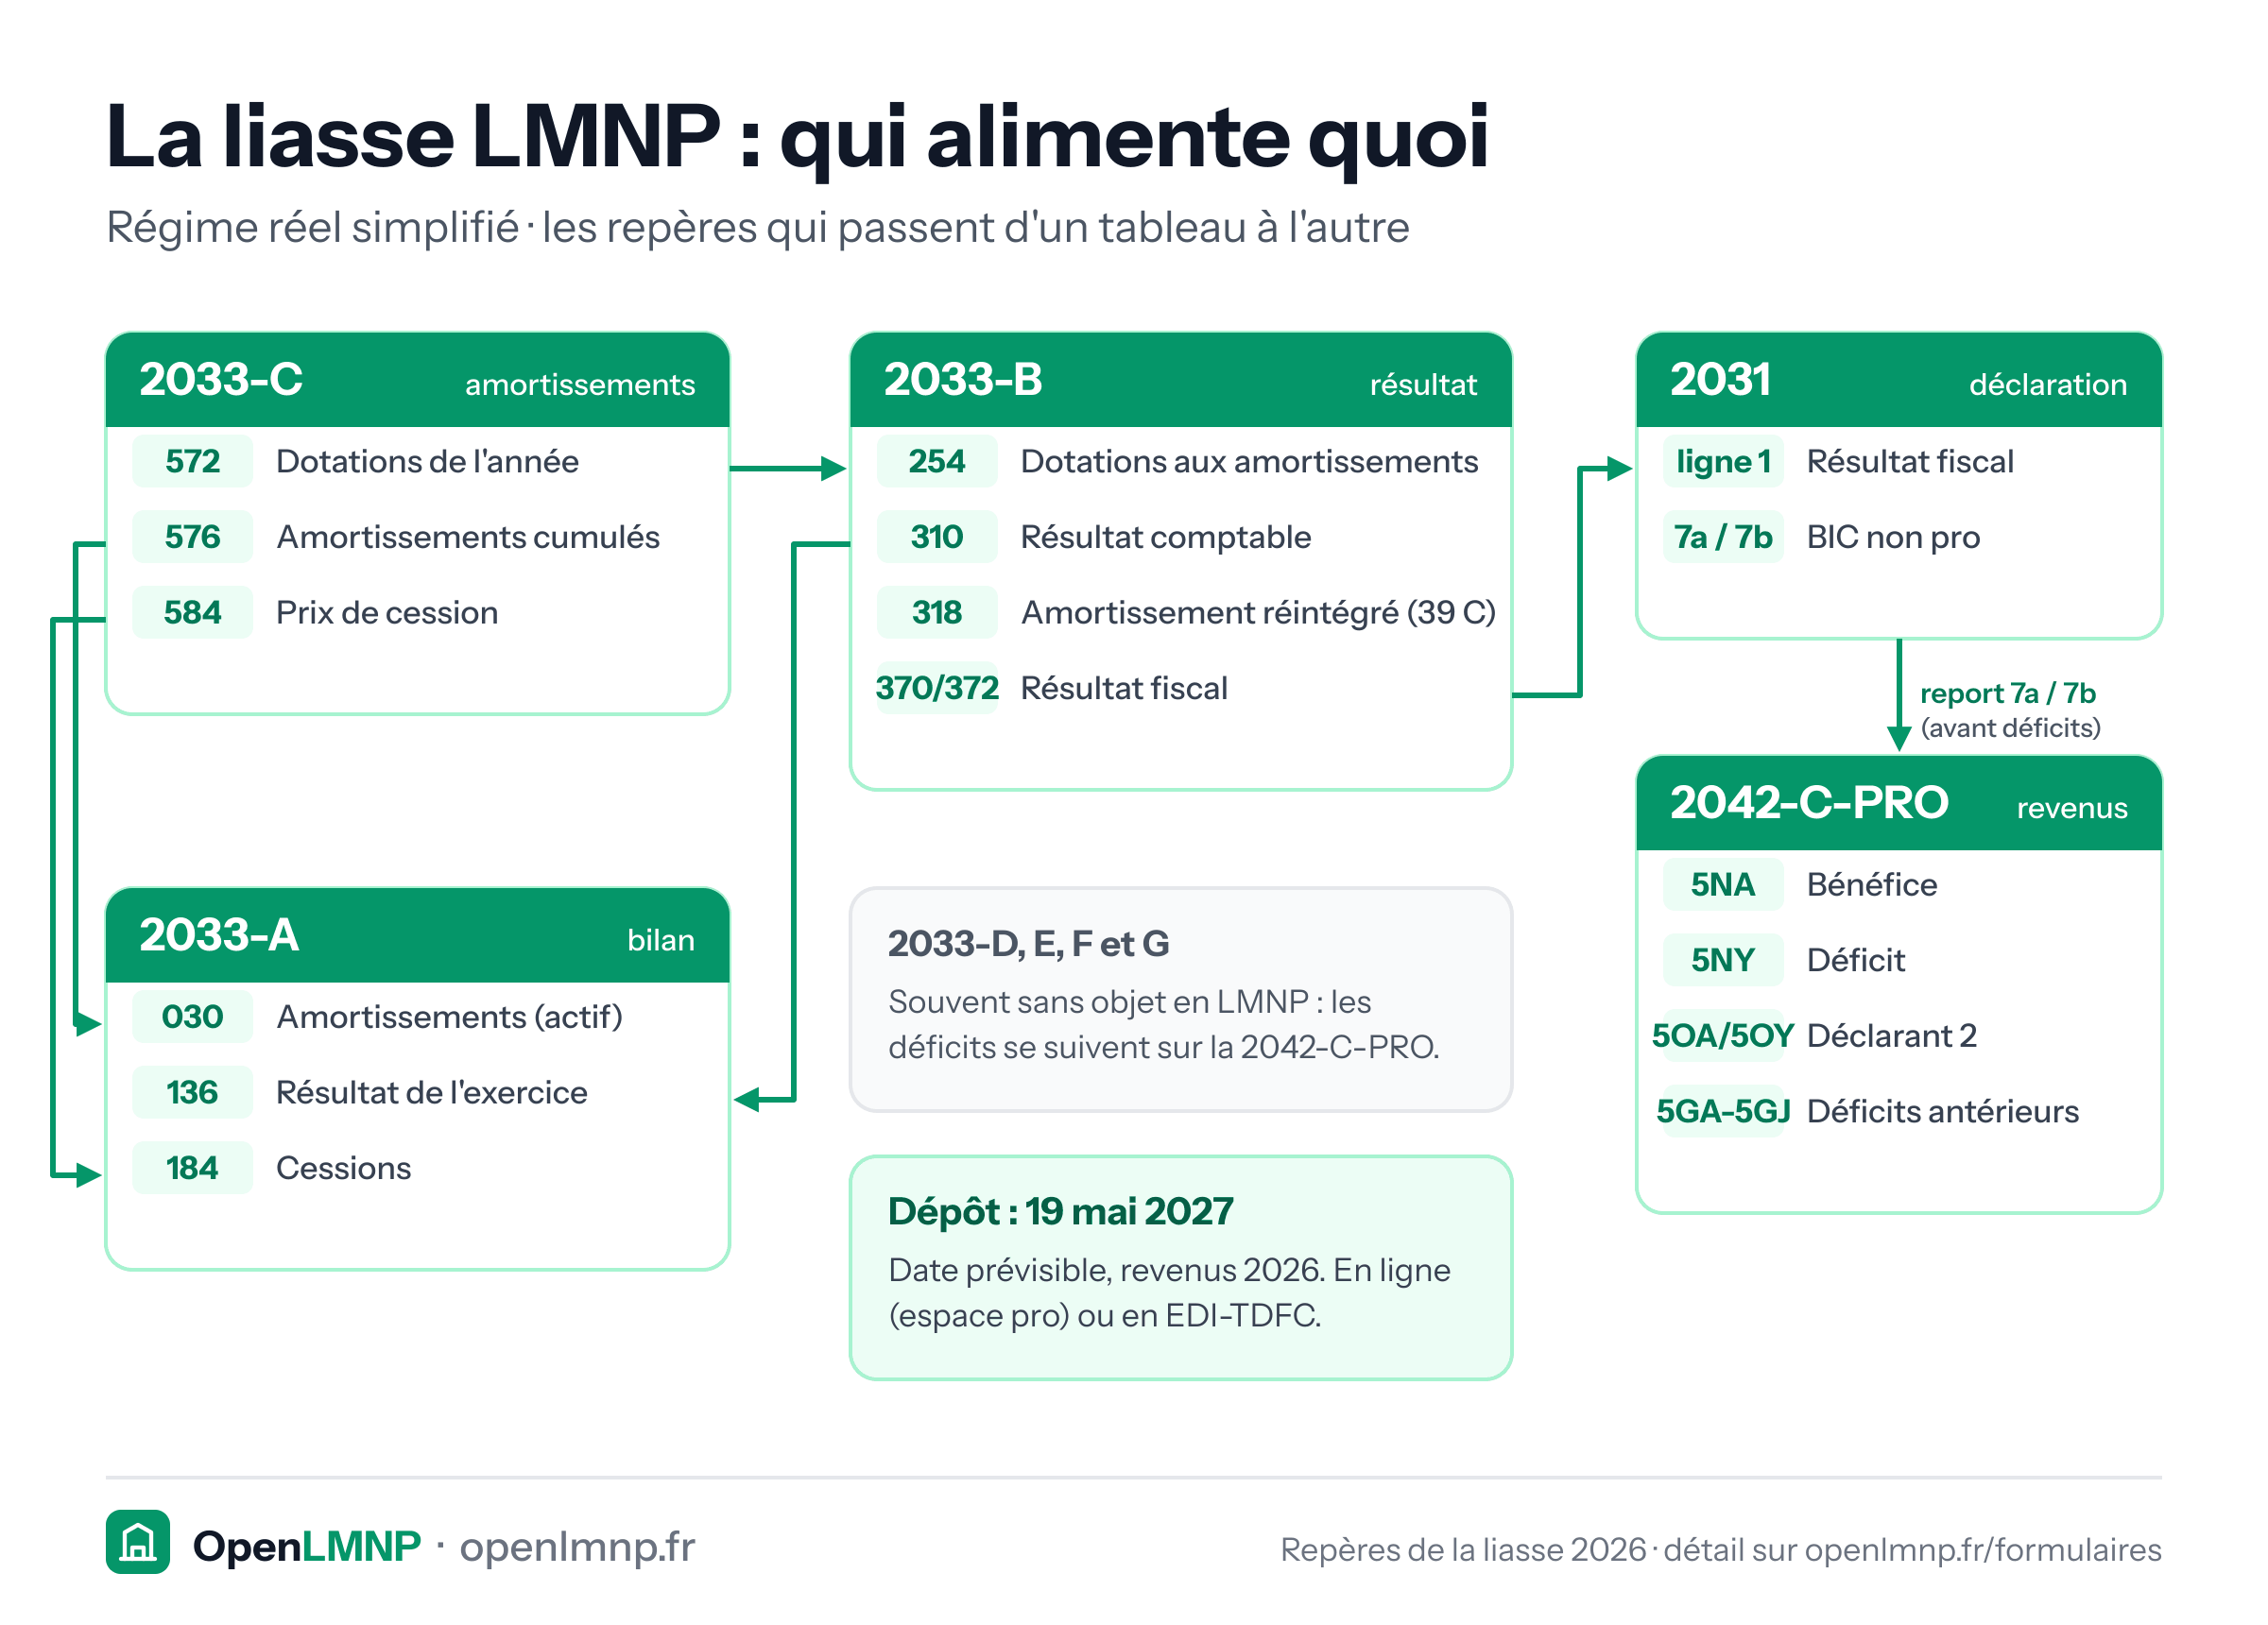
Schéma de la liasse fiscale LMNP au régime réel simplifié. Le 2033-C (amortissements) alimente le 2033-B : la case 572 des dotations devient le repère 254 ; et le 2033-A : 576 en 030, 584 (prix de cession) en 184. Le 2033-B (résultat) porte le résultat comptable 310, repris en 136 au bilan 2033-A, l'amortissement réintégré au titre de l'article 39 C en 318 et le résultat fiscal en 370 ou 372, repris en ligne 1 de la 2031. Les cases 7a / 7b de la 2031 (BIC non professionnels, avant déficits antérieurs) passent en 5NA (bénéfice) ou 5NY (déficit) sur la 2042-C-PRO, 5OA / 5OY pour le second déclarant ; les déficits antérieurs s'y suivent en 5GA à 5GJ. Les 2033-D, E, F et G sont souvent sans objet. Dépôt des revenus 2026 : 19 mai 2027, date prévisible.
Déclarer

La liasse LMNP : qui alimente quoi

Les repères qui passent d'un tableau à l'autre. Chaque formulaire a sa fiche détaillée.

Expliqué dans Comment remplir la liasse fiscale 2031 LMNP pas à pas et Liasse fiscale (+5)

Agrandir Pinterest LinkedIn
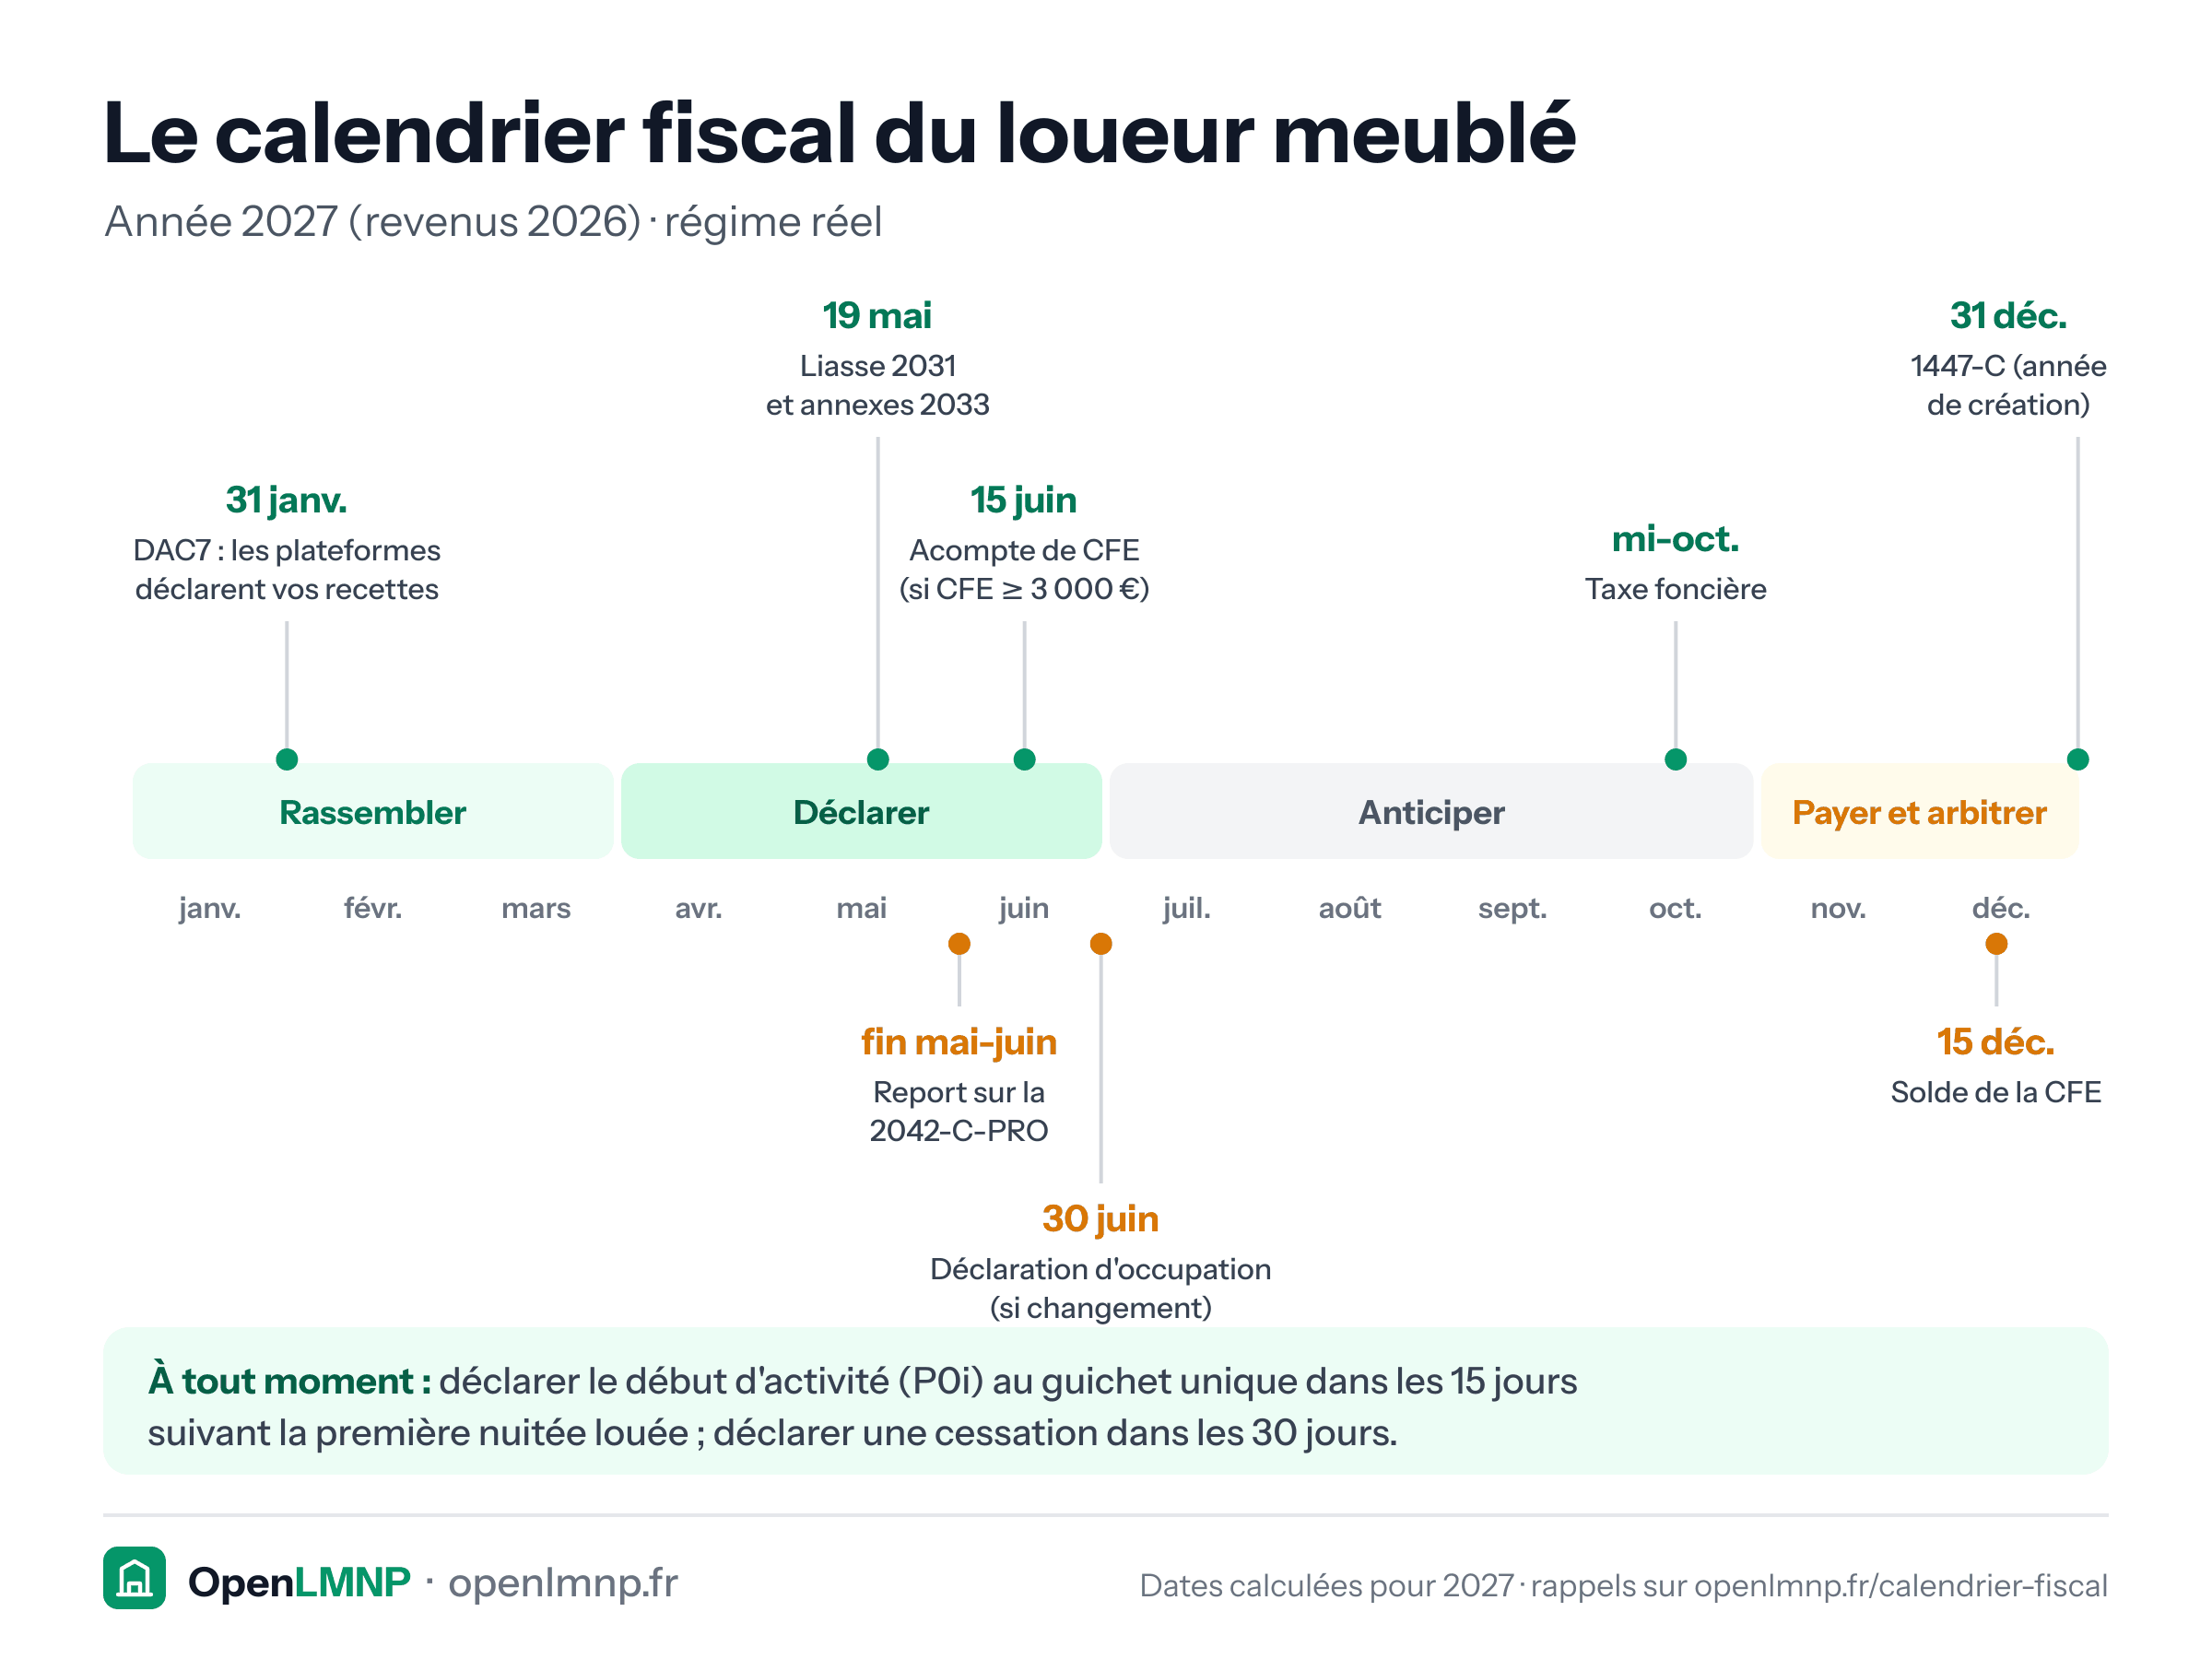
Frise des échéances fiscales 2027 d'un loueur meublé au régime réel (revenus 2026). 31 janvier : les plateformes déclarent vos recettes (DAC7). 19 mai : liasse 2031 et annexes 2033. Fin mai à juin : report sur la 2042-C-PRO. 15 juin : acompte de CFE si la CFE de l'an passé atteint 3 000 €. 30 juin : déclaration d'occupation en cas de changement. Mi-octobre : taxe foncière. 15 décembre : solde de la CFE. 31 décembre : 1447-C l'année de création. À tout moment : début d'activité (P0i) dans les 15 jours suivant la première nuitée, cessation dans les 30 jours.
Déclarer

Le calendrier fiscal du loueur meublé

Les échéances de l'année 2027. Le calendrier en ligne propose des rappels par e-mail.

Expliqué dans Calendrier fiscal du loueur meublé et Première déclaration LMNP au réel : de l'INPI au dépôt (+1)

Agrandir Pinterest LinkedIn
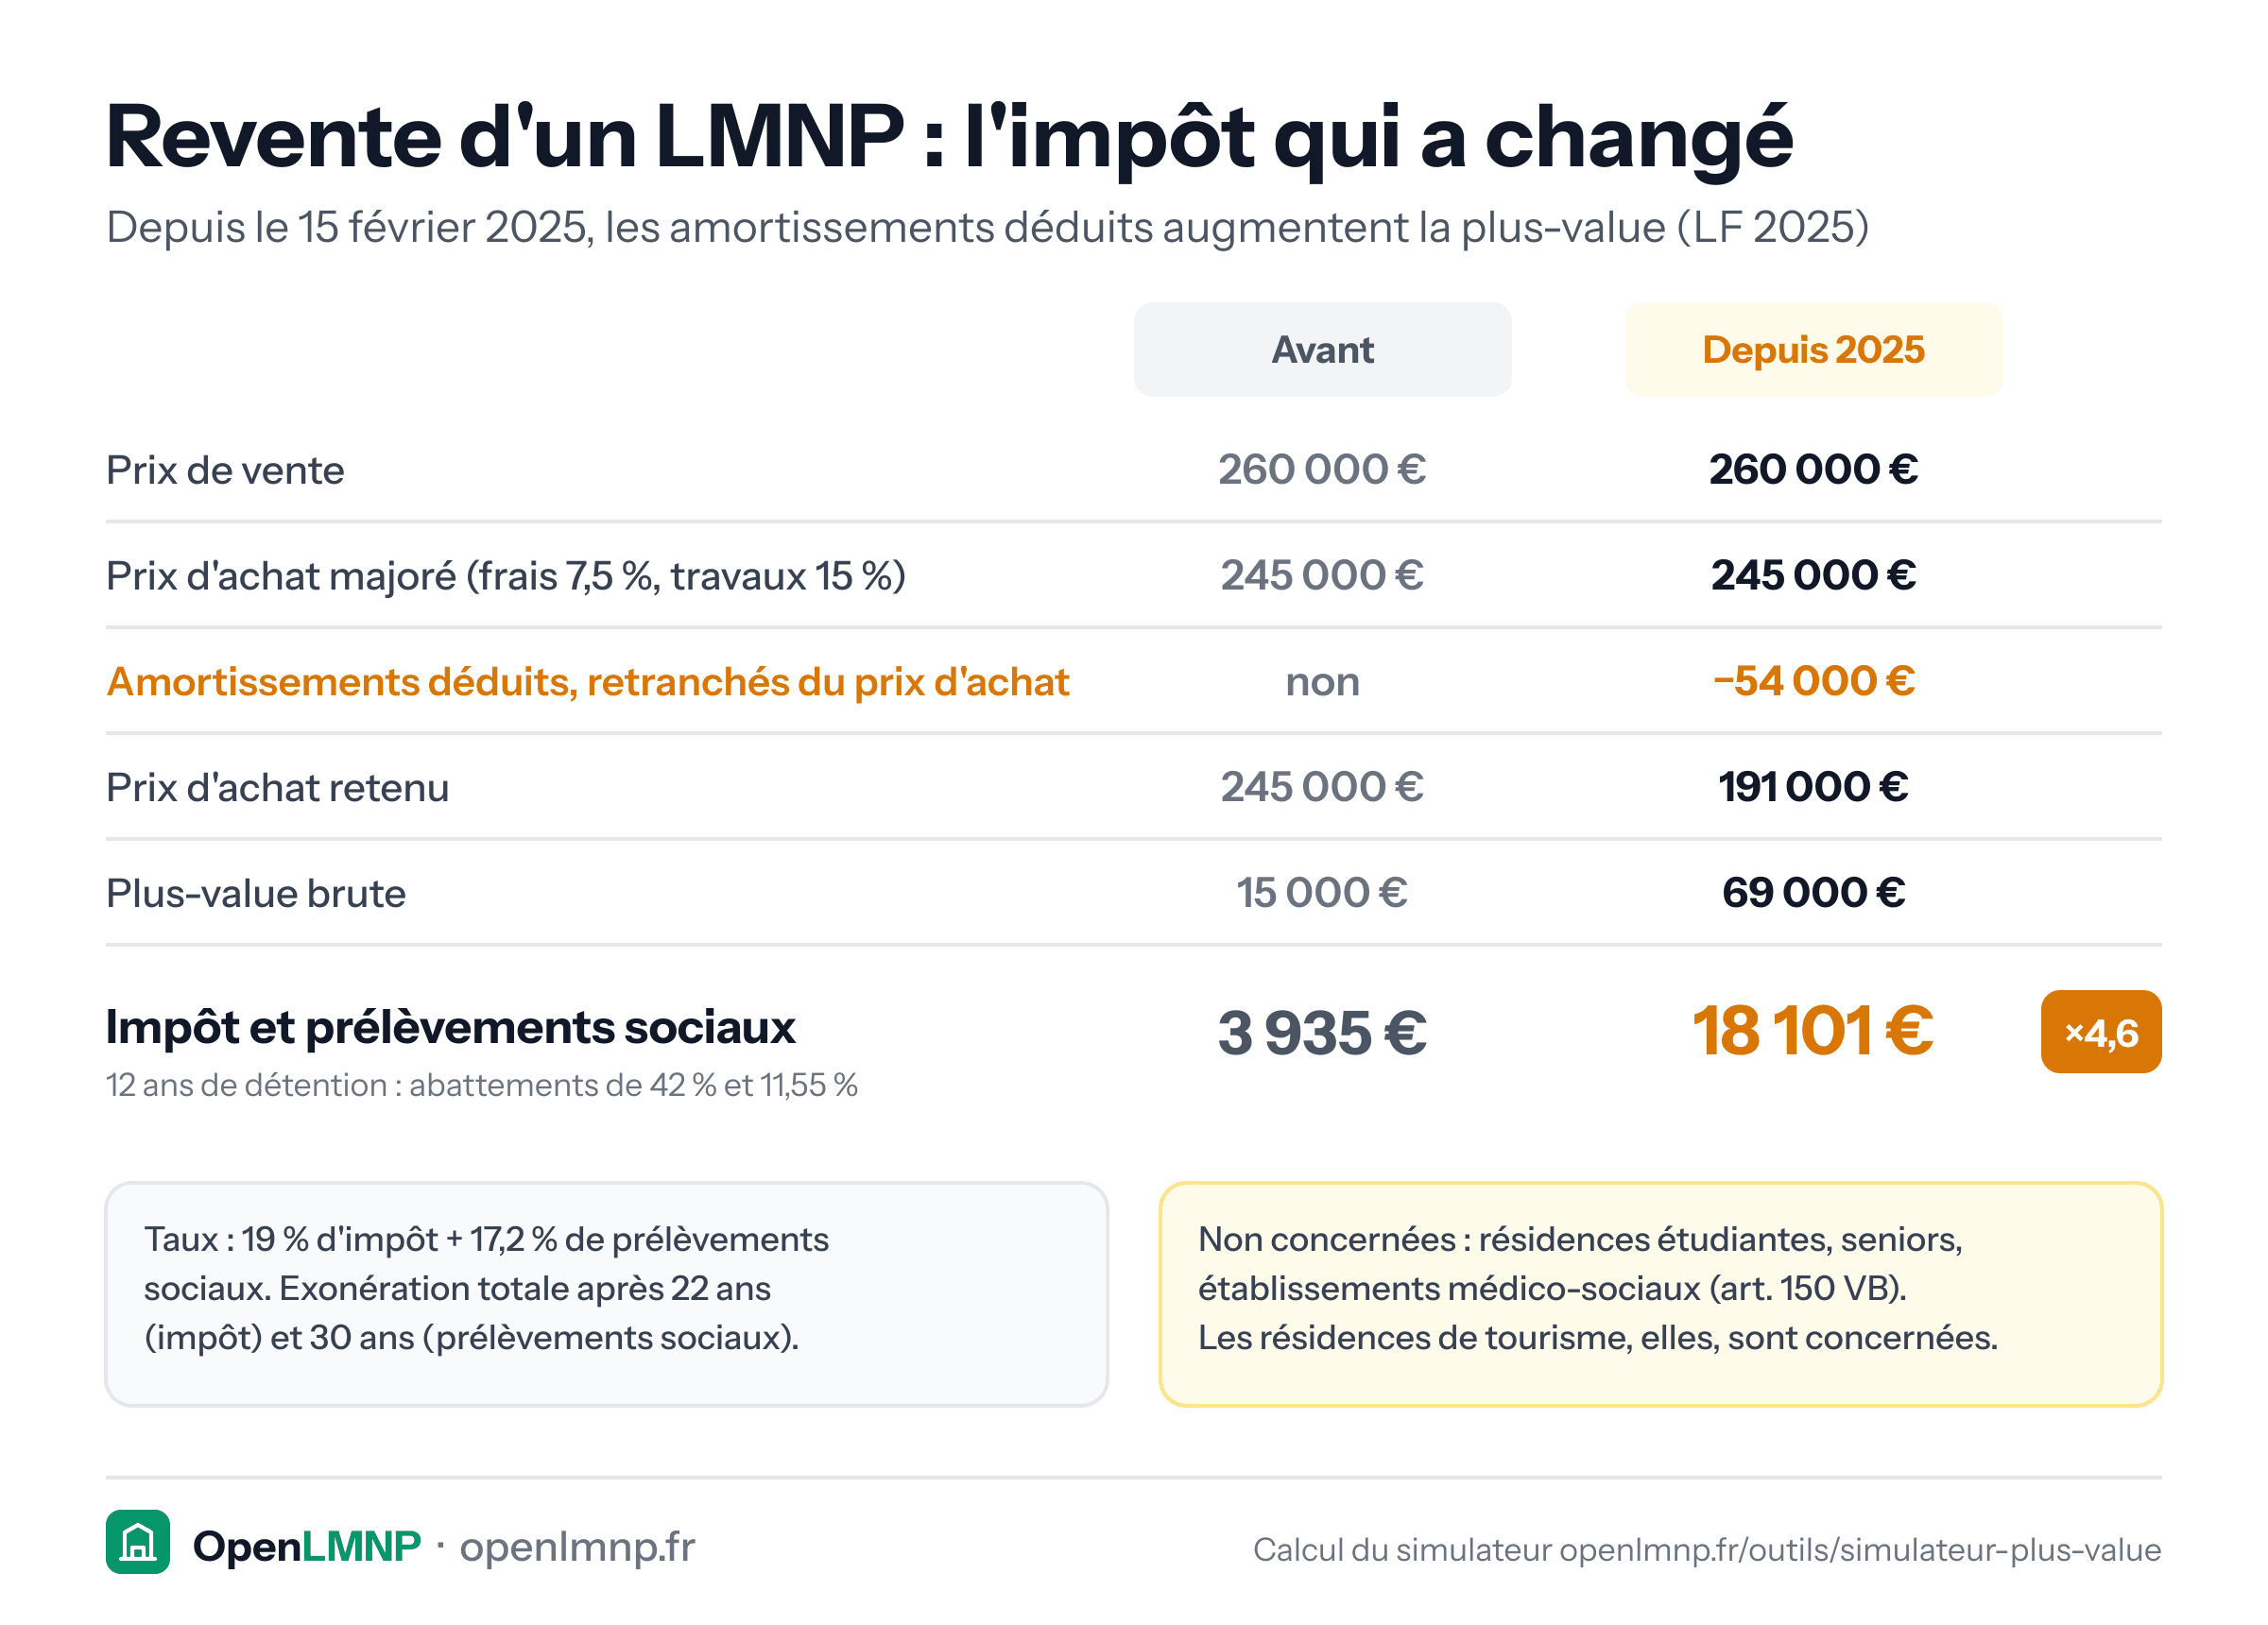
Comparaison de l'impôt de plus-value à la revente d'un LMNP avant et depuis la loi de finances 2025. Bien acheté 200 000 €, revendu 260 000 € après 12 ans, prix d'achat majoré à 245 000 € par les forfaits de frais (7,5 %) et de travaux (15 %). Depuis le 15 février 2025, les 54 000 € d'amortissements déduits sont réintégrés : la plus-value brute passe de 15 000 € à 69 000 €, et l'impôt avec prélèvements sociaux de 3 935 € à 18 101 €, soit 4,6 fois plus : le prix d'achat retenu tombe de 245 000 € à 191 000 €. Taux de 19 % et 17,2 %, exonération après 22 et 30 ans. Résidences étudiantes, seniors et médico-sociales exclues ; résidences de tourisme concernées.
Revente

Revente d'un LMNP : la réintégration des amortissements

Un exemple calculé par notre simulateur de plus-value, à refaire avec vos chiffres.

Expliqué dans Simulateur de plus-value et Plus-value LMNP : l'impôt de sortie après la réforme de 2025 (+3)

Agrandir Pinterest LinkedIn
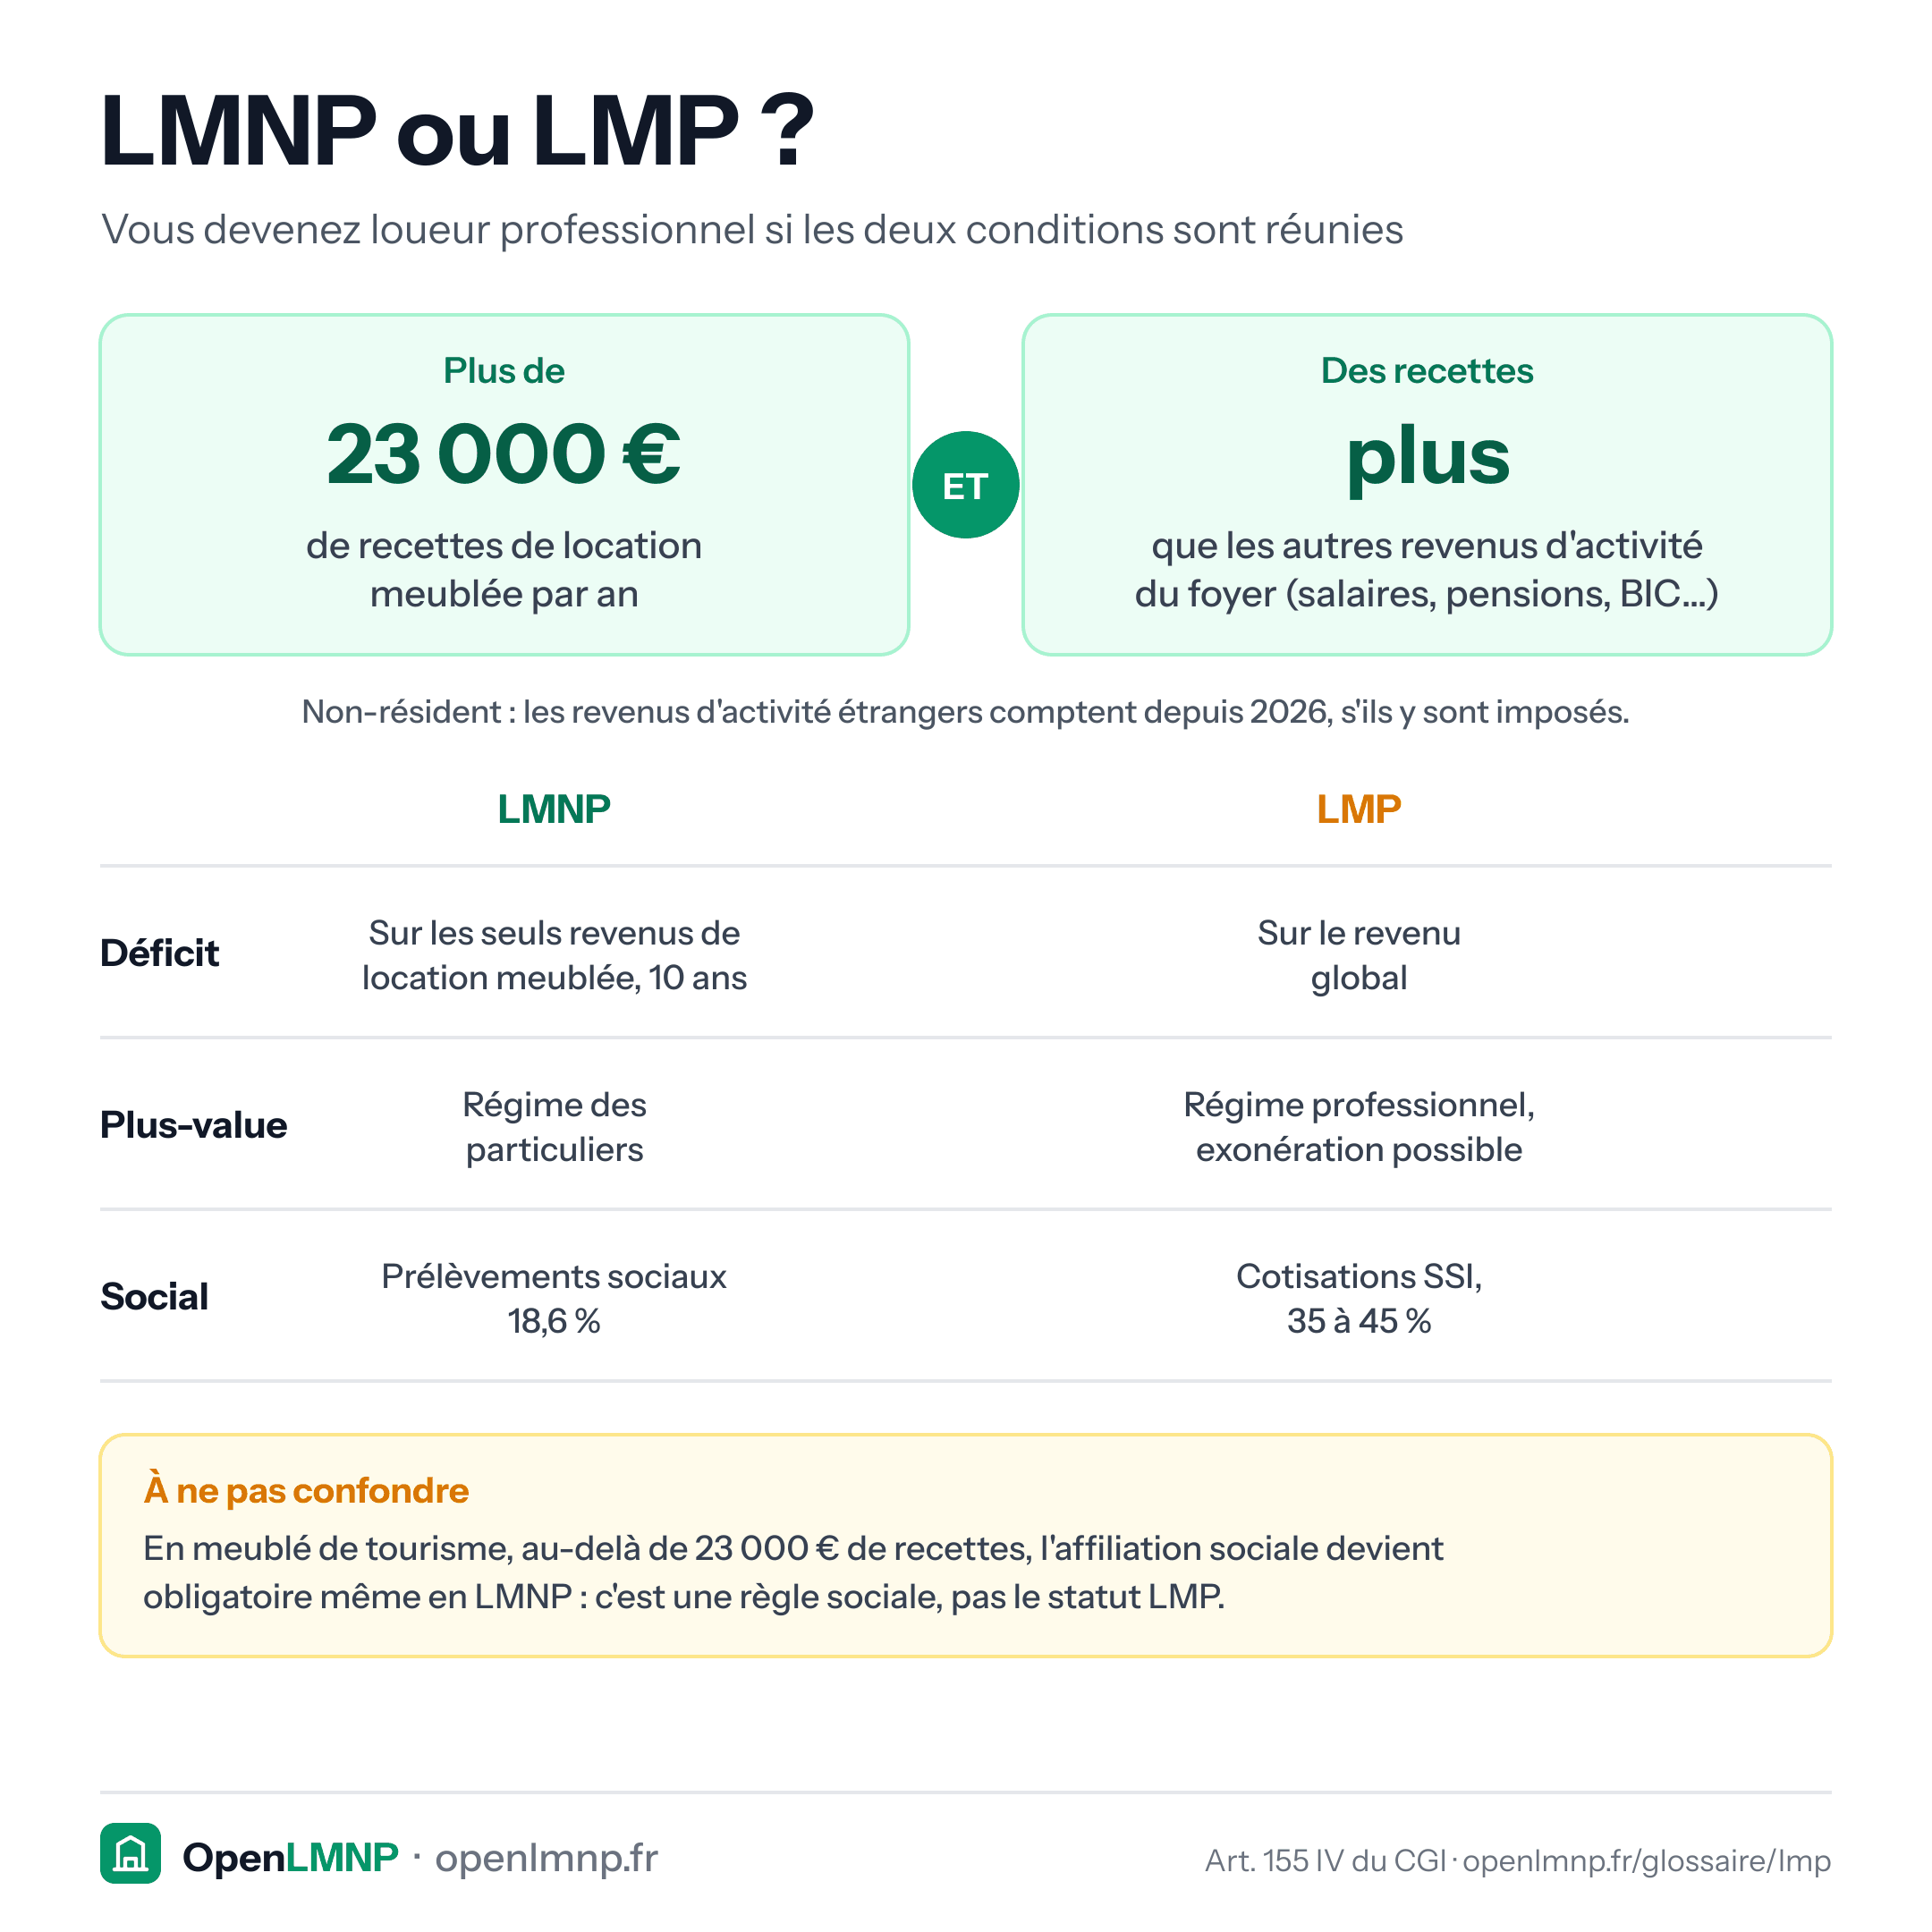
LMNP ou LMP : on devient loueur meublé professionnel quand les recettes dépassent 23 000 € par an et qu'elles dépassent aussi les autres revenus d'activité du foyer (salaires, pensions, BIC…) ; pour un non-résident, les revenus d'activité étrangers comptent depuis 2026 s'ils y sont imposés. Conséquences : déficit imputable sur les seuls revenus de location meublée pendant 10 ans en LMNP, sur le revenu global en LMP ; plus-value des particuliers contre régime professionnel ; prélèvements sociaux de 18,6 % contre cotisations SSI de 35 à 45 %. À ne pas confondre : en meublé de tourisme, l'affiliation sociale devient obligatoire au-delà de 23 000 €.
Statut et seuils

LMNP ou LMP : les deux conditions

Les deux conditions sont cumulatives : l'une sans l'autre ne fait pas de vous un LMP.

Expliqué dans Simulateur des seuils de recettes et Seuil de 23 000 € en meublé : le franchir sans gagner un euro (+1)

Agrandir Pinterest LinkedIn
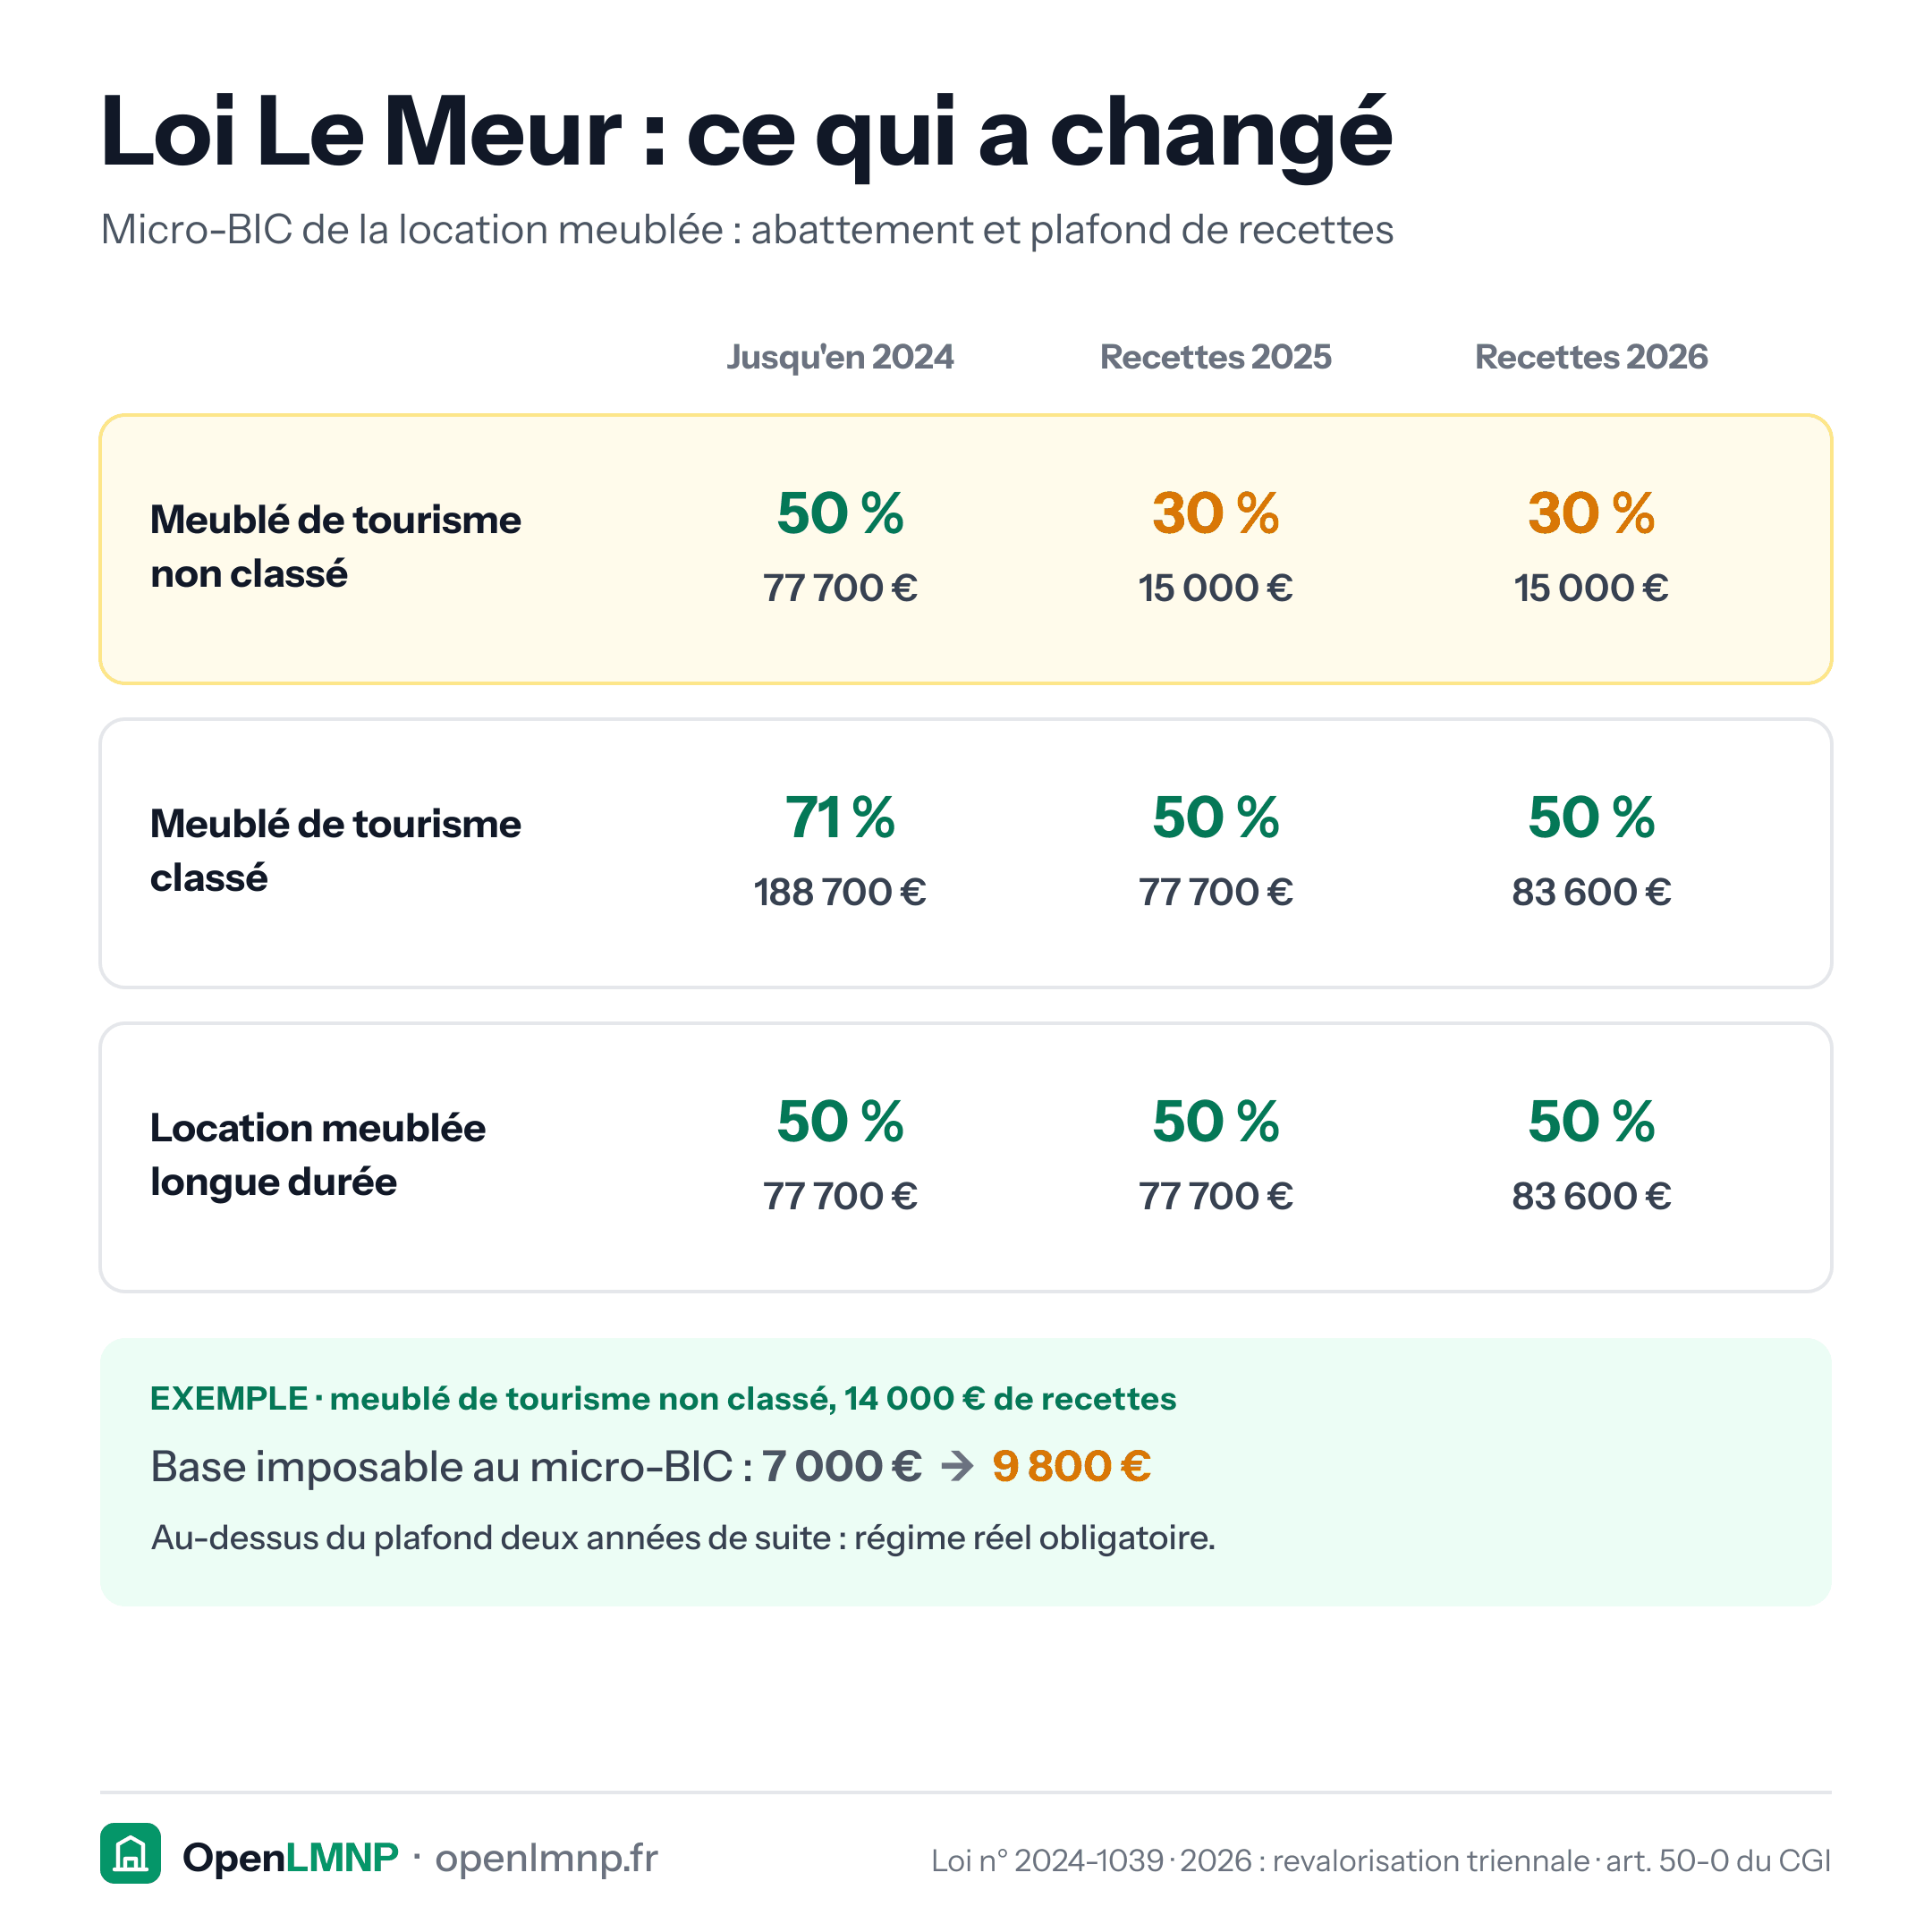
Tableau avant/après la loi Le Meur pour le micro-BIC de la location meublée. Meublé de tourisme non classé : 50 % d'abattement et 77 700 € de plafond jusqu'en 2024, 30 % et 15 000 € depuis les recettes 2025. Meublé de tourisme classé : 71 % et 188 700 €, puis 50 % et 77 700 € en 2025, 83 600 € en 2026. Location meublée longue durée : 50 %, plafond de 77 700 € puis 83 600 € en 2026. Exemple en non classé avec 14 000 € de recettes : base imposable de 7 000 € à 9 800 €. Au-dessus du plafond deux années de suite, le régime réel devient obligatoire.
Choisir son régime

Loi Le Meur : ce qui a changé pour le micro-BIC

La loi Le Meur ne vise que les meublés de tourisme. Plafonds des recettes 2026 vérifiés le 30/08/2026.

Expliqué dans Loi Le Meur et Meublé de tourisme (+1)
Agrandir Pinterest LinkedIn
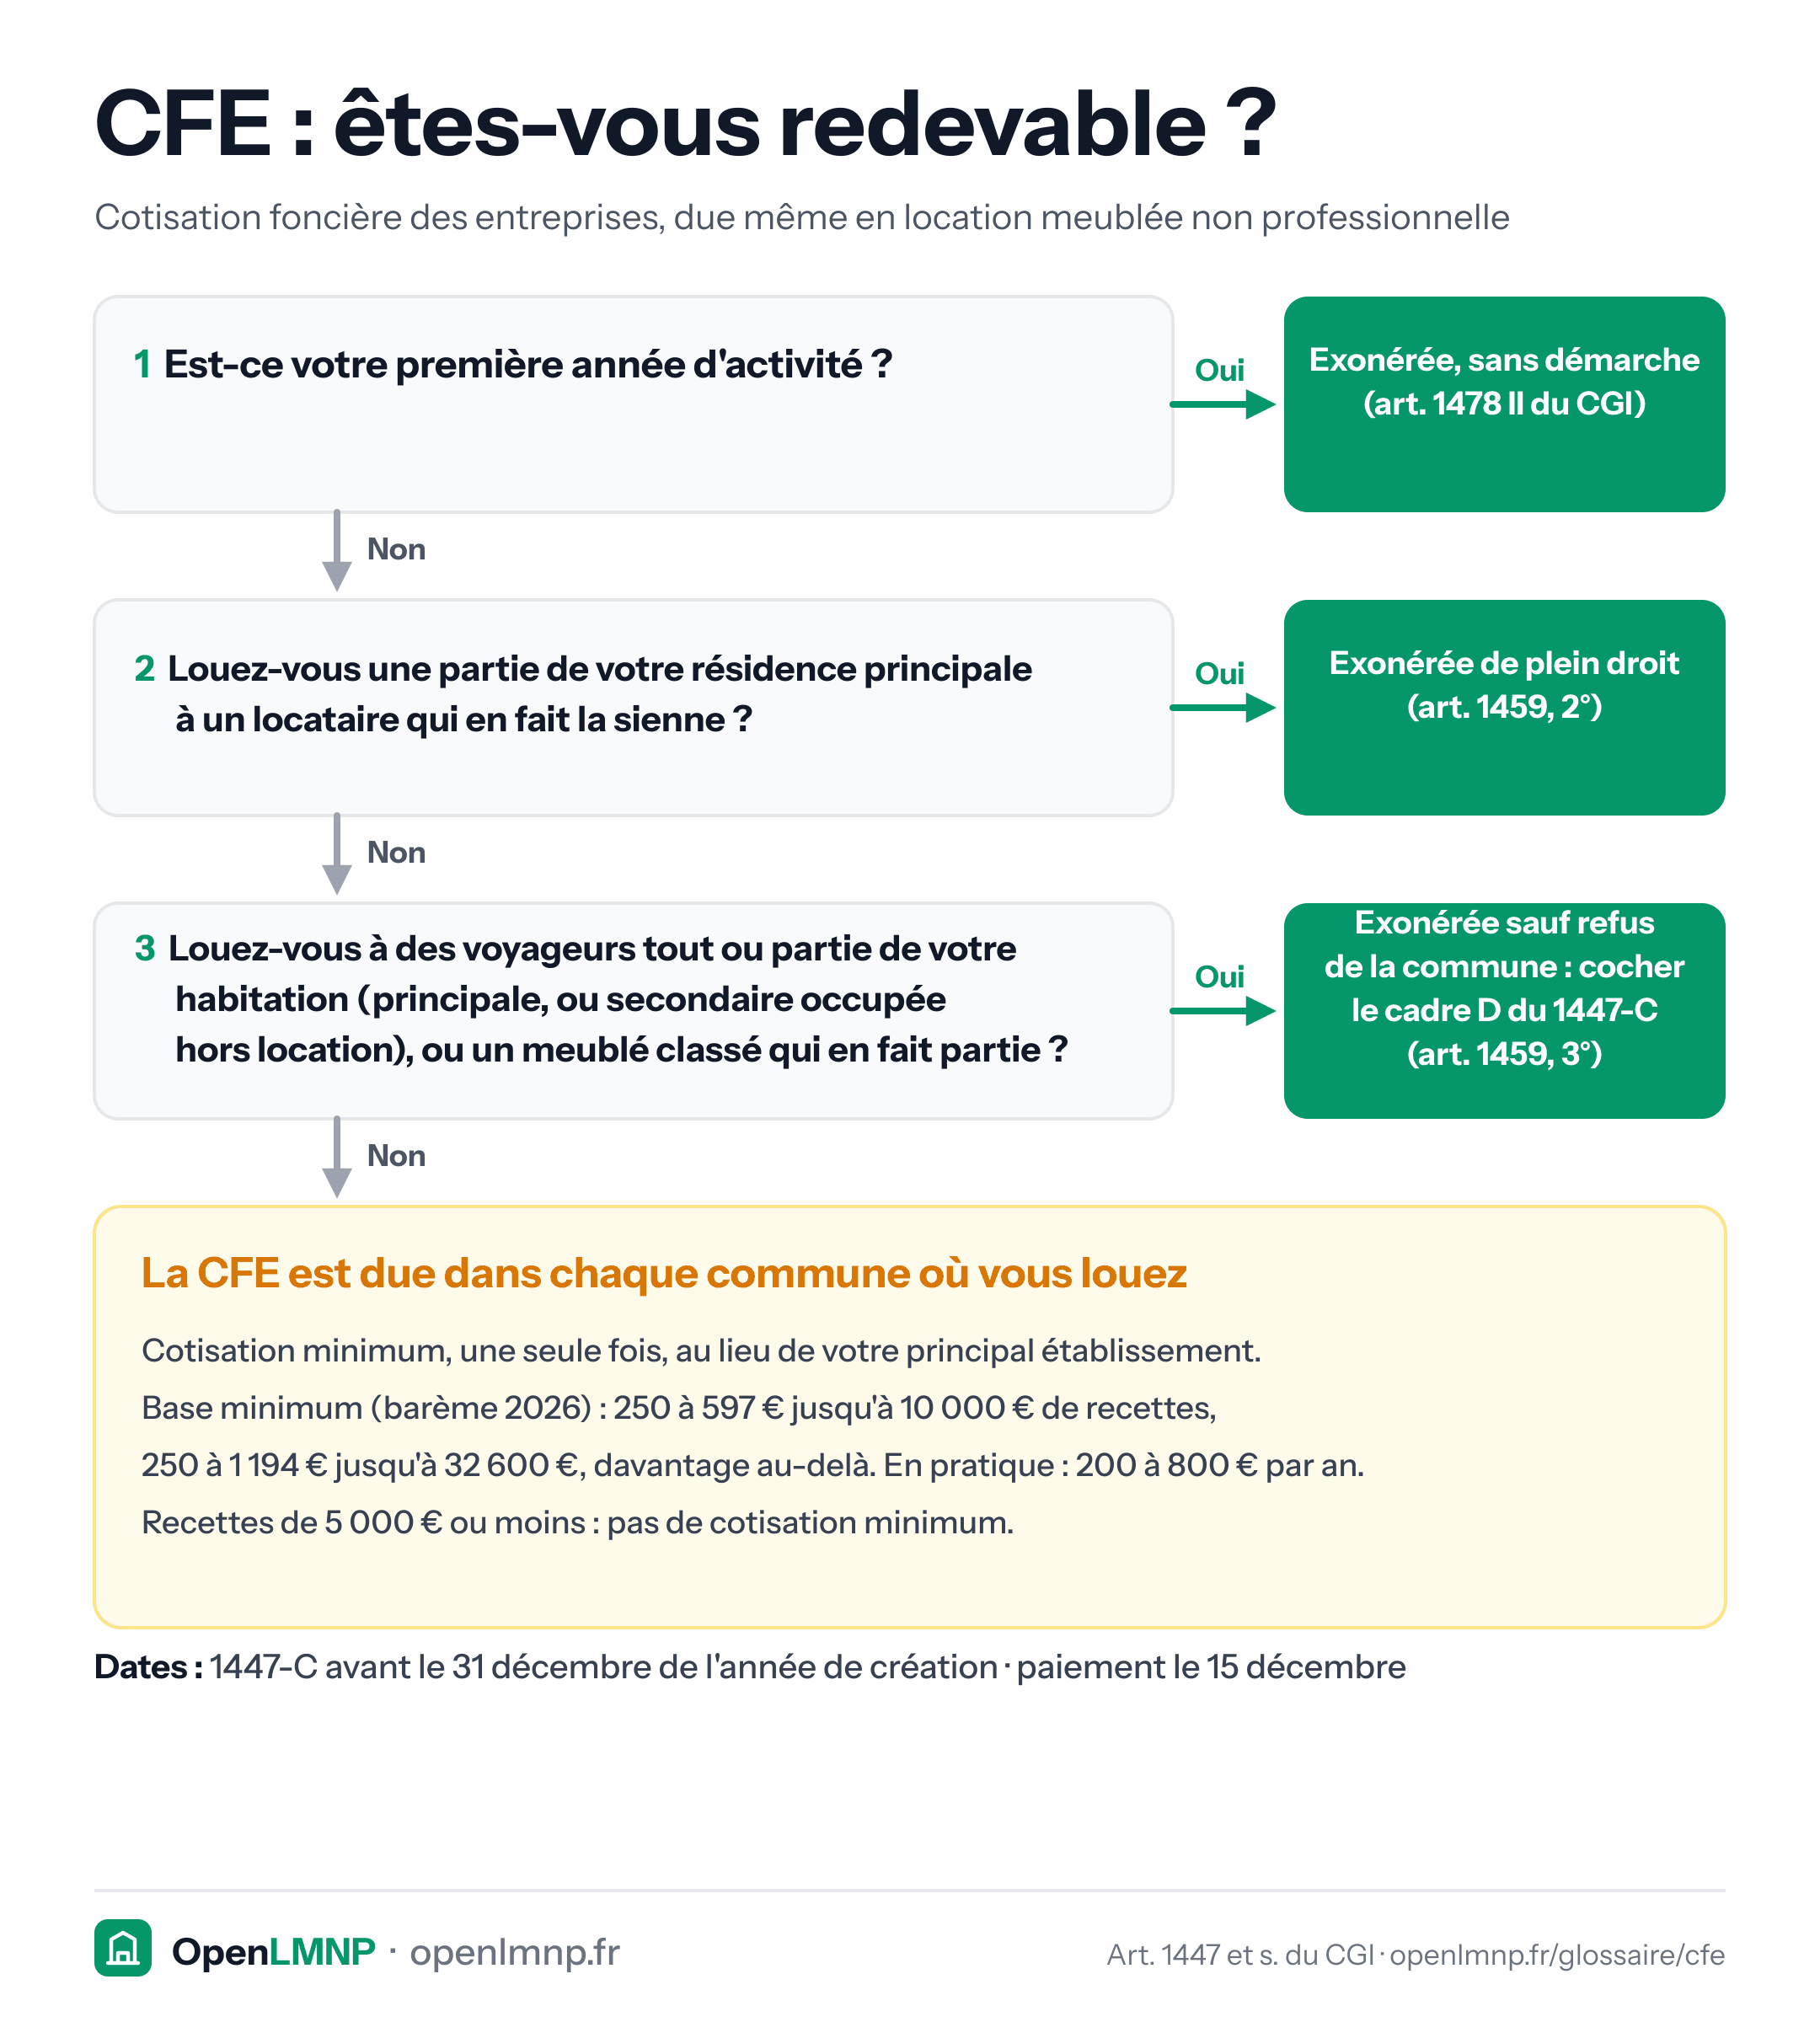
Logigramme de la CFE en location meublée. Première année d'activité : exonérée sans démarche (article 1478 II du CGI). Partie de votre résidence principale louée à un locataire qui en fait la sienne : exonérée de plein droit (article 1459, 2°). Tout ou partie de votre habitation personnelle, principale ou secondaire, louée à des voyageurs, ou meublé classé qui en fait partie : exonérée sauf refus de la commune, en cochant le cadre D du 1447-C (article 1459, 3°). Sinon, la CFE est due dans chaque commune où vous louez, la cotisation minimum une seule fois au principal établissement : base minimum 2026 de 250 à 597 € jusqu'à 10 000 € de recettes, 250 à 1 194 € jusqu'à 32 600 €, soit 200 à 800 € par an en pratique ; pas de cotisation minimum sous 5 000 € de recettes. Paiement le 15 décembre.
Impôts locaux

CFE en location meublée : êtes-vous redevable ?

Trois questions pour savoir si la CFE vous concerne, et combien elle coûte.

Expliqué dans CFE (cotisation foncière des entreprises) et Suis-je redevable de la CFE en location meublée ? (+1)
Agrandir Pinterest LinkedIn
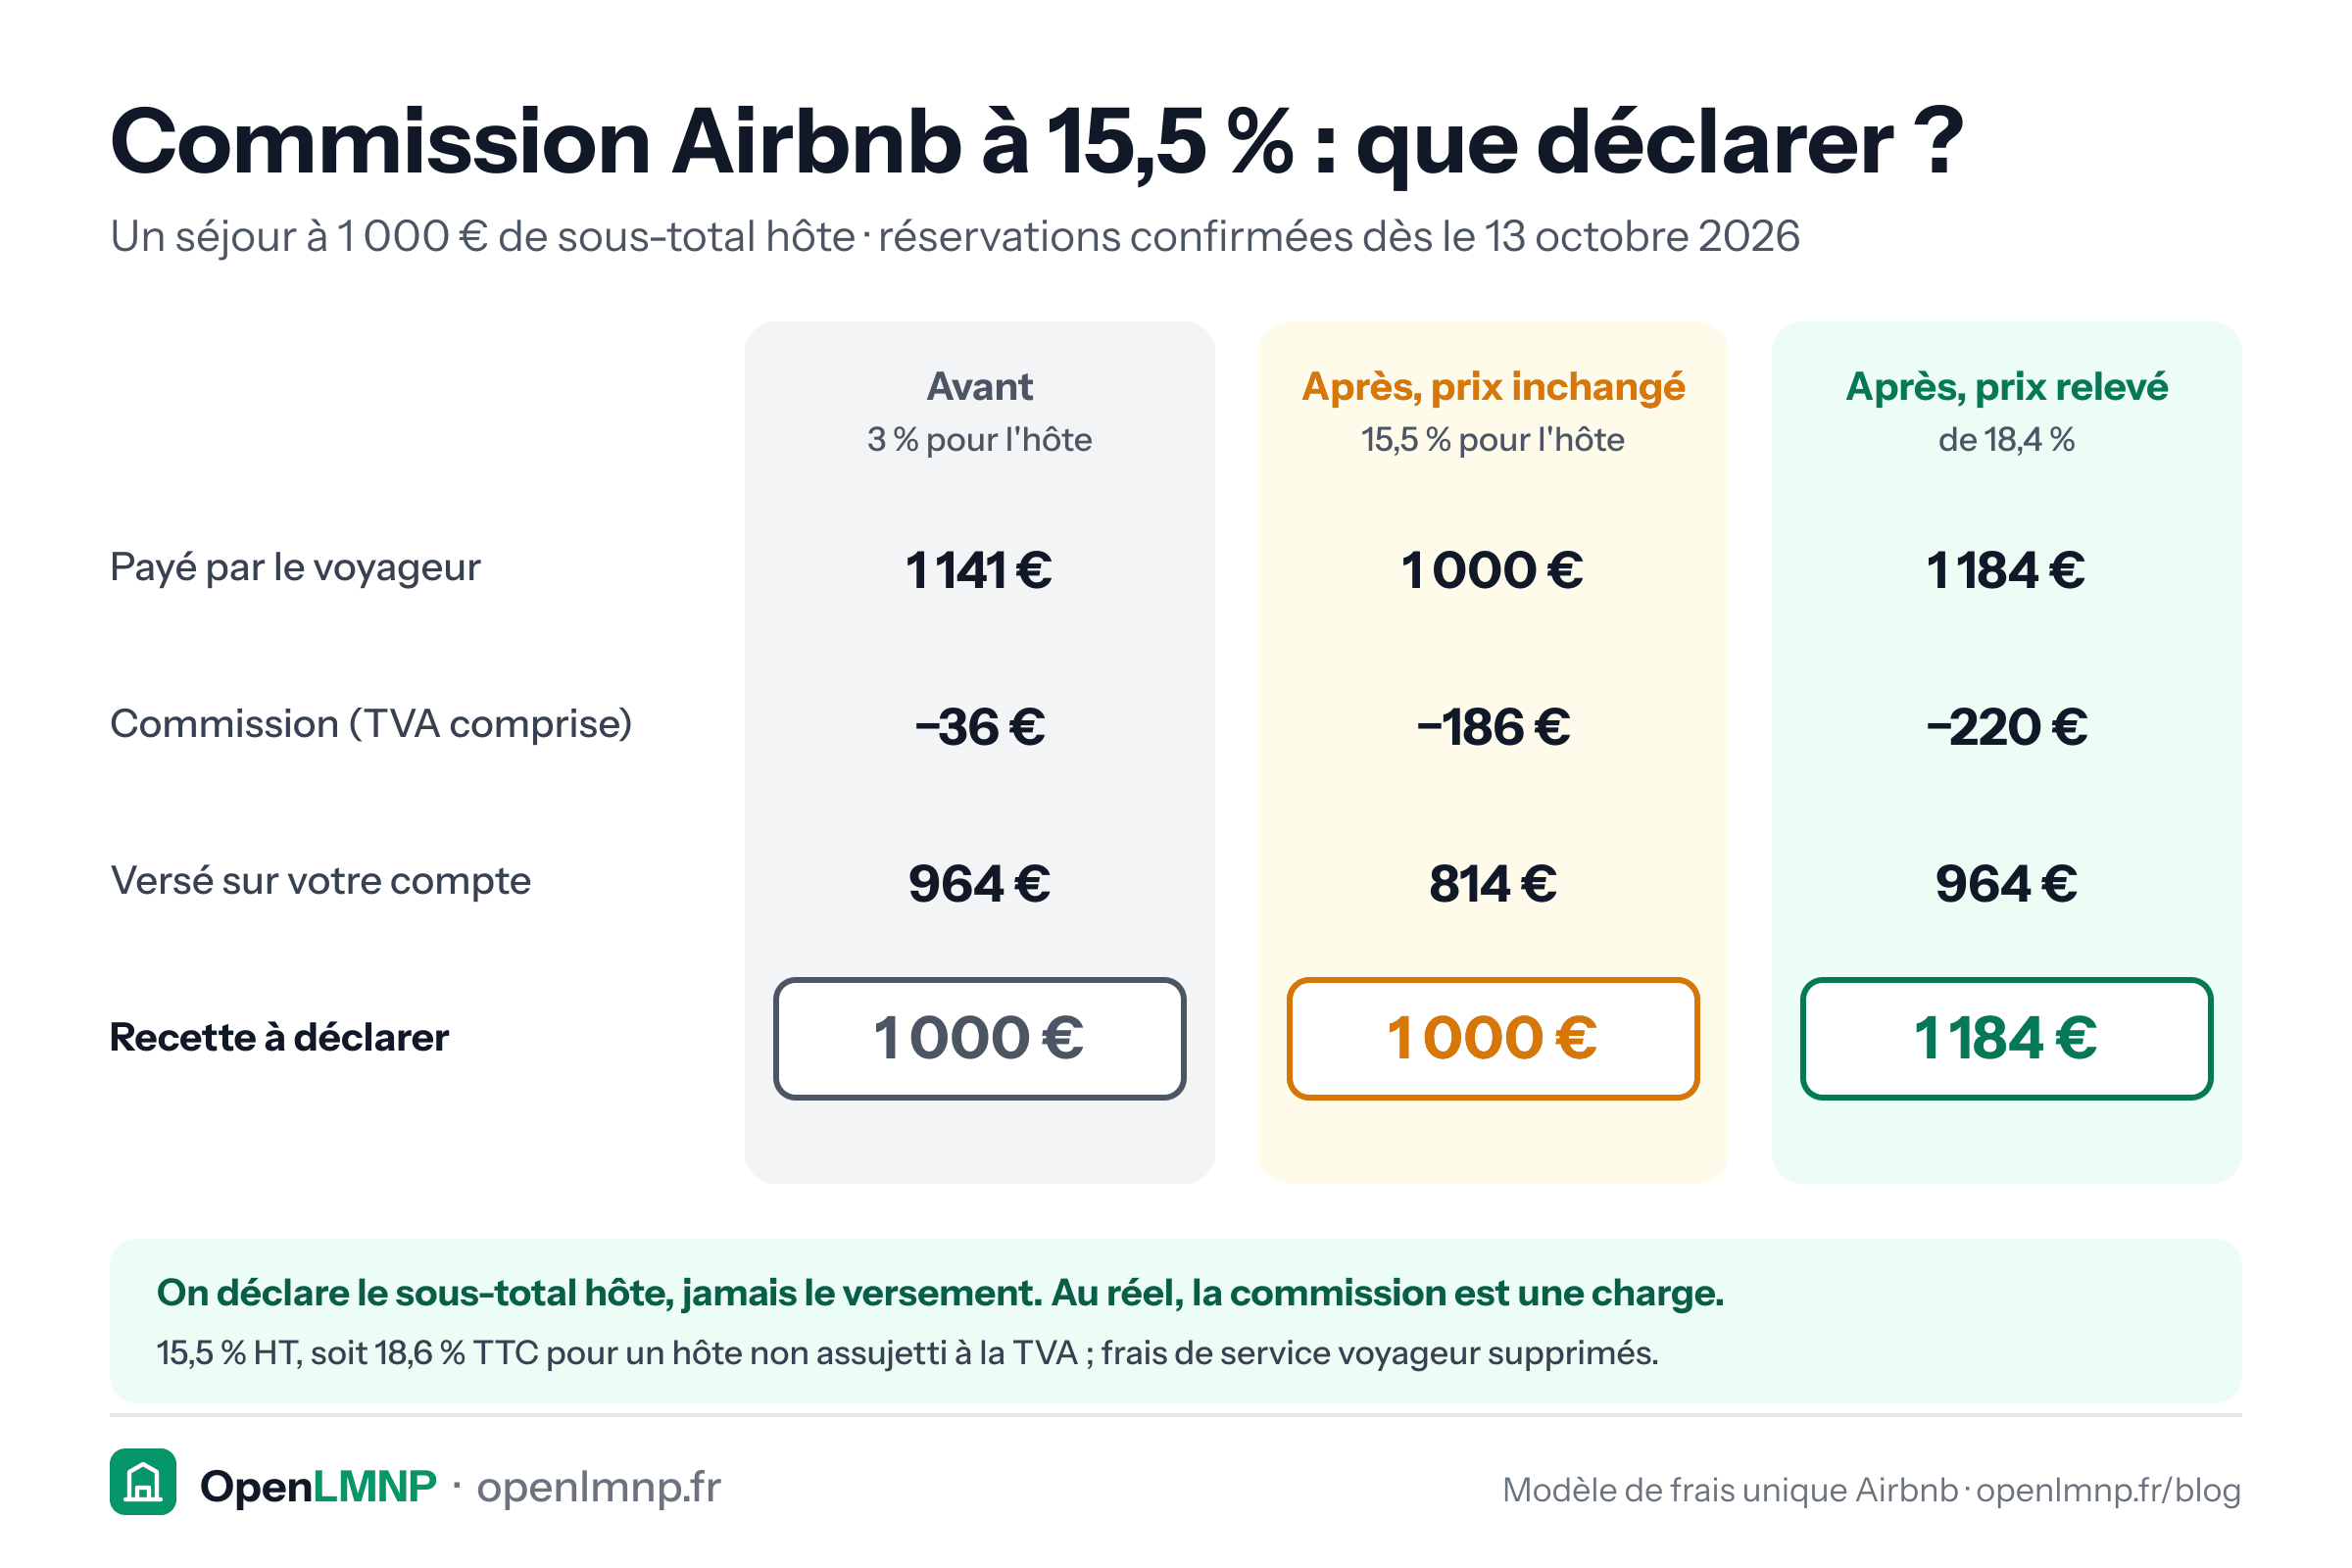
Commission Airbnb à 15,5 % pour un séjour de 1 000 € de sous-total hôte. Avant : le voyageur payait 1 141 €, la commission de l'hôte était de 36 €, 964 € versés, recette à déclarer 1 000 €. Après, à prix inchangé : le voyageur paie 1 000 €, commission de 186 €, 814 € versés, recette à déclarer 1 000 €. Après avoir relevé le prix de 18,4 % : 1 184 € payés, commission de 220 €, 964 € versés, recette à déclarer 1 184 €. On déclare le sous-total hôte, jamais le versement ; 15,5 % hors taxe, soit 18,6 % pour un hôte non assujetti à la TVA, pour les réservations confirmées dès le 13 octobre 2026.
Plateformes

Commission Airbnb à 15,5 % : que déclarer ?

Ce qui change sur votre compte, et ce qui ne change pas dans votre déclaration.

Expliqué dans Ajuster ses prix Airbnb avant le 13 octobre : le calcul exact et Commission Airbnb à 15,5 % : l'effet sur votre déclaration (+2)

Agrandir Pinterest LinkedIn
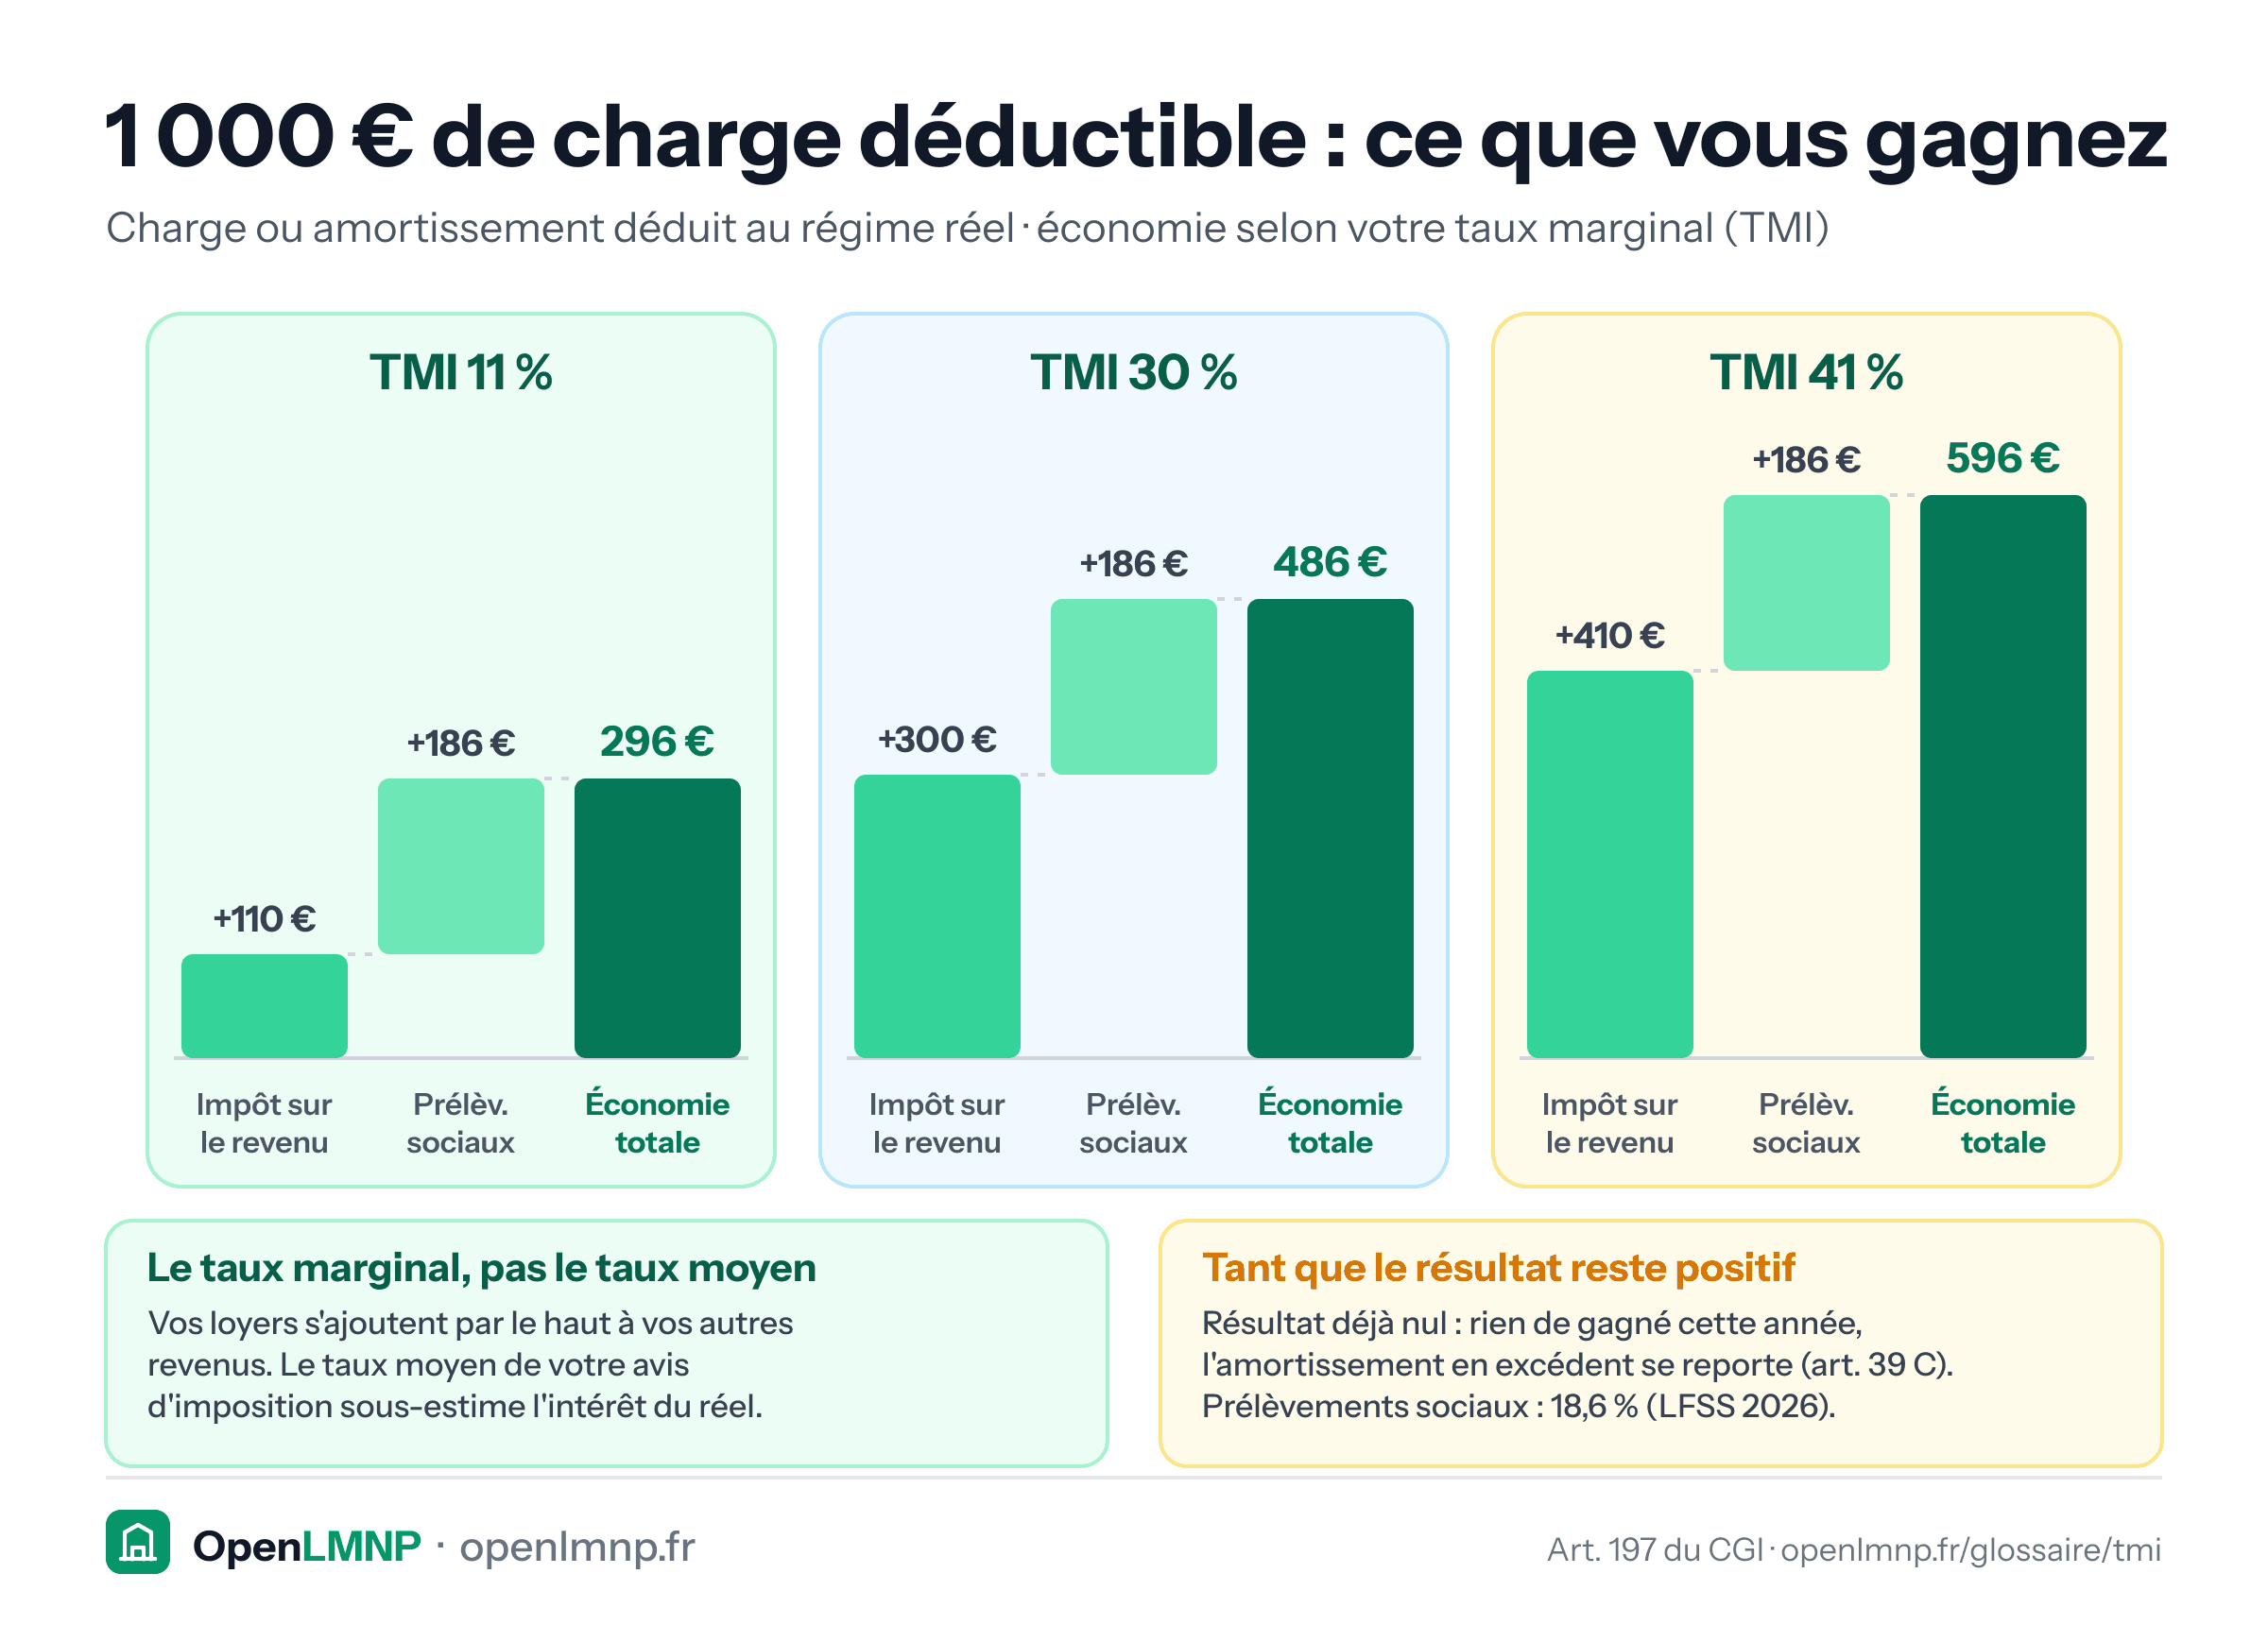
Graphique en cascade de l'économie produite par 1 000 € de charge ou d'amortissement déduits au régime réel, selon la tranche marginale d'imposition. À 11 % : 110 € d'impôt sur le revenu et 186 € de prélèvements sociaux, soit 296 €. À 30 % : 300 € et 186 €, soit 486 €. À 41 % : 410 € et 186 €, soit 596 €. Les loyers s'ajoutant par le haut aux autres revenus, c'est le taux marginal et non le taux moyen de l'avis d'imposition qui mesure l'intérêt du réel. L'économie suppose un résultat positif : s'il est déjà nul, l'amortissement en excédent se reporte (article 39 C du CGI). Prélèvements sociaux de 18,6 %.
Choisir son régime

TMI : ce que rapportent 1 000 € de charge déductible

Une charge déductible économise votre taux marginal, plus 18,6 % de prélèvements sociaux.

Expliqué dans Prélèvements sociaux et TMI (taux marginal d'imposition) (+1)
Agrandir Pinterest LinkedIn
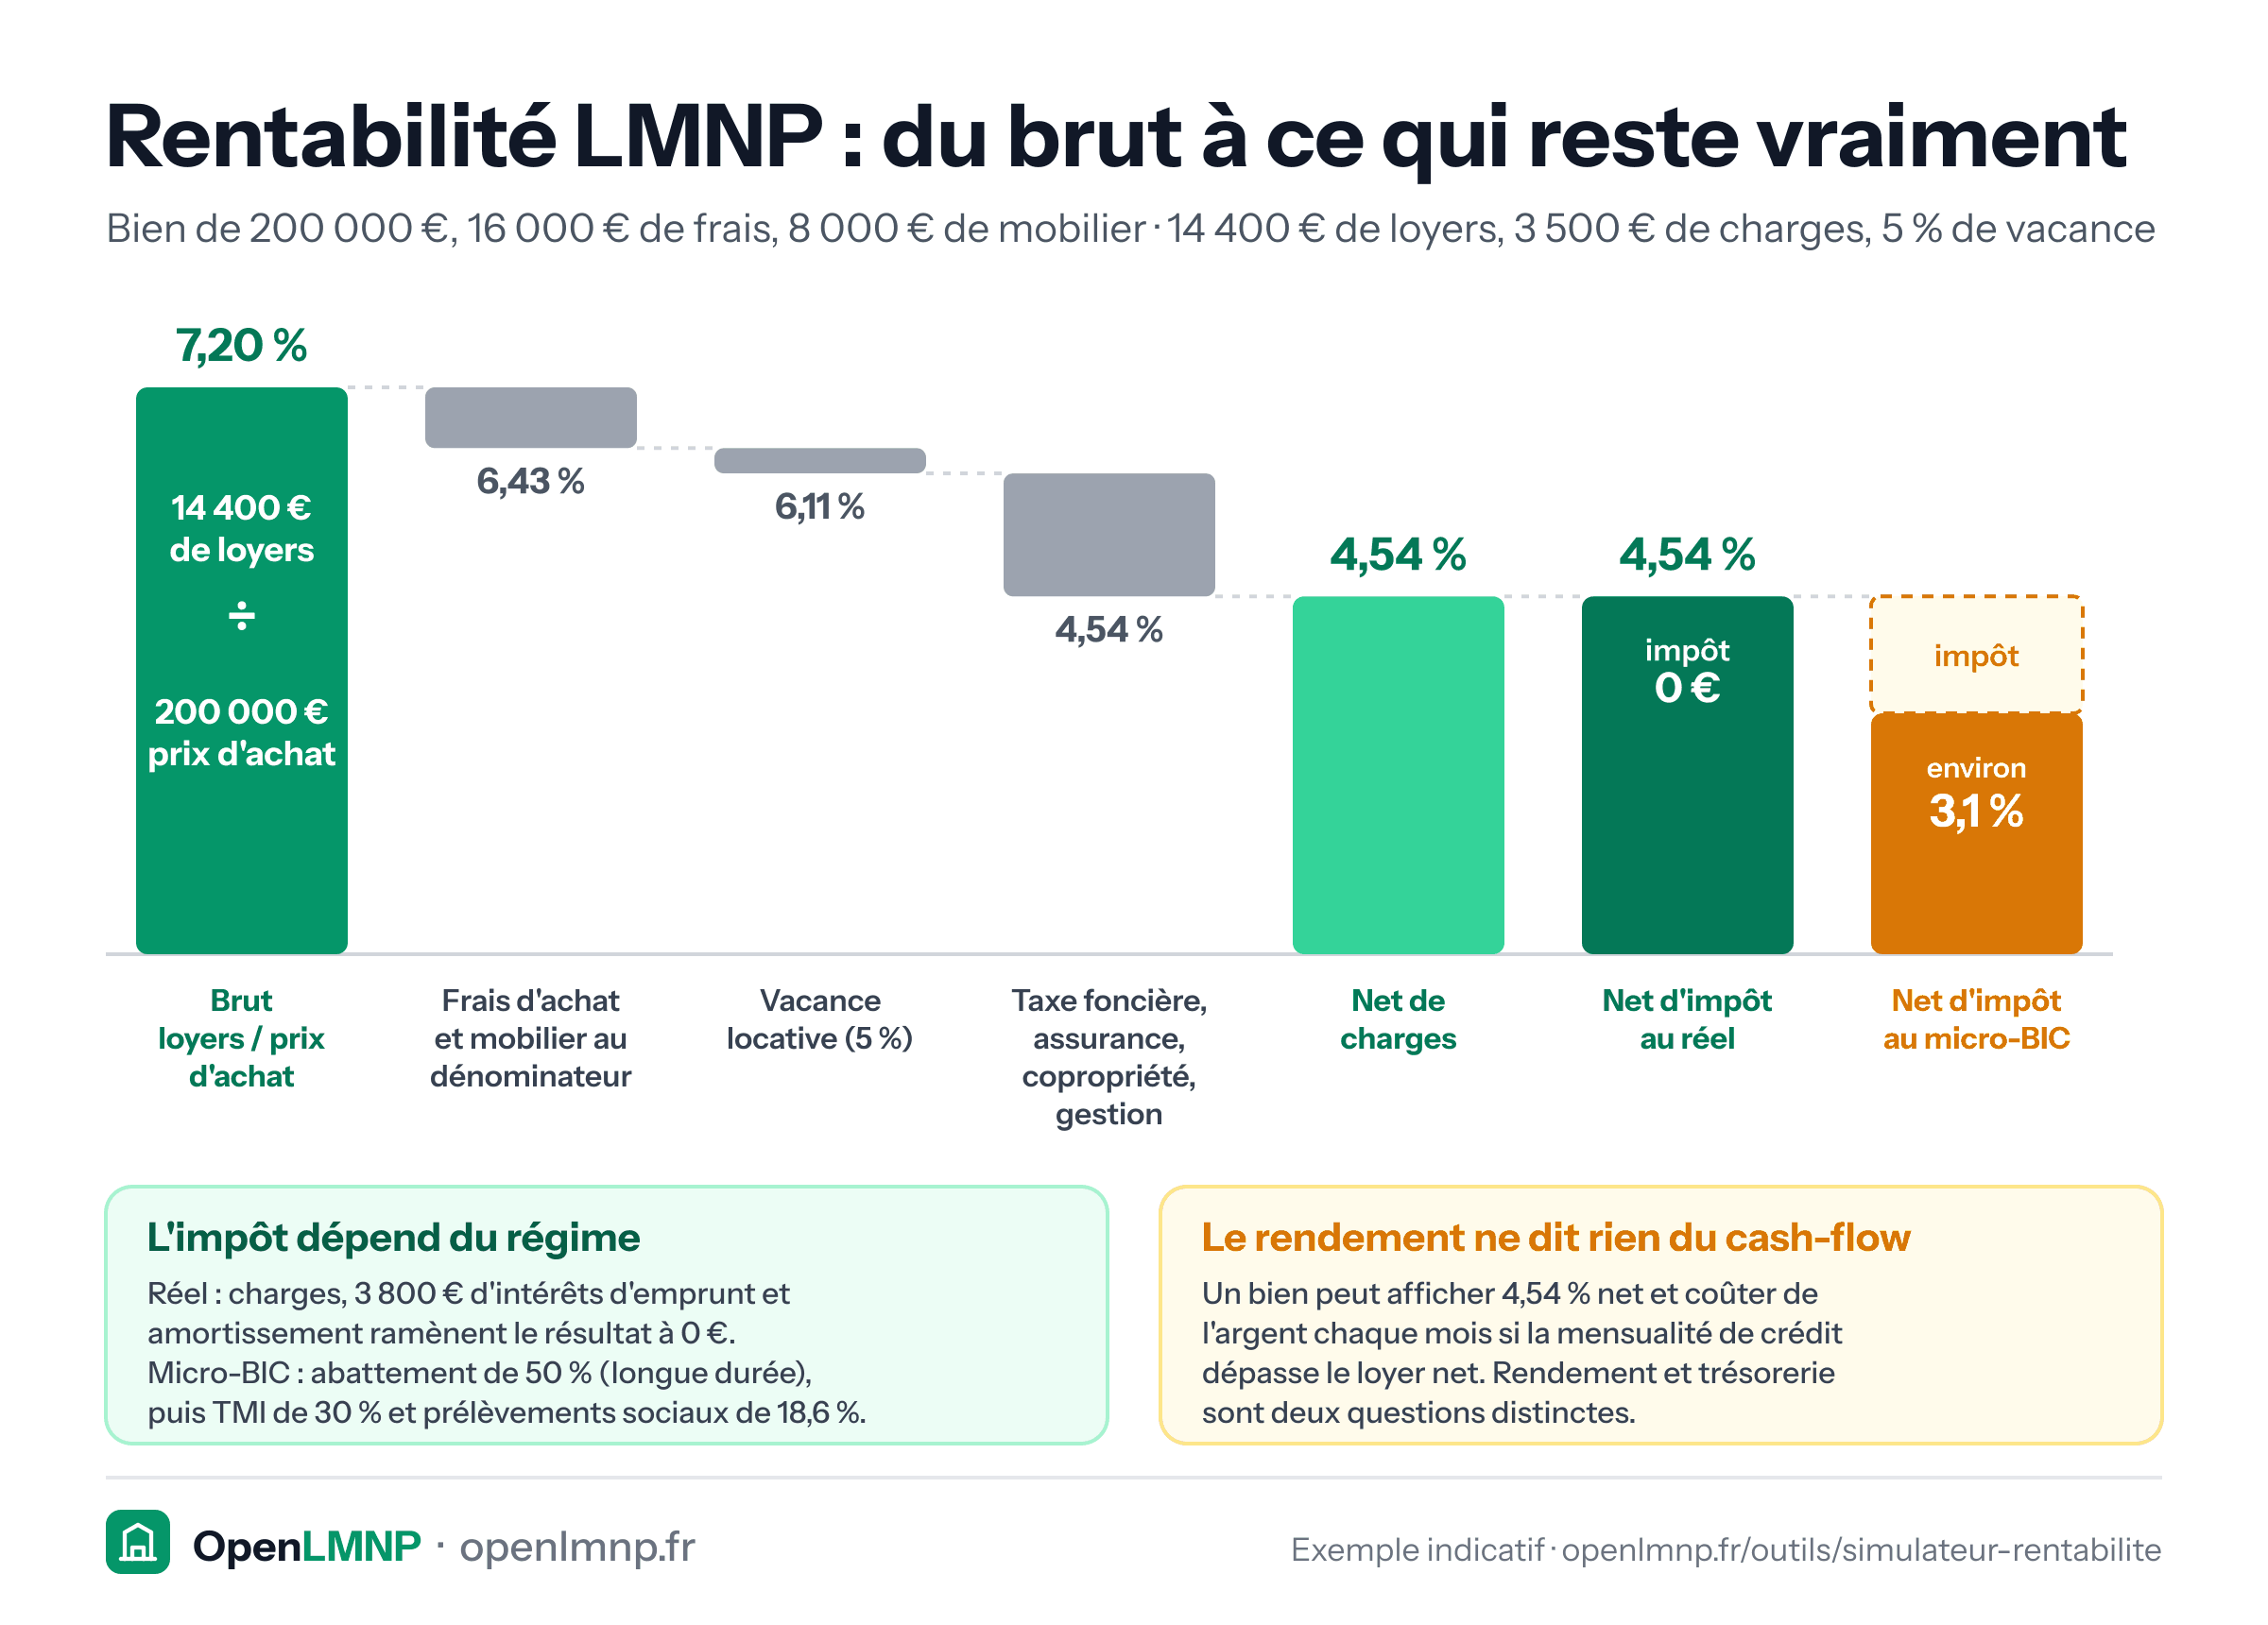
Graphique en cascade du rendement d'une location meublée : bien de 200 000 €, 16 000 € de frais, 8 000 € de mobilier, 14 400 € de loyers, 3 500 € de charges et 5 % de vacance. Rendement brut (loyers sur prix d'achat, 14 400 € ÷ 200 000 €) : 7,20 %. Frais et mobilier ajoutés au dénominateur (coût total 224 000 €) : 6,43 %. Vacance déduite : 6,11 %. Taxe foncière, assurance, copropriété et gestion retirées : 4,54 % net de charges. Au régime réel, charges, 3 800 € d'intérêts d'emprunt et amortissement ramènent le résultat à zéro : 4,54 % net d'impôt. Au micro-BIC (abattement de 50 %, TMI 30 %, prélèvements sociaux 18,6 %) : environ 3,1 %. Le rendement ne dit rien du cash-flow.
Se lancer

Rentabilité LMNP : de 7,20 % brut à ce qui reste vraiment

Trois rendements sous le même mot : seul le dernier correspond à ce qui reste. Exemple indicatif.

Expliqué dans Calculateur de rentabilité locative et Vacance locative (+1)
Agrandir Pinterest LinkedIn
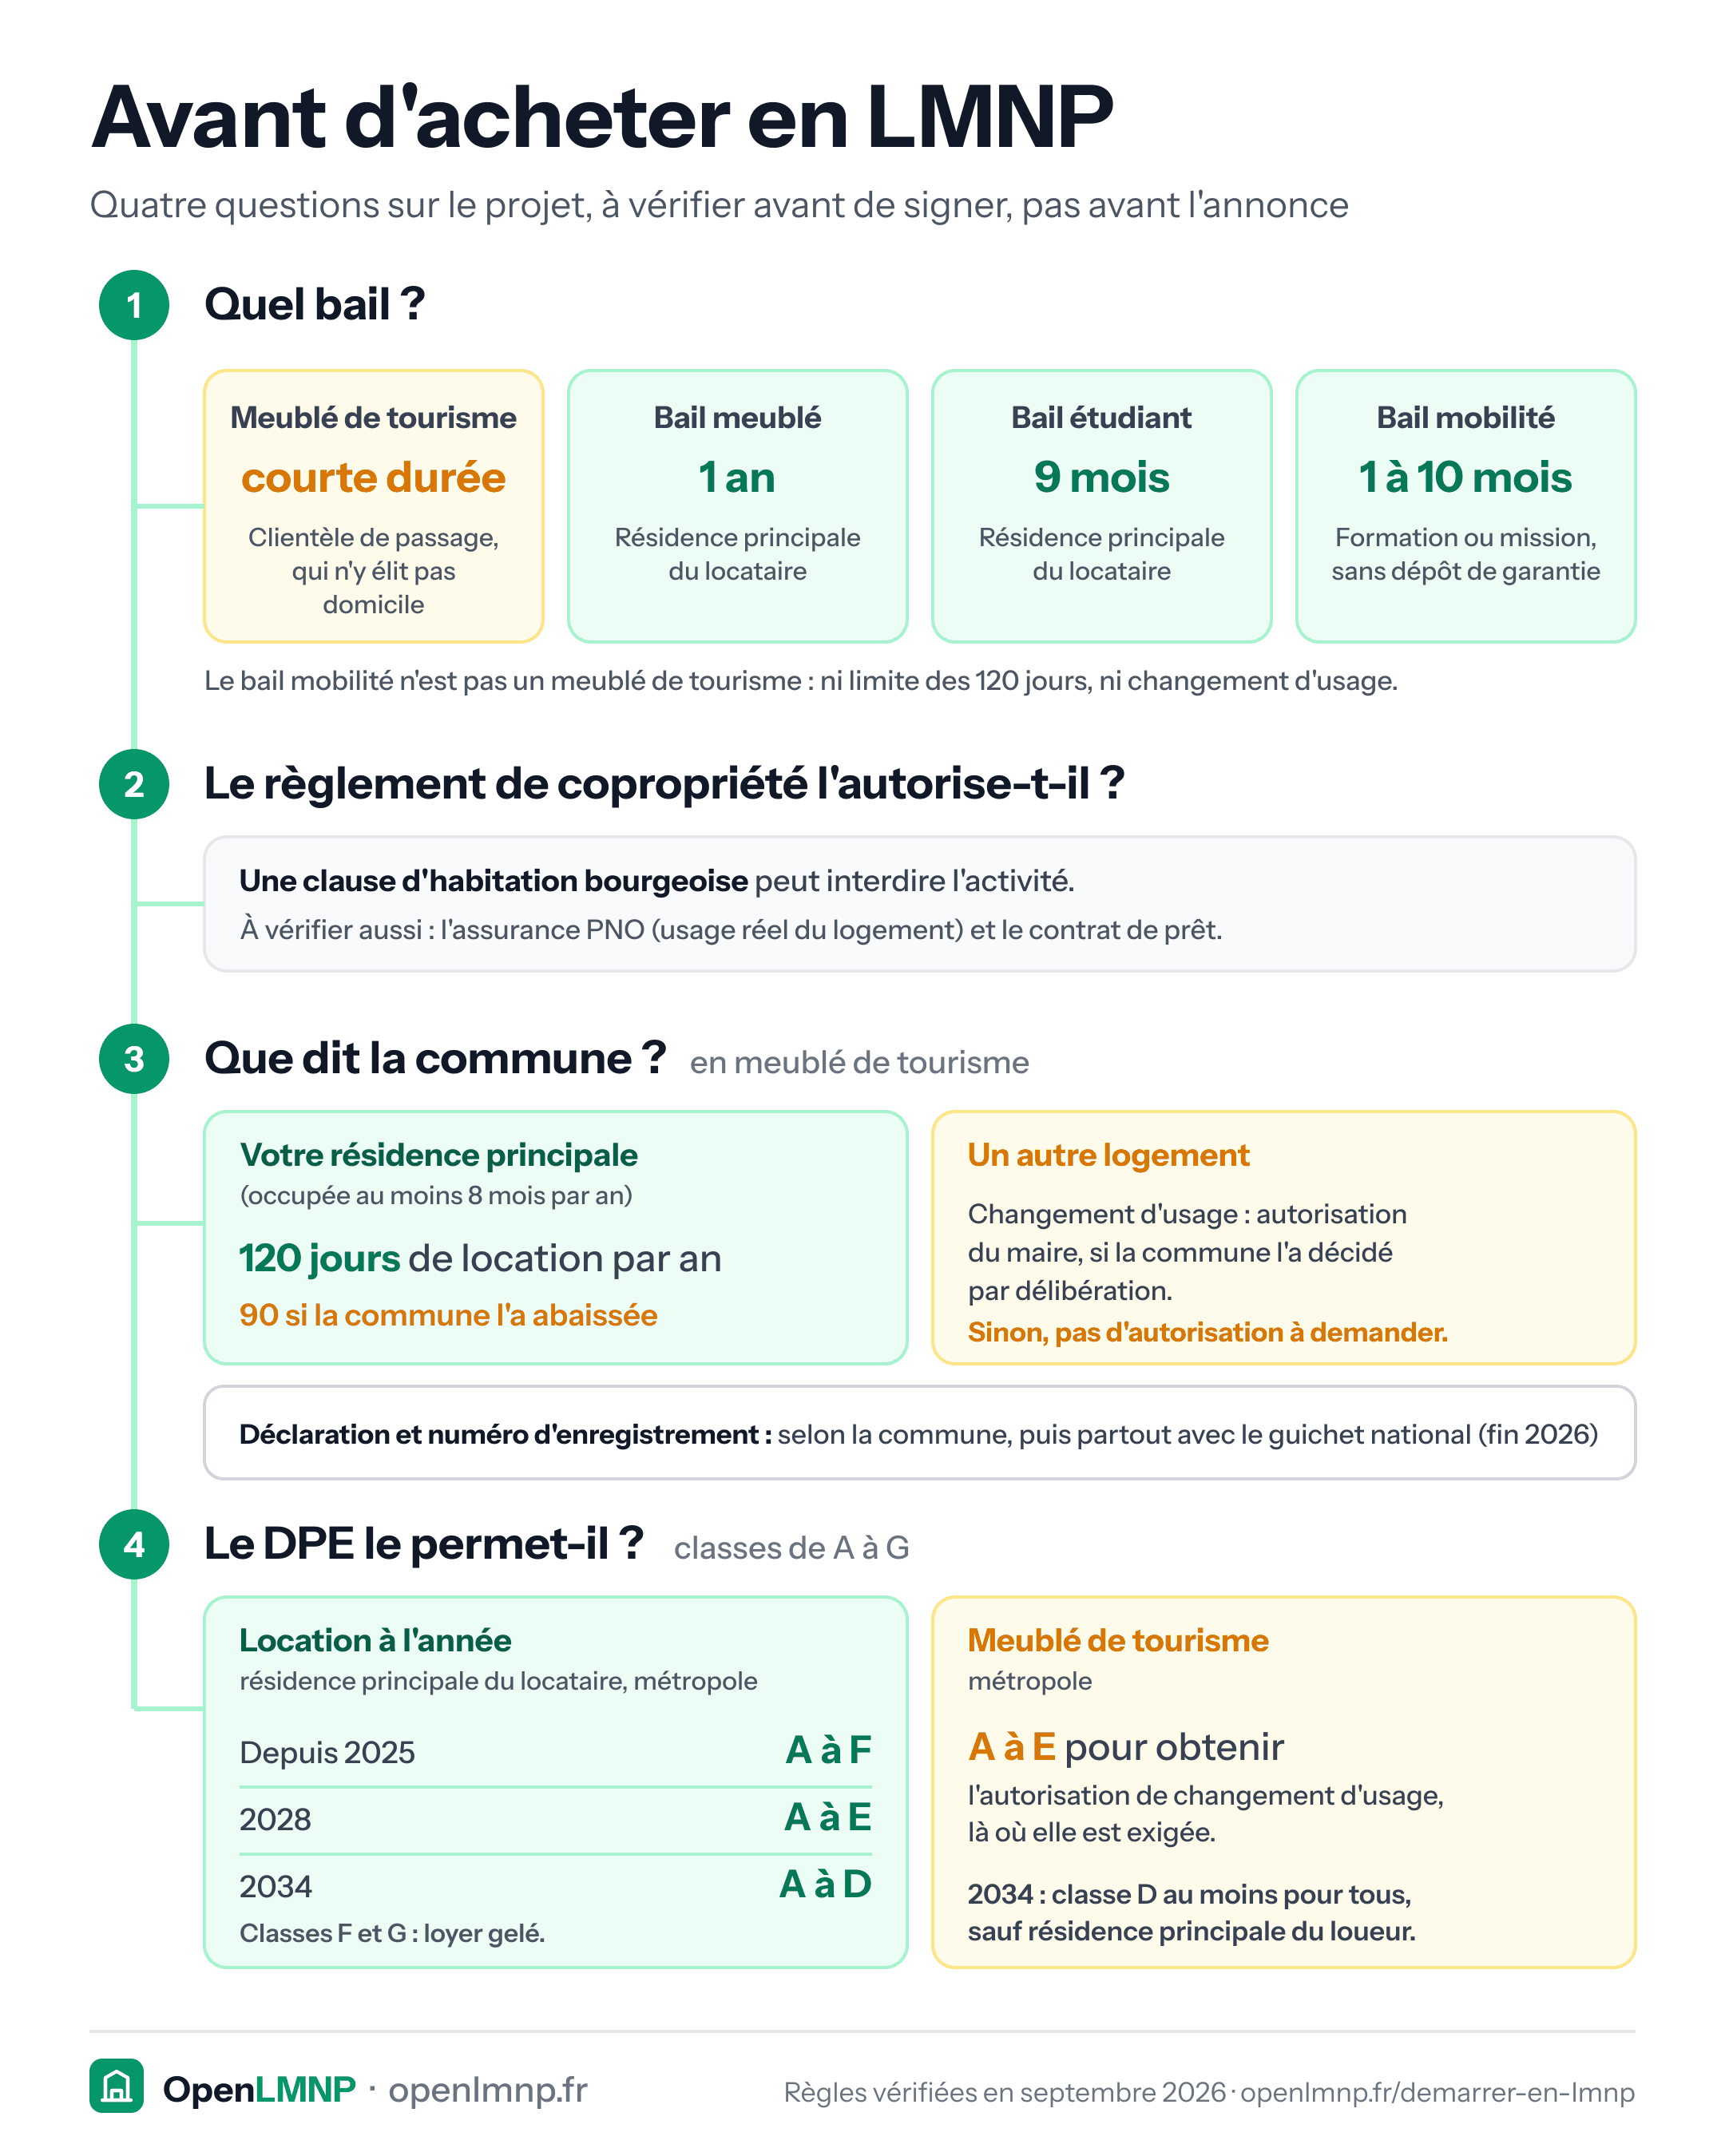
Arbre de quatre vérifications avant d'acheter ou de meubler un logement en location meublée. 1, quel bail : meublé de tourisme en courte durée, pour une clientèle de passage ; bail meublé d'un an et bail étudiant de neuf mois, résidence principale du locataire ; bail mobilité de 1 à 10 mois, sans dépôt de garantie, qui échappe à la limite des 120 jours et au changement d'usage. 2, le règlement de copropriété : une clause d'habitation bourgeoise peut interdire l'activité ; vérifier aussi l'assurance PNO et le contrat de prêt. 3, la commune, en meublé de tourisme : résidence principale limitée à 120 jours de location par an, 90 si la commune l'a abaissée ; autre logement soumis à autorisation de changement d'usage si la commune l'a décidé par délibération ; déclaration et numéro d'enregistrement selon la commune, puis partout avec le guichet national annoncé pour fin 2026. 4, le DPE : en location à l'année en métropole, classes A à F depuis 2025, A à E en 2028, A à D en 2034 ; en meublé de tourisme, DPE A à E pour obtenir l'autorisation de changement d'usage, classe D au moins en 2034 sauf résidence principale du loueur.
Se lancer

Avant d'acheter en LMNP : quatre questions sur le projet

Bail, copropriété, commune, DPE : les quatre points à vérifier avant de signer. Règles de septembre 2026.

Expliqué dans Bail mobilité et DPE (diagnostic de performance énergétique) (+2)

Agrandir Pinterest LinkedIn
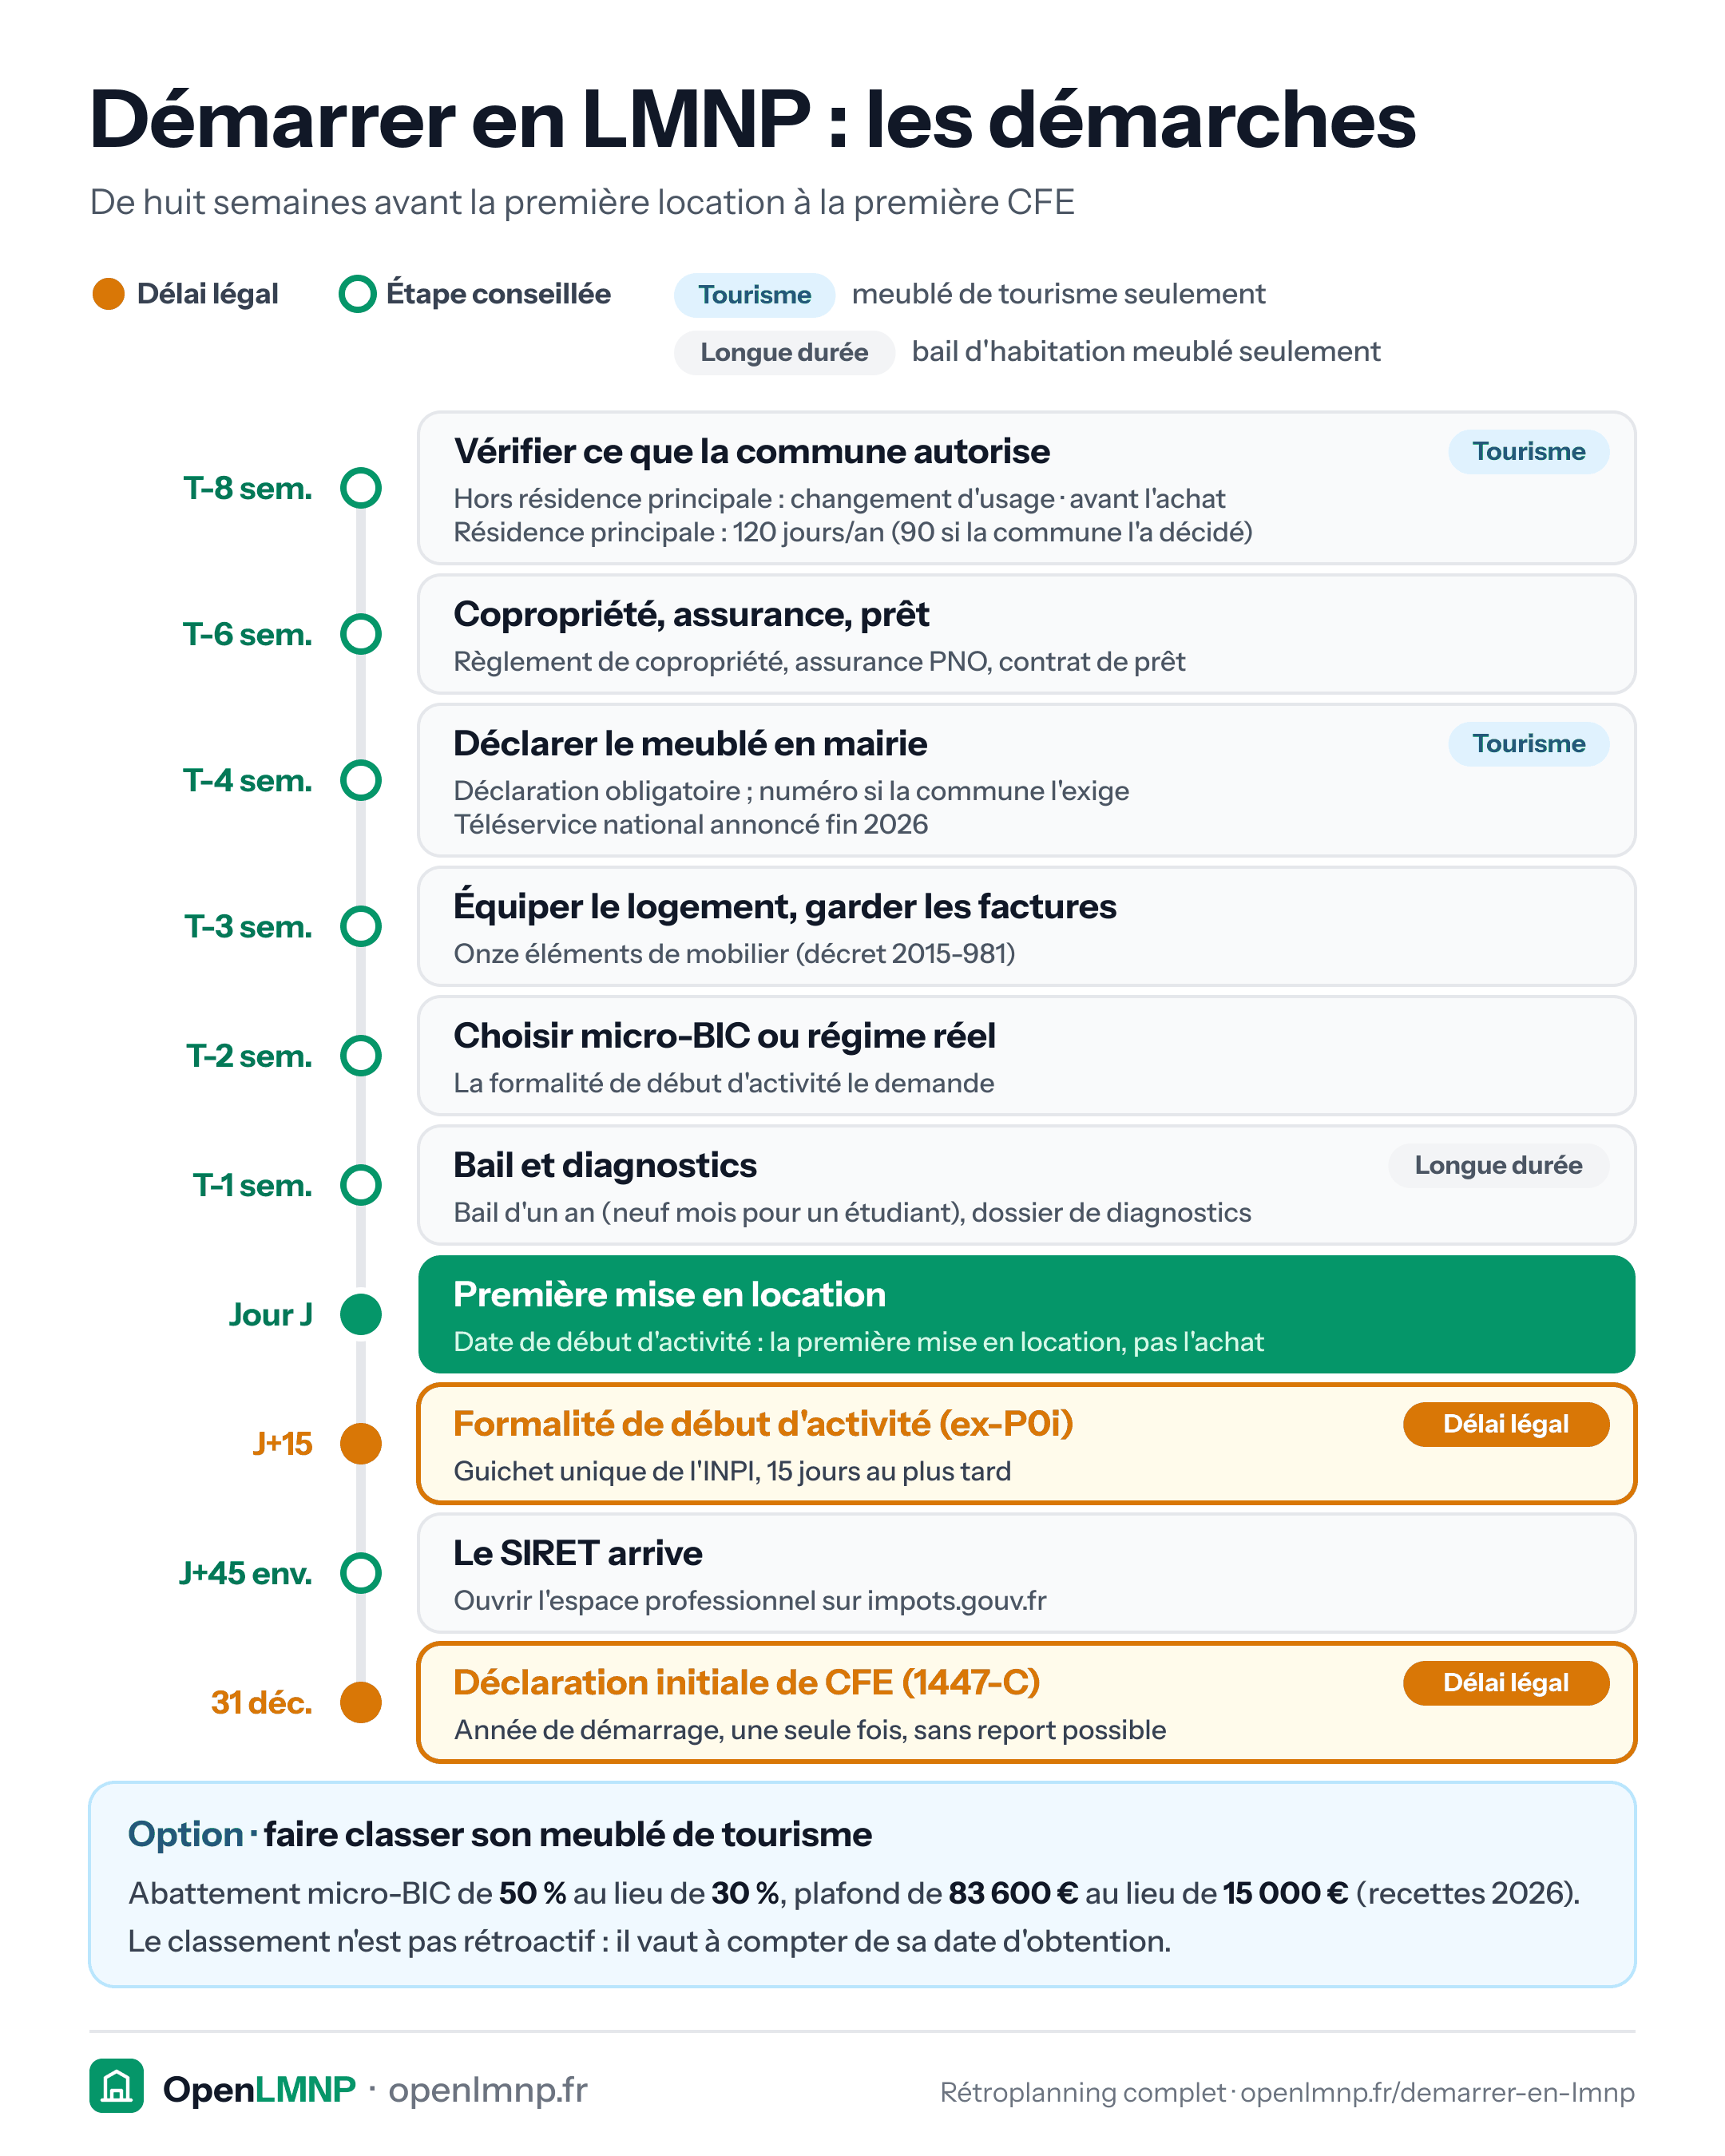
Frise verticale des dix démarches d'un démarrage en location meublée, comptées depuis le jour de la première mise en location. Huit semaines avant, vérifier ce que la commune autorise (meublé de tourisme) : changement d'usage hors résidence principale, 120 jours par an en résidence principale (90 si la commune l'a décidé) ; six semaines avant, copropriété, assurance PNO et prêt ; quatre semaines avant, déclarer le meublé en mairie (déclaration obligatoire, numéro d'enregistrement si la commune l'exige, téléservice national annoncé fin 2026) ; trois semaines avant, équiper le logement des onze éléments du décret 2015-981 et garder les factures ; deux semaines avant, choisir micro-BIC ou réel ; une semaine avant, bail et diagnostics (longue durée). Jour J, première mise en location, qui fixe la date de début d'activité (pas l'achat). Deux délais légaux après le démarrage : la formalité de début d'activité à l'INPI au plus tard 15 jours après, puis la déclaration initiale de CFE 1447-C au 31 décembre de l'année de démarrage ; le SIRET arrive vers J+45. En option, le classement du meublé de tourisme porte l'abattement micro-BIC de 30 % à 50 % et le plafond de 15 000 € à 83 600 € (recettes 2026), sans effet rétroactif.
Se lancer

Démarrer en LMNP : les démarches, de T-8 semaines à la première CFE

Les démarches dans l'ordre, à partir de la date de première location. Deux ont un délai légal après le démarrage ; la déclaration du meublé de tourisme, elle, est obligatoire avant.

Expliqué dans Se lancer en LMNP : l'ordre des démarches et Checklist des meubles obligatoires (+2)

Agrandir Pinterest LinkedIn
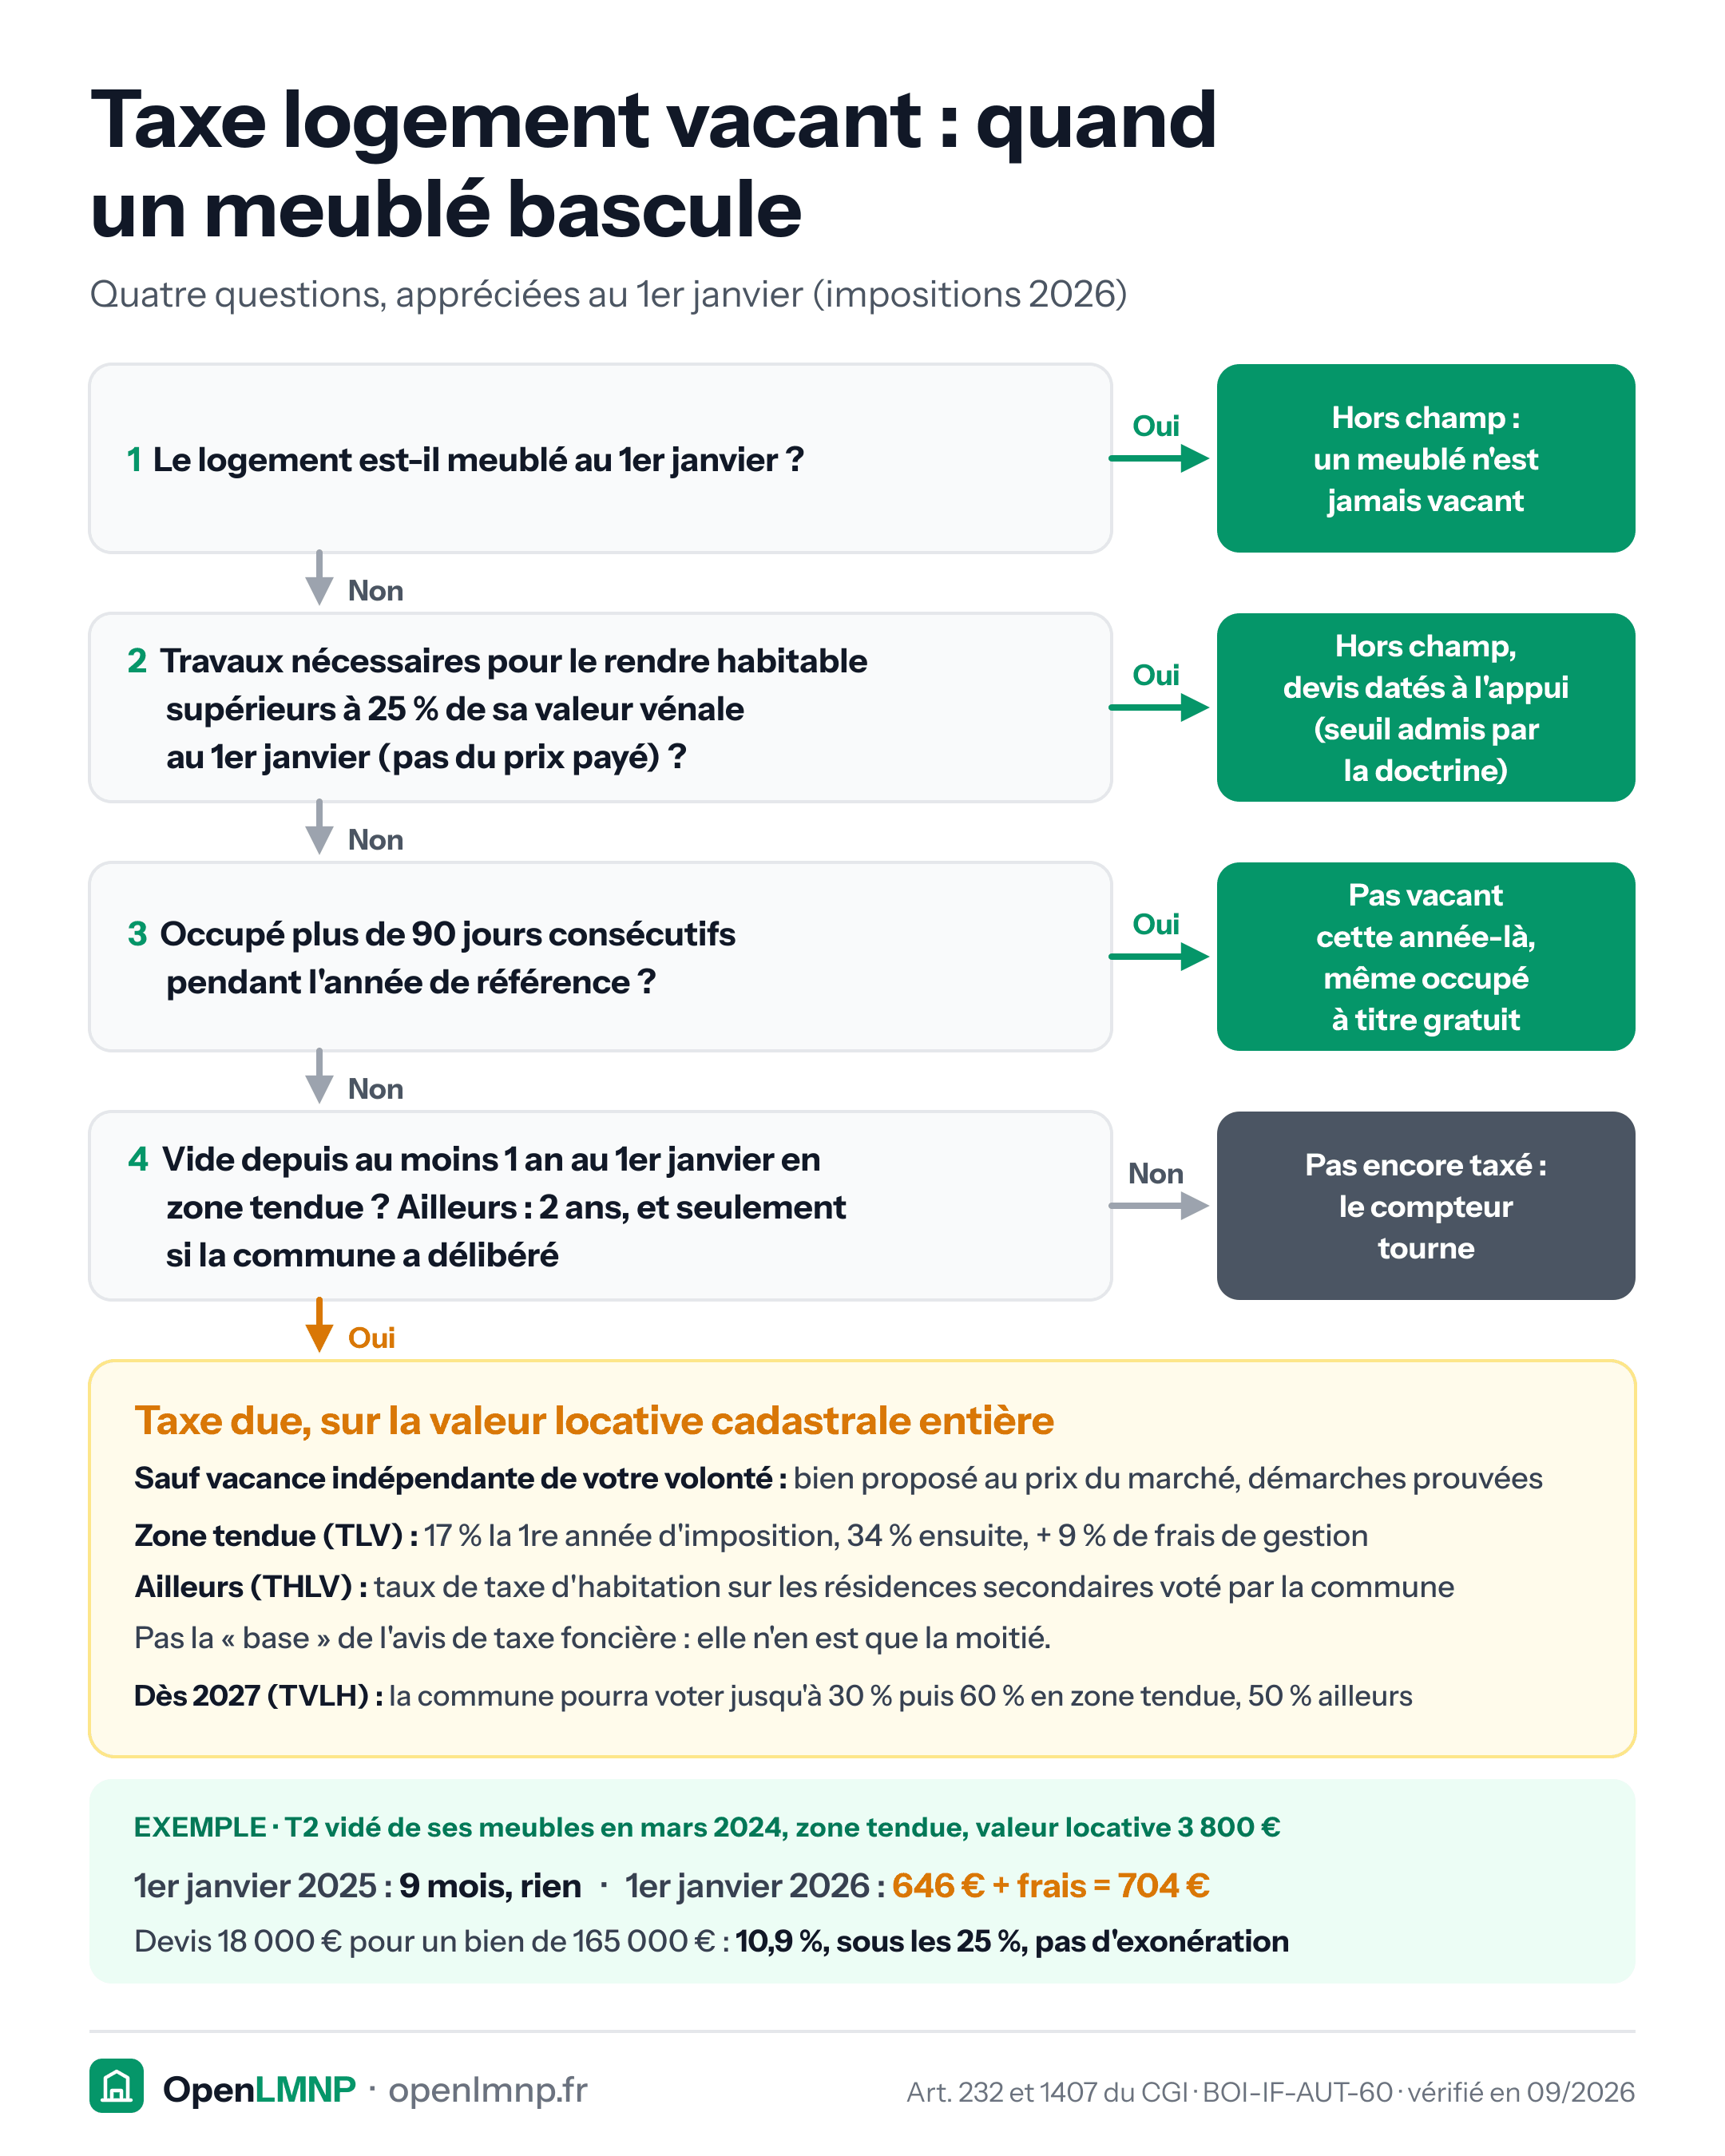
Arbre de décision en quatre questions appréciées au 1er janvier (impositions 2026). Un logement meublé est hors champ : un meublé n'est jamais vacant. Un logement dont les travaux nécessaires pour le rendre habitable dépassent 25 % de sa valeur vénale au 1er janvier est hors champ, devis datés à l'appui. Un logement occupé plus de 90 jours consécutifs, même à titre gratuit, n'est pas vacant cette année-là. Sinon, sauf vacance indépendante de la volonté du propriétaire (bien proposé au prix du marché, démarches prouvées), la taxe est due après 1 an de vacance en zone tendue, 2 ans ailleurs si la commune a délibéré, sur la valeur locative cadastrale entière : 17 % la première année puis 34 % plus 9 % de frais de gestion en zone tendue, taux de taxe d'habitation sur les résidences secondaires ailleurs ; à partir de 2027, jusqu'à 30 % puis 60 % en zone tendue et 50 % ailleurs sur vote de la commune. Exemple : T2 vidé en mars 2024, valeur locative 3 800 €, rien en 2025, 646 € plus frais soit 704 € en 2026 ; devis de 18 000 € pour un bien de 165 000 €, 10,9 %, pas d'exonération.
Impôts locaux

Taxe sur les logements vacants : quand un meublé bascule

Le mobilier fait sortir un logement du champ de la taxe ; le vider fait démarrer le compteur. Règles des impositions 2026, vérifiées en septembre 2026.

Expliqué dans Taxe sur les logements vacants : le jour où un meublé bascule et Dégrèvement de taxe foncière pour vacance d'immeuble : le meublé (+1)
Agrandir Pinterest LinkedIn
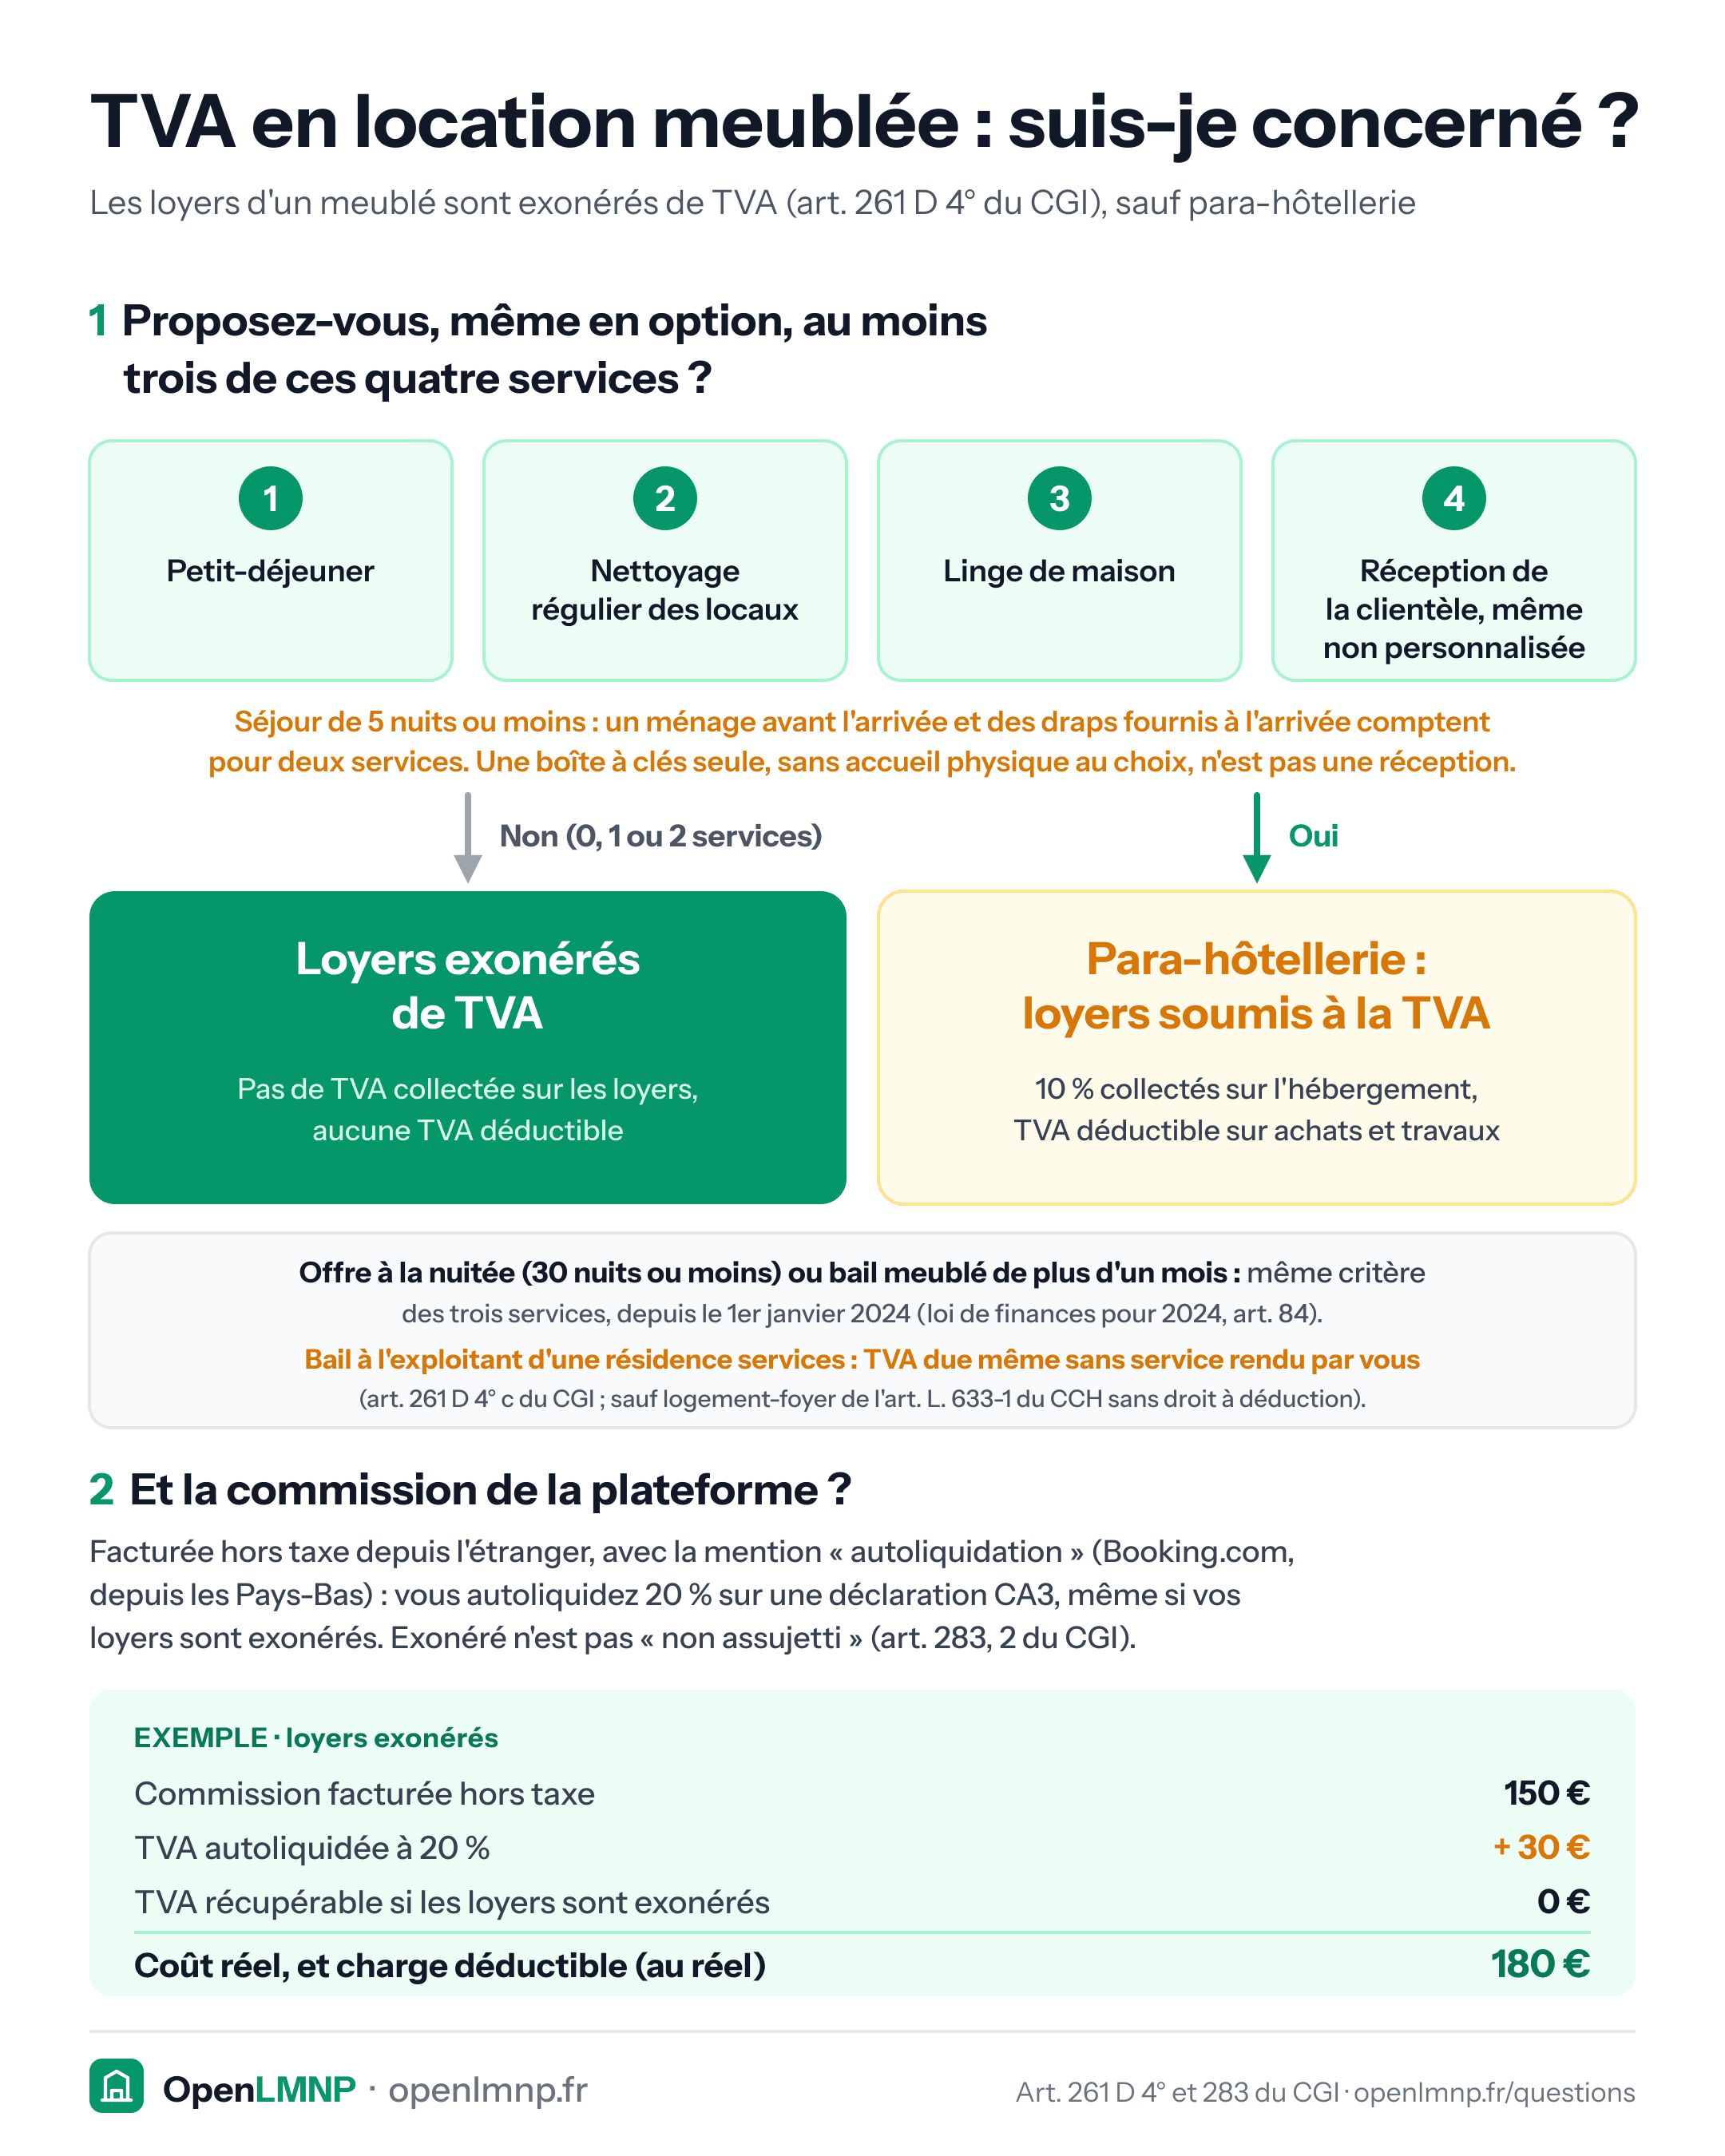
Arbre de décision sur la TVA d'une location meublée. Les loyers sont exonérés (art. 261 D 4° du CGI) sauf si au moins trois des quatre services para-hôteliers sont proposés, même en option : petit-déjeuner, nettoyage régulier des locaux, linge de maison, réception de la clientèle même non personnalisée. Pour un séjour de 5 nuits ou moins, un ménage avant l'arrivée et des draps fournis à l'arrivée comptent pour deux services ; une boîte à clés seule, sans accueil physique au choix, n'est pas une réception. Avec zéro, un ou deux services, loyers exonérés, sans TVA déductible ; avec trois ou quatre, TVA de 10 % collectée sur l'hébergement et TVA déductible sur les achats et travaux. Même critère pour une offre à la nuitée de 30 nuits ou moins ou un bail meublé de plus d'un mois, depuis la loi de finances pour 2024. Le bail consenti à l'exploitant d'une résidence services est soumis à la TVA même sans service rendu par le propriétaire (art. 261 D 4° c). Second volet : la commission facturée hors taxe depuis l'étranger avec la mention autoliquidation, comme celle de Booking.com, s'autoliquide à 20 % sur une CA3 même quand les loyers sont exonérés. Exemple : 150 € de commission, 30 € de TVA non récupérable, coût réel de 180 €, déductible au réel.
Statut et seuils

TVA en location meublée : suis-je concerné ?

Trois services sur quatre, simplement proposés, font basculer les loyers dans la TVA ; la commission d'une plateforme, facturée hors taxe depuis l'étranger, s'autoliquide même si vos loyers sont exonérés.

Expliqué dans Résidence services et Suis-je concerné par la TVA en location meublée ? (+1)

Agrandir Pinterest LinkedIn
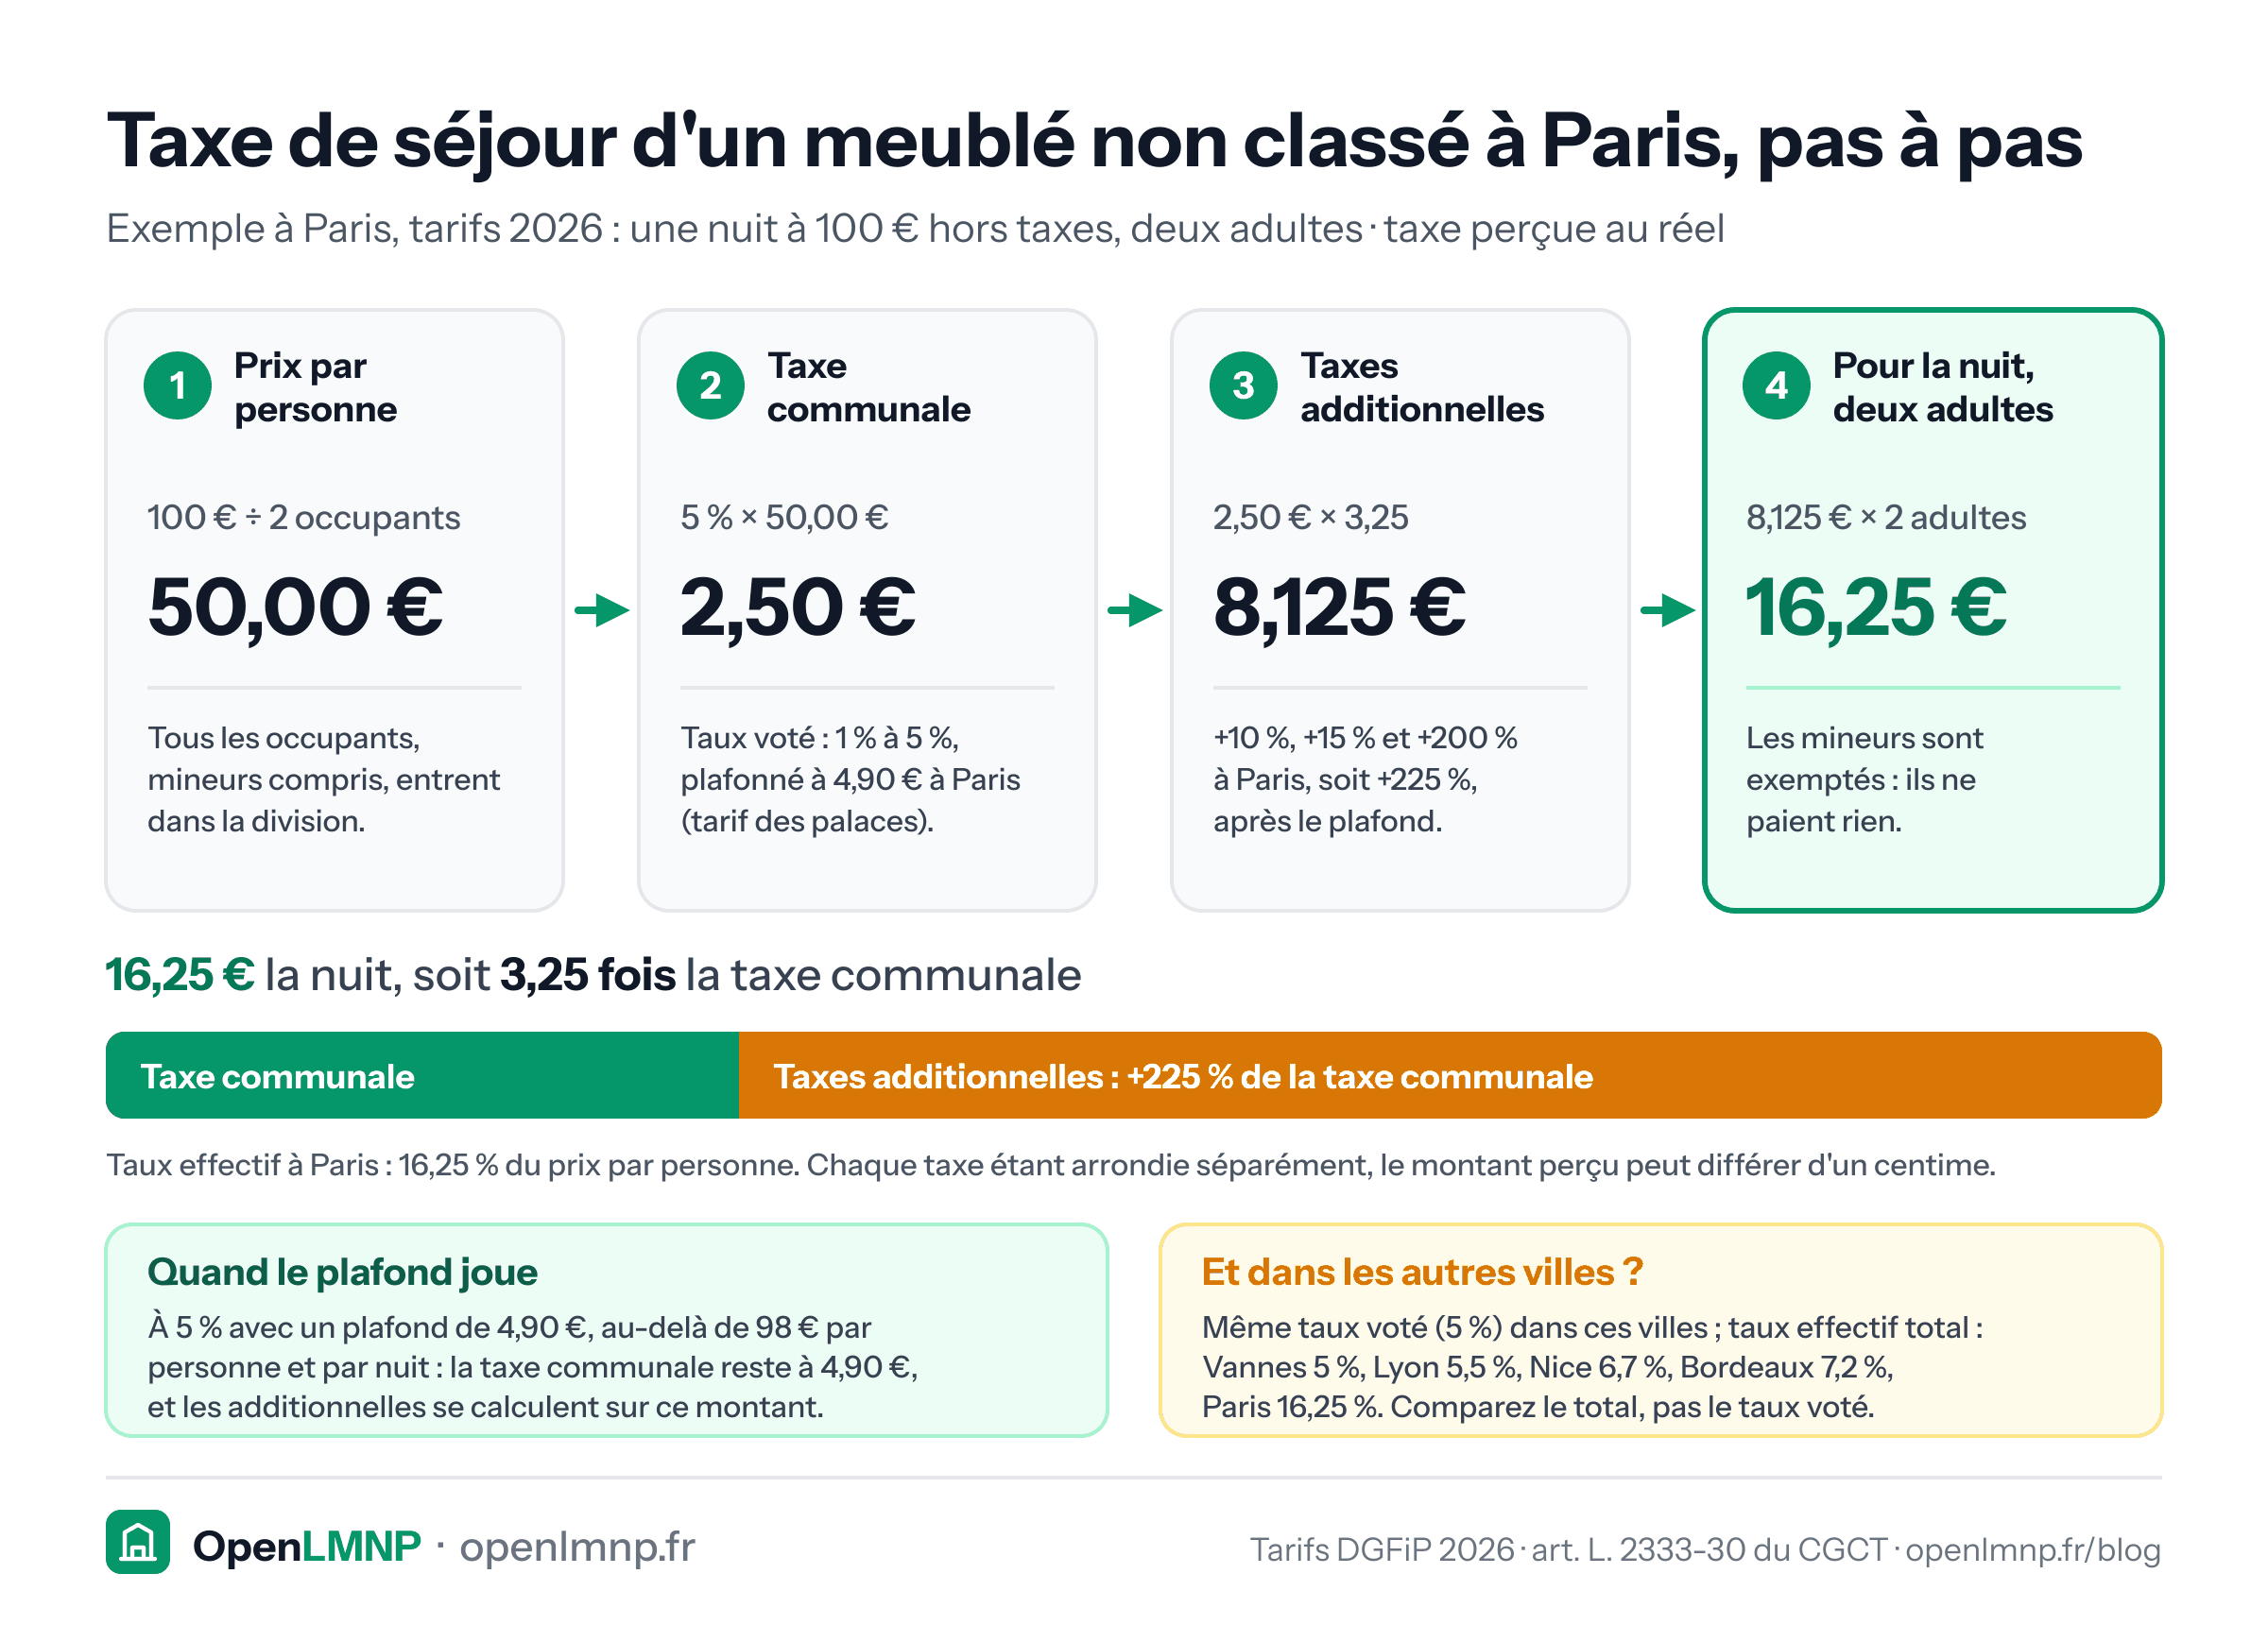
Calcul en quatre étapes de la taxe de séjour au réel d'un meublé non classé, exemple à Paris avec les tarifs 2026 : une nuit à 100 € hors taxes pour deux adultes. Étape 1, prix par personne : 100 € divisés par 2 occupants, soit 50,00 €, mineurs compris dans la division. Étape 2, taxe communale : 5 % de 50,00 €, soit 2,50 €, le taux voté allant de 1 % à 5 % et plafonné à Paris à 4,90 € (tarif des palaces). Étape 3, taxes additionnelles de 10 %, 15 % et 200 %, soit 225 % calculés après le plafond : 2,50 € multipliés par 3,25 donnent 8,125 €. Étape 4 : 8,125 € pour chacun des deux adultes, 16,25 € la nuit, les mineurs étant exemptés. La taxe due vaut 3,25 fois la taxe communale, un taux effectif de 16,25 % du prix par personne. Le plafond joue au-delà de 98 € par personne et par nuit. À taux voté identique de 5 %, le taux effectif est de 5 % à Vannes, 5,5 % à Lyon, 6,7 % à Nice, 7,2 % à Bordeaux et 16,25 % à Paris.
Plateformes

Taxe de séjour d'un meublé non classé : le calcul pas à pas

Du prix de la nuit à la taxe due, sur un meublé non classé : à Paris, les taxes additionnelles font plus que tripler la taxe communale. Tarifs DGFiP 2026.

Expliqué dans Taxe de séjour 2026 : comment la calculer, meublé classé ou non et Saisir ses revenus Booking et Abritel sans import CSV (+1)

Agrandir Pinterest LinkedIn
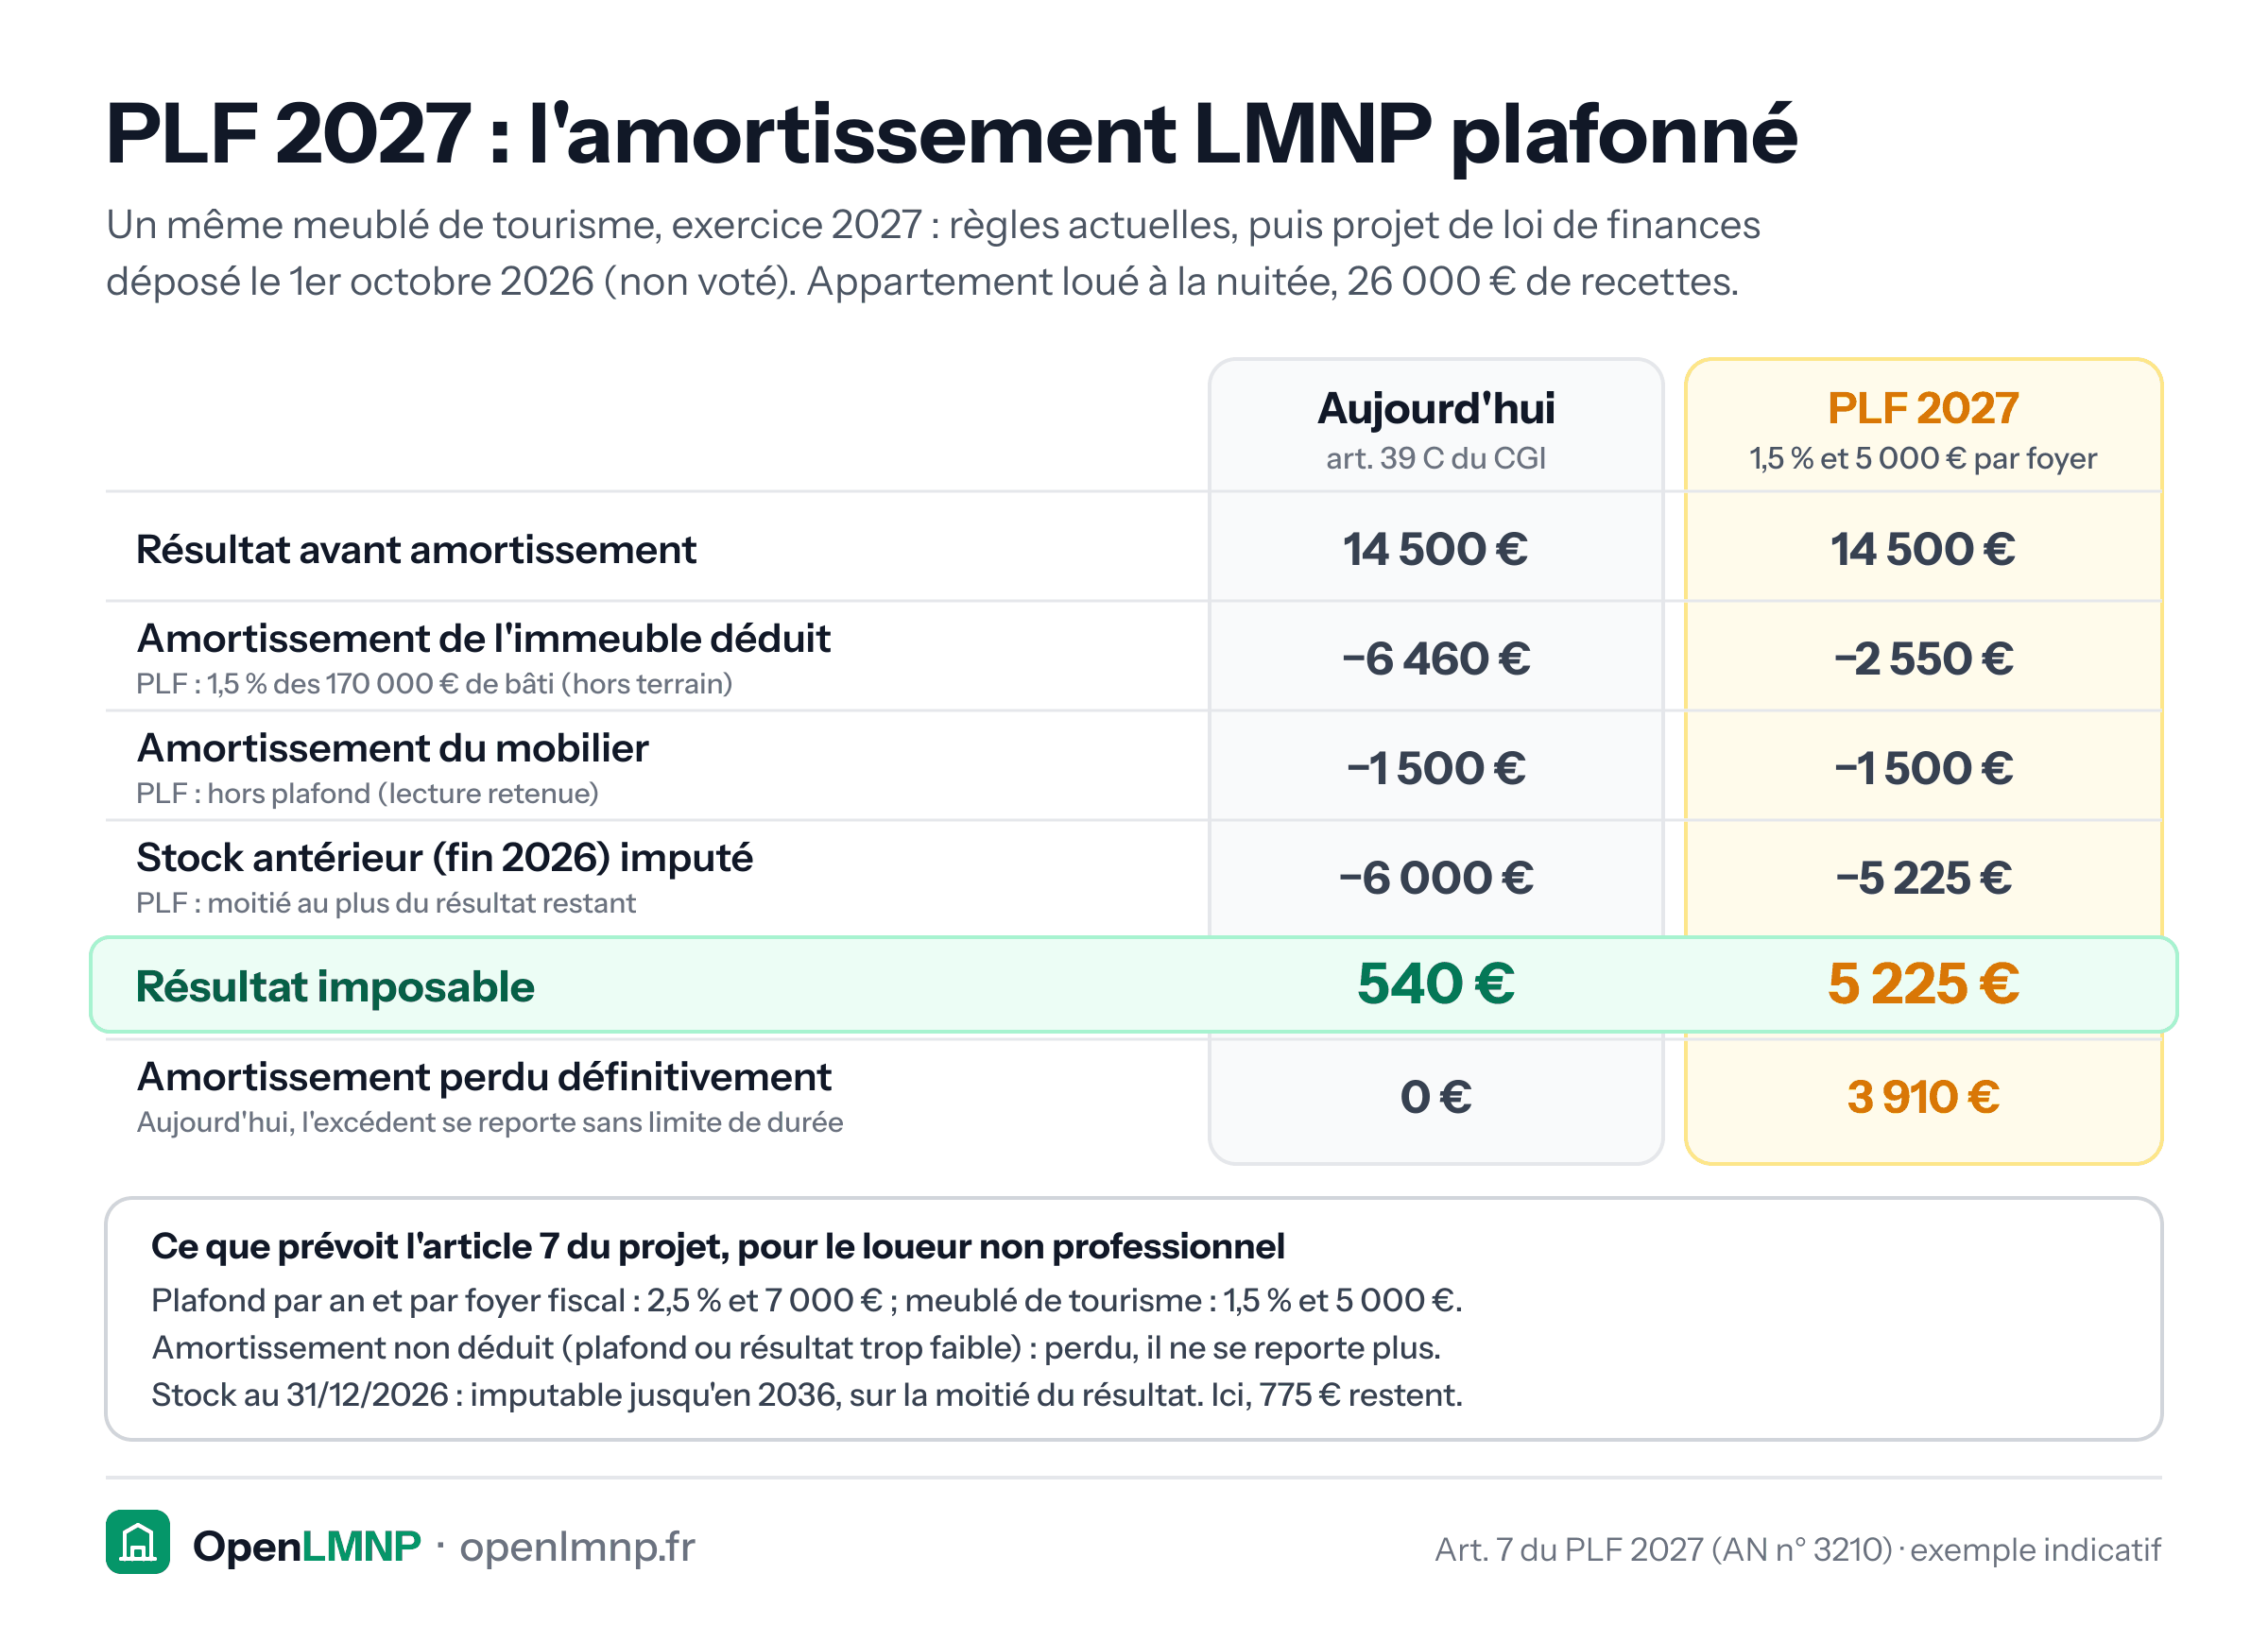
Tableau avant/après pour un meublé de tourisme loué à la nuitée, exercice 2027, 26 000 € de recettes. Résultat avant amortissement : 14 500 € dans les deux cas. Amortissement de l'immeuble déduit : 6 460 € aujourd'hui, 2 550 € avec le PLF 2027 (1,5 % des 170 000 € de bâti). Mobilier : 1 500 € dans les deux cas, hors plafond selon la lecture retenue. Stock d'amortissement de fin 2026 imputé : 6 000 € contre 5 225 €, limité à la moitié du résultat. Résultat imposable : 540 € aujourd'hui, 5 225 € avec le projet. Amortissement perdu définitivement : 0 € contre 3 910 €. Le projet plafonne l'amortissement à 2,5 % et 7 000 € par an et par foyer fiscal, 1,5 % et 5 000 € en meublé de tourisme, supprime le report de l'excédent et limite le stock antérieur à 2036.
Amortissement

PLF 2027 et LMNP : l'amortissement plafonné, ce qui changerait

Projet de loi de finances pour 2027 déposé le 1er octobre 2026, non voté. Exemple indicatif, lecture la plus défavorable sur la base du taux.

Expliqué dans PLF 2027 et LMNP : l'amortissement plafonné, ce qui changerait

Agrandir Pinterest LinkedIn
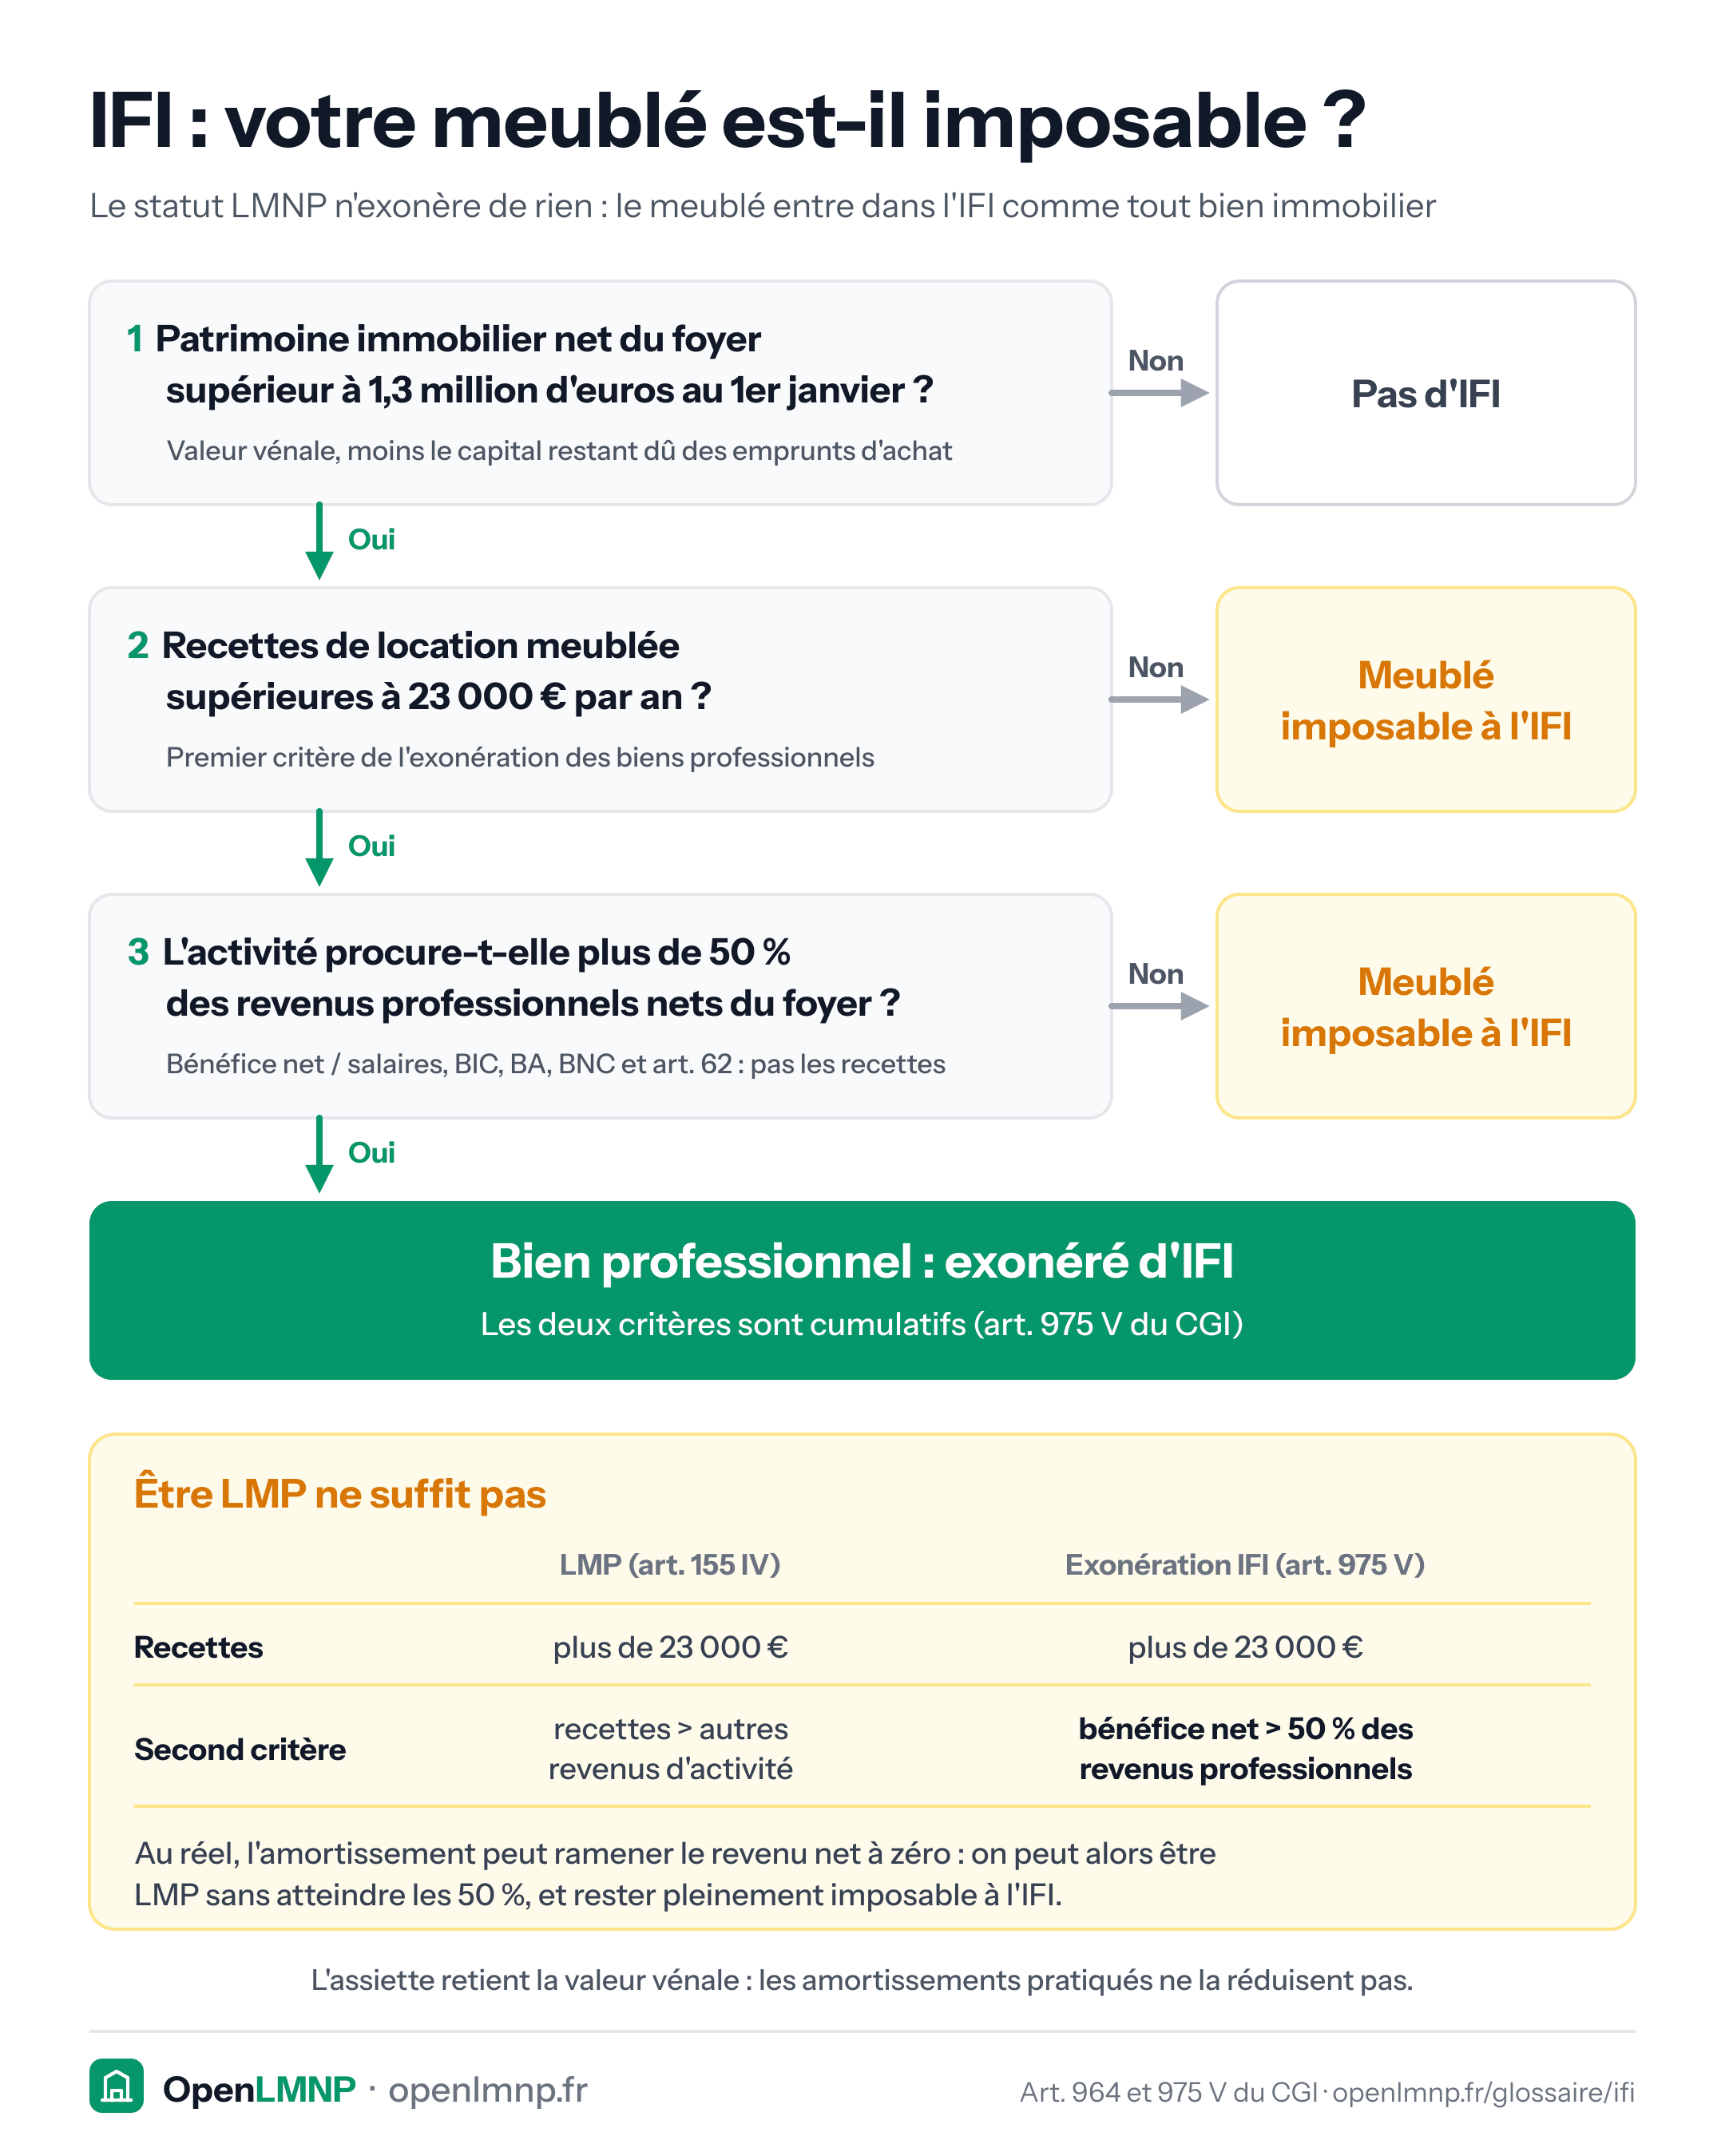
Arbre de décision en trois questions sur l'impôt sur la fortune immobilière d'un loueur en meublé. 1 : patrimoine immobilier net du foyer supérieur à 1,3 million d'euros au 1er janvier (valeur vénale moins le capital restant dû des emprunts) ; sinon, pas d'IFI. 2 : recettes de location meublée supérieures à 23 000 € par an ; sinon, le meublé est imposable. 3 : le bénéfice net de l'activité dépasse 50 % des revenus professionnels du foyer (salaires, BIC, BA, BNC, revenus de l'article 62) ; sinon, imposable. Si oui aux deux critères, bien professionnel exonéré (art. 975 V du CGI). Un tableau oppose ce critère à celui du LMP (recettes, et non bénéfice net, supérieures aux autres revenus d'activité) : au réel, l'amortissement peut ramener le revenu net à zéro, et un LMP rester imposable. Les amortissements ne réduisent pas l'assiette.
Statut et seuils

IFI et LMNP : votre meublé est-il imposable ?

Le statut LMNP n'exonère pas d'IFI ; seul le bien professionnel en sort, sur un critère qui n'est pas celui du LMP.

Expliqué dans IFI (impôt sur la fortune immobilière) et Le LMNP entre-t-il dans l'IFI ?

Agrandir Pinterest LinkedIn
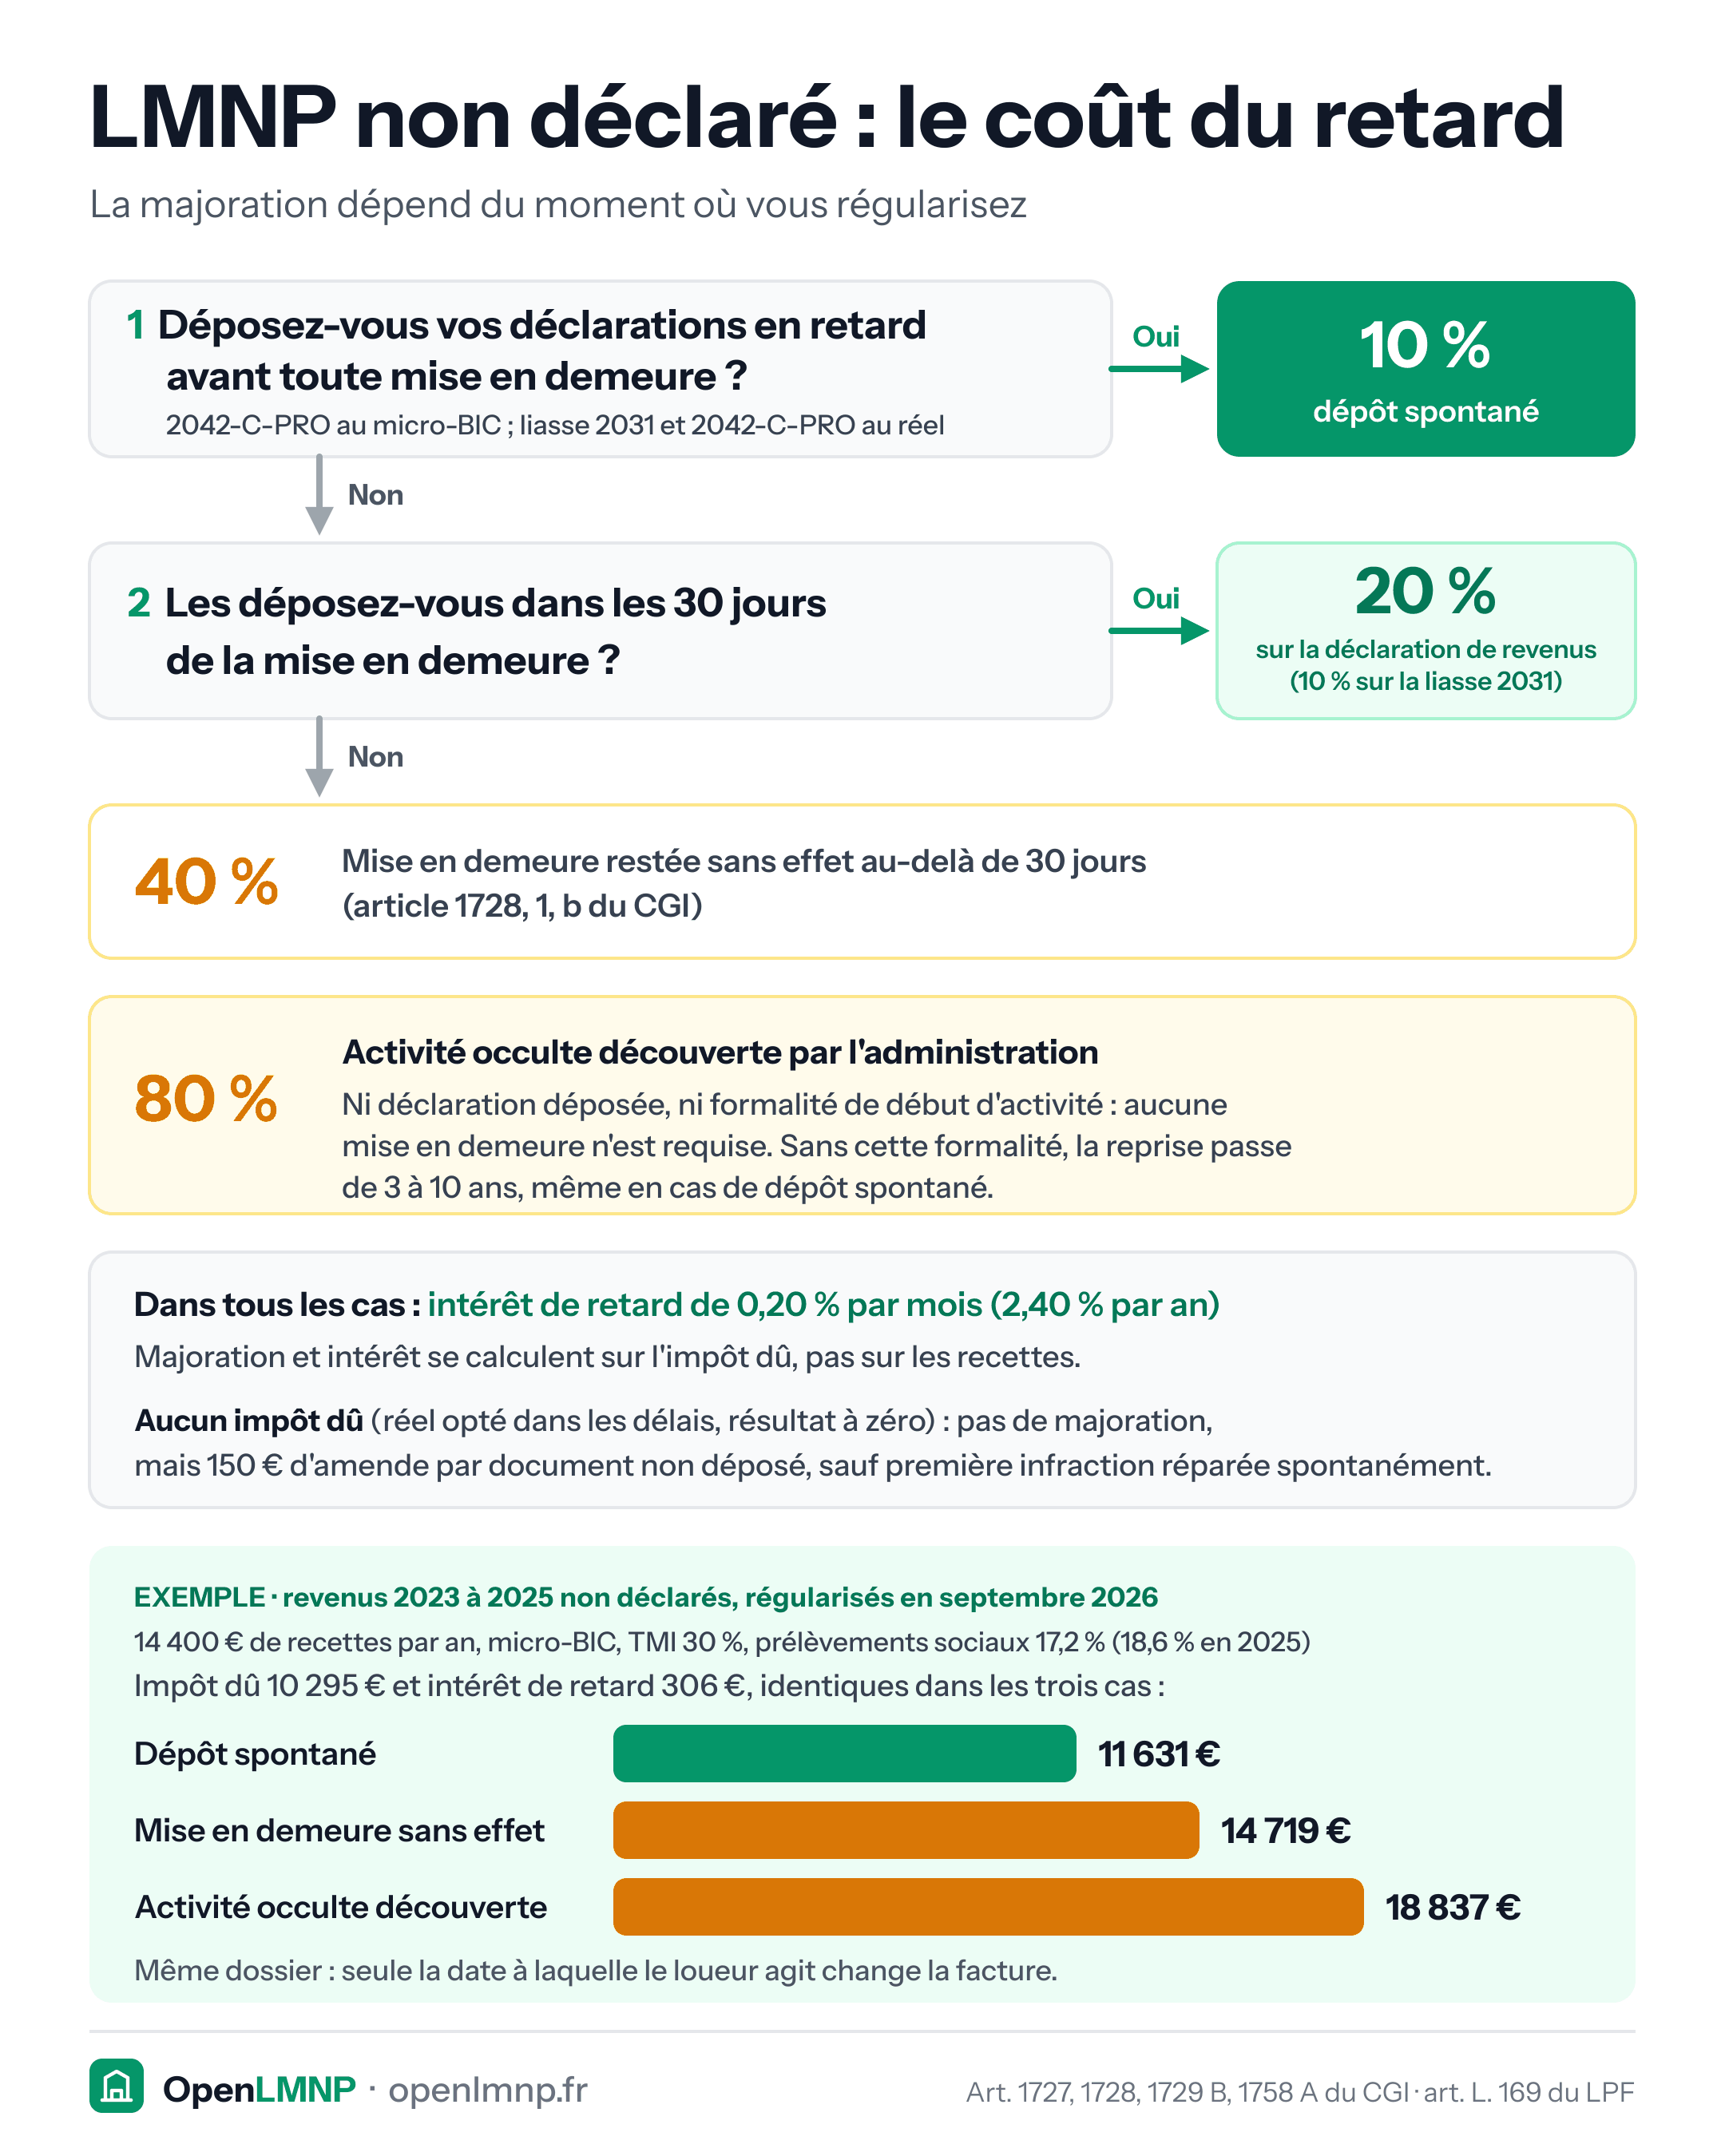
Arbre de décision des majorations pour une location meublée non déclarée. Dépôt des déclarations en retard (2042-C-PRO au micro-BIC ; liasse 2031 et 2042-C-PRO au réel) avant toute mise en demeure : majoration de 10 %. Dépôt dans les 30 jours d'une mise en demeure : 20 % sur la déclaration de revenus 2042 (10 % sur la liasse 2031). Mise en demeure restée sans effet au-delà de 30 jours : 40 %. Activité occulte découverte par l'administration, sans déclaration ni formalité de début d'activité : 80 %. Sans cette formalité, la reprise porte sur 10 ans au lieu de 3, même en cas de dépôt spontané. Dans tous les cas, intérêt de retard de 0,20 % par mois, calculé sur l'impôt dû et non sur les recettes ; sans impôt dû (régime réel opté dans les délais, résultat ramené à zéro), amende de 150 € par document non déposé, sauf première infraction réparée spontanément. Exemple : revenus 2023 à 2025 régularisés en septembre 2026, 14 400 € de recettes par an au micro-BIC, TMI de 30 %, prélèvements sociaux de 17,2 % (18,6 % en 2025), impôt dû de 10 295 € et intérêt de 306 € : 11 631 € en dépôt spontané, 14 719 € après mise en demeure sans effet, 18 837 € pour une activité occulte découverte.
Déclarer

LMNP non déclaré : ce que coûte la régularisation

Majoration de 10, 20, 40 ou 80 % selon le moment de la régularisation, plus l'intérêt de retard. Exemple indicatif sur trois exercices, régularisation en septembre 2026.

Expliqué dans Que faire si j'ai oublié de déclarer mon LMNP ?

Agrandir Pinterest LinkedIn
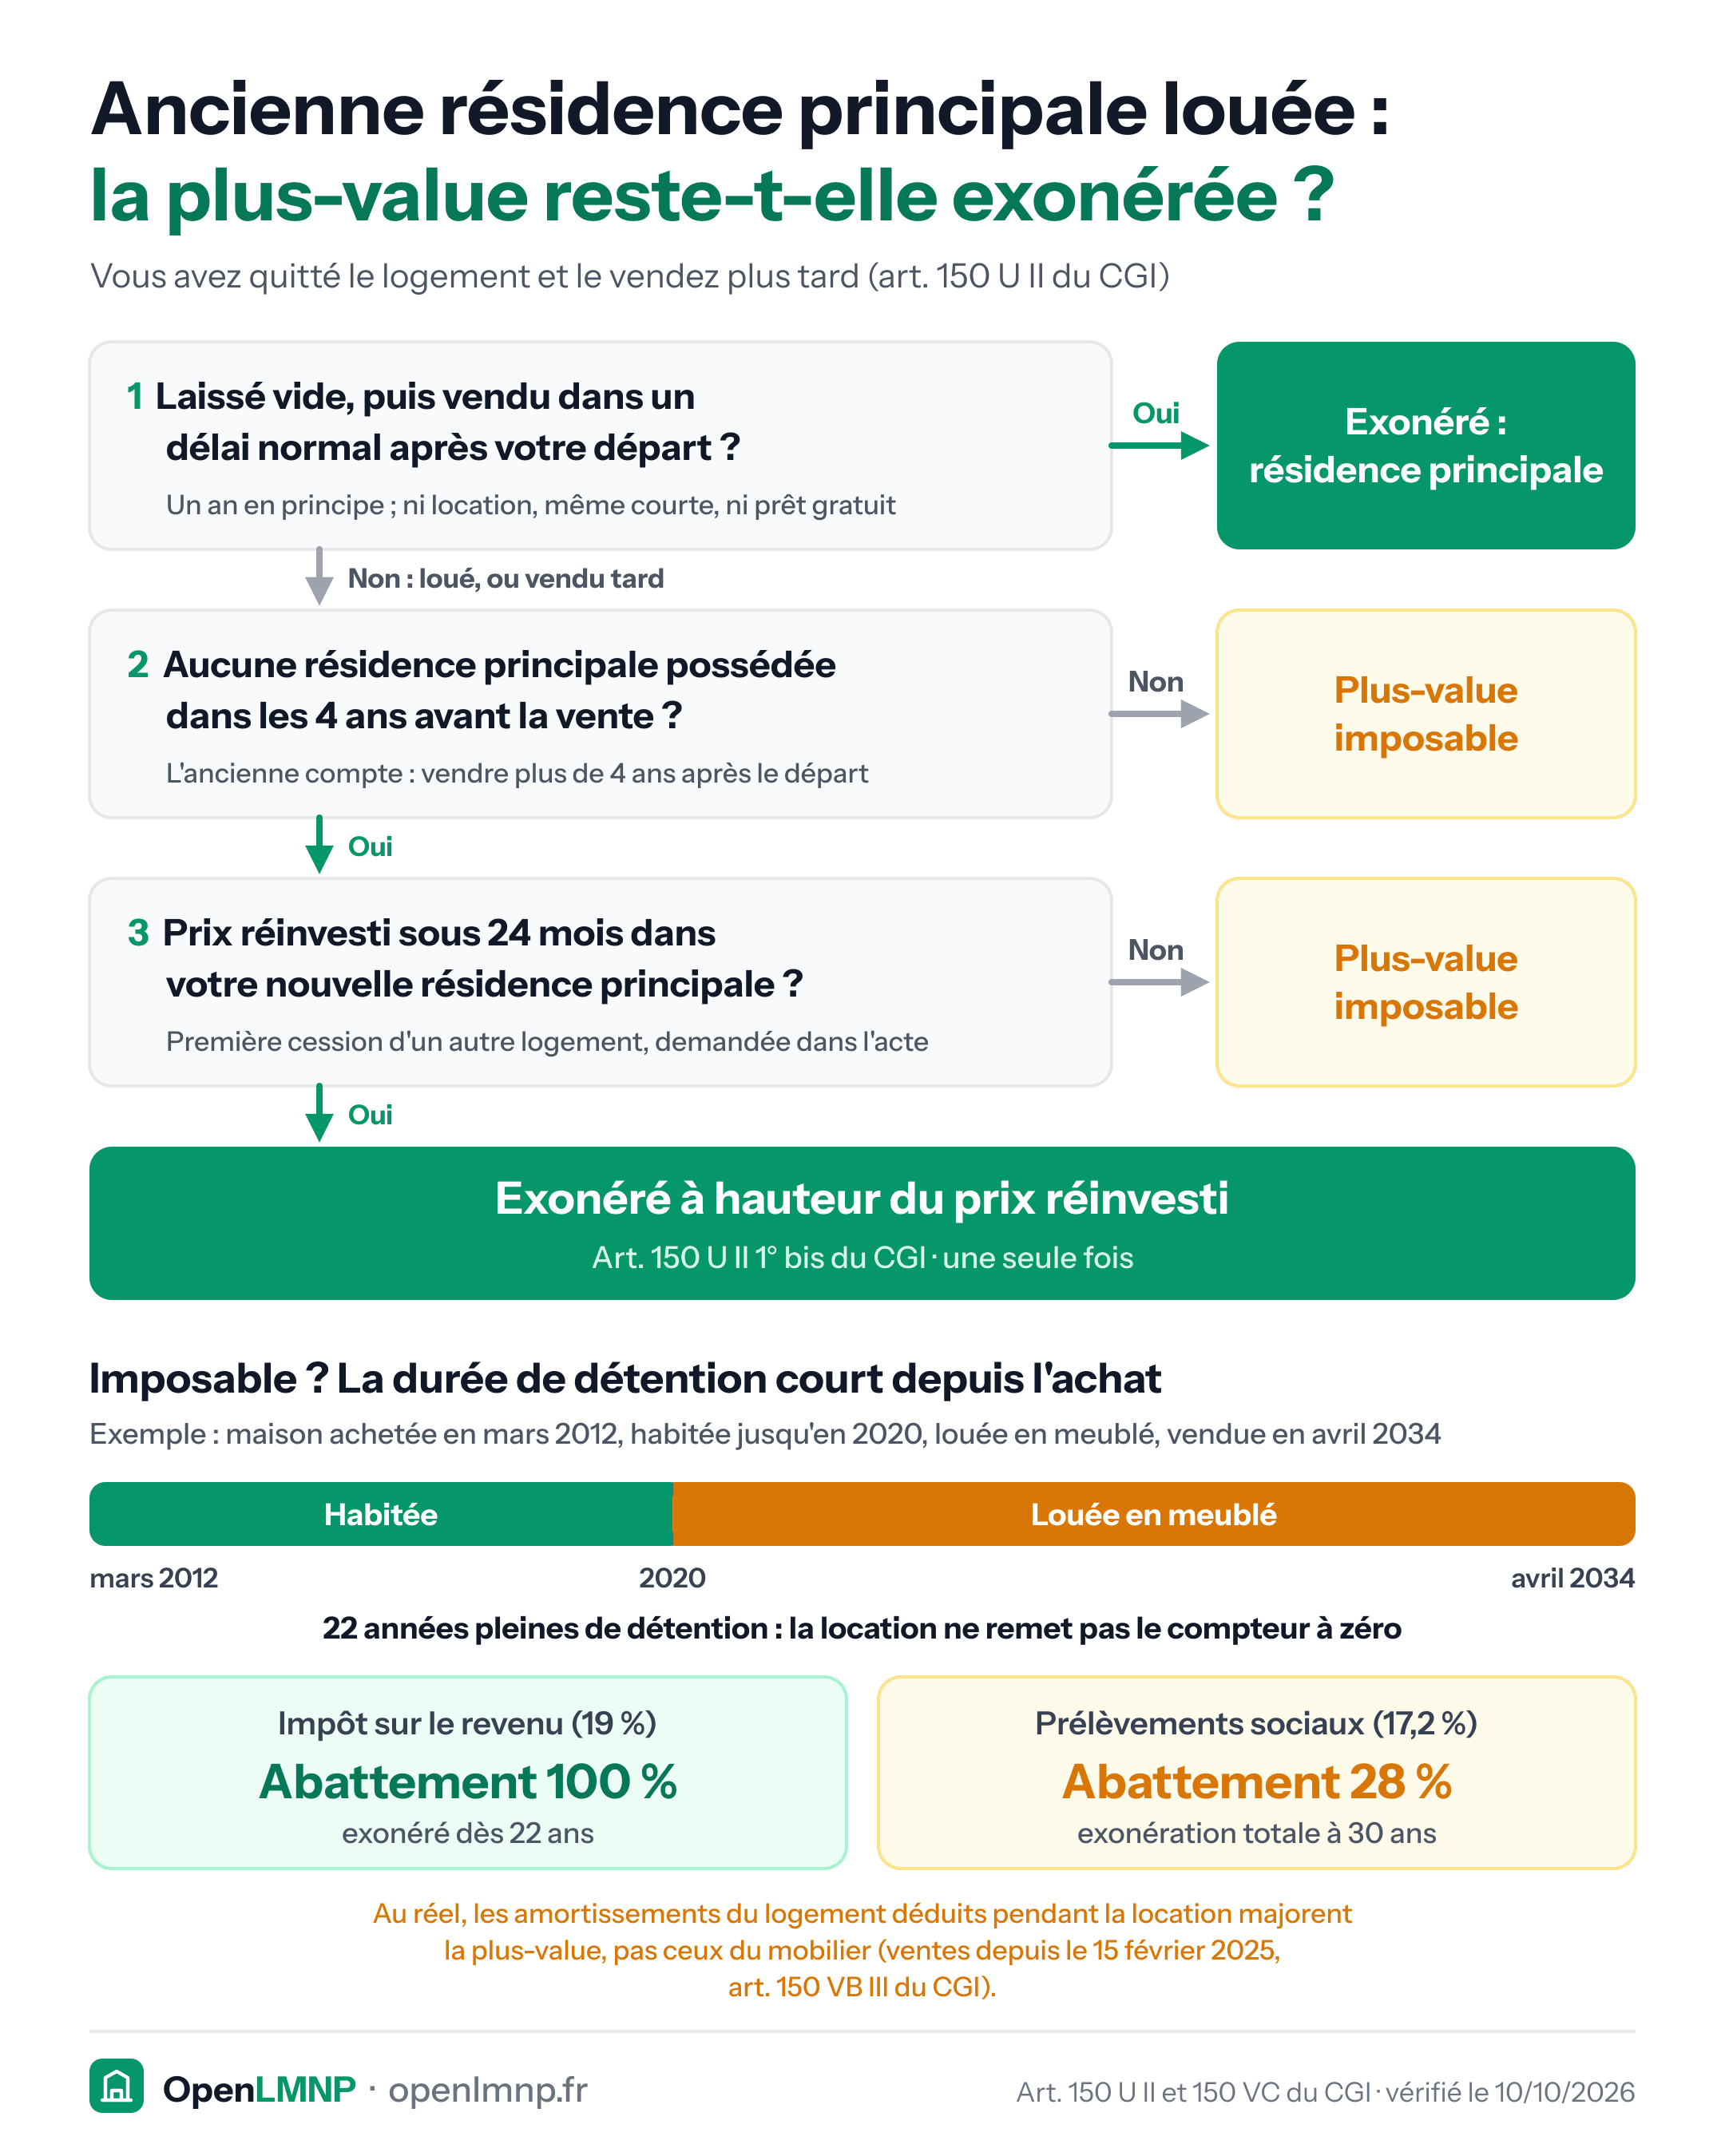
Arbre de décision pour la vente d'un logement qui fut la résidence principale. Question 1 : laissé vide puis vendu dans un délai normal après le départ, un an en principe, sans location même courte ni prêt gratuit ? Si oui, exonération de résidence principale. Sinon, question 2 : aucune résidence principale possédée dans les 4 ans avant la vente, l'ancienne comptant, donc vente plus de 4 ans après le départ ? Si non, plus-value imposable. Question 3 : prix réinvesti sous 24 mois dans la nouvelle résidence principale, première cession demandée dans l'acte ? Si oui, exonération à hauteur du prix réinvesti, une seule fois (art. 150 U II 1° bis du CGI). Si la plus-value est imposable, la durée de détention court depuis l'achat : maison achetée en mars 2012, habitée jusqu'en 2020, louée en meublé, vendue en avril 2034, soit 22 années pleines. Impôt sur le revenu de 19 % : abattement de 100 %, exonéré dès 22 ans. Prélèvements sociaux de 17,2 % : abattement de 28 %, exonération totale à 30 ans. Au réel, les amortissements du logement déduits pendant la location majorent la plus-value, pas ceux du mobilier, pour les ventes depuis le 15 février 2025 (art. 150 VB III du CGI).
Revente

Ancienne résidence principale louée : la plus-value reste-t-elle exonérée ?

Louer, même quelques semaines, fait perdre l'exonération de la résidence principale ; reste le remploi après quatre ans. La durée de détention court depuis l'achat. Exemple indicatif, barème en vigueur en octobre 2026.

Expliqué dans Louer son ancienne résidence principale : en meublé ou en nu, quel régime fiscal choisir ? et Louer son ancienne résidence principale en meublé fait-il perdre l'exonération de plus-value ?

Agrandir Pinterest LinkedIn
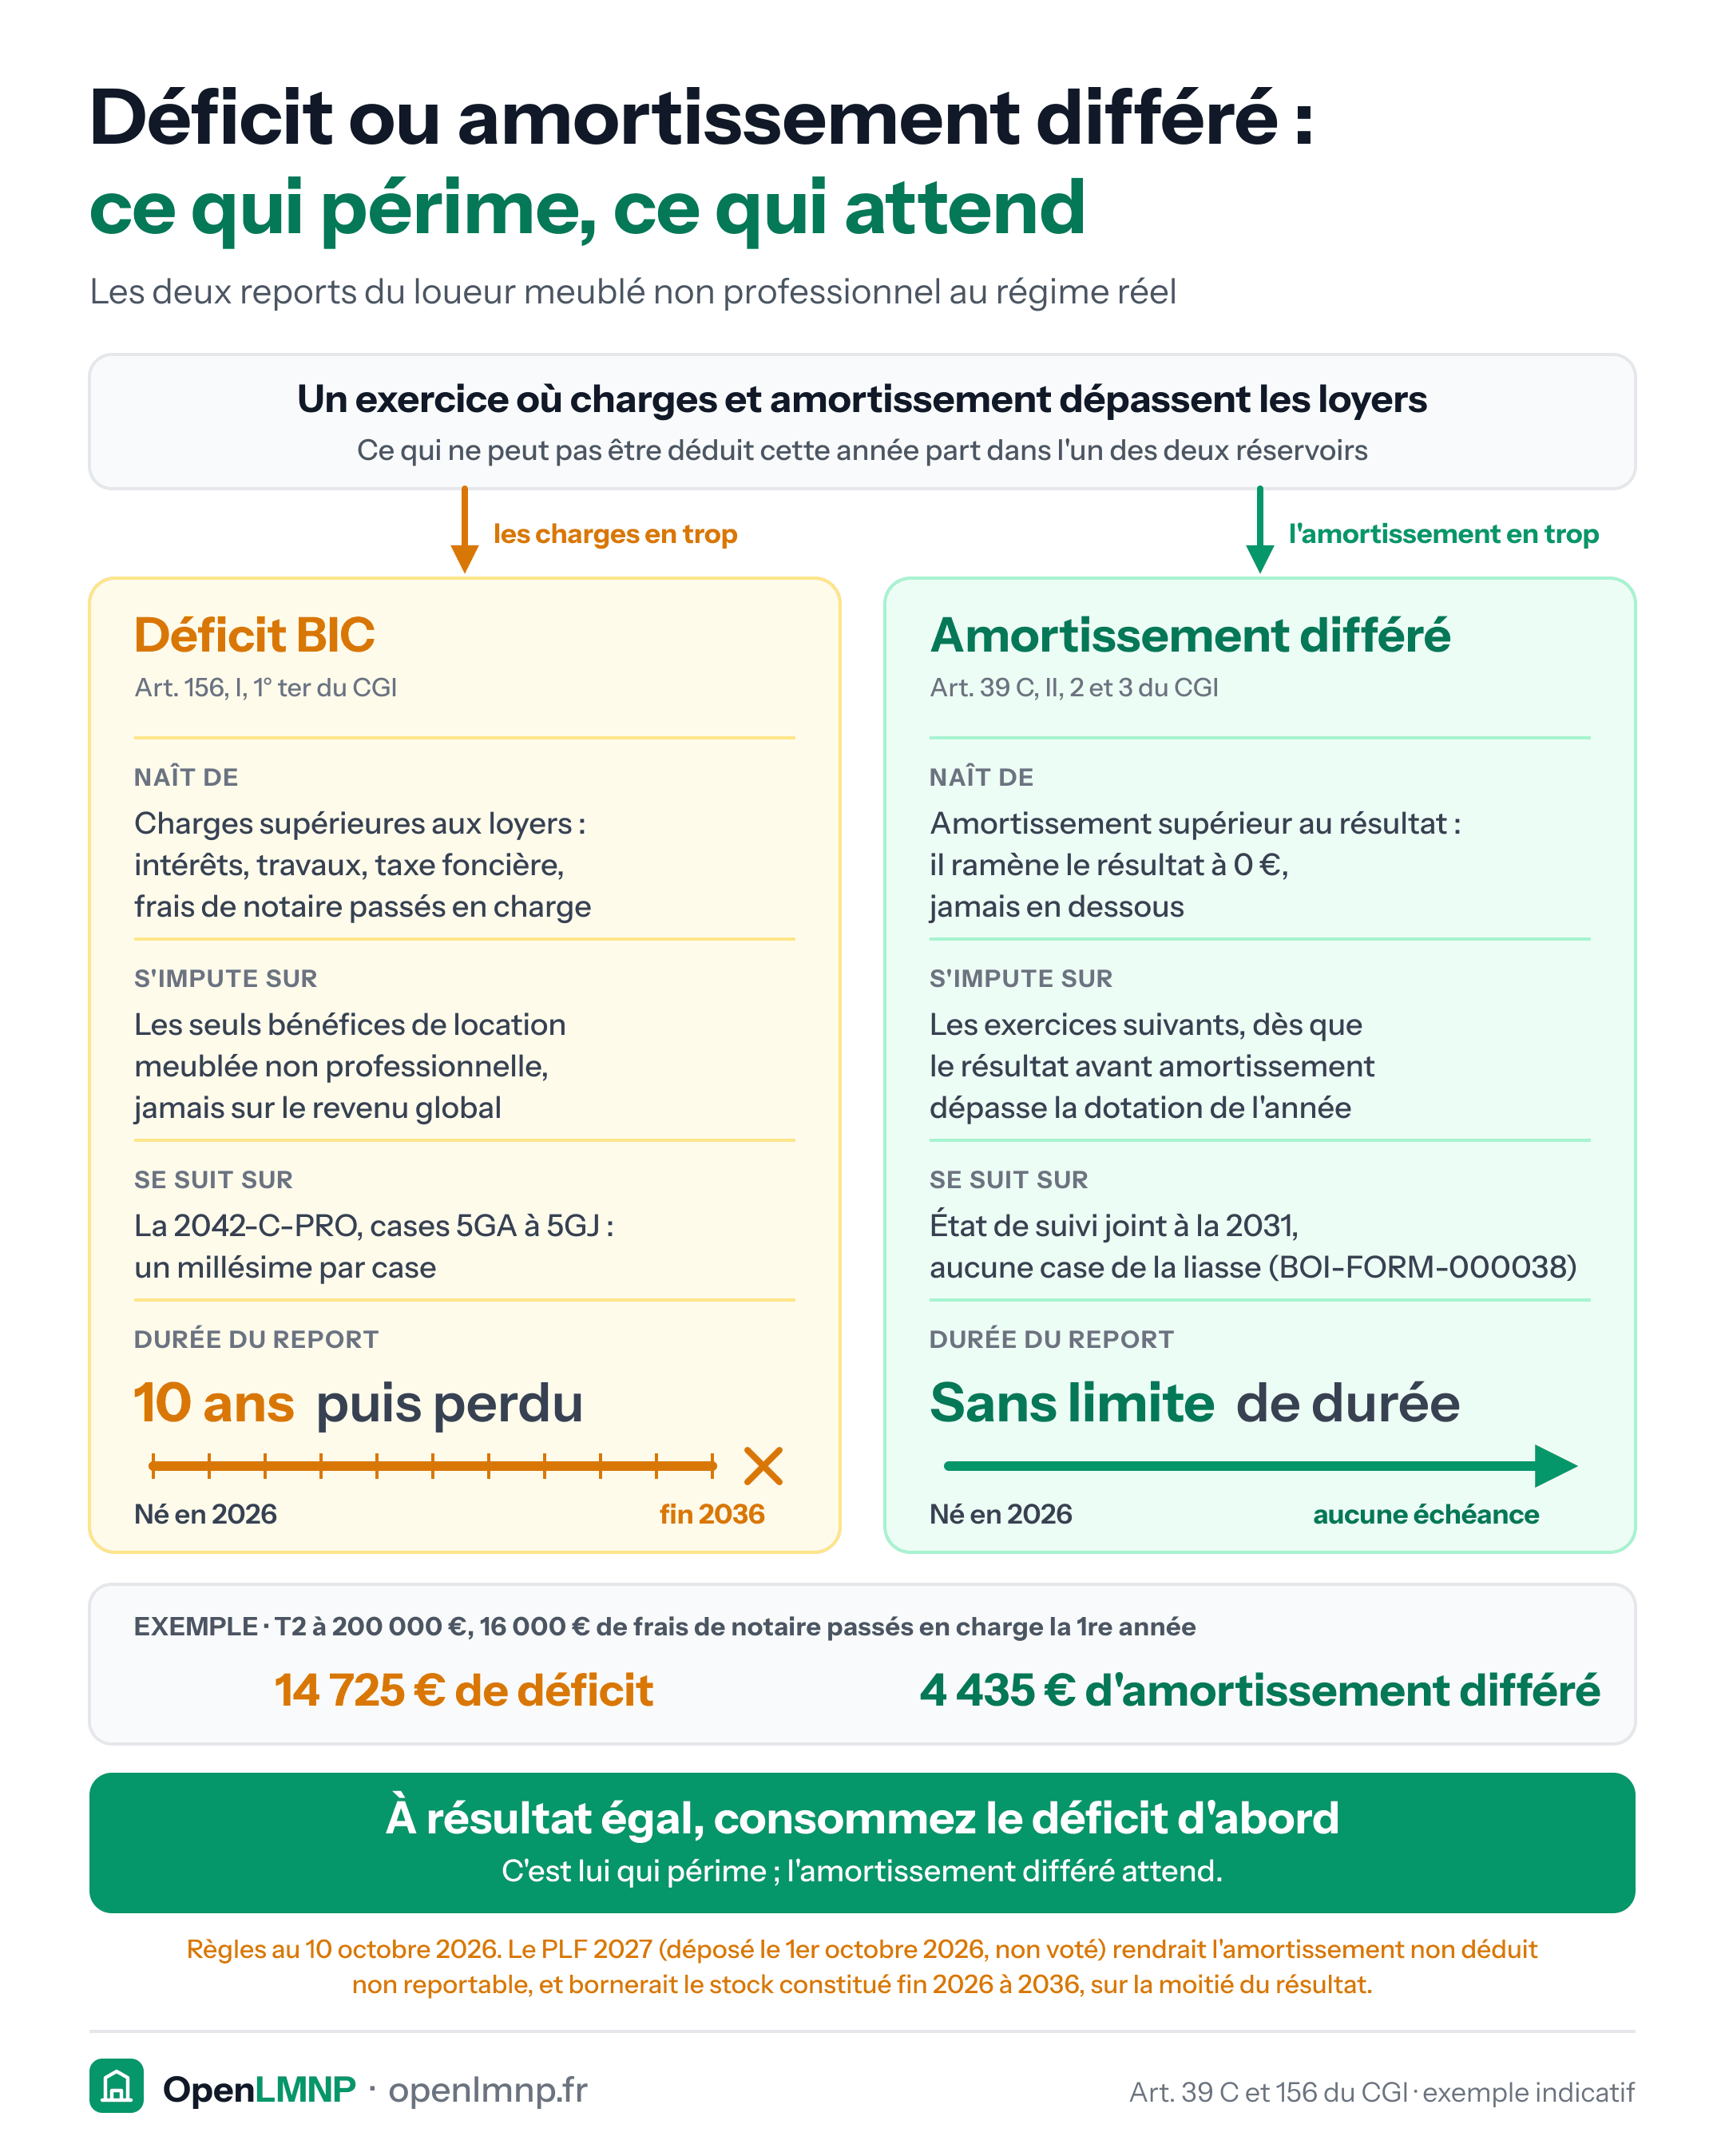
Schéma en deux colonnes des reports du loueur meublé non professionnel au régime réel. Un exercice où charges et amortissement dépassent les loyers alimente deux réservoirs. À gauche, le déficit BIC (art. 156, I, 1° ter du CGI) : il naît des charges (intérêts, travaux, taxe foncière, frais de notaire passés en charge), ne s'impute que sur les bénéfices de location meublée non professionnelle, jamais sur le revenu global, se suit sur la 2042-C-PRO en cases 5GA à 5GJ, et se perd au bout de dix ans : né en 2026, perdu fin 2036. À droite, l'amortissement différé (art. 39 C, II, 2 et 3 du CGI) : l'amortissement ramène le résultat à zéro, jamais en dessous, et l'excédent se reporte sans limite de durée, suivi sur un état joint à la déclaration 2031 (modèle BOI-FORM-000038), aucune case de la liasse ne le portant. Exemple : T2 à 200 000 € avec 16 000 € de frais de notaire passés en charge la première année, 14 725 € de déficit et 4 458 € d'amortissement différé. Conclusion : à résultat égal, consommer le déficit d'abord. Mention du PLF 2027, non voté, qui rendrait l'amortissement non déduit non reportable et bornerait le stock de fin 2026 à 2036.
Déclarer

Déficit LMNP ou amortissement différé : ce qui périme, ce qui attend

Le déficit périme au bout de dix ans, l'amortissement différé attend : à résultat égal, le déficit se consomme d'abord. Règles au 10 octobre 2026, exemple indicatif.

Expliqué dans Amortissement différé et Déficit reportable (+2)

Agrandir Pinterest LinkedIn
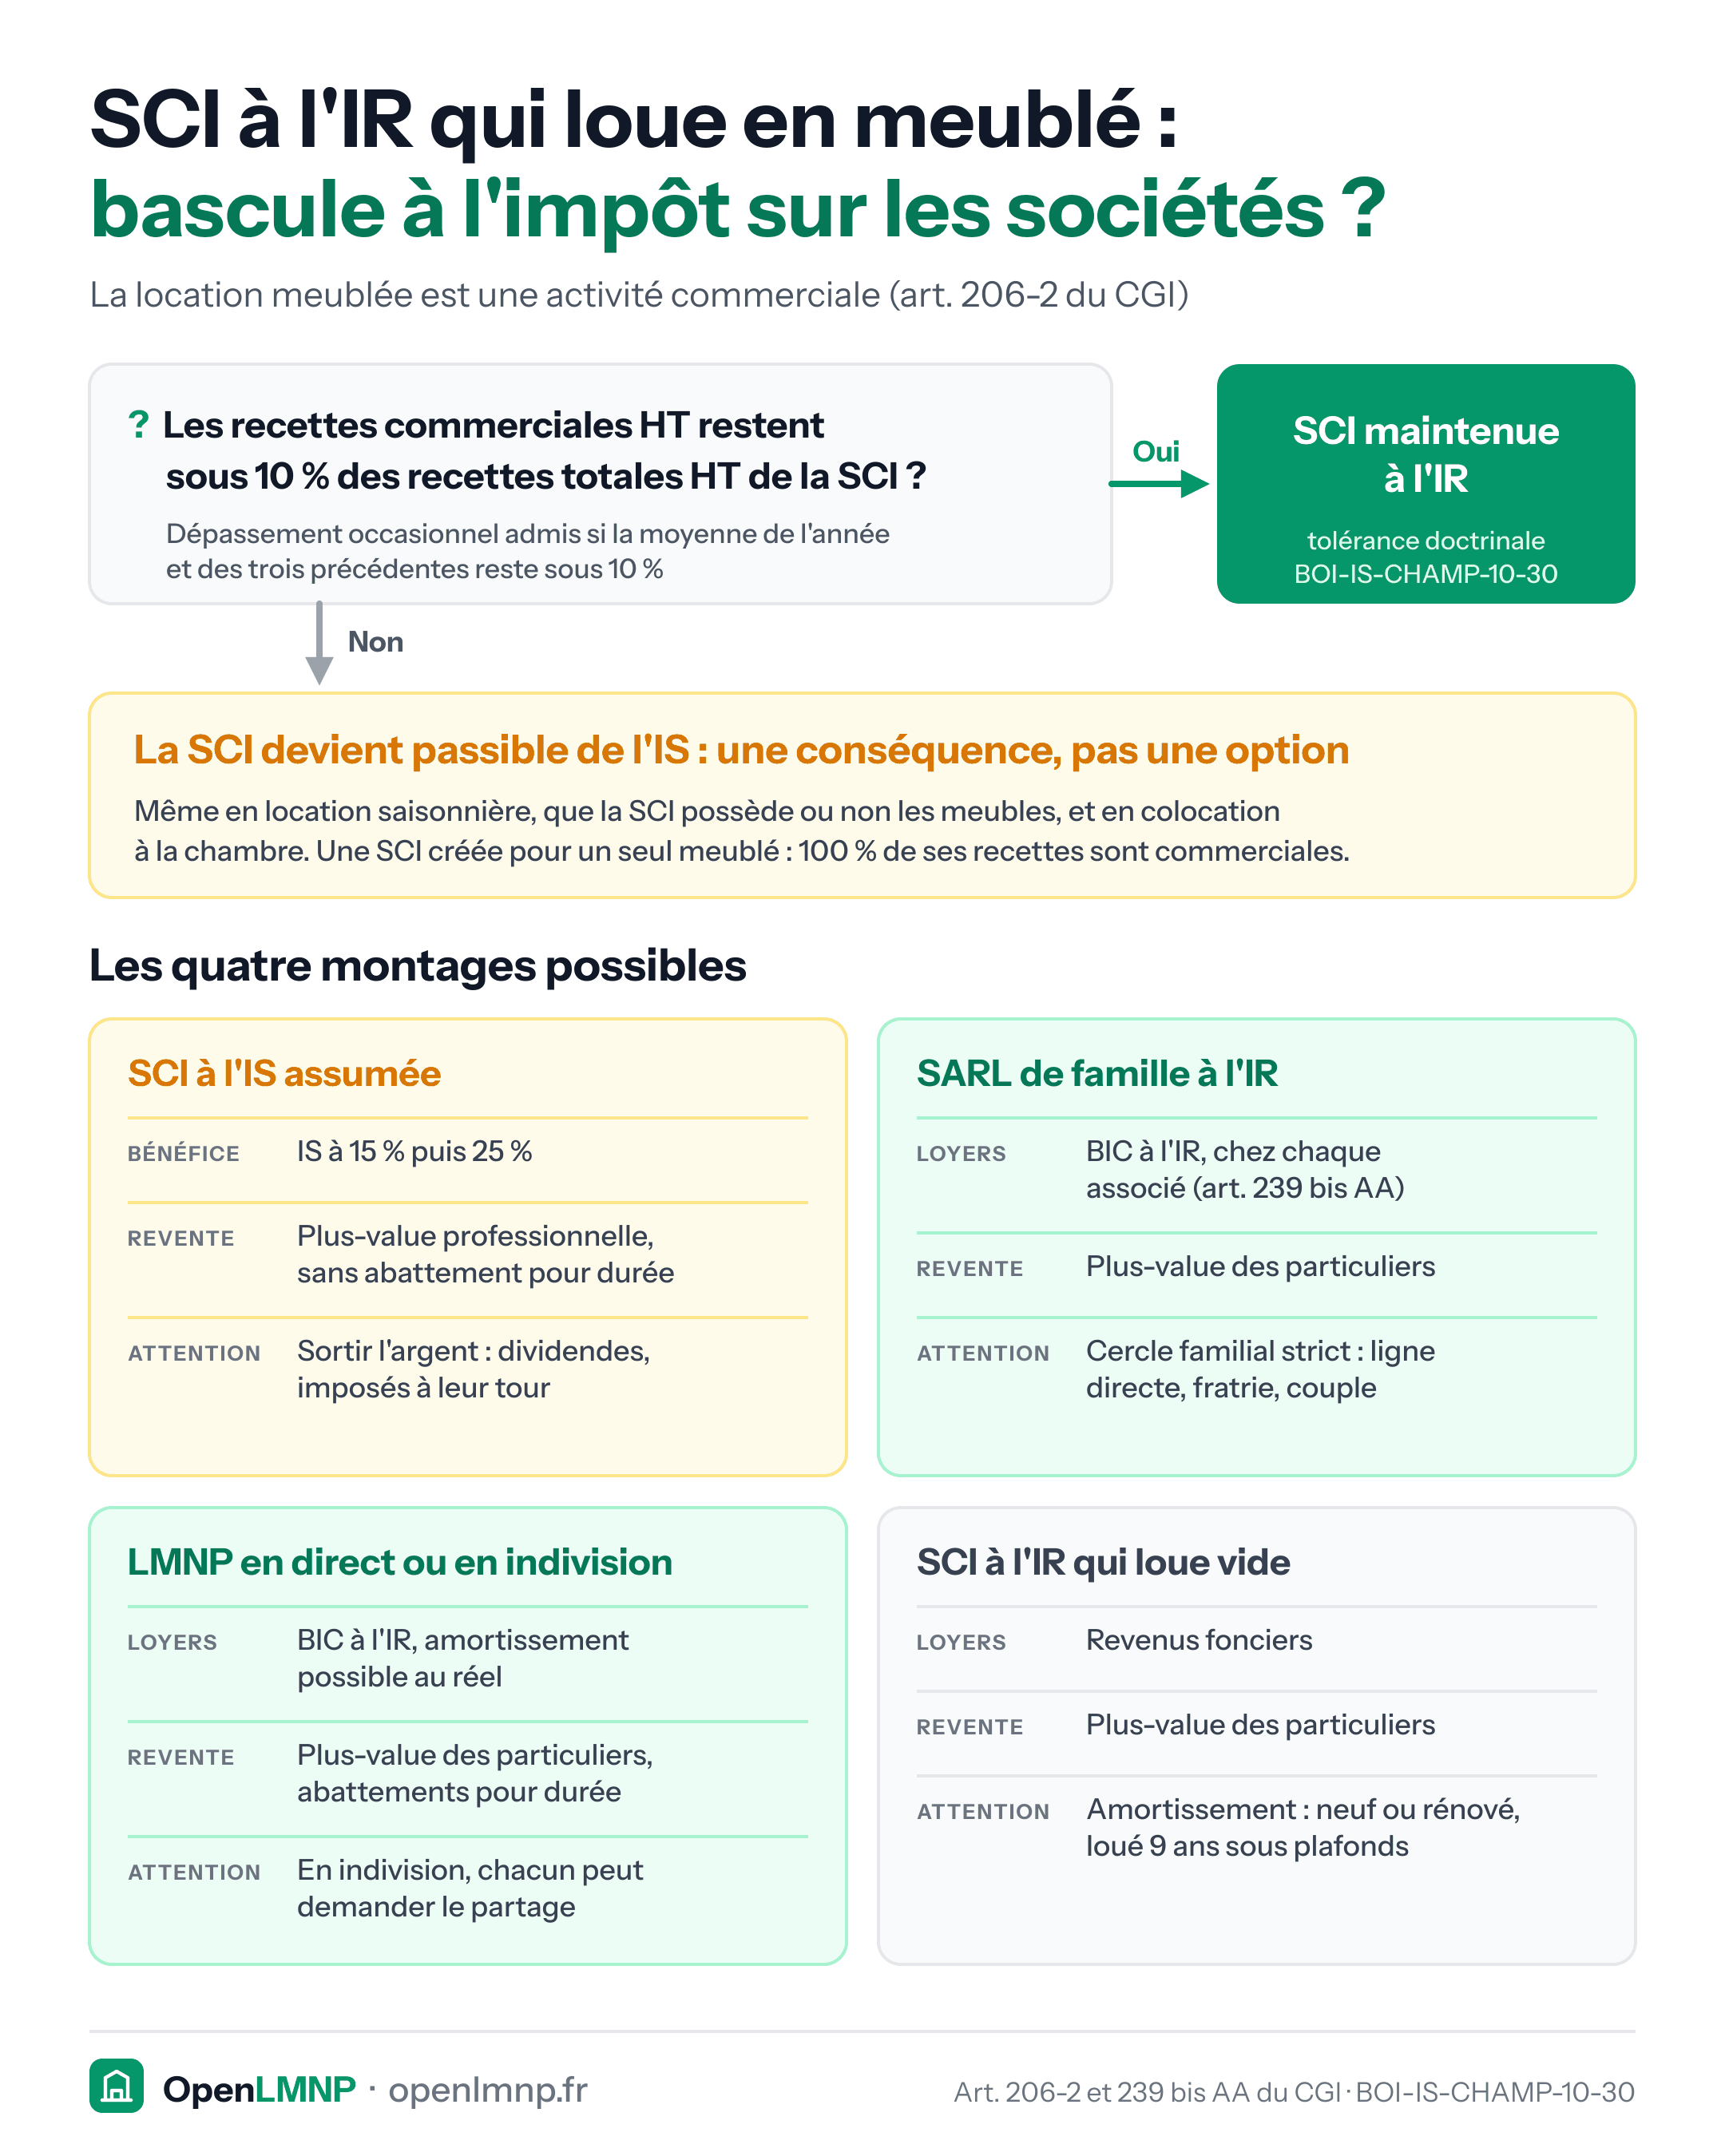
Arbre de décision pour une SCI à l'impôt sur le revenu qui loue en meublé, activité commerciale (art. 206-2 du CGI). Question : les recettes commerciales hors taxes restent-elles sous 10 % des recettes totales hors taxes de la société, un dépassement occasionnel étant admis si la moyenne de l'année et des trois précédentes reste sous 10 % ? Si oui, la SCI reste à l'IR par tolérance doctrinale (BOI-IS-CHAMP-10-30). Sinon, elle devient passible de l'IS, même en location saisonnière, qu'elle possède ou non les meubles, et en colocation à la chambre ; une SCI créée pour un seul meublé a 100 % de recettes commerciales. Quatre montages possibles : SCI à l'IS assumée, bénéfice imposé à 15 % puis 25 %, plus-value professionnelle sans abattement pour durée, dividendes imposés ; SARL de famille à l'IR, BIC chez chaque associé, plus-value des particuliers, cercle familial strict (art. 239 bis AA) ; LMNP en direct ou en indivision, BIC à l'IR avec amortissement possible au réel, plus-value des particuliers avec abattements, partage possible en indivision ; SCI à l'IR qui loue vide, revenus fonciers, amortissement réservé au neuf ou rénové loué neuf ans sous plafonds.
Statut et seuils

SCI à l'IR qui loue en meublé : bascule à l'IS ?

Une SCI à l'IR qui loue en meublé passe à l'IS, sauf recettes commerciales sous 10 % de ses recettes totales. Les quatre montages possibles, règles en vigueur en octobre 2026.

Expliqué dans SARL de famille et SCI (société civile immobilière) (+1)

Agrandir Pinterest LinkedIn
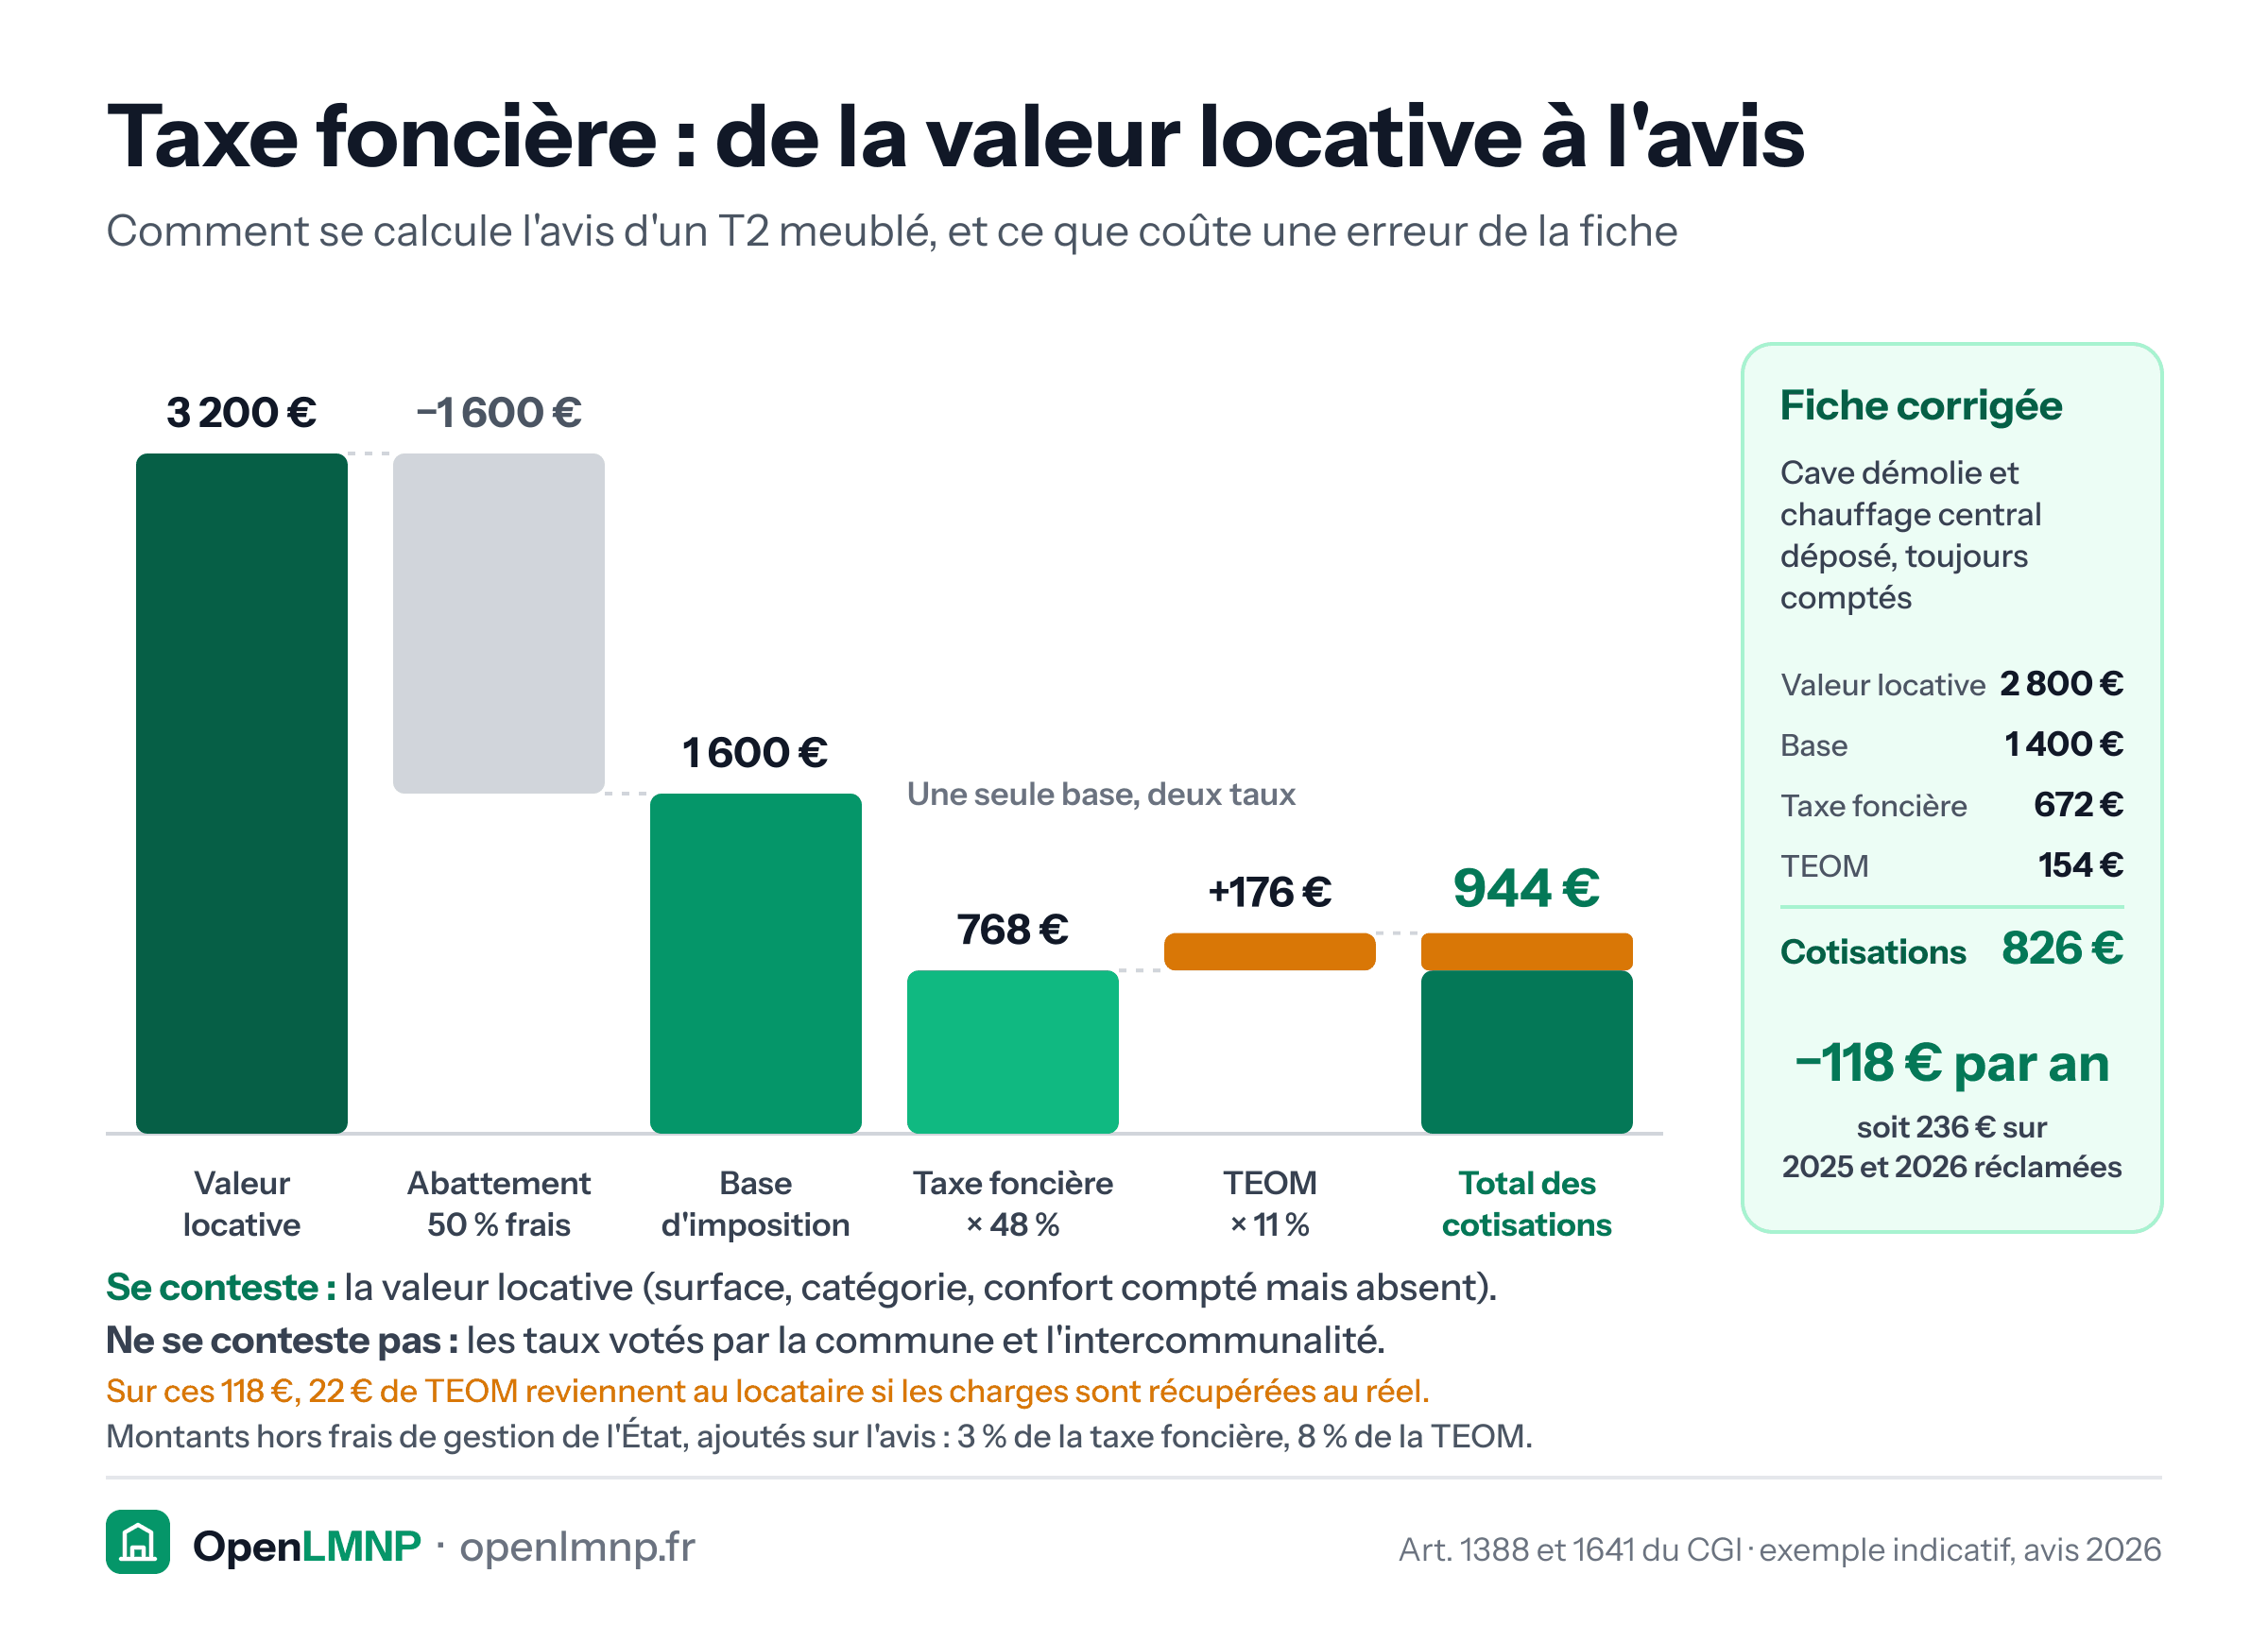
Graphique en cascade du calcul de l'avis de taxe foncière d'un T2 meublé. La valeur locative cadastrale de 3 200 € est réduite de l'abattement de 50 % pour frais (moins 1 600 €), ce qui donne une base d'imposition de 1 600 €. Cette même base est multipliée par le taux cumulé de taxe foncière de 48 %, soit 768 €, et par le taux de taxe d'enlèvement des ordures ménagères de 11 %, soit 176 € : 944 € de cotisations. Encadré : une cave démolie et un chauffage central déposé, toujours comptés, une fois retirés de la fiche, ramènent la valeur locative à 2 800 €, la base à 1 400 €, la taxe foncière à 672 € et la TEOM à 154 €, soit 826 € de cotisations : 118 € de moins par an, 236 € sur 2025 et 2026 réclamées. Se conteste la valeur locative (surface, catégorie, confort compté mais absent), pas les taux votés par la commune et l'intercommunalité. Sur les 118 €, 22 € sont de la TEOM, qui revient au locataire quand les charges sont récupérées au réel. Montants hors frais de gestion de l'État, que l'avis ajoute : 3 % de la taxe foncière et 8 % de la TEOM.
Impôts locaux

Taxe foncière : de la valeur locative à l'avis

La valeur locative, divisée par deux, puis multipliée par les taux locaux : c'est elle qui se conteste. Exemple indicatif, avis 2026.

Expliqué dans Contester sa taxe foncière en meublé : ce qu'une baisse rapporte et Taxe foncière

Agrandir Pinterest LinkedIn
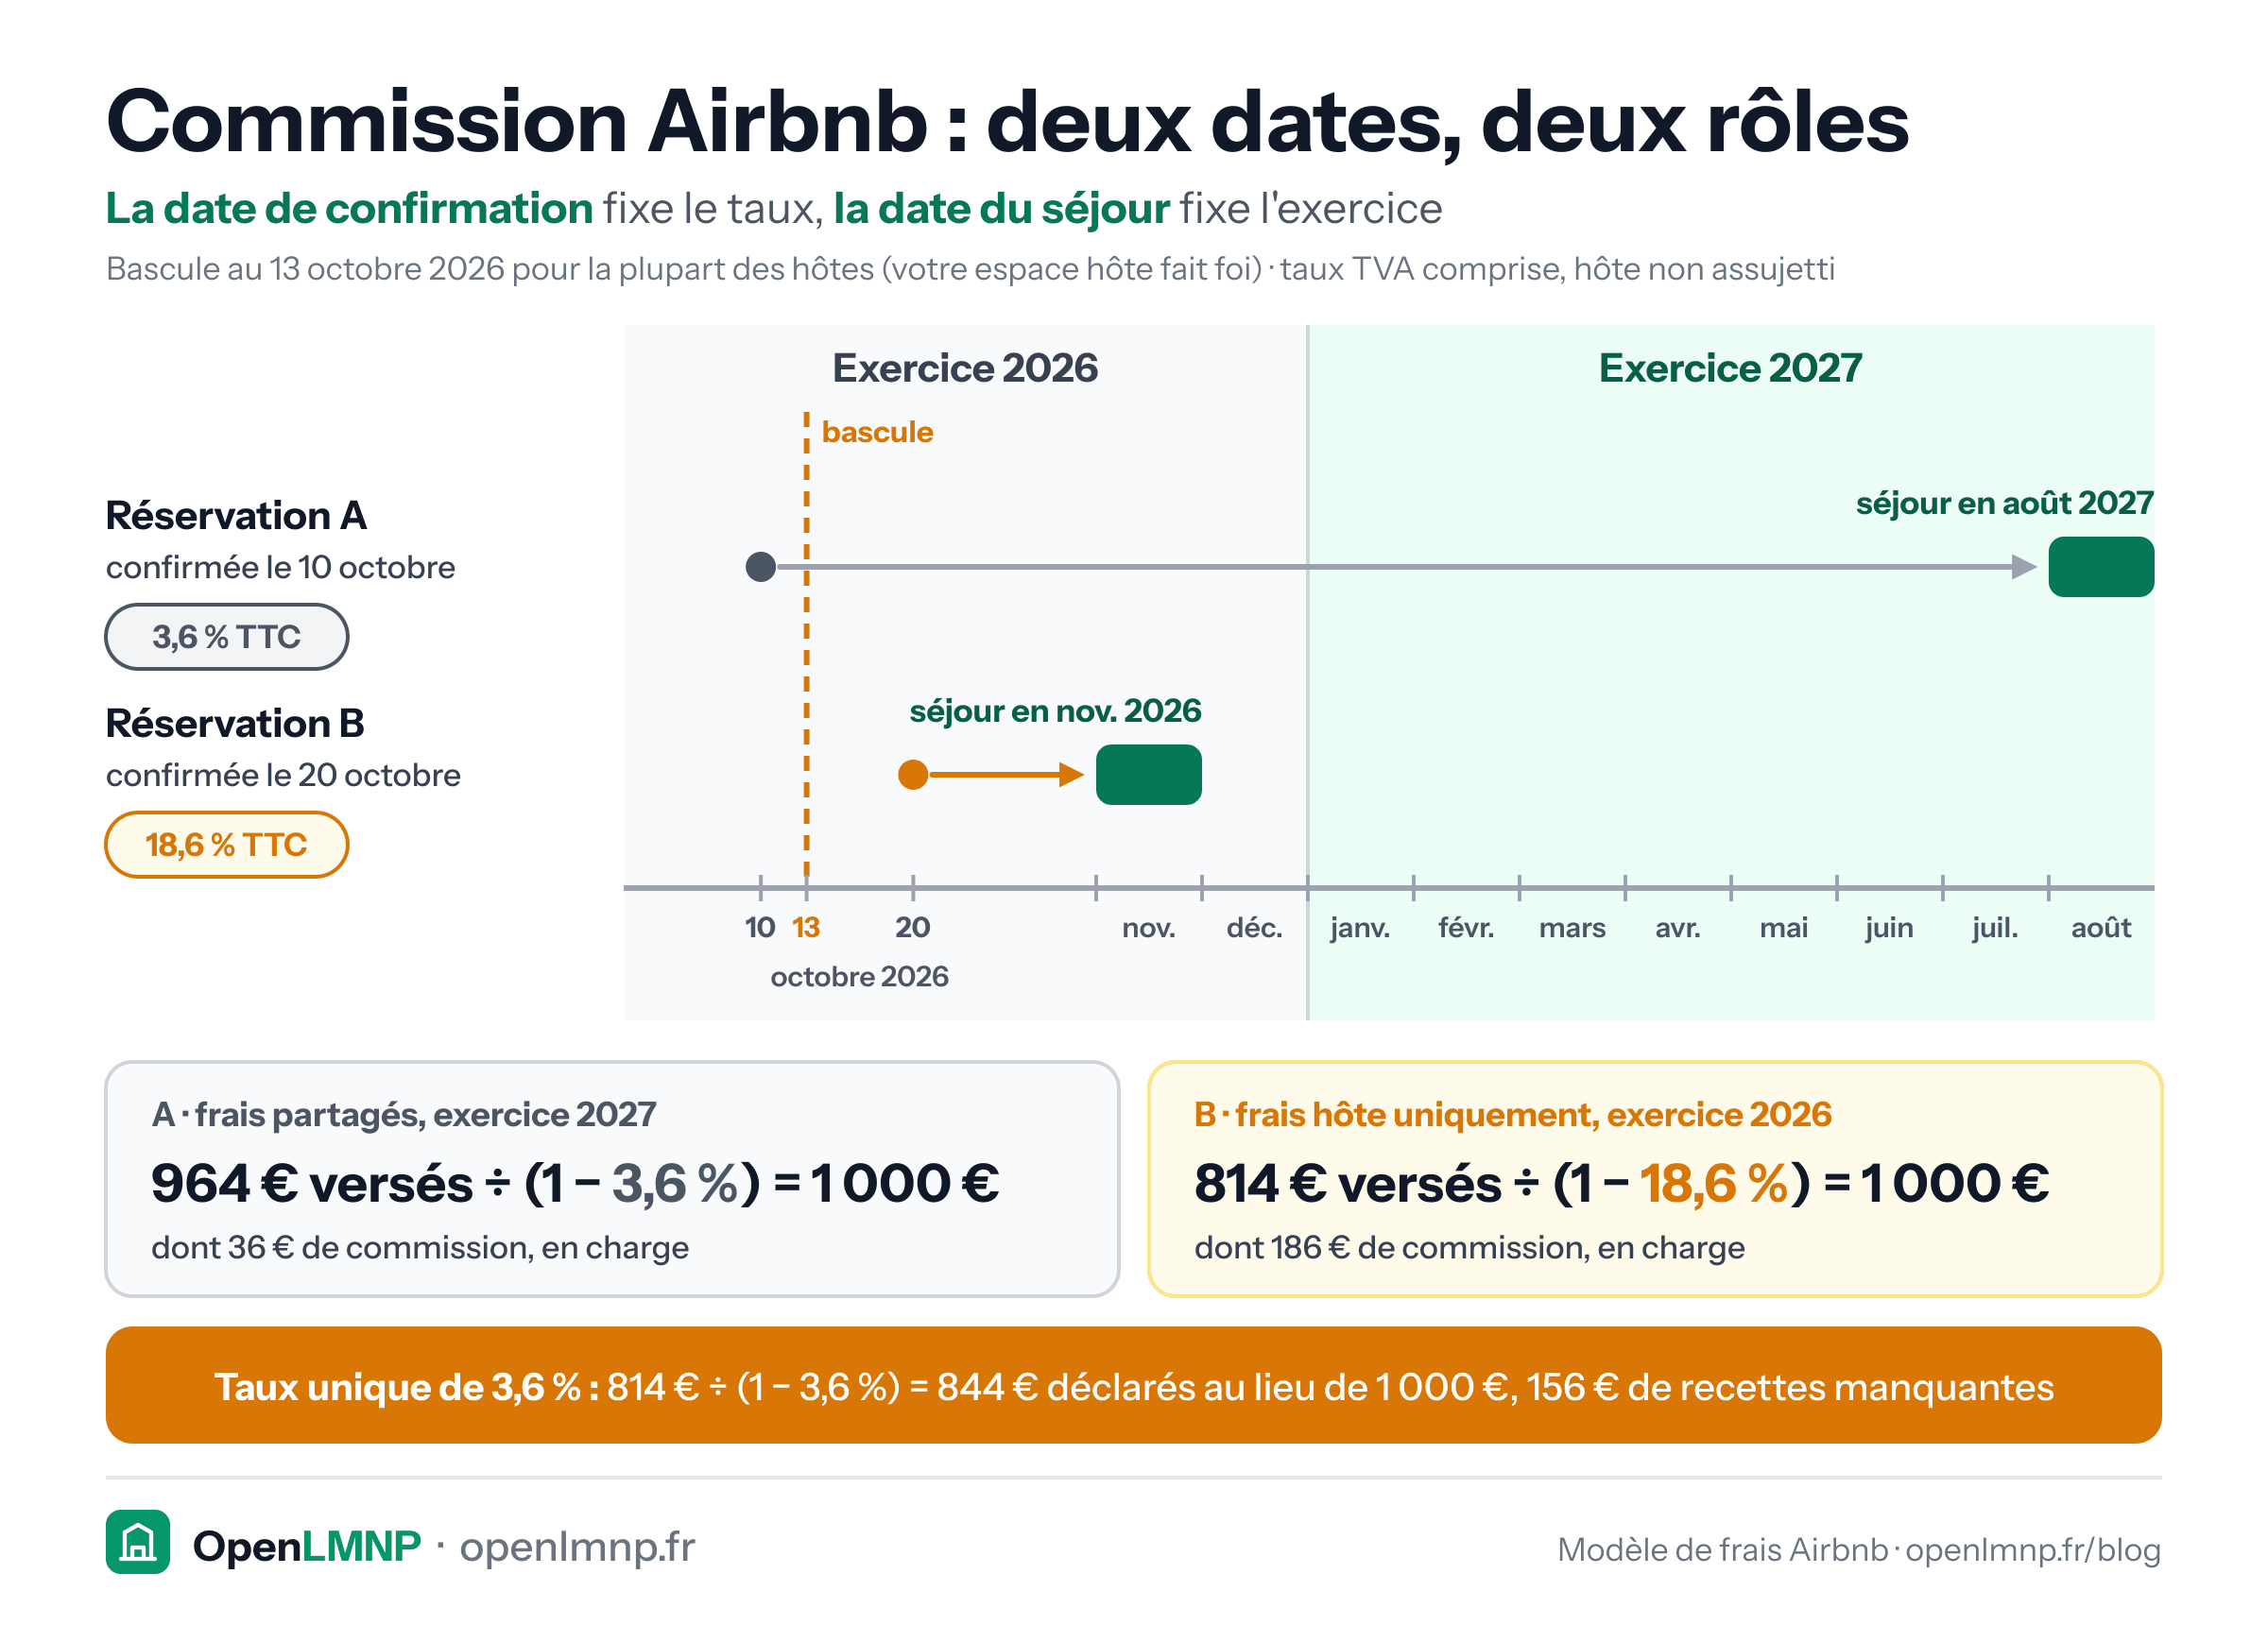
Frise d'octobre 2026 à août 2027, partagée entre l'exercice 2026 et l'exercice 2027, avec la bascule du modèle de frais Airbnb au 13 octobre 2026. Réservation A, confirmée le 10 octobre pour un séjour en août 2027 : frais partagés à 3,6 % TTC, recette de l'exercice 2027, 964 € versés divisés par (1 − 3,6 %) donnent 1 000 € bruts, dont 36 € de commission en charge. Réservation B, confirmée le 20 octobre pour un séjour en novembre 2026 : frais hôte uniquement à 18,6 % TTC, recette de l'exercice 2026, 814 € versés divisés par (1 − 18,6 %) donnent 1 000 €, dont 186 € de commission. Appliquer le taux unique de 3,6 % au versement de 814 € fait déclarer 844 € au lieu de 1 000 €, soit 156 € de recettes manquantes.
Plateformes

Commission Airbnb : la date de confirmation fixe le taux, le séjour fixe l'exercice

Le taux suit la date de confirmation, l'exercice suit la date du séjour. Taux TVA comprise pour un hôte non assujetti ; bascule au 13 octobre 2026 pour la plupart des hôtes.

Expliqué dans Commission Airbnb au 13 octobre : deux taux, un seul exercice et Import Airbnb comptabilité LMNP : le guide complet

Agrandir Pinterest LinkedIn
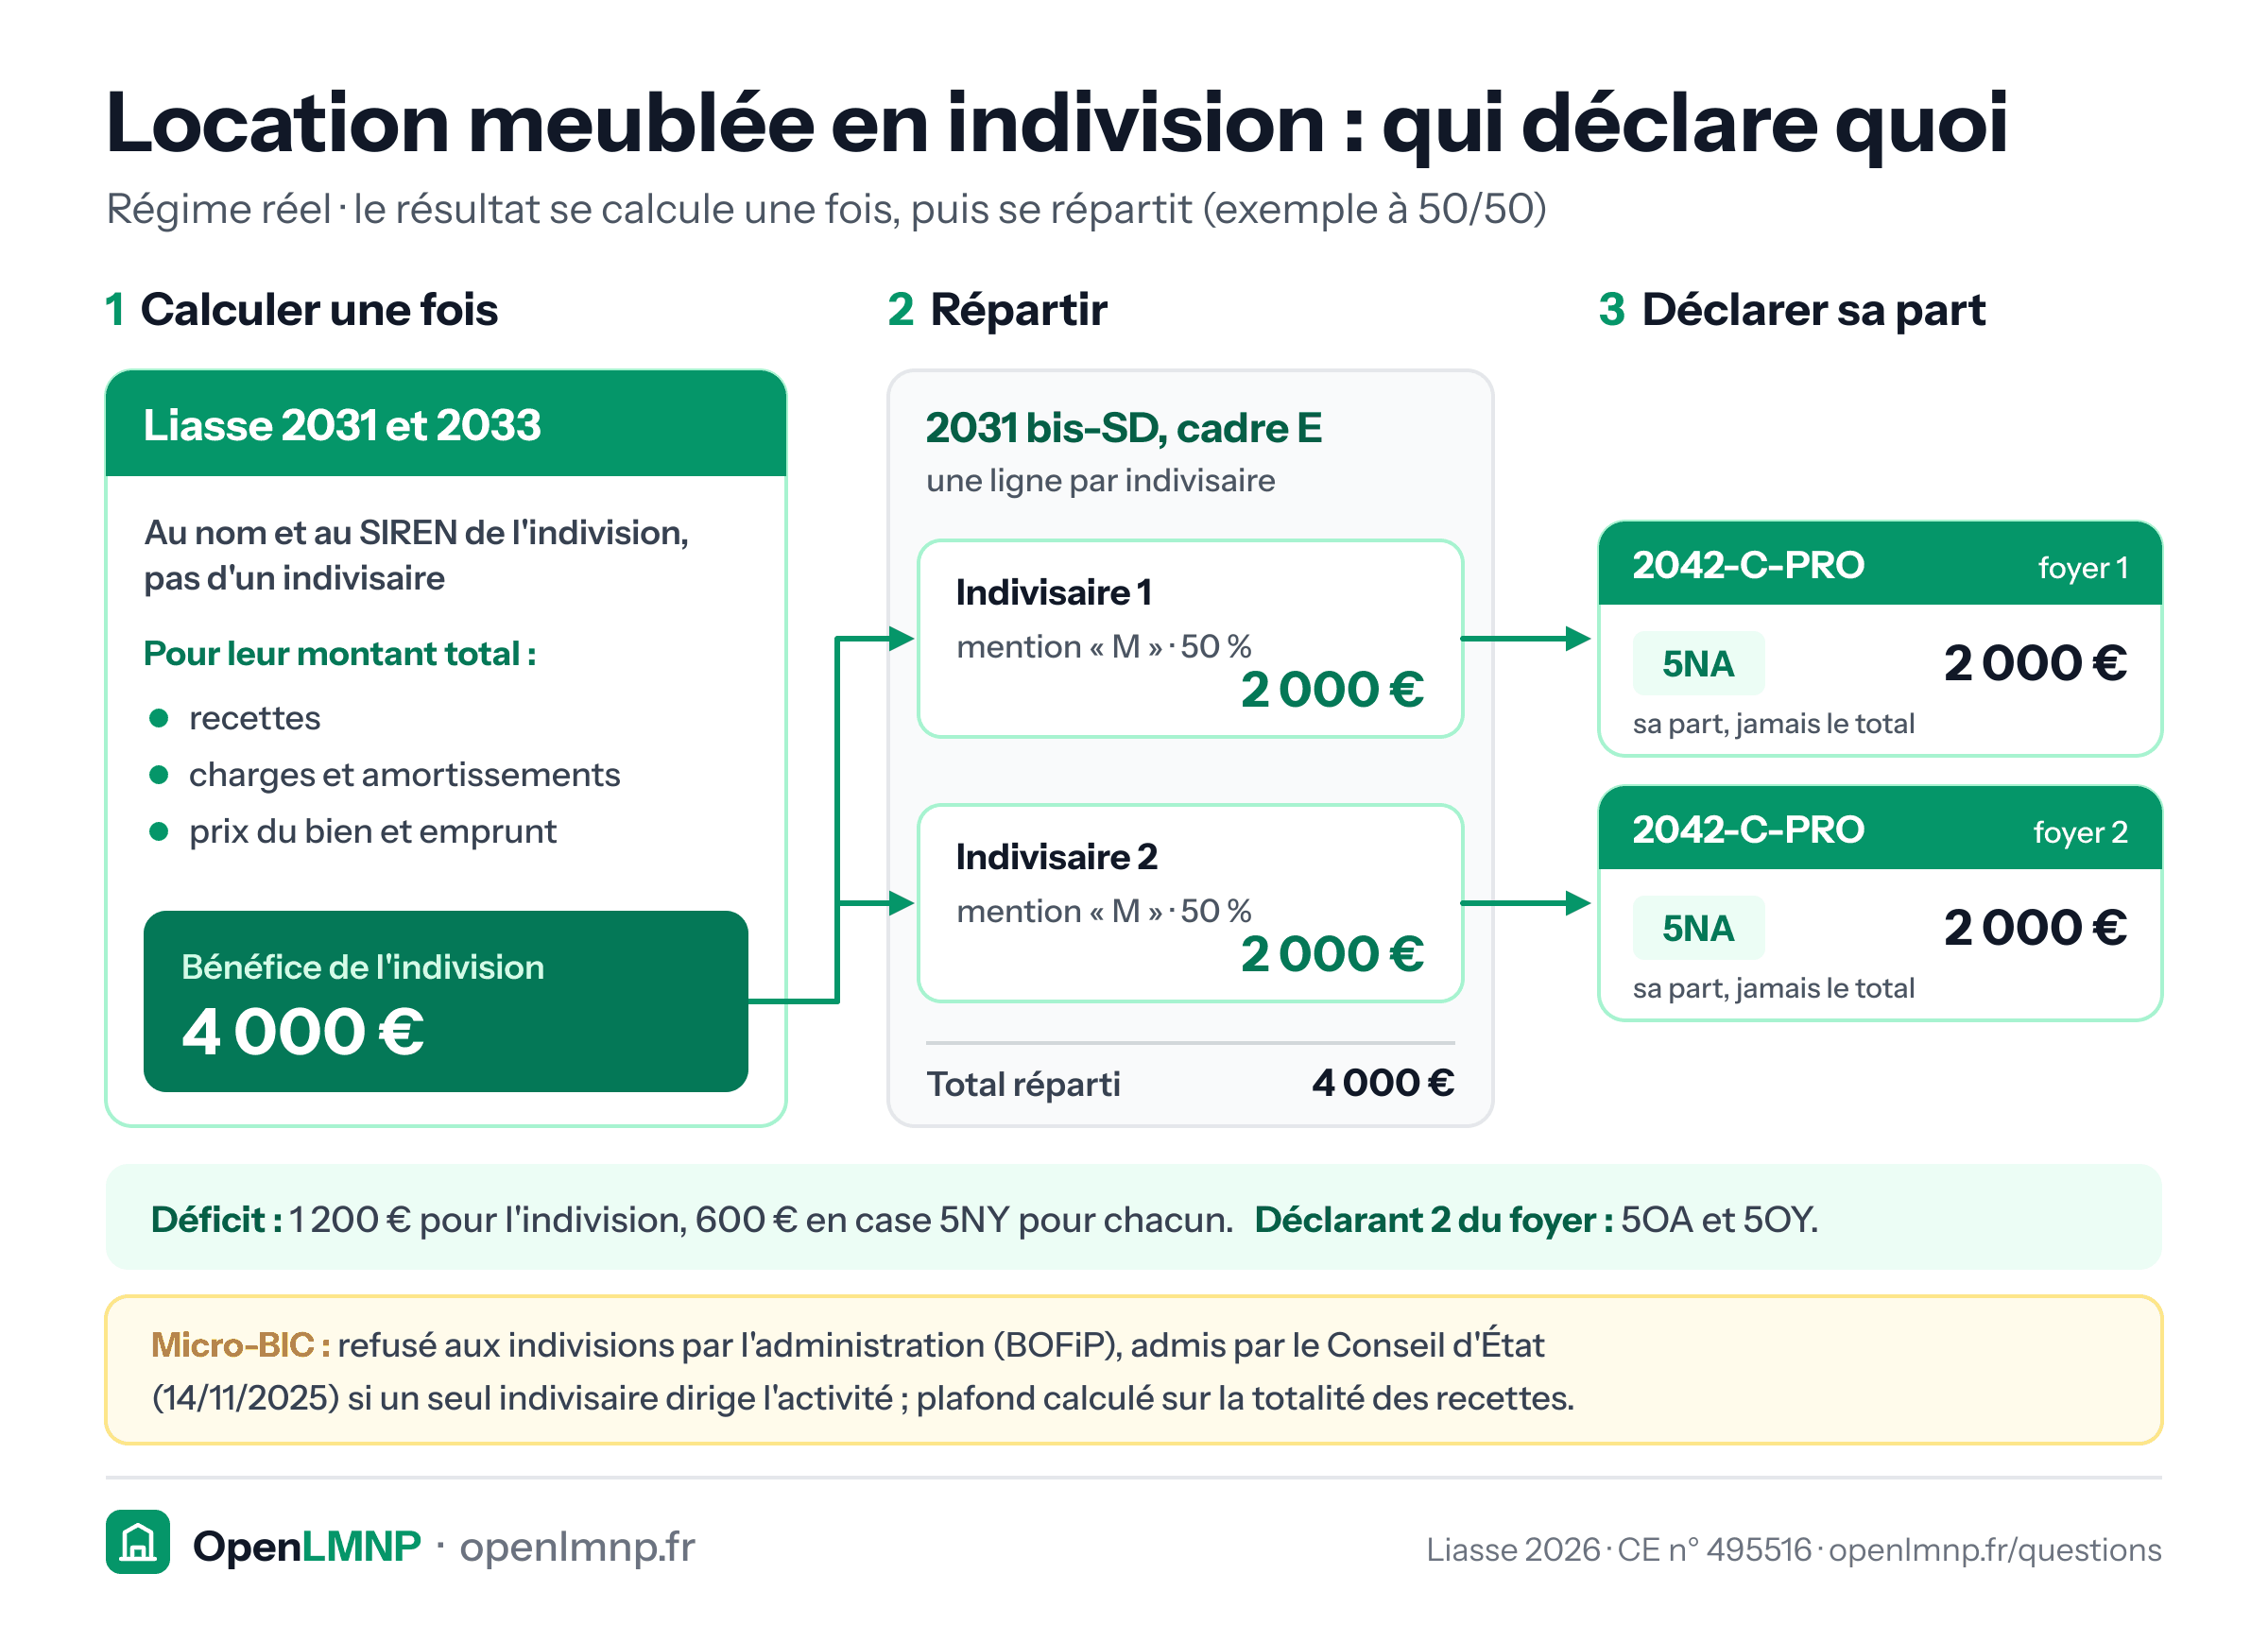
Schéma en trois étapes de la déclaration d'une location meublée en indivision au régime réel, exemple à 50/50. Étape 1 : la liasse 2031 et 2033 est déposée au nom et au SIREN de l'indivision ; recettes, charges, amortissements, prix du bien et emprunt y figurent pour leur montant total, et l'indivision dégage un bénéfice de 4 000 €. Étape 2 : le cadre E de l'annexe 2031 bis-SD répartit ce bénéfice, une ligne par indivisaire avec la mention M et une quote-part de 50 %, soit 2 000 € chacun. Étape 3 : chaque indivisaire reporte 2 000 € en case 5NA de sa propre 2042-C-PRO, sa part et jamais le total. Un déficit de 1 200 € donne 600 € en case 5NY pour chacun ; le déclarant 2 du foyer utilise les cases 5OA et 5OY. Micro-BIC : refusé aux indivisions par le BOFiP, admis par le Conseil d'État le 14 novembre 2025 si un seul indivisaire dirige l'activité, le plafond se calculant sur la totalité des recettes.
Déclarer

Location meublée en indivision : un résultat, une part par indivisaire

Le résultat se calcule une fois pour le bien entier, puis chaque indivisaire déclare sa part. Formulaires du millésime 2026, exemple indicatif.

Expliqué dans Comment déclarer une location meublée détenue en indivision ?

Agrandir Pinterest LinkedIn
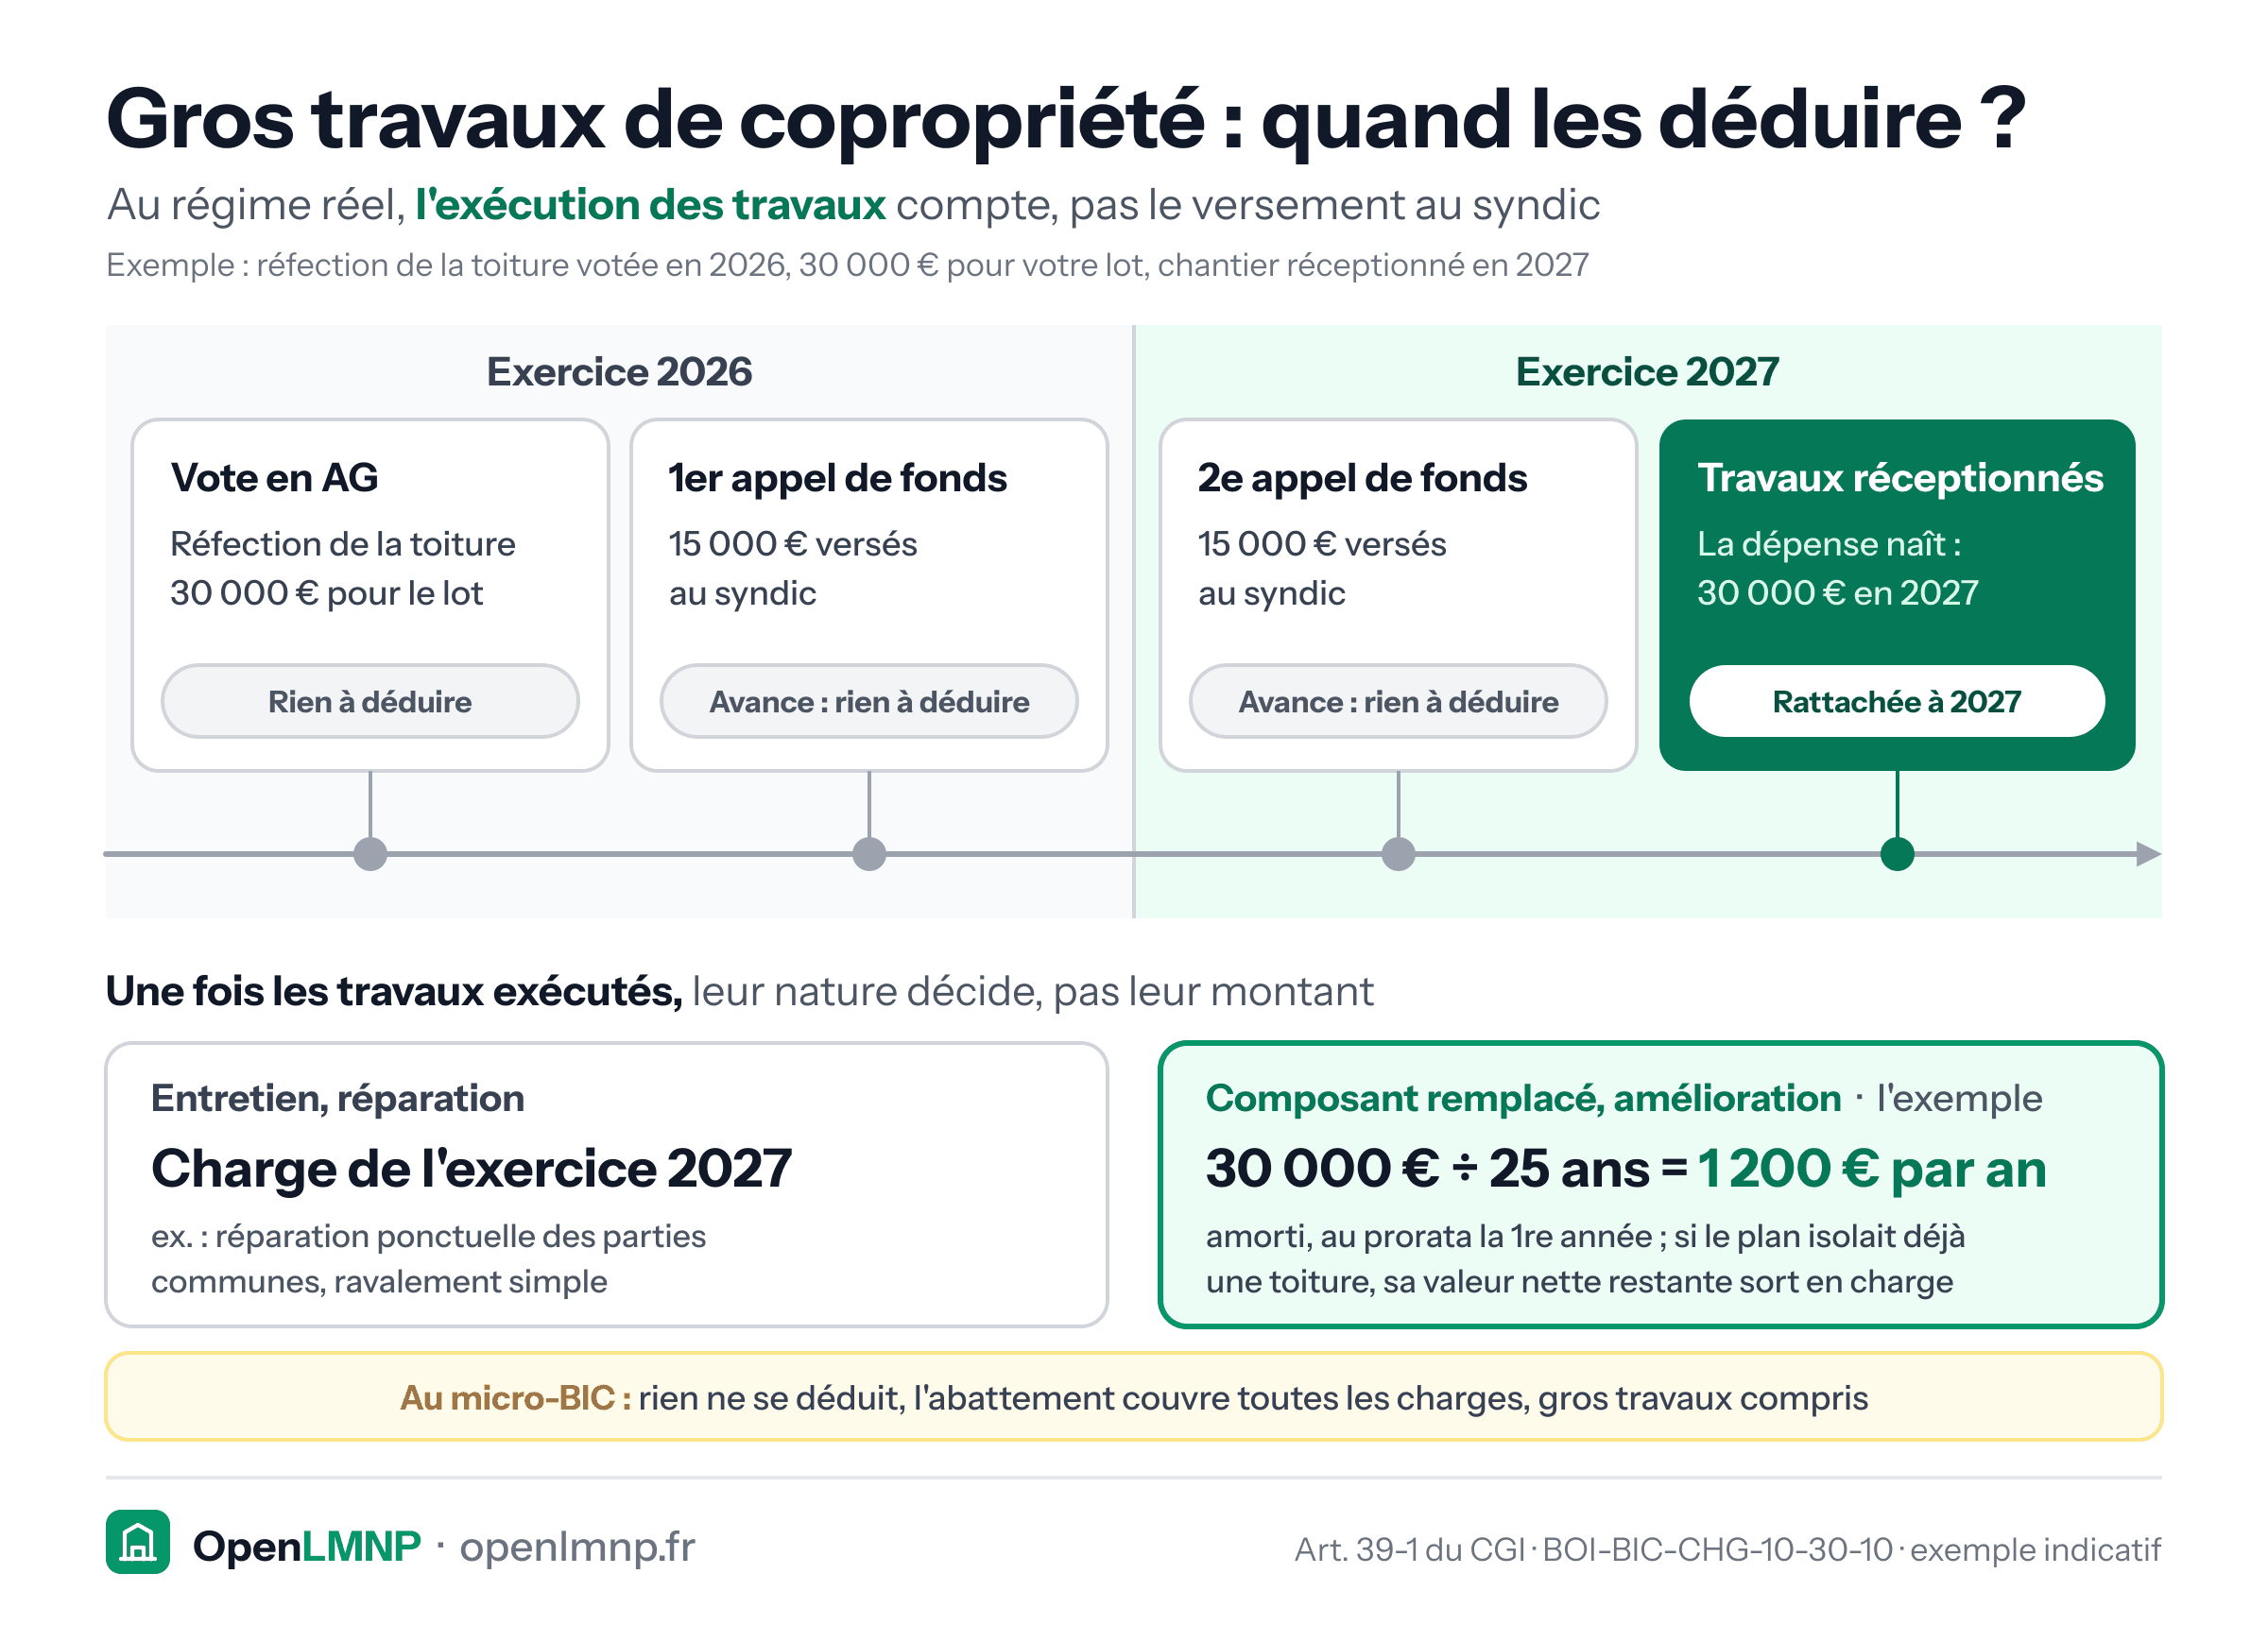
Frise sur les exercices 2026 et 2027 pour une réfection de toiture votée en assemblée générale en 2026, 30 000 € à la charge du lot. Le vote ne donne rien à déduire ; le premier appel de fonds de 15 000 € en 2026 et le second de 15 000 € en 2027 sont des avances, sans effet sur le résultat. À la réception des travaux en 2027, la dépense de 30 000 € se rattache à l'exercice 2027. Sa nature décide ensuite : entretien ou réparation, charge de l'exercice ; composant remplacé ou amélioration, immobilisation amortie, ici 30 000 € sur 25 ans soit 1 200 € par an en année pleine, au prorata la première année, la valeur nette d'une toiture déjà inscrite au plan sortant en charge. Au micro-BIC, rien ne se déduit.
Amortissement

Gros travaux de copropriété en meublé : du vote en AG à la déduction

Au régime réel, l'appel de fonds est une avance : la dépense se rattache à l'exercice où les travaux sont exécutés, en charge ou en amortissement selon leur nature. Exemple indicatif.

Expliqué dans Gros travaux votés en copropriété : comment et quand un loueur en meublé les déduit-il ?

Agrandir Pinterest LinkedIn
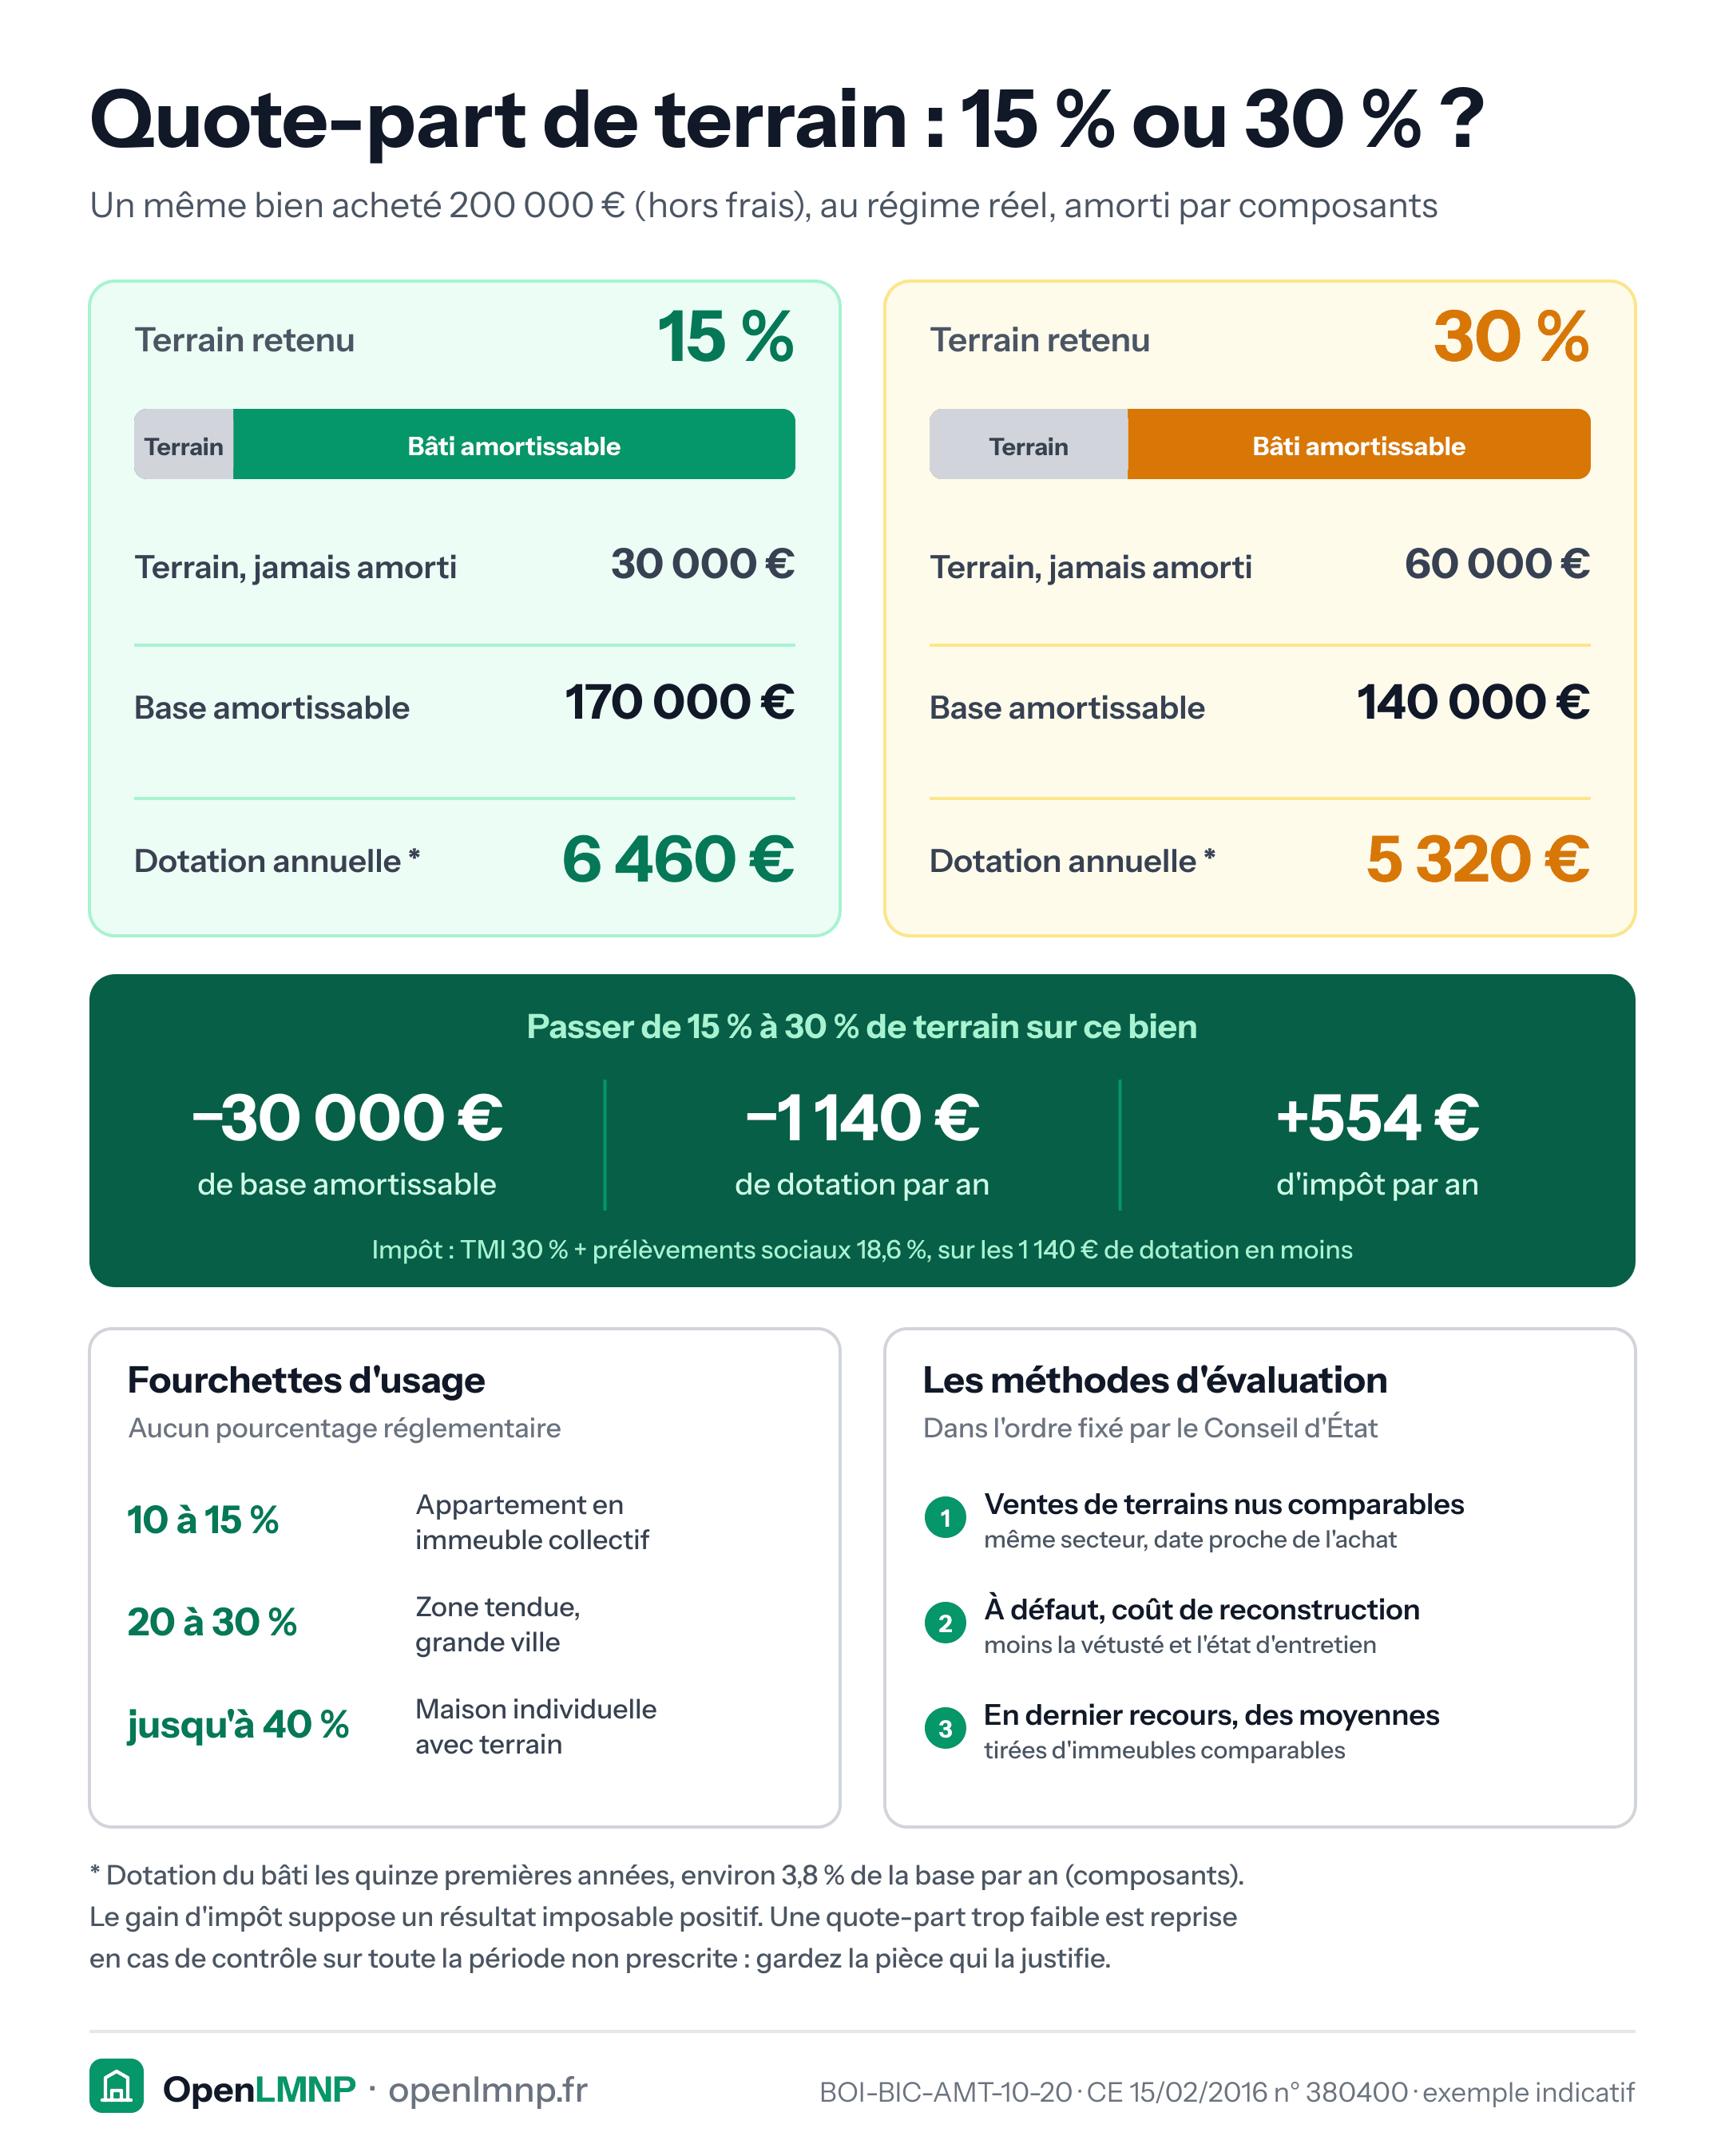
Comparaison avant-après sur un bien acheté 200 000 € hors frais, au régime réel et amorti par composants. Avec 15 % de terrain : 30 000 € jamais amortis, base amortissable de 170 000 €, dotation annuelle de 6 460 €. Avec 30 % : 60 000 € de terrain, base de 140 000 €, dotation de 5 320 €. L'écart : 30 000 € de base en moins, 1 140 € de dotation en moins par an et 554 € d'impôt en plus par an (TMI 30 % et prélèvements sociaux 18,6 %), si le résultat imposable reste positif. Fourchettes d'usage, sans pourcentage réglementaire : 10 à 15 % pour un appartement en immeuble collectif, 20 à 30 % en zone tendue, jusqu'à 40 % pour une maison avec terrain. Méthodes d'évaluation dans l'ordre fixé par le Conseil d'État : ventes de terrains nus comparables, à défaut coût de reconstruction moins la vétusté, en dernier recours moyennes tirées d'immeubles comparables. Dotation calculée sur les quinze premières années, environ 3,8 % par an.
Amortissement

Quote-part de terrain : 15 % ou 30 %, ce que ça change

Retenir 30 % de terrain au lieu de 15 % sur un bien de 200 000 € coûte environ 1 140 € de dotation et près de 550 € d'impôt par an. Exemple indicatif, règles en vigueur en 2026.

Expliqué dans Base amortissable et Quote-part de terrain (+1)

Agrandir Pinterest LinkedIn
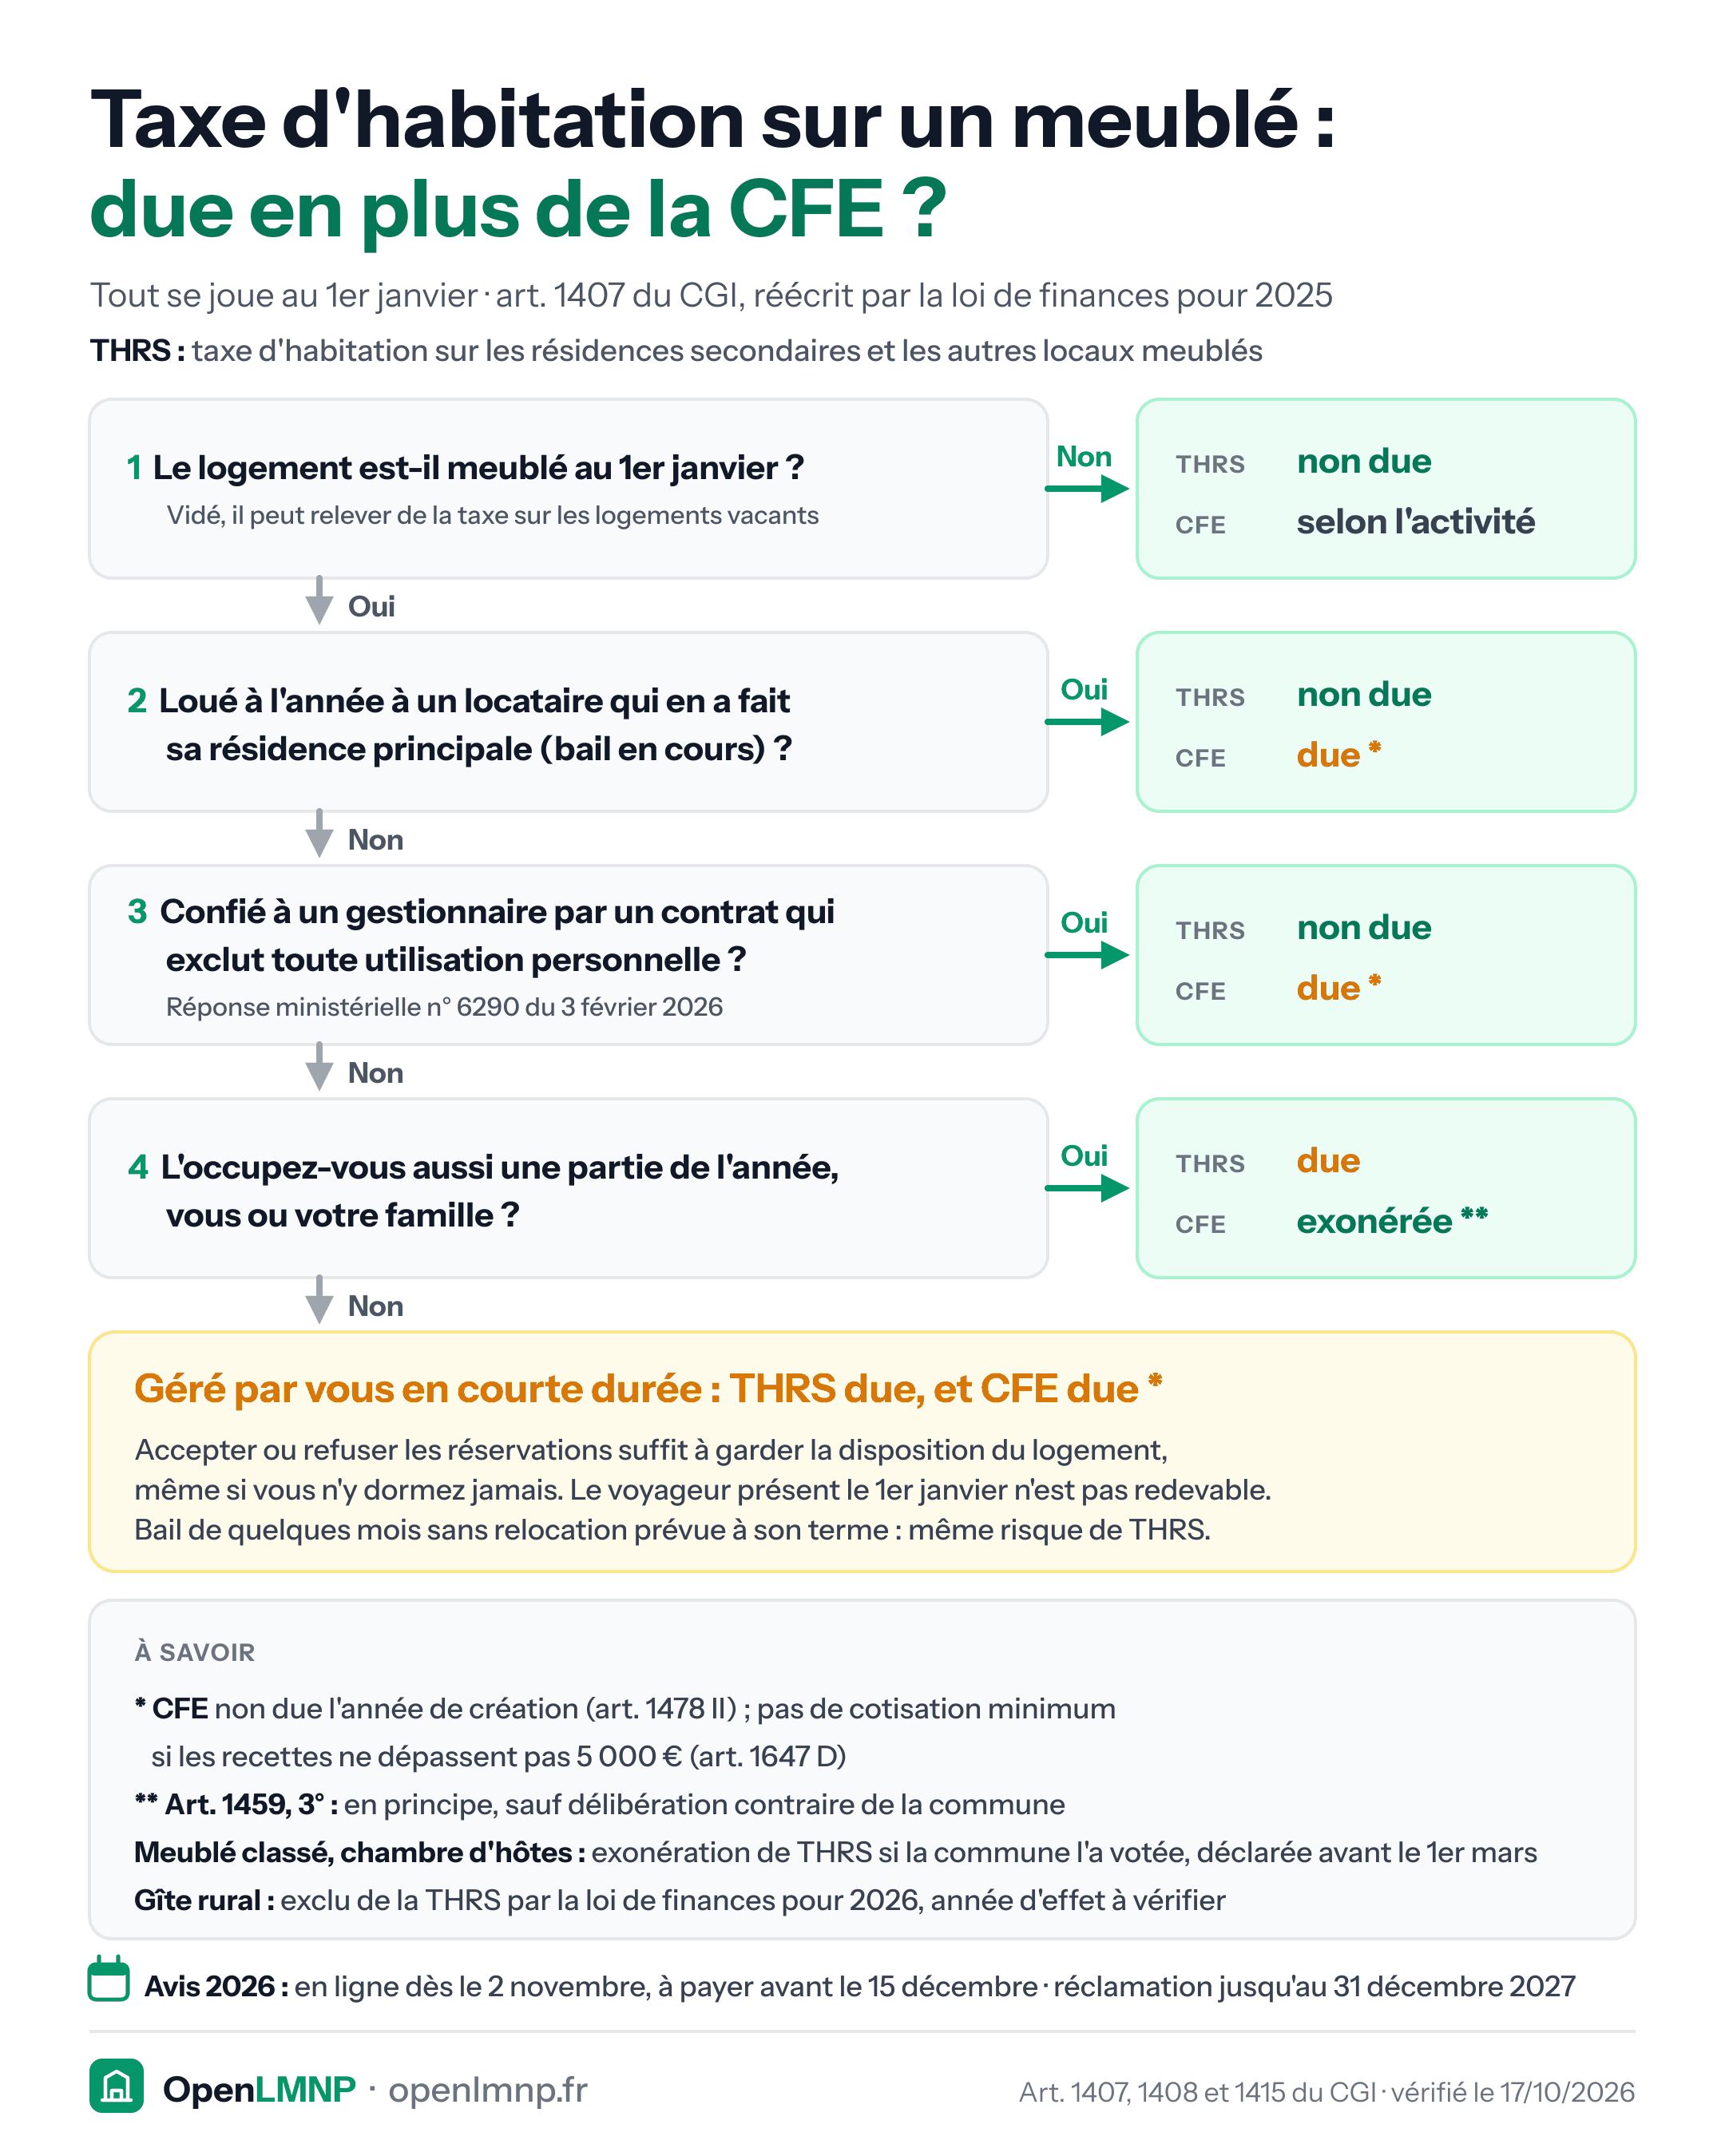
Arbre de décision en quatre questions sur la situation du logement au 1er janvier, depuis la loi de finances pour 2025, pour la taxe d'habitation sur les résidences secondaires (THRS) et la CFE. Logement non meublé : pas de THRS, CFE selon l'activité, taxe sur les logements vacants possible. Loué à l'année à un locataire dont c'est la résidence principale : THRS non due, CFE due. Confié à un gestionnaire par un contrat qui exclut tout usage personnel : THRS non due (réponse ministérielle n° 6290), CFE due. Occupé aussi par vous ou votre famille : THRS due, CFE exonérée en principe (art. 1459, 3°). Géré par vous en courte durée sans l'occuper : THRS et CFE dues toutes les deux. CFE non due l'année de création, sans cotisation minimum jusqu'à 5 000 € de recettes ; avis 2026 à payer avant le 15 décembre.
Impôts locaux

Taxe d'habitation sur un meublé : due en plus de la CFE ?

La situation au 1er janvier décide : depuis 2025, un meublé passible de la CFE peut aussi payer la taxe d'habitation sur les résidences secondaires. Règle générale, une délibération locale peut la modifier.

Expliqué dans Taxe d'habitation et location meublée : due même avec la CFE et Louer un studio indépendant dans sa maison : les règles

Agrandir Pinterest LinkedIn
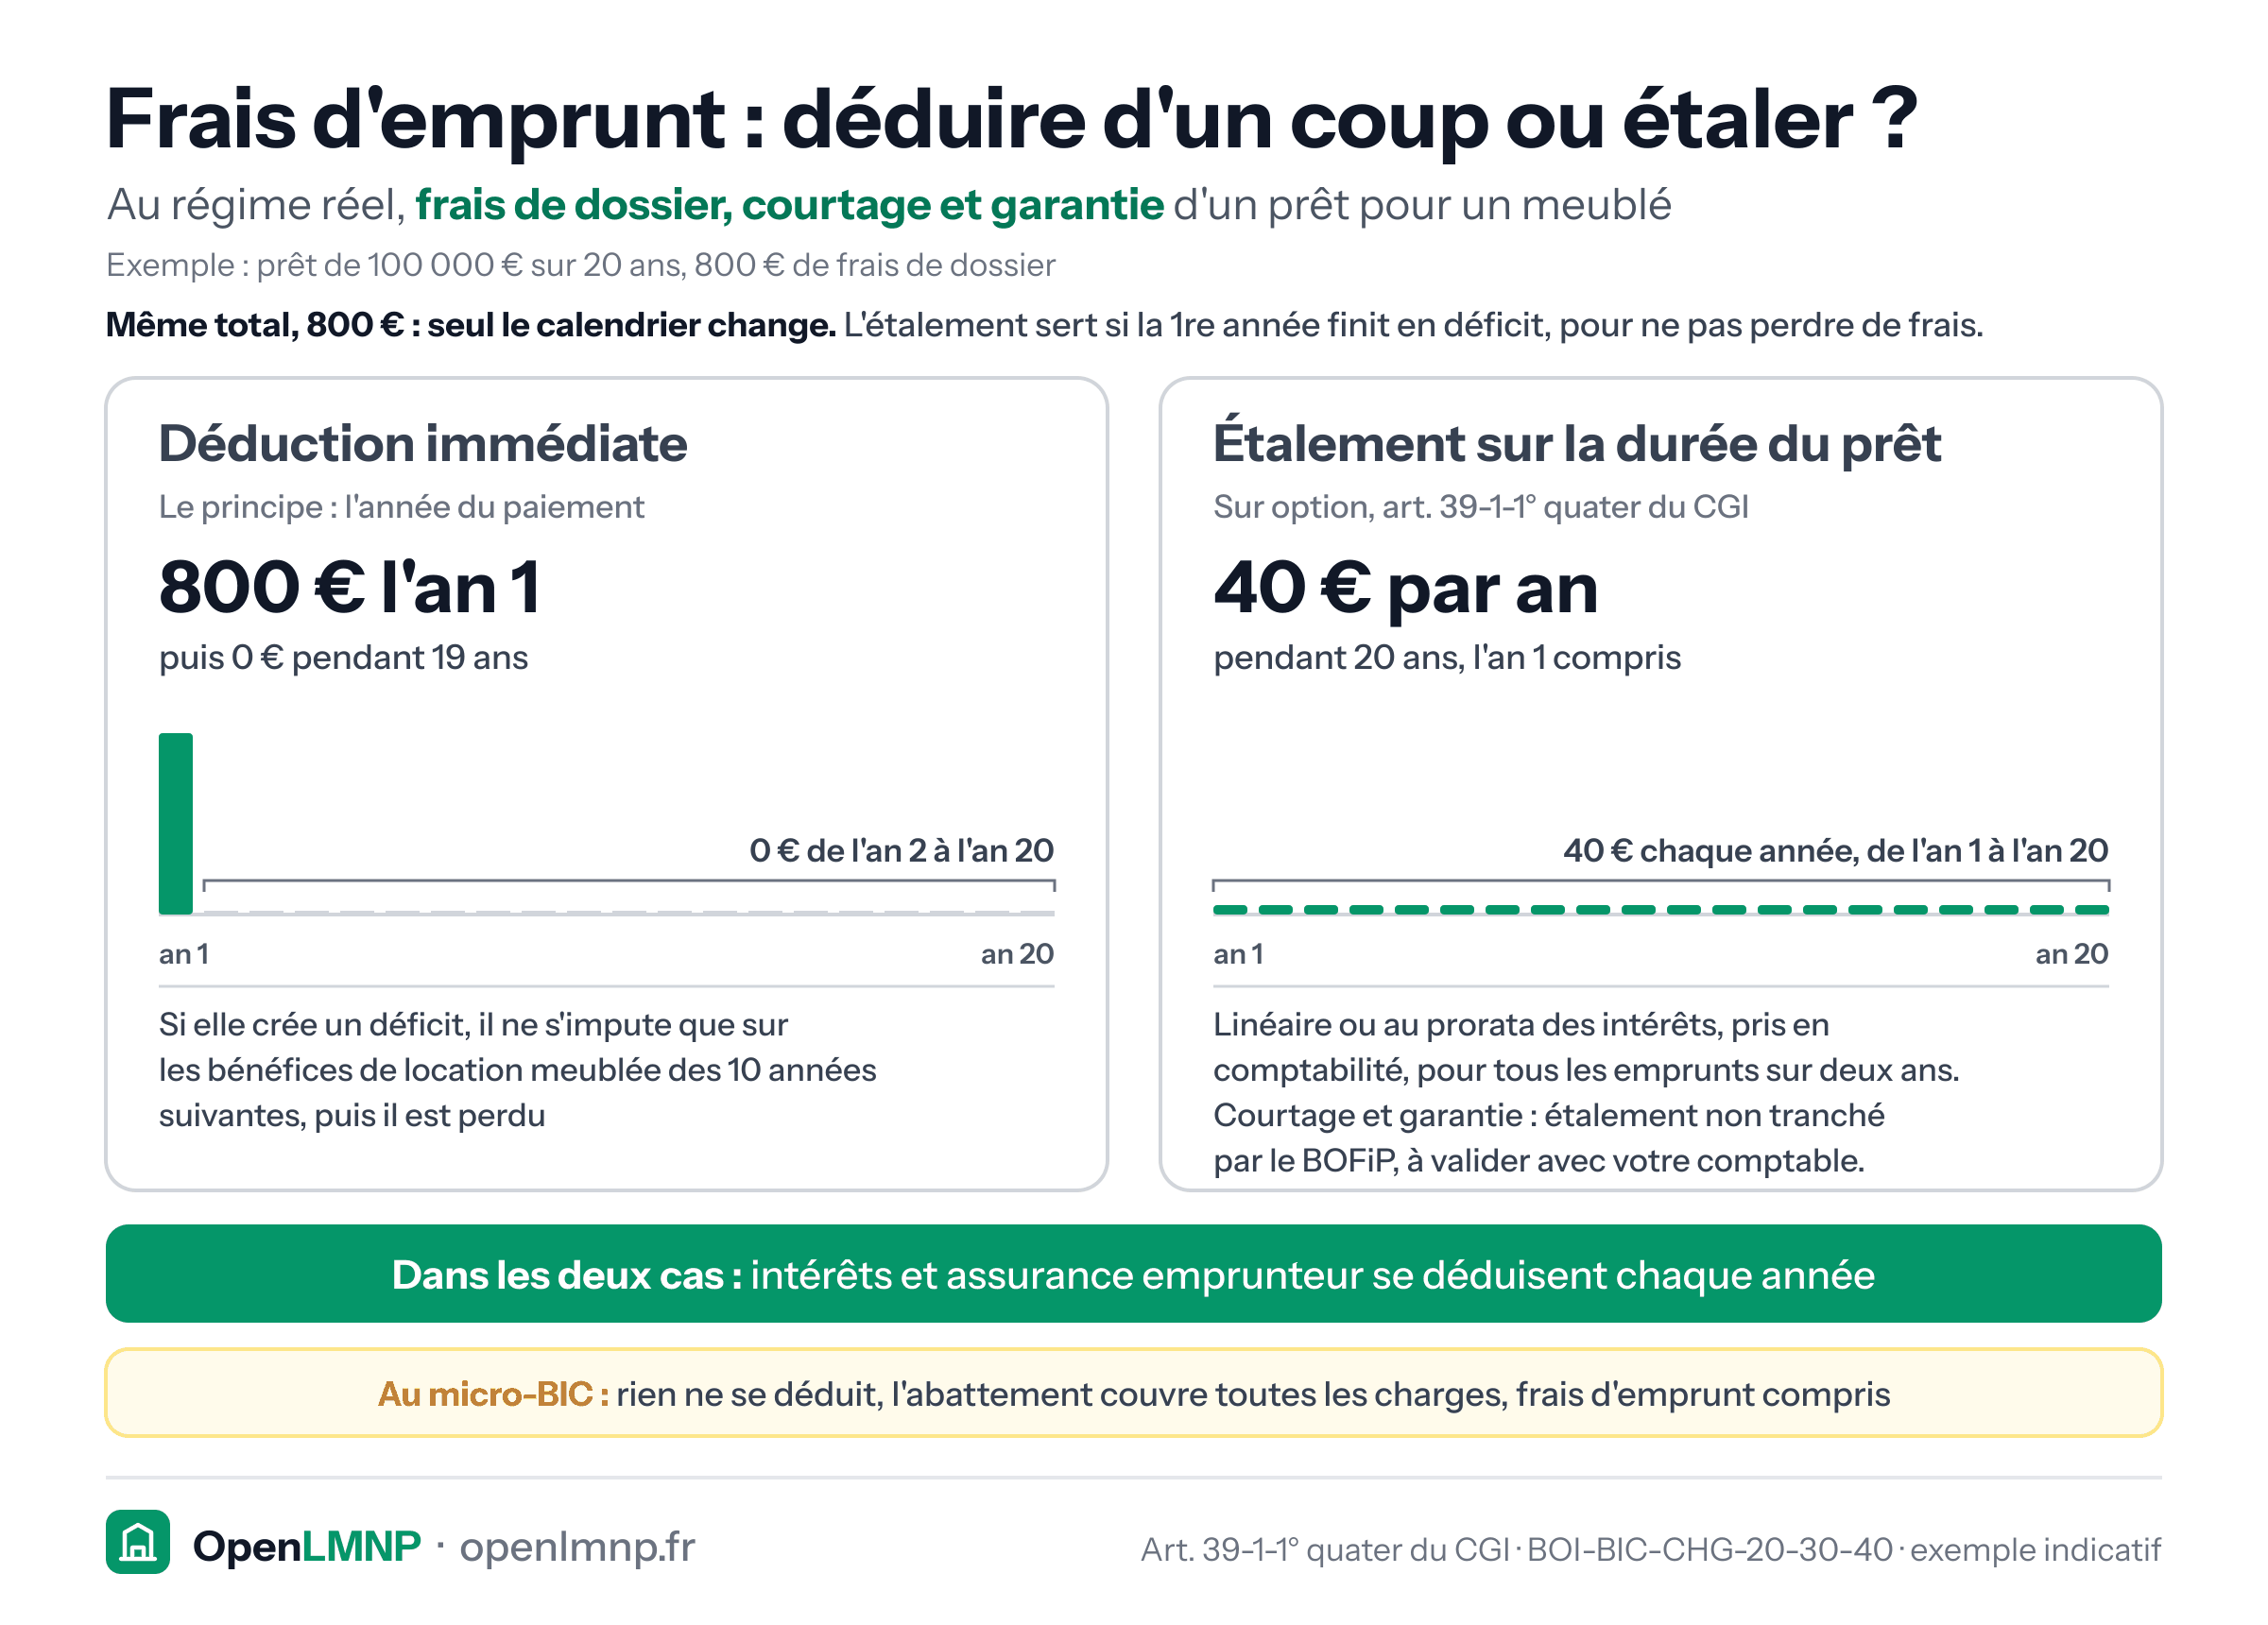
Comparaison de deux traitements des 800 € de frais de dossier d'un prêt de 100 000 € sur 20 ans pour une location meublée au régime réel : même total déduit dans les deux cas, seul le calendrier change. À gauche, la déduction immédiate, le principe : 800 € l'an 1 puis 0 € pendant 19 ans, avec un déficit éventuel imputable sur les seuls bénéfices de location meublée des 10 années suivantes, puis perdu. À droite, l'étalement sur option de l'article 39-1-1° quater du CGI : 40 € par an pendant 20 ans, l'an 1 compris, en linéaire ou au prorata des intérêts ; option prise en comptabilité pour tous les emprunts contractés sur deux ans. Pour le courtage et la garantie, l'étalement n'est pas tranché par le BOFiP et se valide avec un comptable. L'étalement sert si la première année finit en déficit. Dans les deux cas, intérêts et assurance emprunteur se déduisent chaque année ; au micro-BIC, rien ne se déduit.
Choisir son régime

Frais d'emprunt en LMNP : déduire d'un coup ou étaler sur la durée du prêt

Au régime réel, les frais d'emprunt se déduisent l'année du paiement, ou, sur option, sont étalés sur la durée du prêt : même total, seul le calendrier change. Exemple indicatif.

Expliqué dans Intérêts d'emprunt et Les frais d'emprunt (dossier, courtage, garantie) sont-ils déductibles en LMNP ?

Agrandir Pinterest LinkedIn
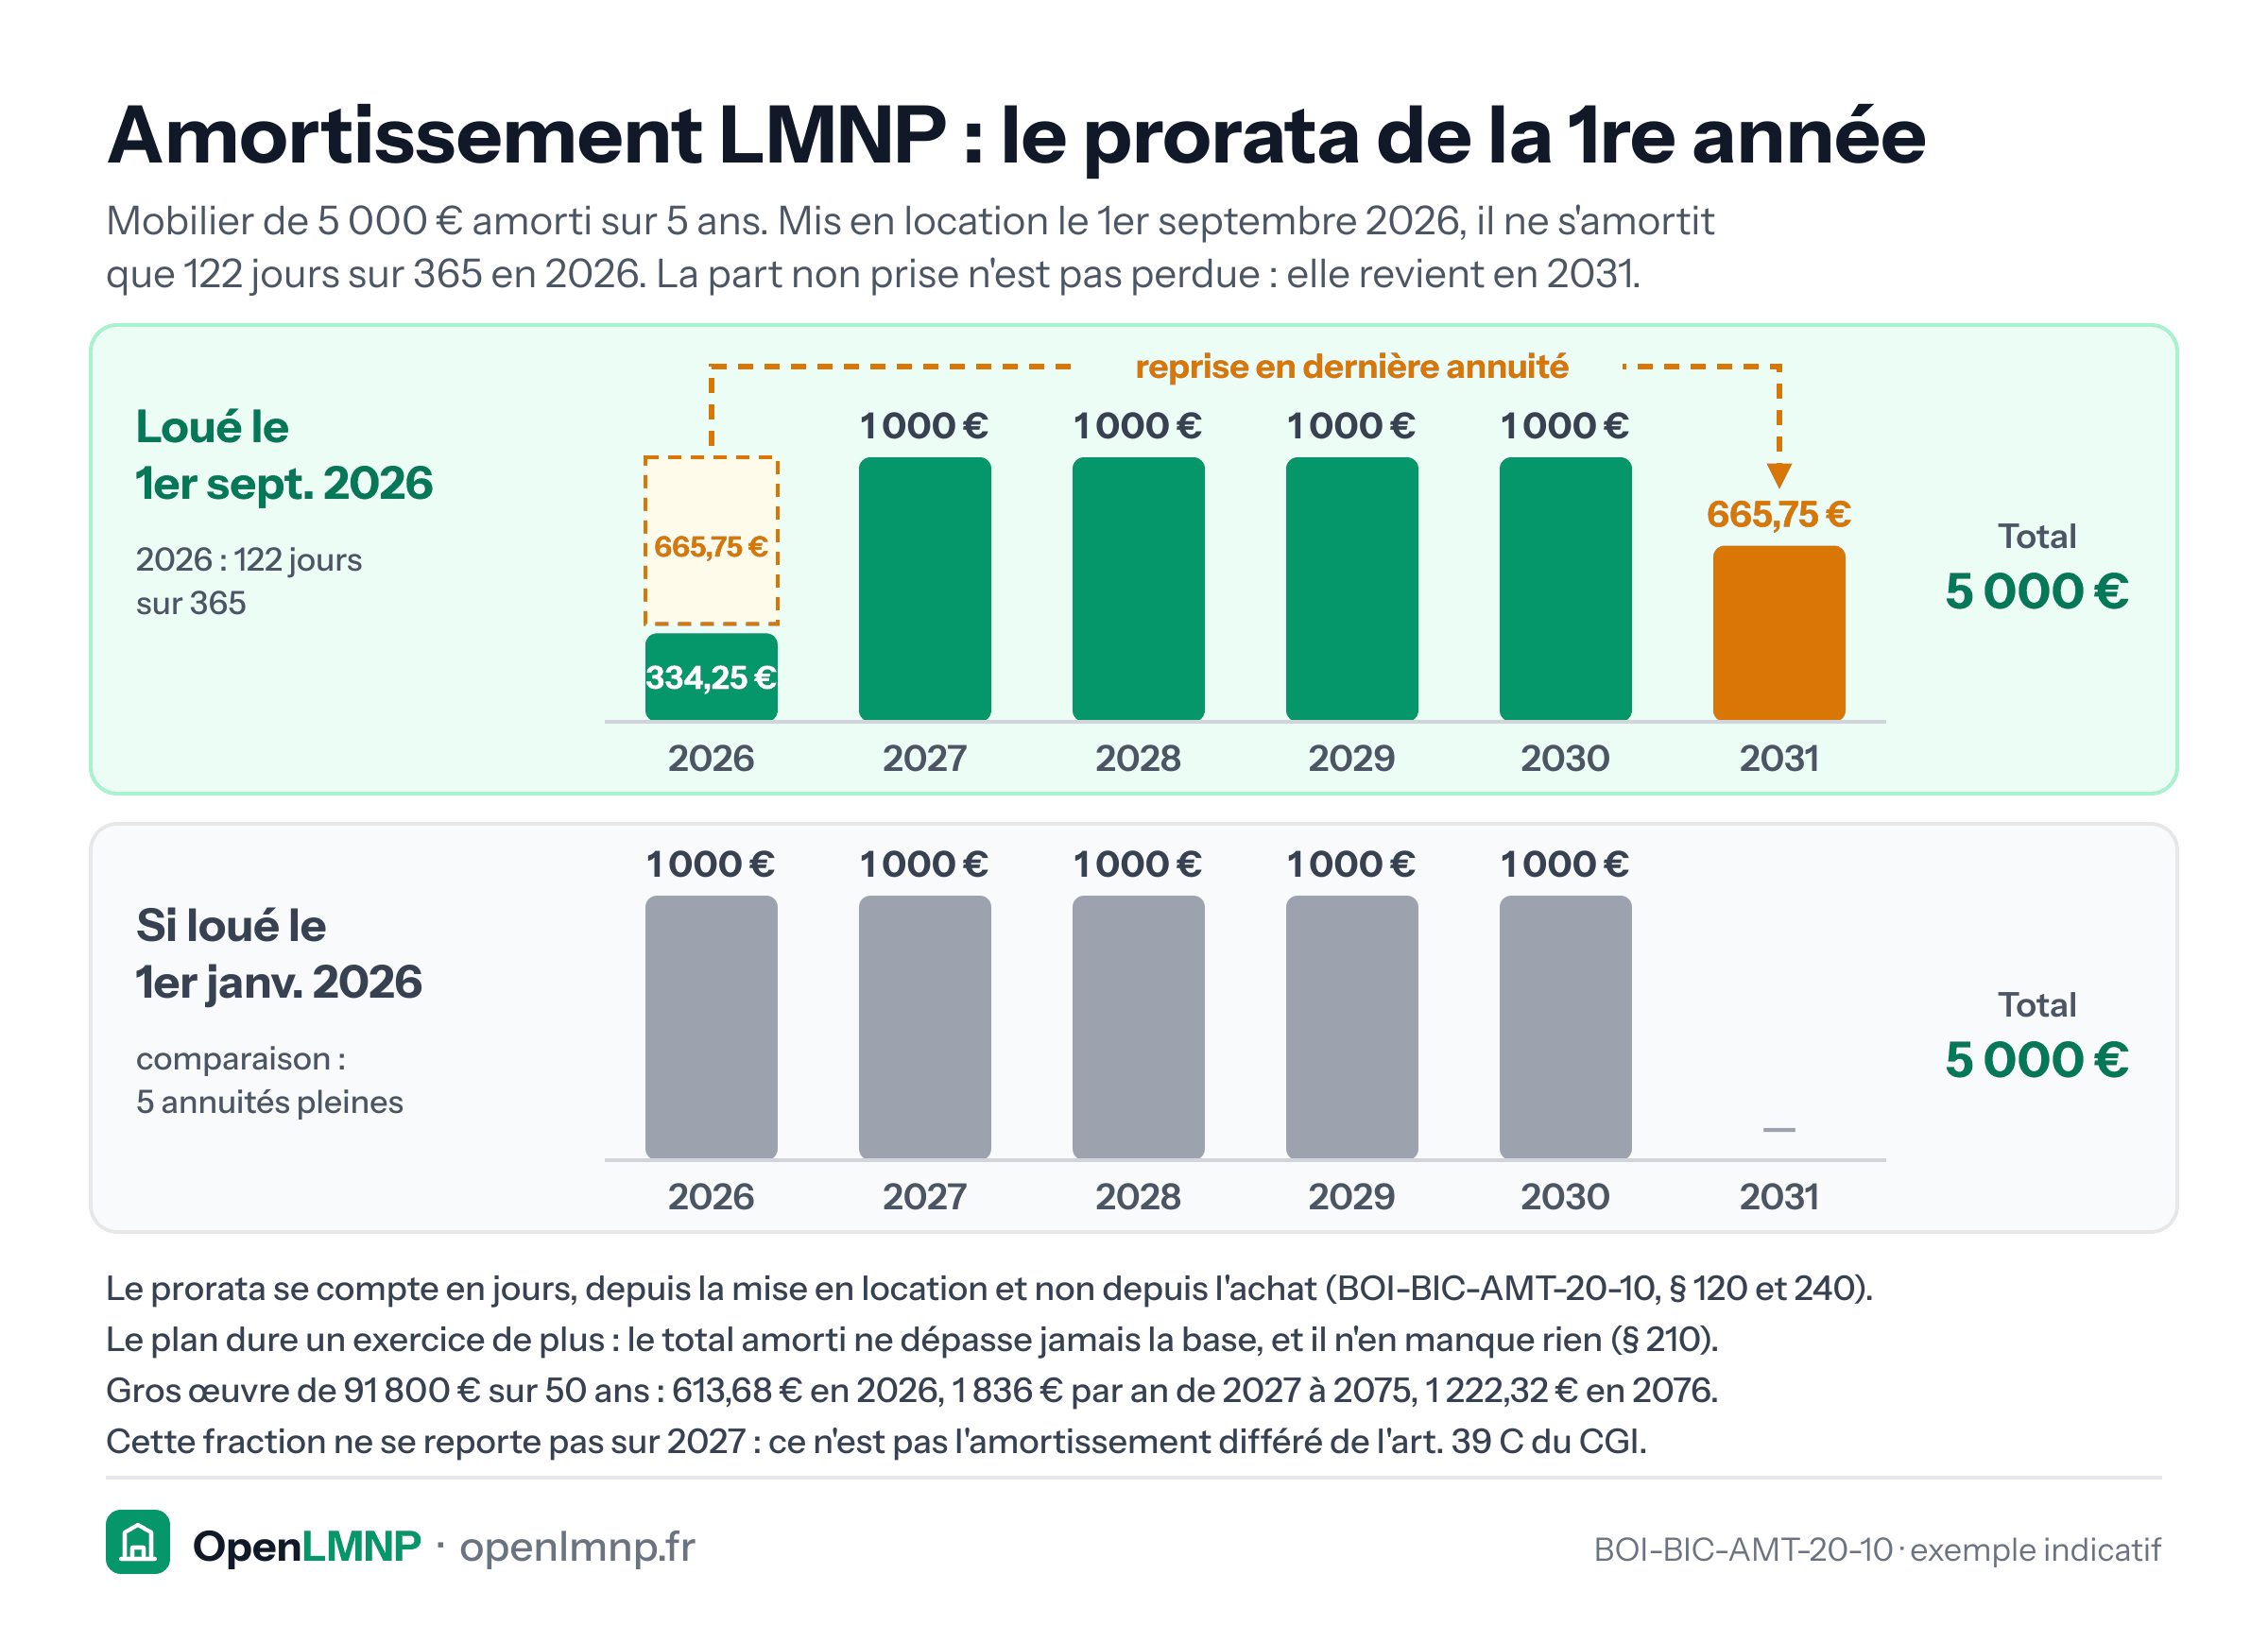
Frise du plan d'amortissement d'un mobilier de 5 000 € sur 5 ans, comparé année par année. Mis en location le 1er septembre 2026, il s'amortit 122 jours sur 365 la première année : 334,25 € en 2026, puis 1 000 € par an de 2027 à 2030, et la fraction non prise en 2026, 665,75 €, est reprise en dernière annuité en 2031. Loué un 1er janvier 2026, il aurait donné cinq annuités pleines de 1 000 € de 2026 à 2030. Le total amorti est de 5 000 € dans les deux cas. Même logique pour un gros œuvre de 91 800 € sur 50 ans : 613,68 € en 2026, 1 836 € par an de 2027 à 2075, 1 222,32 € en 2076. Le prorata se compte en jours depuis la mise en location, et cette fraction n'est pas un amortissement différé de l'article 39 C du CGI.
Amortissement

Amortissement LMNP de la première année : le prorata n'est pas perdu

La première annuité est réduite au prorata des jours de location ; le plan dure un exercice de plus et la dernière annuité reprend ce qui manquait. Exemple indicatif.

Expliqué dans Pourquoi l'amortissement LMNP de la première année est-il calculé au prorata, et la part non déduite est-elle perdue ?

Agrandir Pinterest LinkedIn
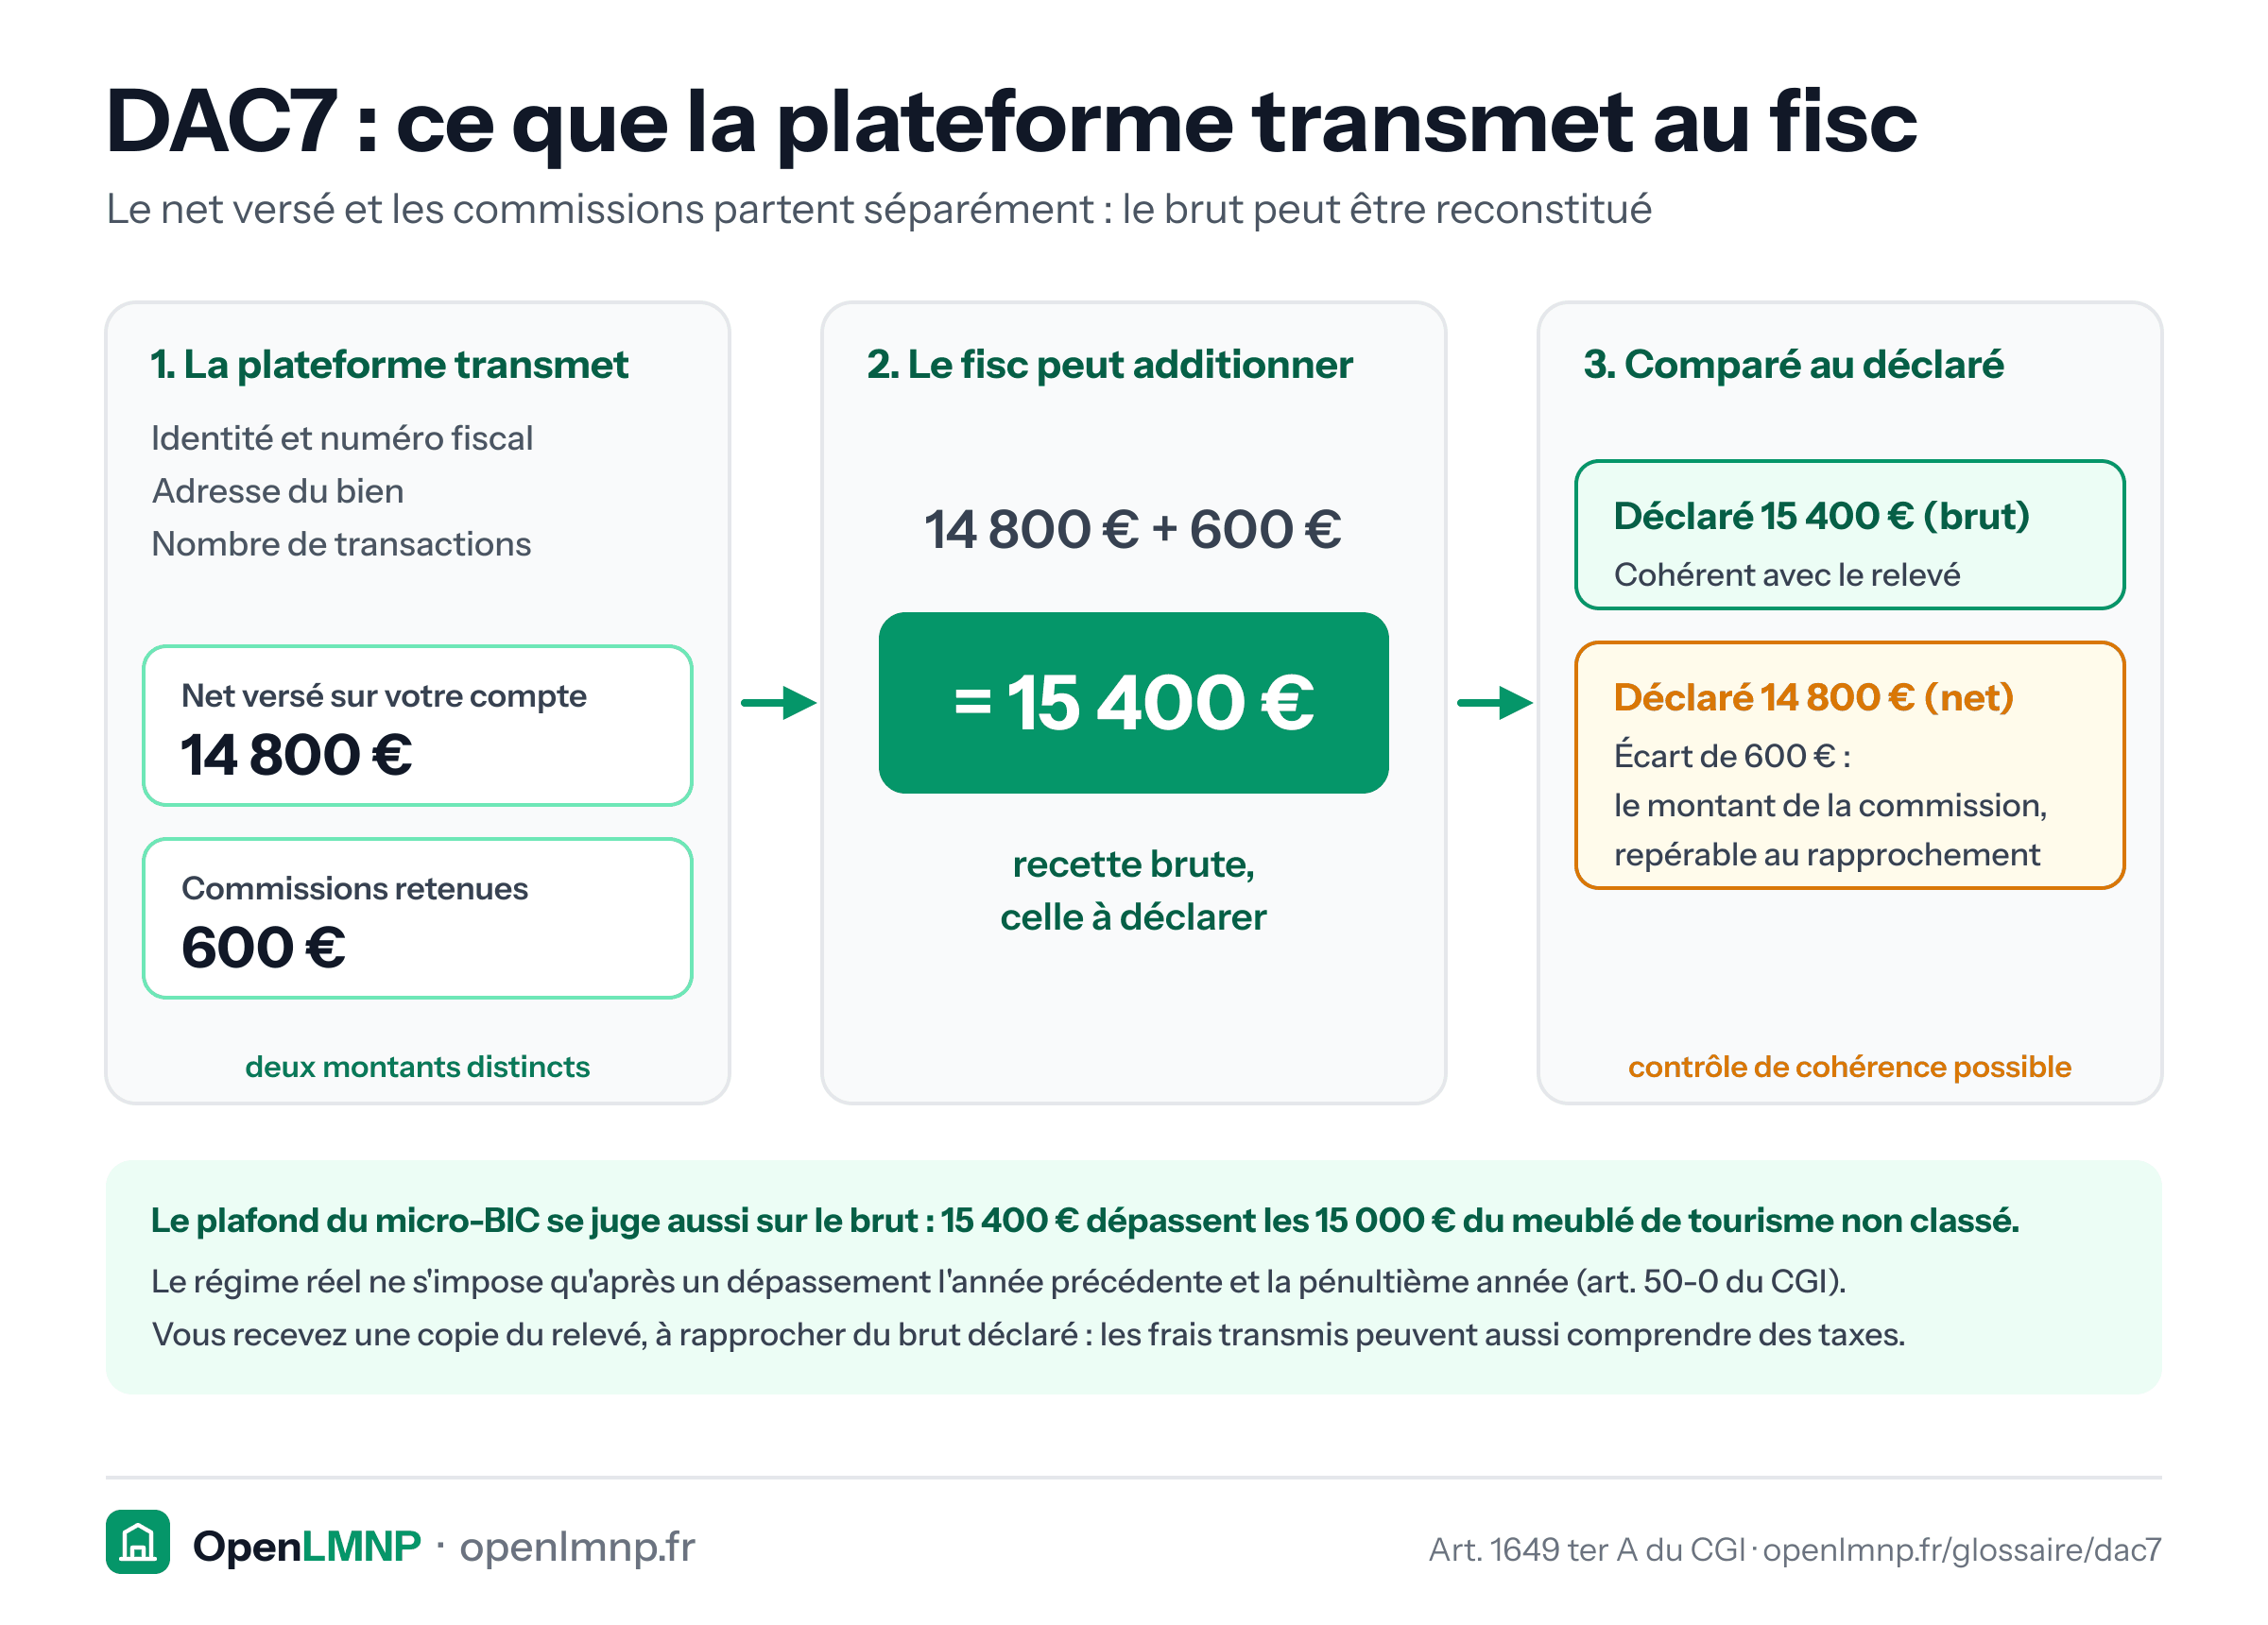
Schéma en trois étapes de la déclaration DAC7 d'une plateforme de location. La plateforme transmet l'identité et le numéro fiscal du loueur, l'adresse du bien, le nombre de transactions et deux montants distincts : 14 800 € nets versés et 600 € de commissions retenues. L'administration peut les additionner et reconstituer 15 400 € de recette brute, celle à déclarer, puis la rapprocher de la déclaration : 15 400 € déclarés sont cohérents, 14 800 € déclarés laissent un écart de 600 €, le montant de la commission, repérable au rapprochement. Les frais transmis peuvent aussi comprendre des taxes. Le plafond du micro-BIC se juge aussi sur le brut : 15 400 € dépassent les 15 000 € du meublé de tourisme non classé, le régime réel ne s'imposant qu'après un dépassement l'année précédente et la pénultième.
Plateformes

DAC7 : ce que la plateforme transmet au fisc

La plateforme déclare séparément le net versé et les commissions ; l'administration peut reconstituer le brut et le rapprocher de votre déclaration. Exemple indicatif.

Expliqué dans DAC7 et Comment déclarer ses revenus Airbnb ? (+3)

Agrandir Pinterest LinkedIn
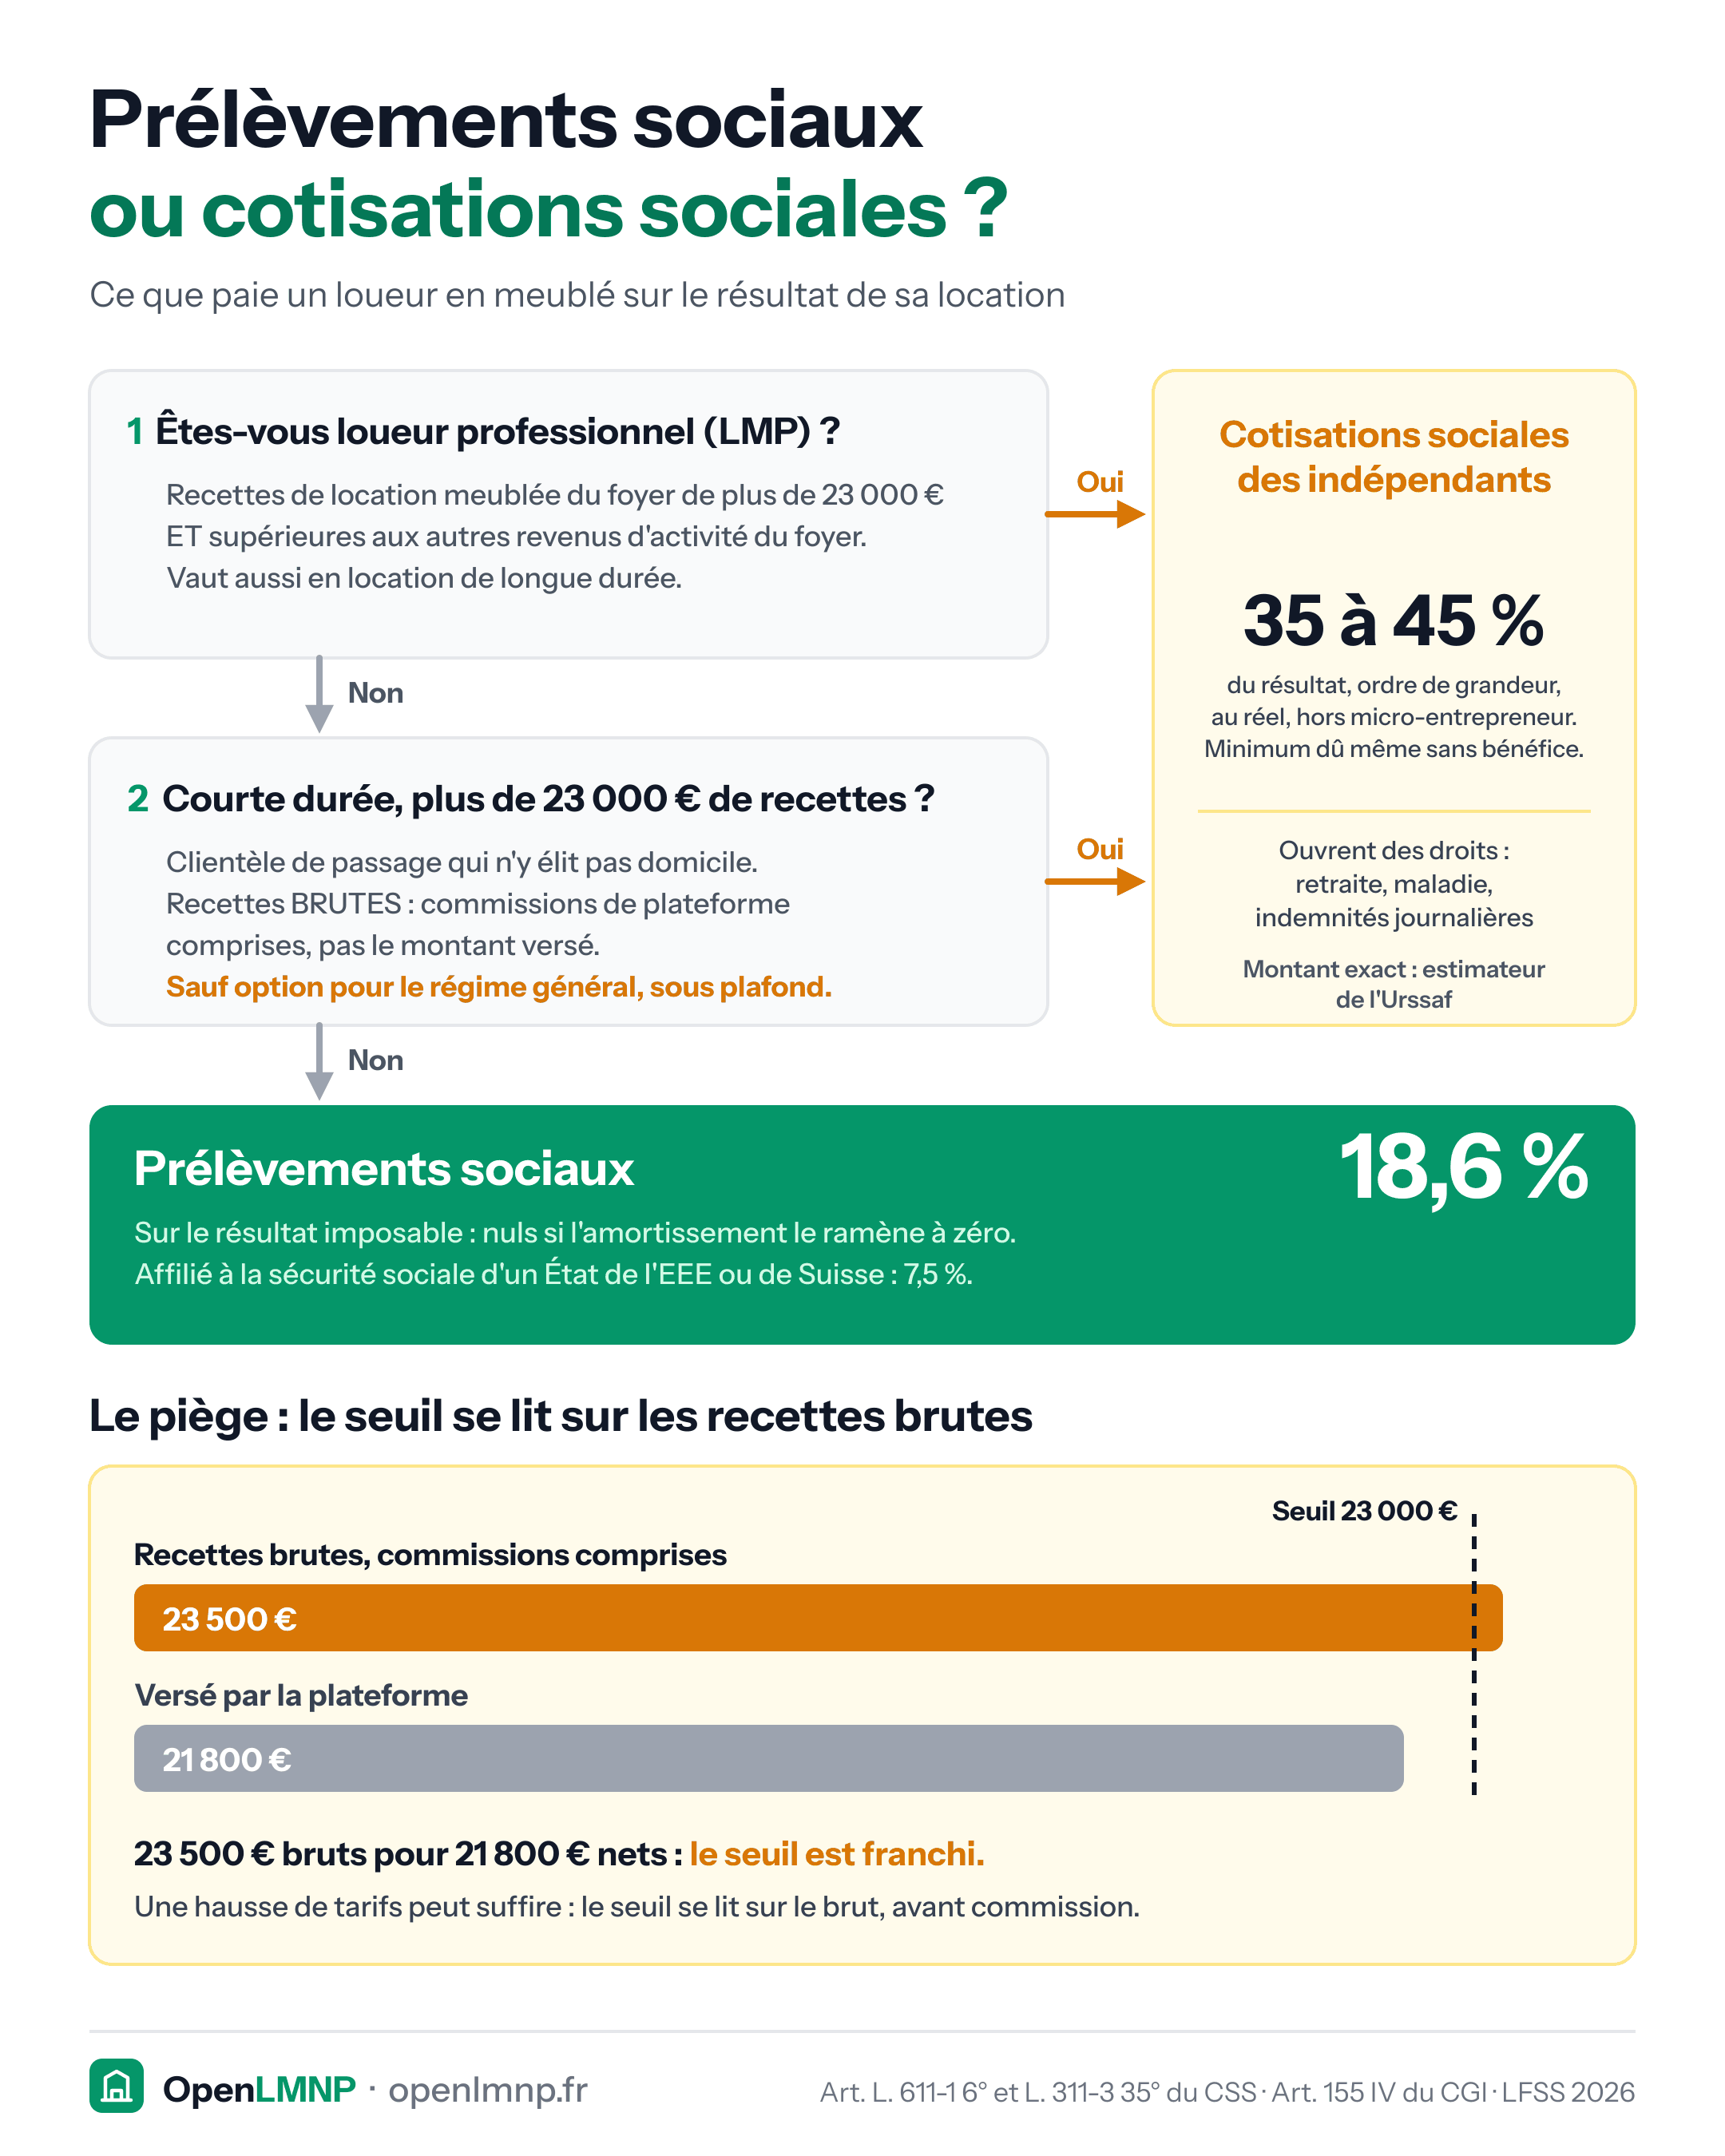
Arbre de décision en deux questions. Un loueur professionnel (LMP), dont les recettes de location meublée du foyer dépassent 23 000 € et les autres revenus d'activité du foyer, relève des cotisations sociales d'indépendant, même en location de longue durée. Sinon, un loueur de courte durée à une clientèle de passage dont les recettes brutes dépassent 23 000 € en relève aussi, sauf option pour le régime général, possible sous plafond de recettes : 35 à 45 % du résultat en ordre de grandeur au réel, hors micro-entrepreneur, et un minimum dû même sans bénéfice, avec des droits à la retraite, à la maladie et aux indemnités journalières. Dans les autres cas, ce sont les prélèvements sociaux de 18,6 % sur le résultat imposable (7,5 % pour un affilié d'un État de l'EEE ou de Suisse). Exemple : 23 500 € de recettes brutes pour 21 800 € versés par la plateforme, le seuil est franchi, car il se lit commissions comprises.
Statut et seuils

Prélèvements sociaux ou cotisations SSI : lesquels paie un loueur en meublé ?

Être LMP mène aux cotisations des indépendants ; louer en courte durée au-delà de 23 000 € de recettes brutes aussi, sauf option pour le régime général sous plafond de recettes. Sinon, ce sont les prélèvements sociaux. Exemple indicatif.

Expliqué dans Cotisations sociales (SSI) et Passer de LMNP à LMP : qu'est-ce que ça change pour l'impôt, les cotisations et la plus-value ?

Agrandir Pinterest LinkedIn
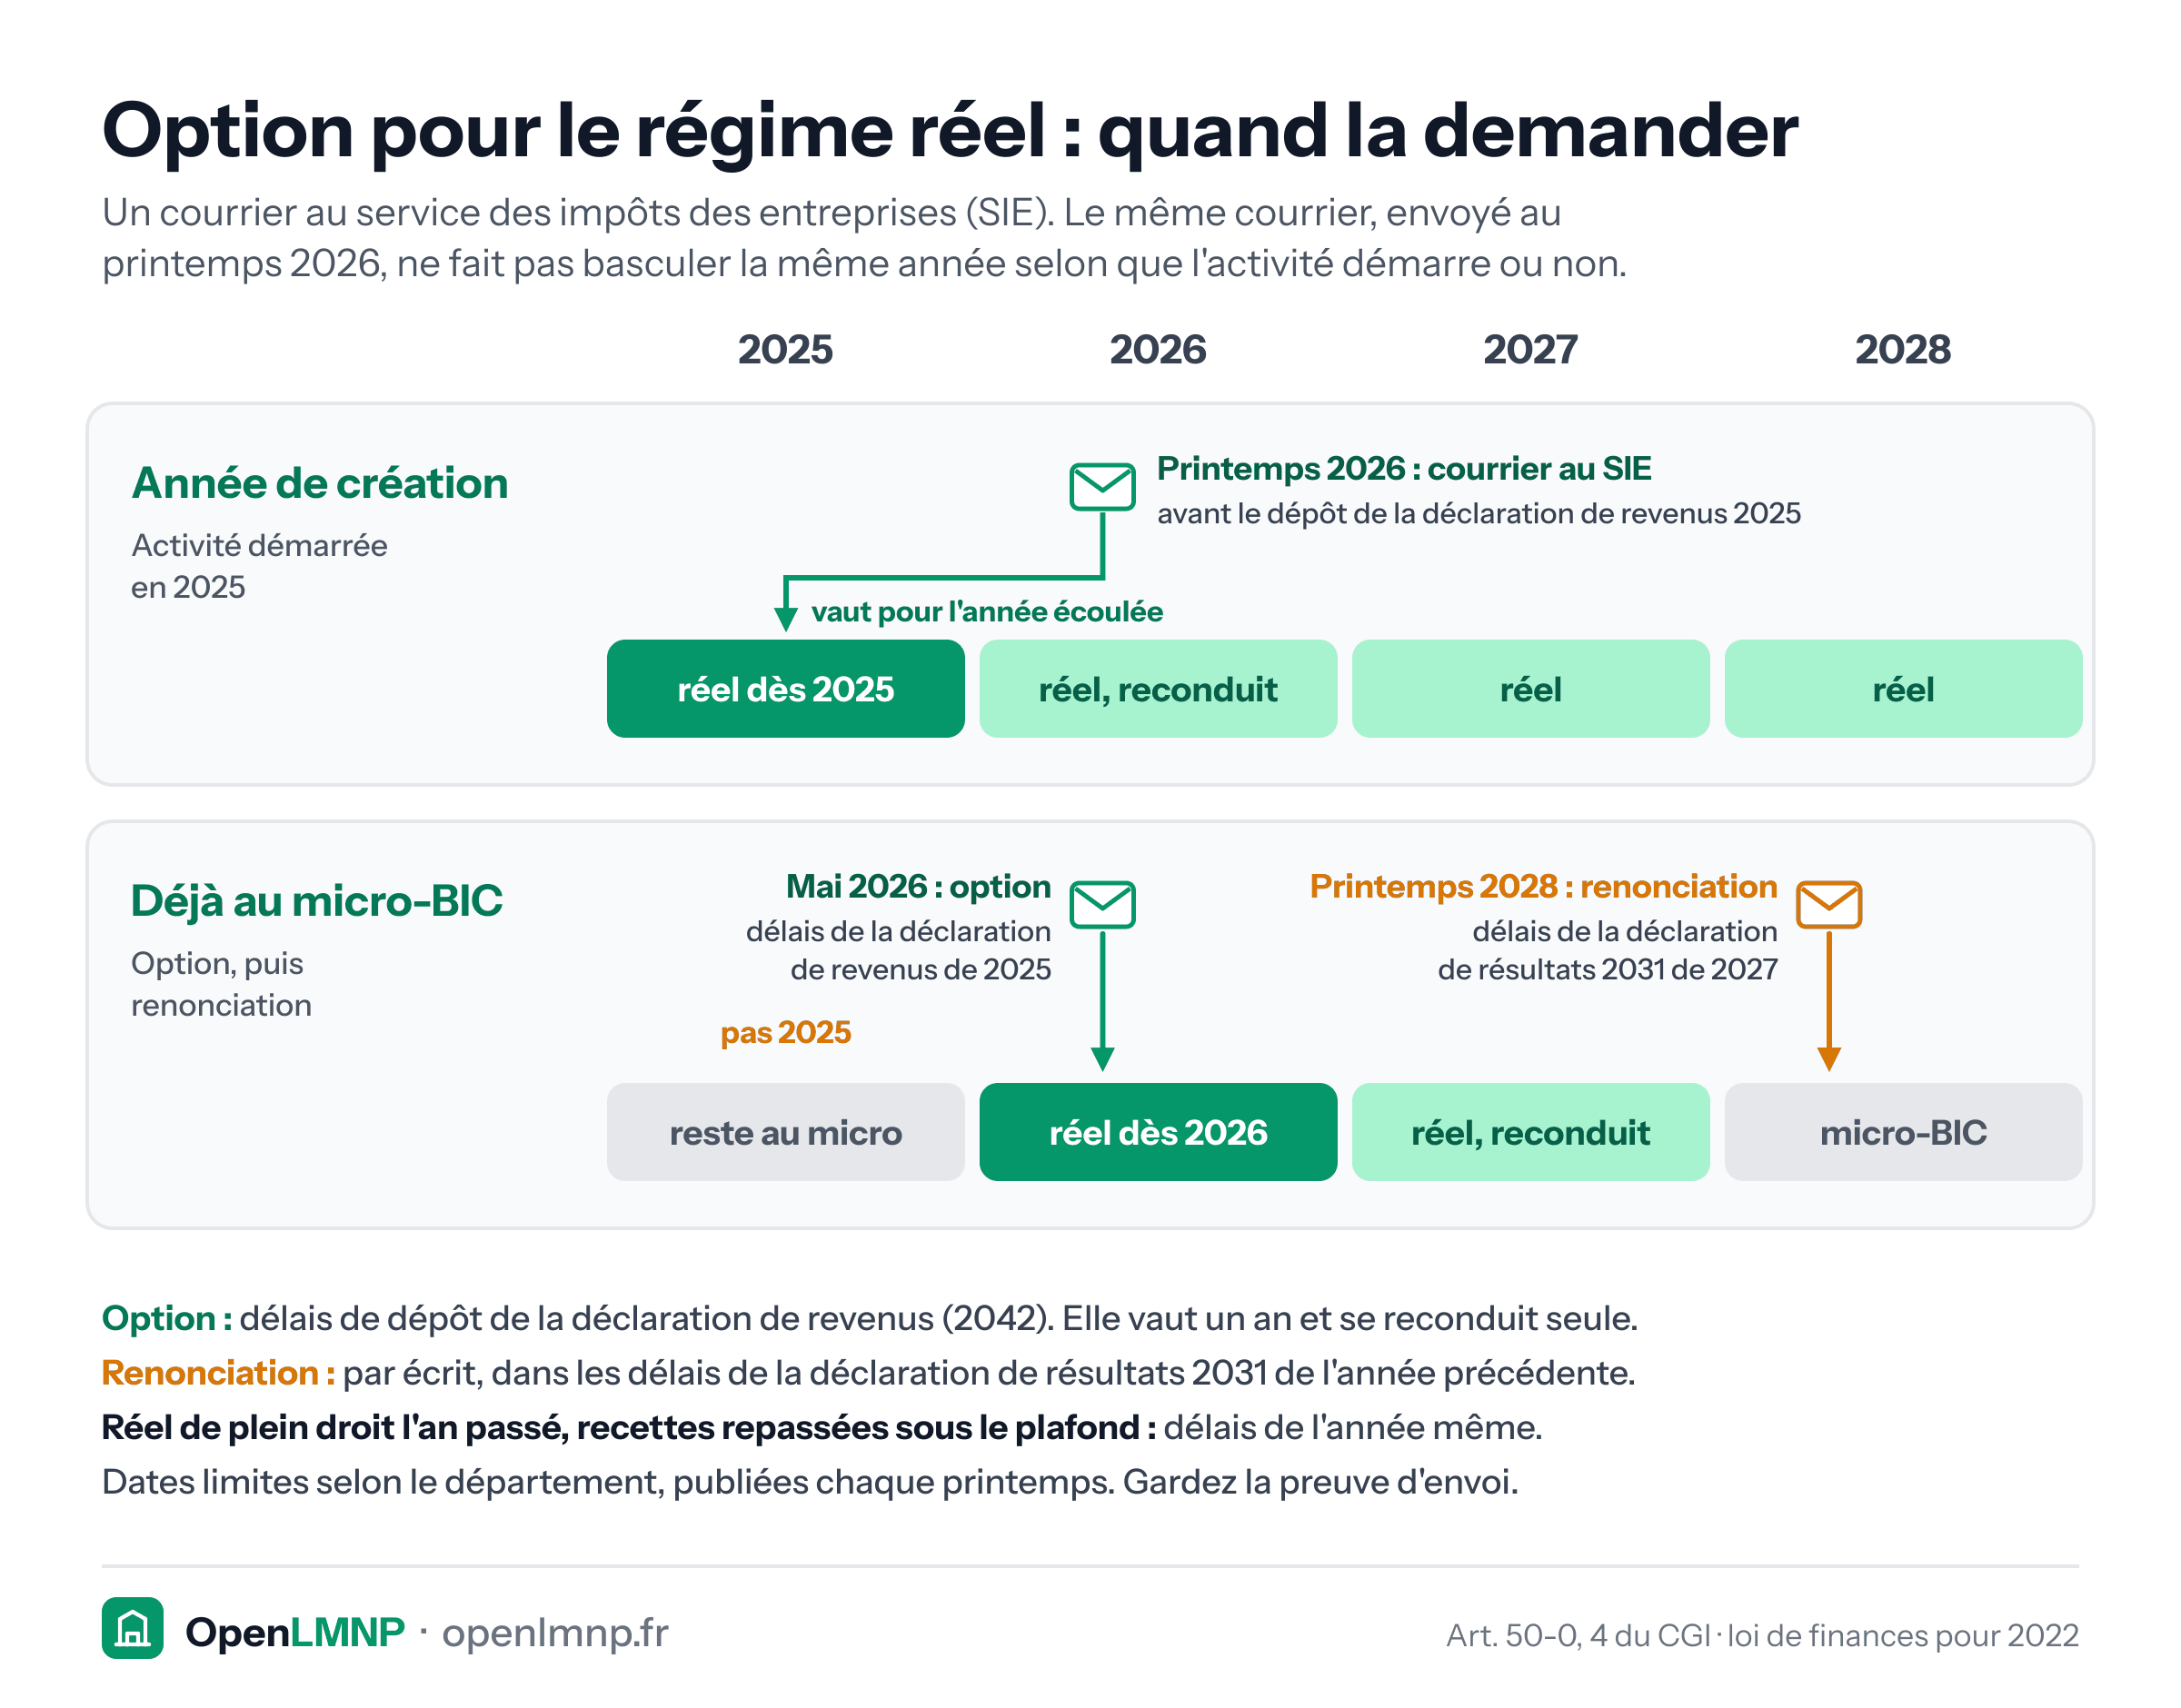
Frise de 2025 à 2028 en deux lignes. Activité créée en 2025 : le courrier au service des impôts des entreprises envoyé au printemps 2026, avant le dépôt de la déclaration de revenus 2025, fait passer 2025 au réel, puis l'option se reconduit les années suivantes. Loueur déjà au micro-BIC : l'option envoyée en mai 2026, dans les délais de la déclaration de revenus de 2025, fait basculer 2026 au réel, pas 2025 ; reconduite en 2027, elle est dénoncée au printemps 2028, dans les délais de la déclaration de résultats 2031 de 2027, et 2028 revient au micro-BIC. Après un réel de plein droit, l'option se fait dans les délais de l'année même.
Choisir son régime

Option pour le régime réel : quand la demander

L'option se cale sur la déclaration de revenus, la renonciation sur la 2031. Passé la première année, opter au printemps vaut pour l'année en cours, pas pour l'année écoulée.

Expliqué dans Régime réel et Rester au micro-BIC en LMNP : dans quels cas et pourquoi (+1)

Agrandir Pinterest LinkedIn
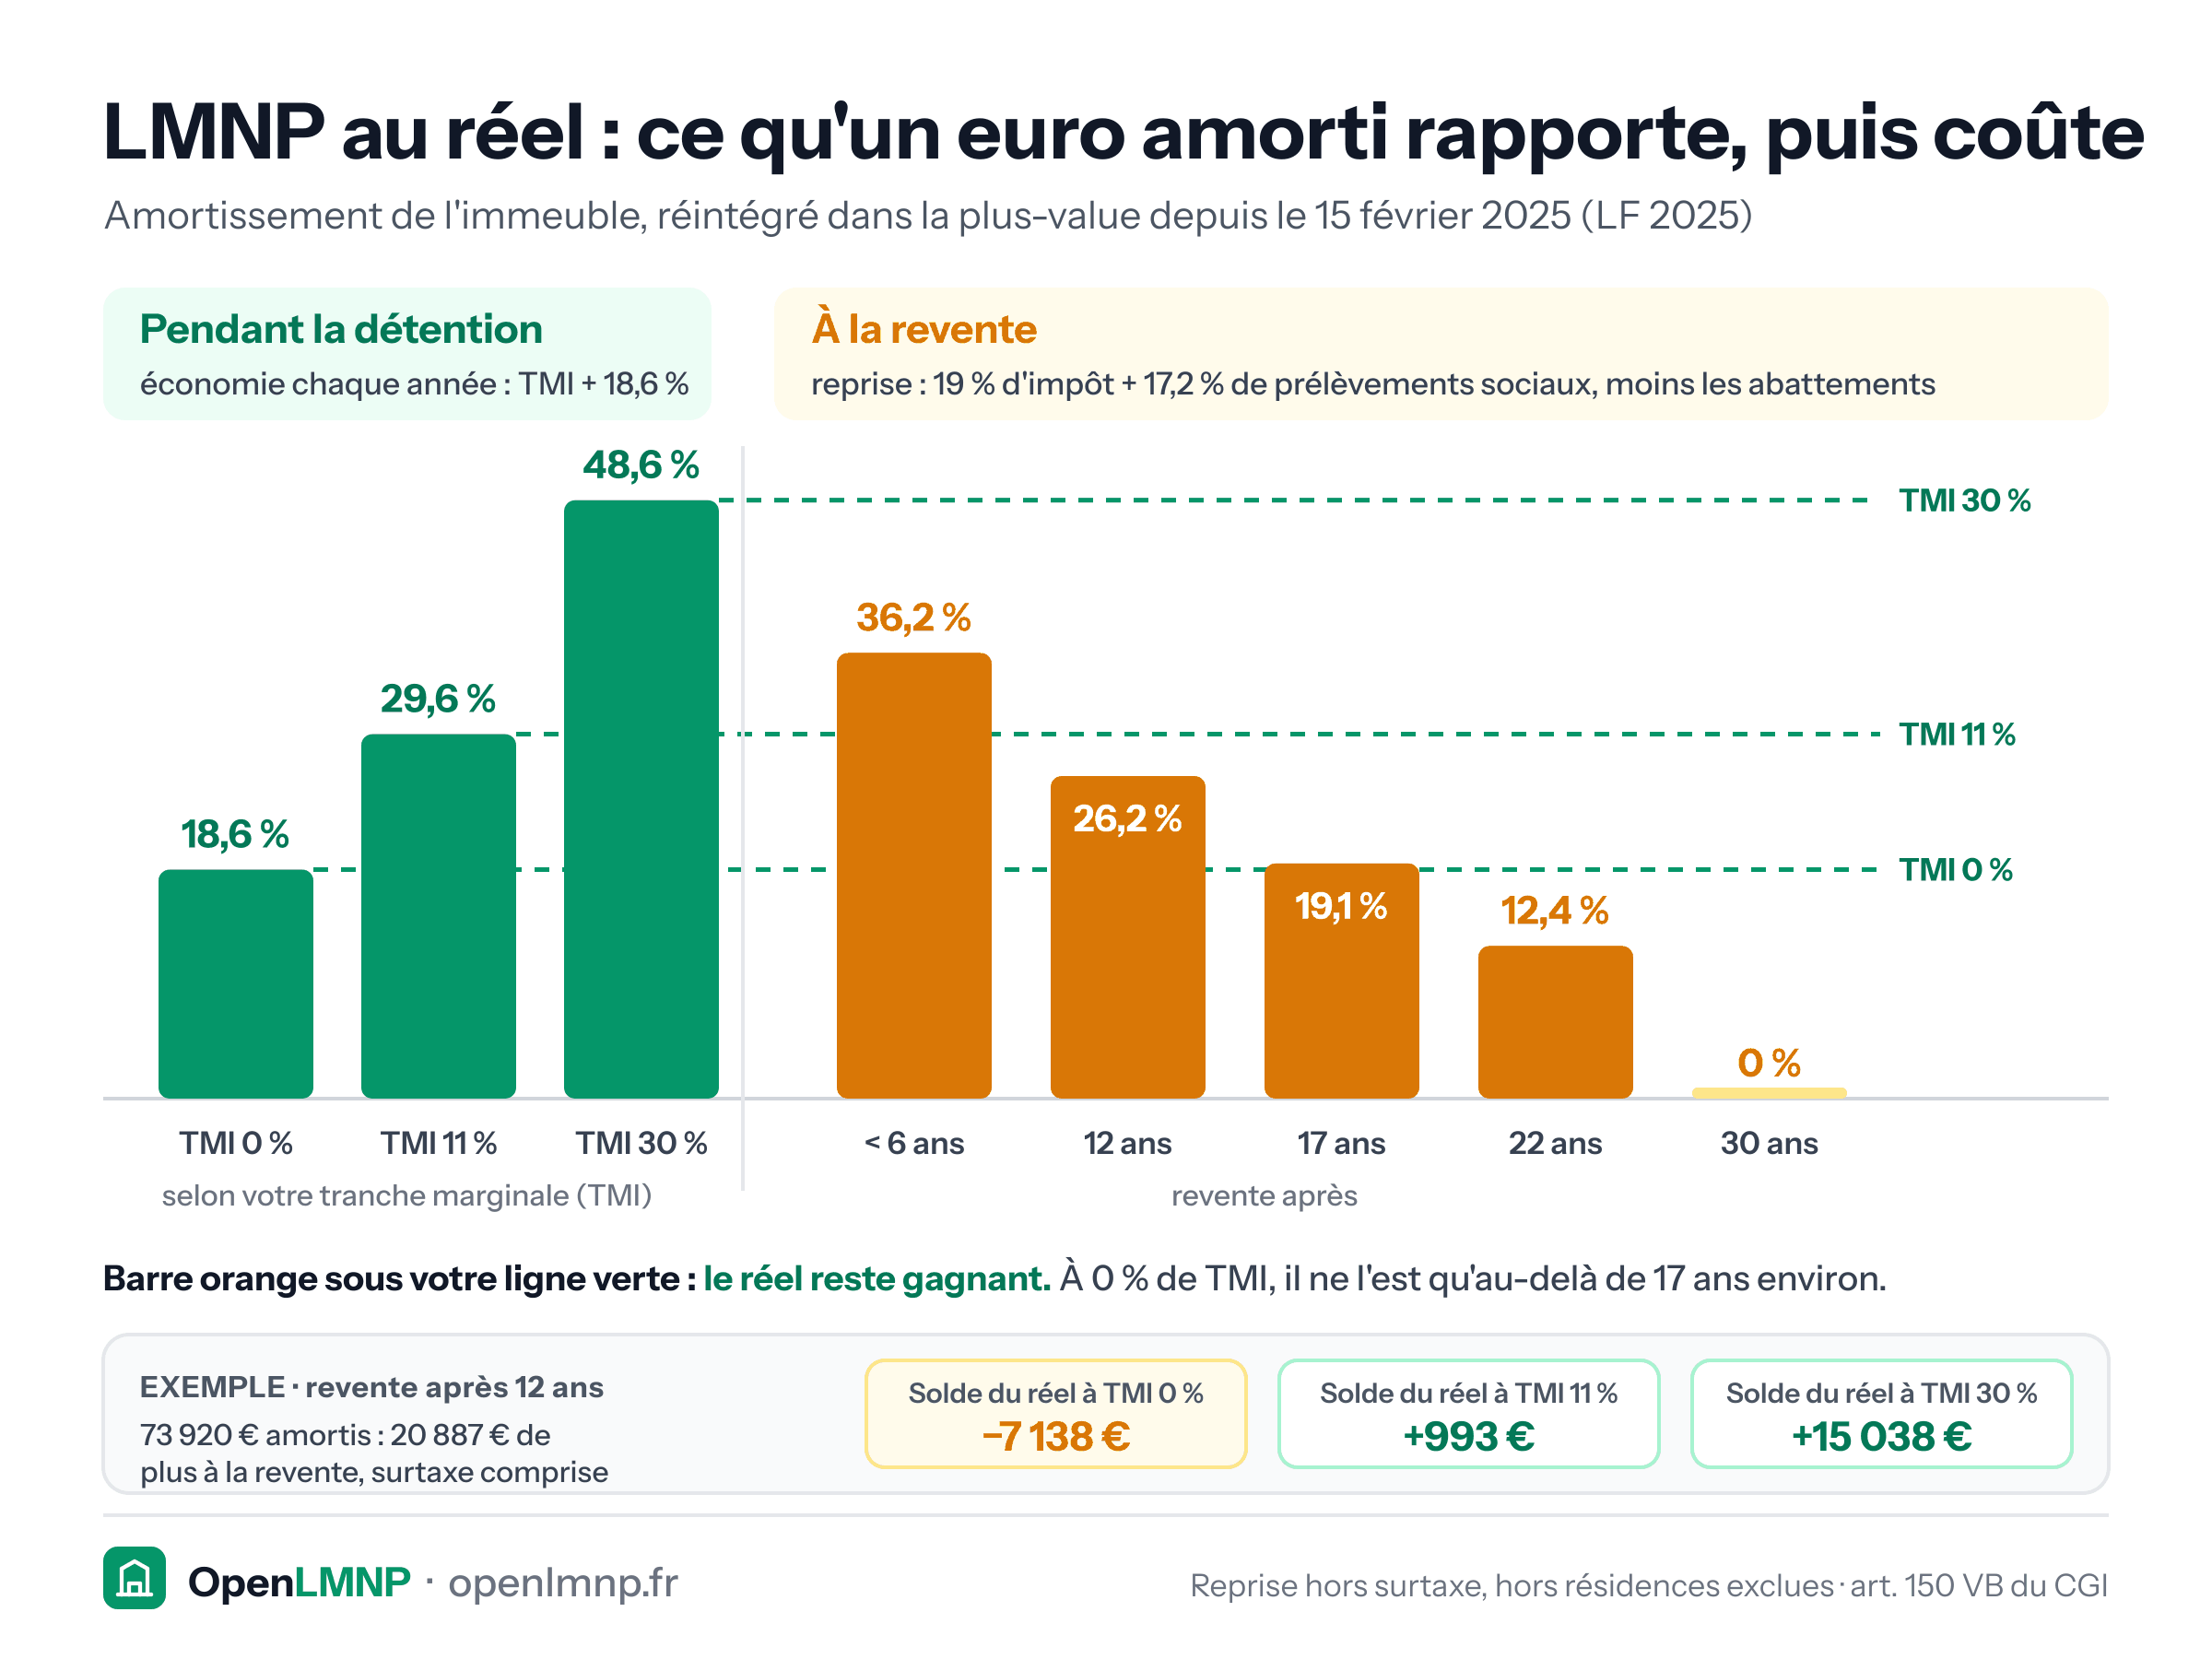
Histogramme en deux temps pour un euro d'amortissement de l'immeuble. Pendant la détention, il économise chaque année la tranche marginale plus 18,6 % de prélèvements sociaux : 18,6 % à une TMI de 0 %, 29,6 % à 11 %, 48,6 % à 30 %. À la revente, il est repris, hors surtaxe, à 36,2 % avant 6 ans, 26,2 % à 12 ans, 19,1 % à 17 ans, 12,4 % à 22 ans et 0 % à 30 ans. Exemple à 12 ans : 73 920 € amortis coûtent 20 887 € de plus à la revente, d'où un solde du réel de moins 7 138 € à 0 %, plus 993 € à 11 % et plus 15 038 € à 30 %.
Revente

LMNP au réel : ce qu'un euro amorti rapporte, puis coûte à la revente

Chaque euro amorti économise votre tranche marginale plus 18,6 % ; la reprise à la revente baisse avec la durée de détention. Le réel ne perd qu'avec une tranche faible et une revente rapide.

Expliqué dans Le LMNP au régime réel reste-t-il intéressant depuis la réintégration des amortissements dans la plus-value ?

Agrandir Pinterest LinkedIn
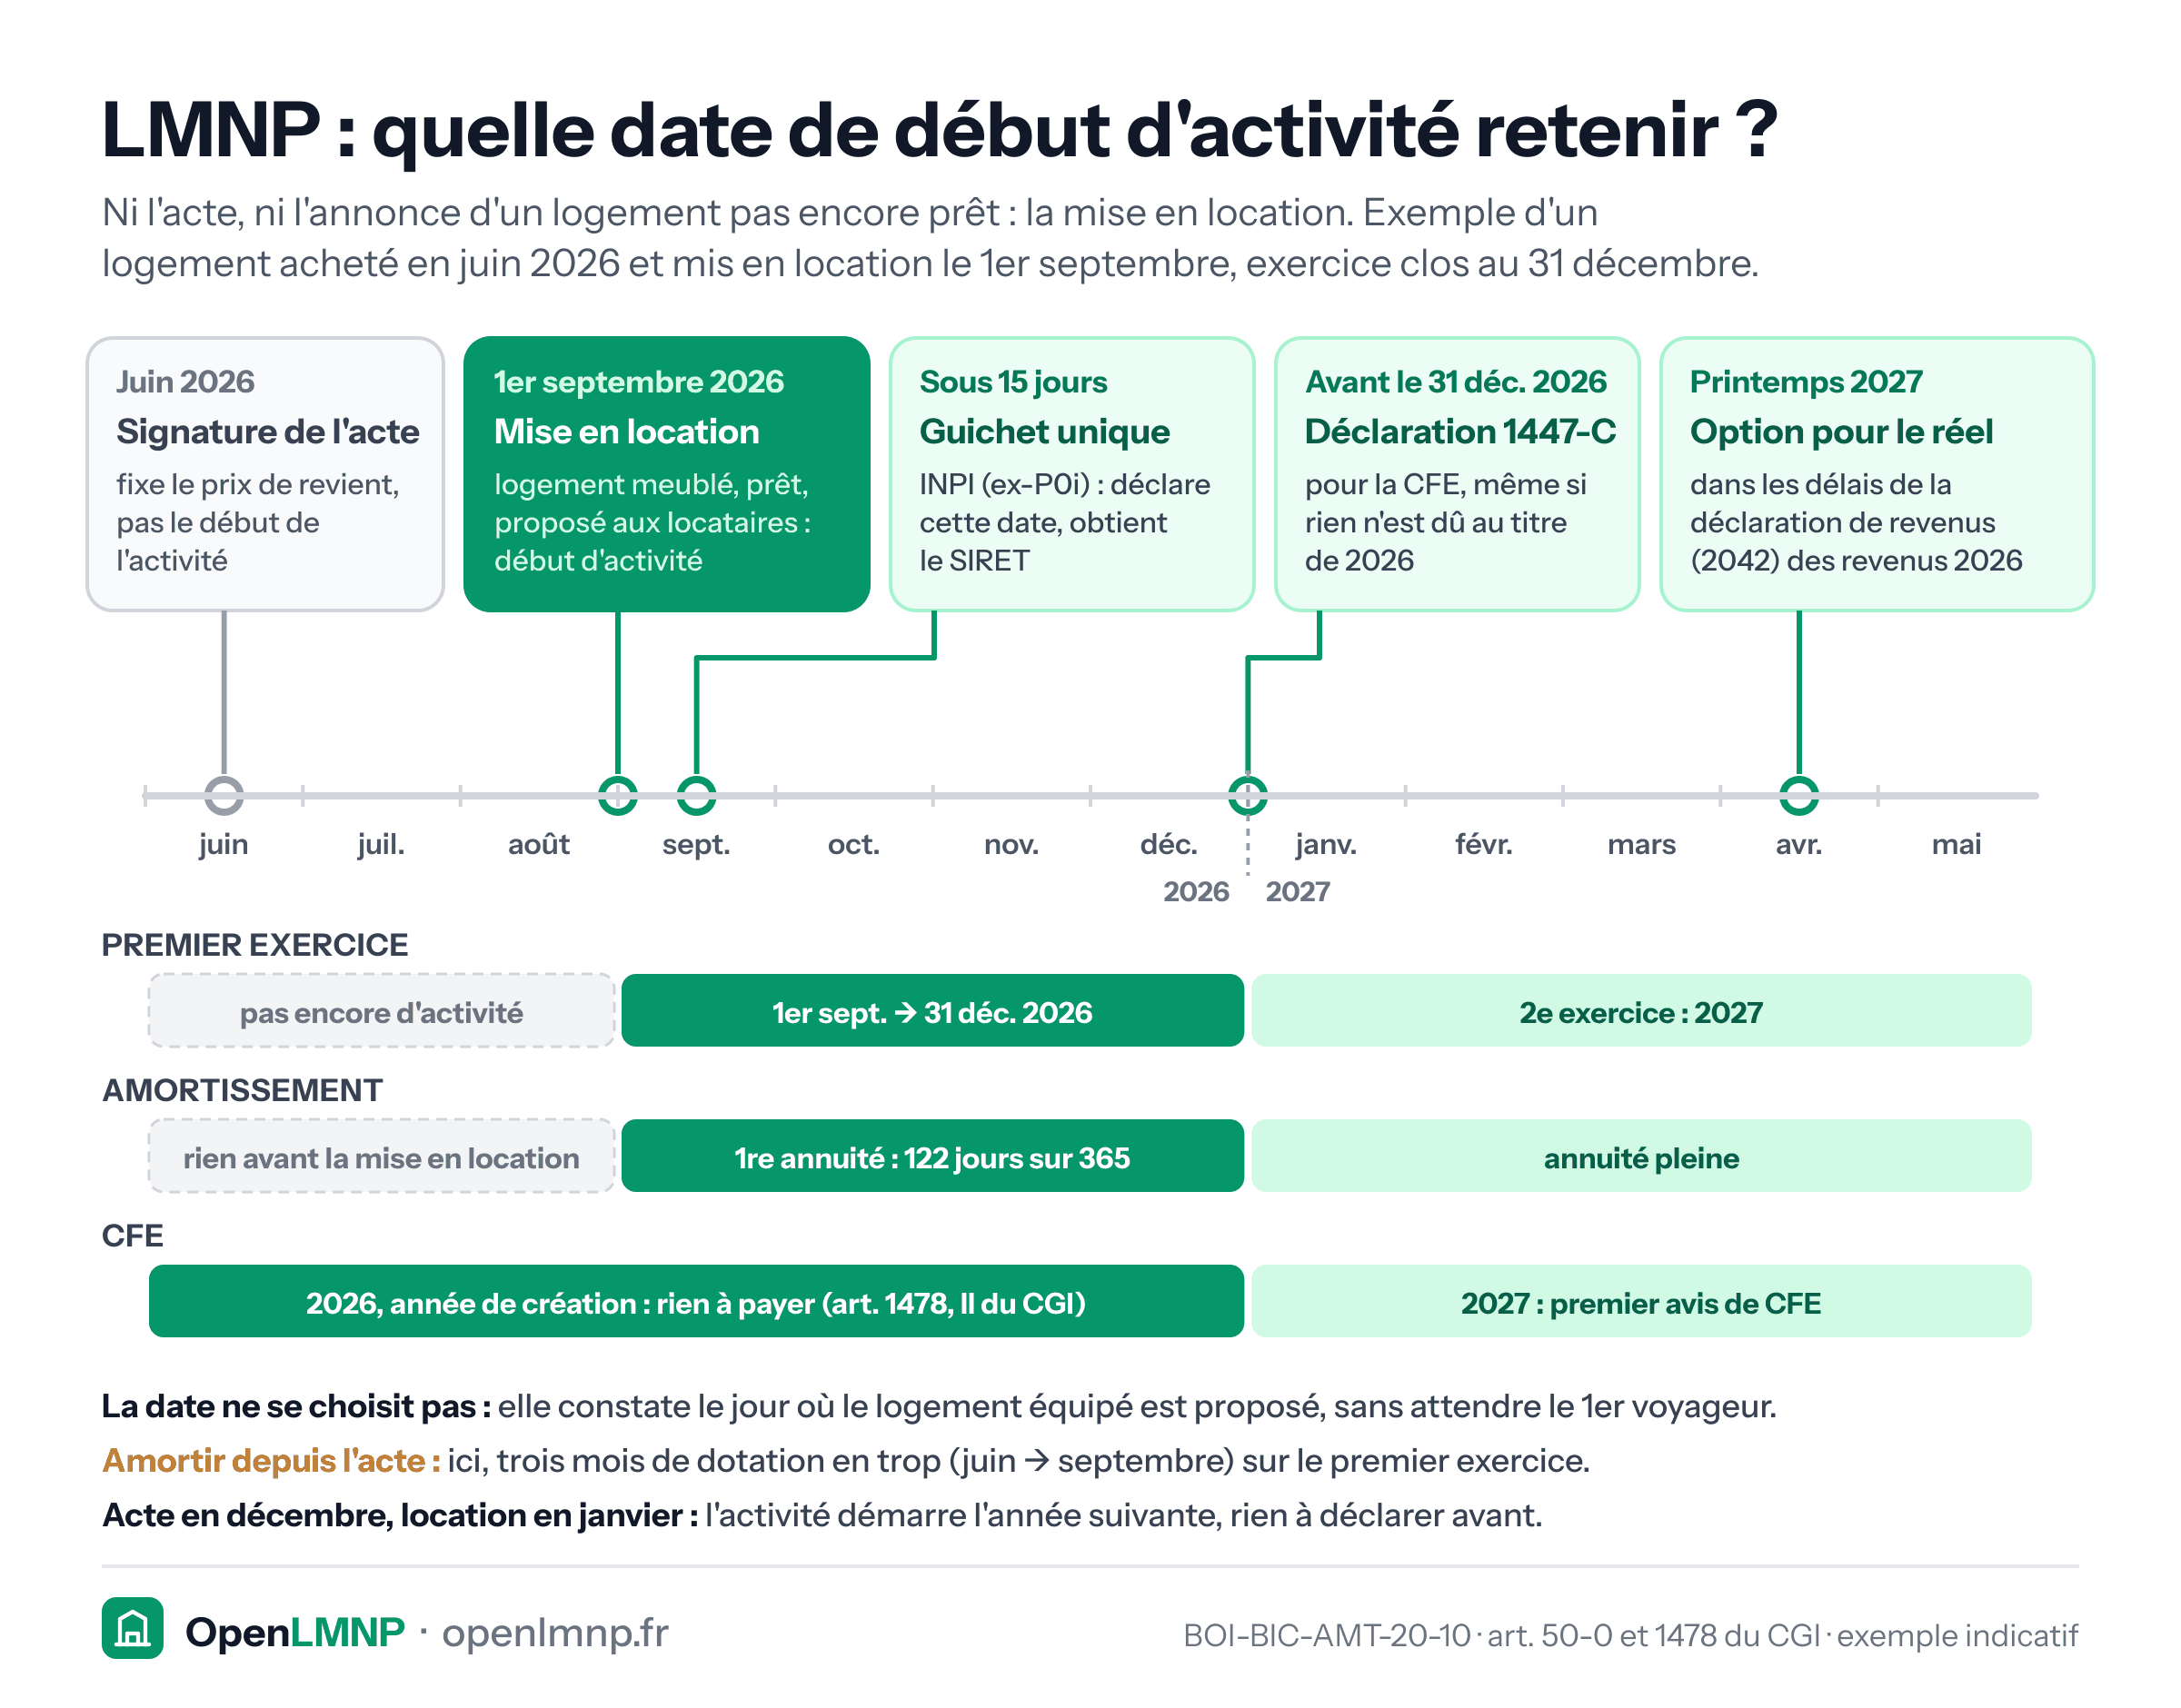
Frise de juin 2026 à mai 2027 pour un logement acheté en juin 2026 et mis en location le 1er septembre 2026. La signature de l'acte fixe le prix de revient mais ne fait pas démarrer l'activité. La mise en location, logement meublé et proposé aux locataires, est la date de début d'activité ; elle se déclare au guichet unique de l'INPI dans les 15 jours. Le 1447-C part avant le 31 décembre 2026, l'option pour le réel au printemps 2027 avec la déclaration des revenus 2026. Le premier exercice court du 1er septembre au 31 décembre 2026, la première annuité d'amortissement porte sur 122 jours sur 365, rien n'est amorti avant la mise en location, et aucune CFE n'est due pour 2026, année de création ; le premier avis arrive en 2027.
Se lancer

Date de début d'activité LMNP : ce que déclenche la mise en location

La date de début d'activité est celle de la mise en location, pas celle de l'acte : elle ouvre le premier exercice, fait partir l'amortissement et fixe l'année d'exonération de CFE. Exemple indicatif.

Expliqué dans Quelle date de début d'activité retenir en LMNP ?

Agrandir Pinterest LinkedIn
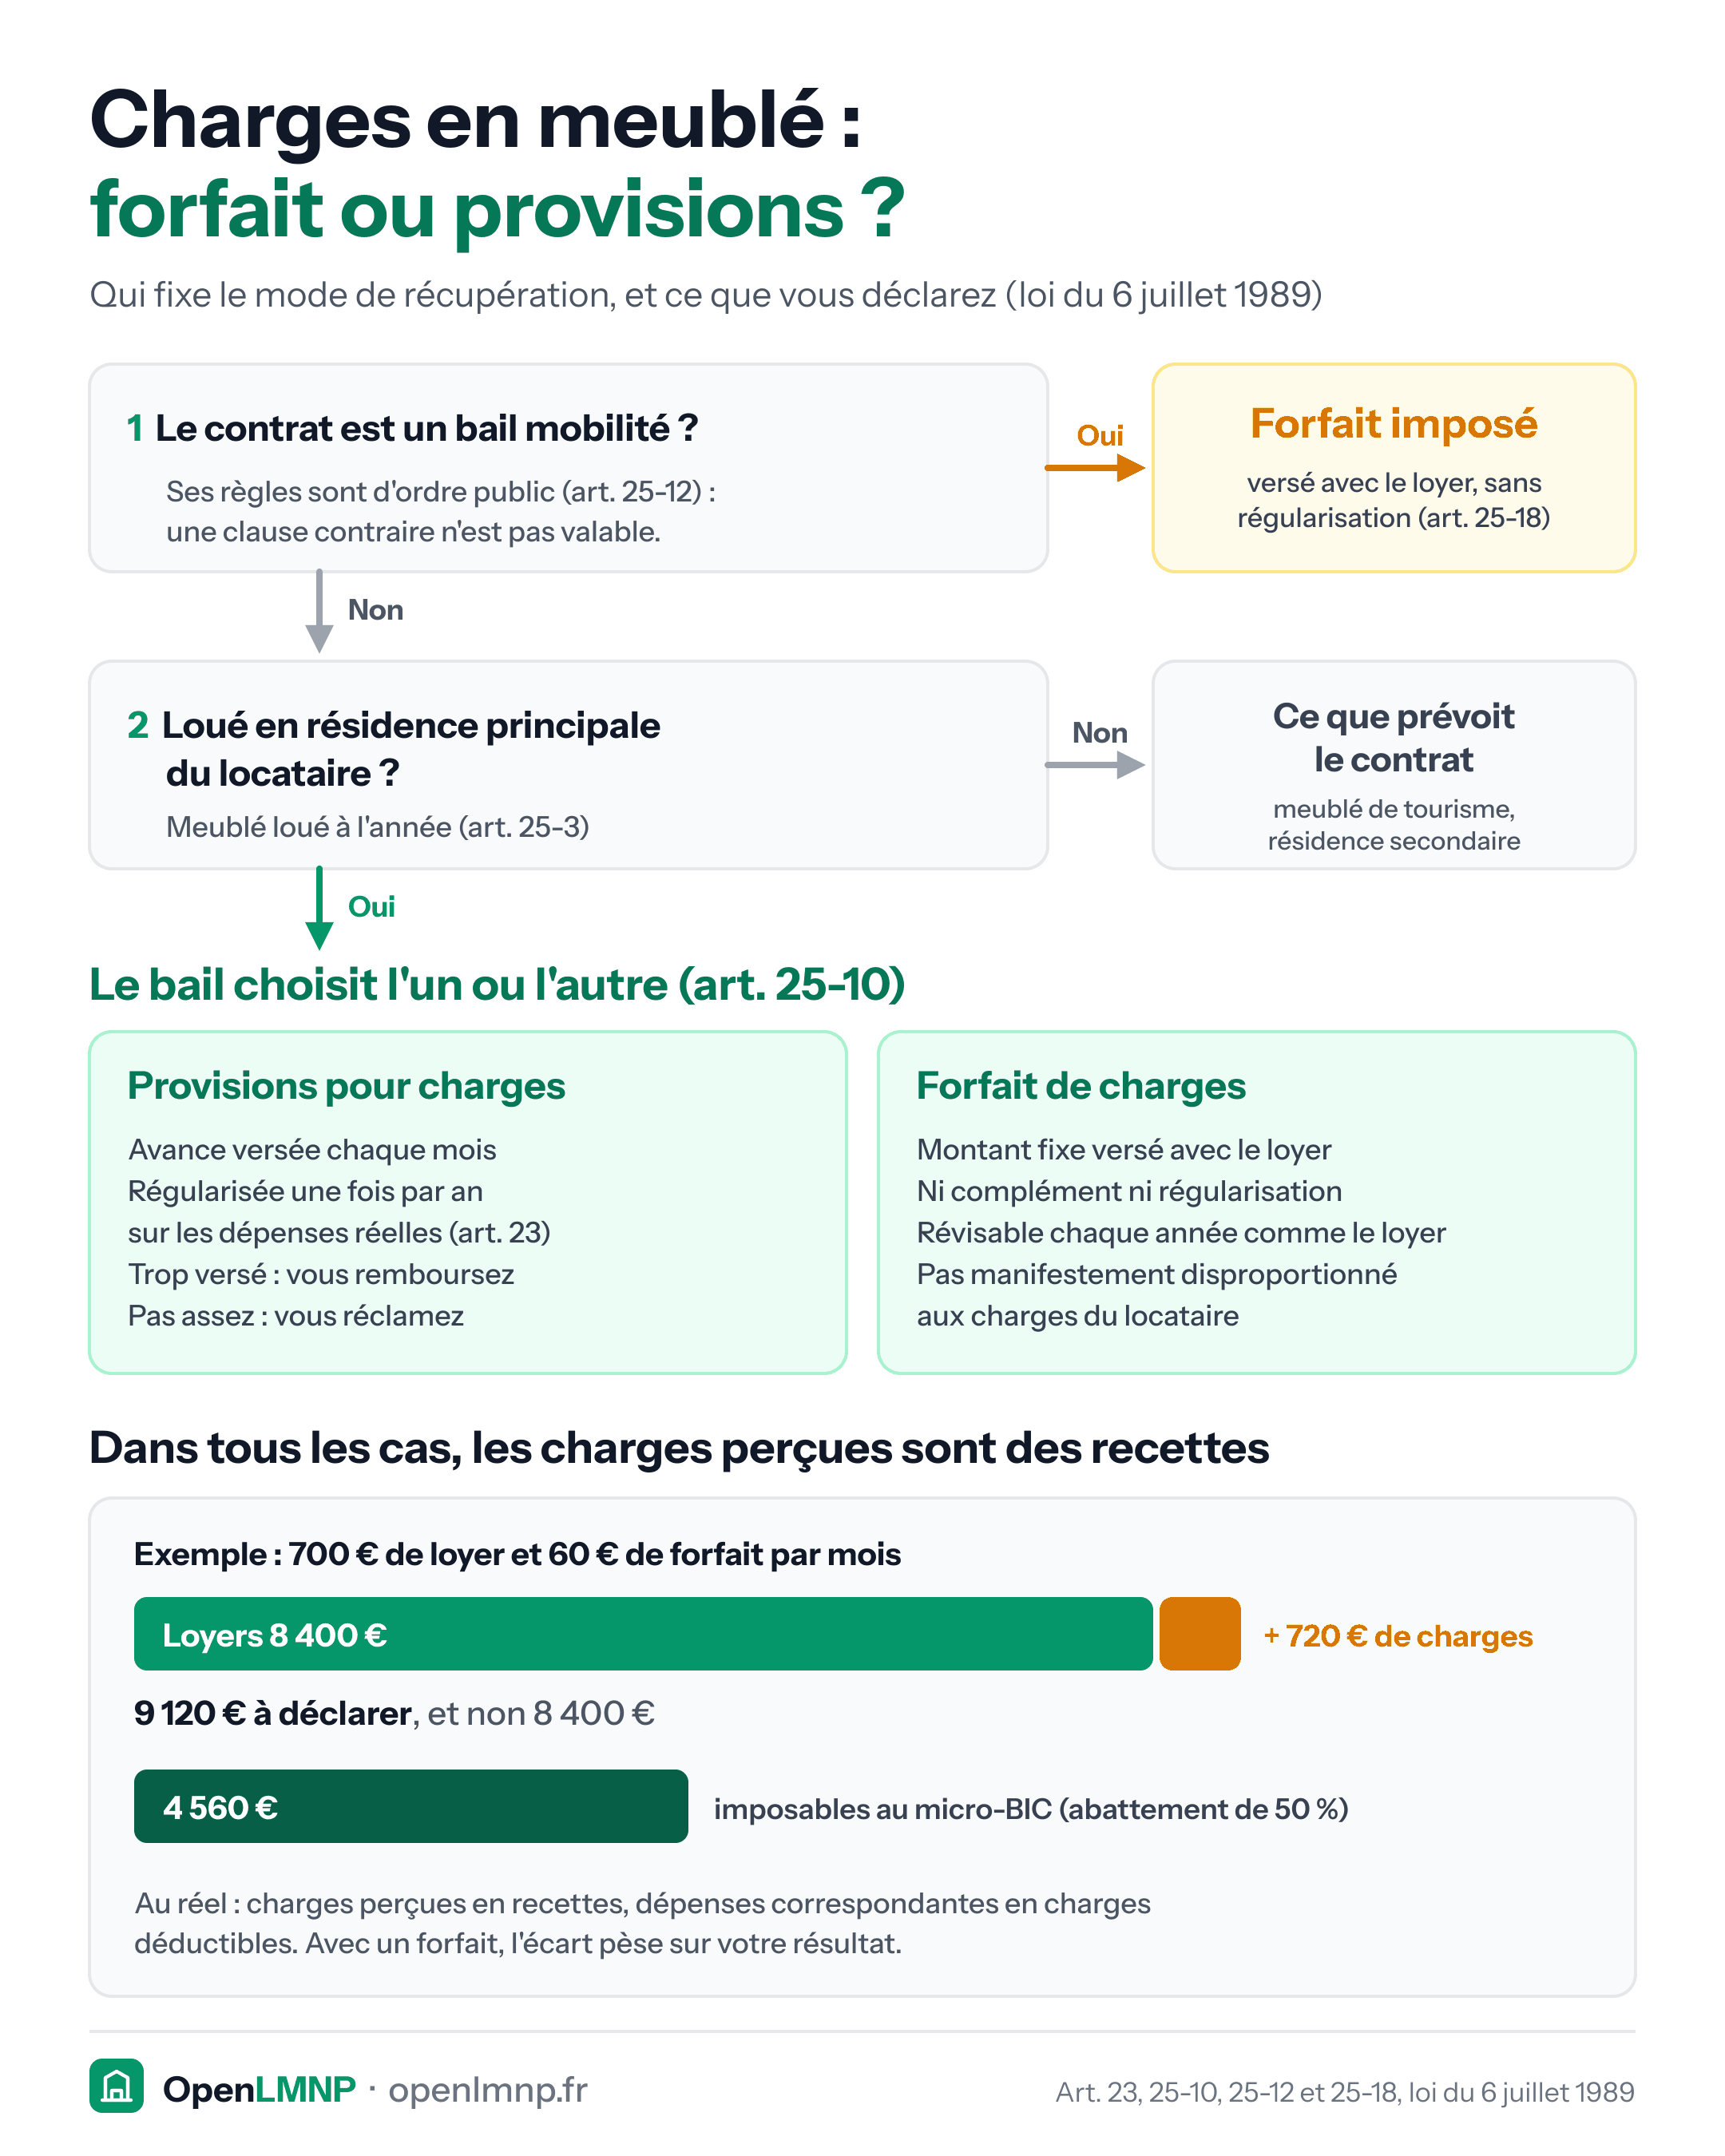
Arbre de décision en deux questions. Bail mobilité : les charges sont toujours au forfait, versé avec le loyer et sans régularisation, et une clause contraire n'est pas valable. Meublé loué en résidence principale du locataire : le bail choisit entre provisions, avance mensuelle régularisée chaque année sur les dépenses réelles, et forfait fixe, sans complément ni régularisation. Meublé de tourisme ou résidence secondaire : ce que prévoit le contrat. Dans tous les cas, les charges perçues sont des recettes : 700 € de loyer et 60 € de forfait par mois donnent 9 120 € à déclarer, et non 8 400 €, soit 4 560 € imposables au micro-BIC après l'abattement de 50 %.
Déclarer

Charges en meublé : forfait ou provisions ?

Bail mobilité : forfait imposé. Meublé à l'année en résidence principale : provisions ou forfait, au choix du bail. Dans les deux cas, les charges encaissées s'ajoutent aux loyers déclarés. Exemple indicatif.

Expliqué dans Abattement forfaitaire et En location meublée, les charges doivent-elles être au forfait ou en provisions, et quelle règle pour le bail mobilité ?

Agrandir Pinterest LinkedIn
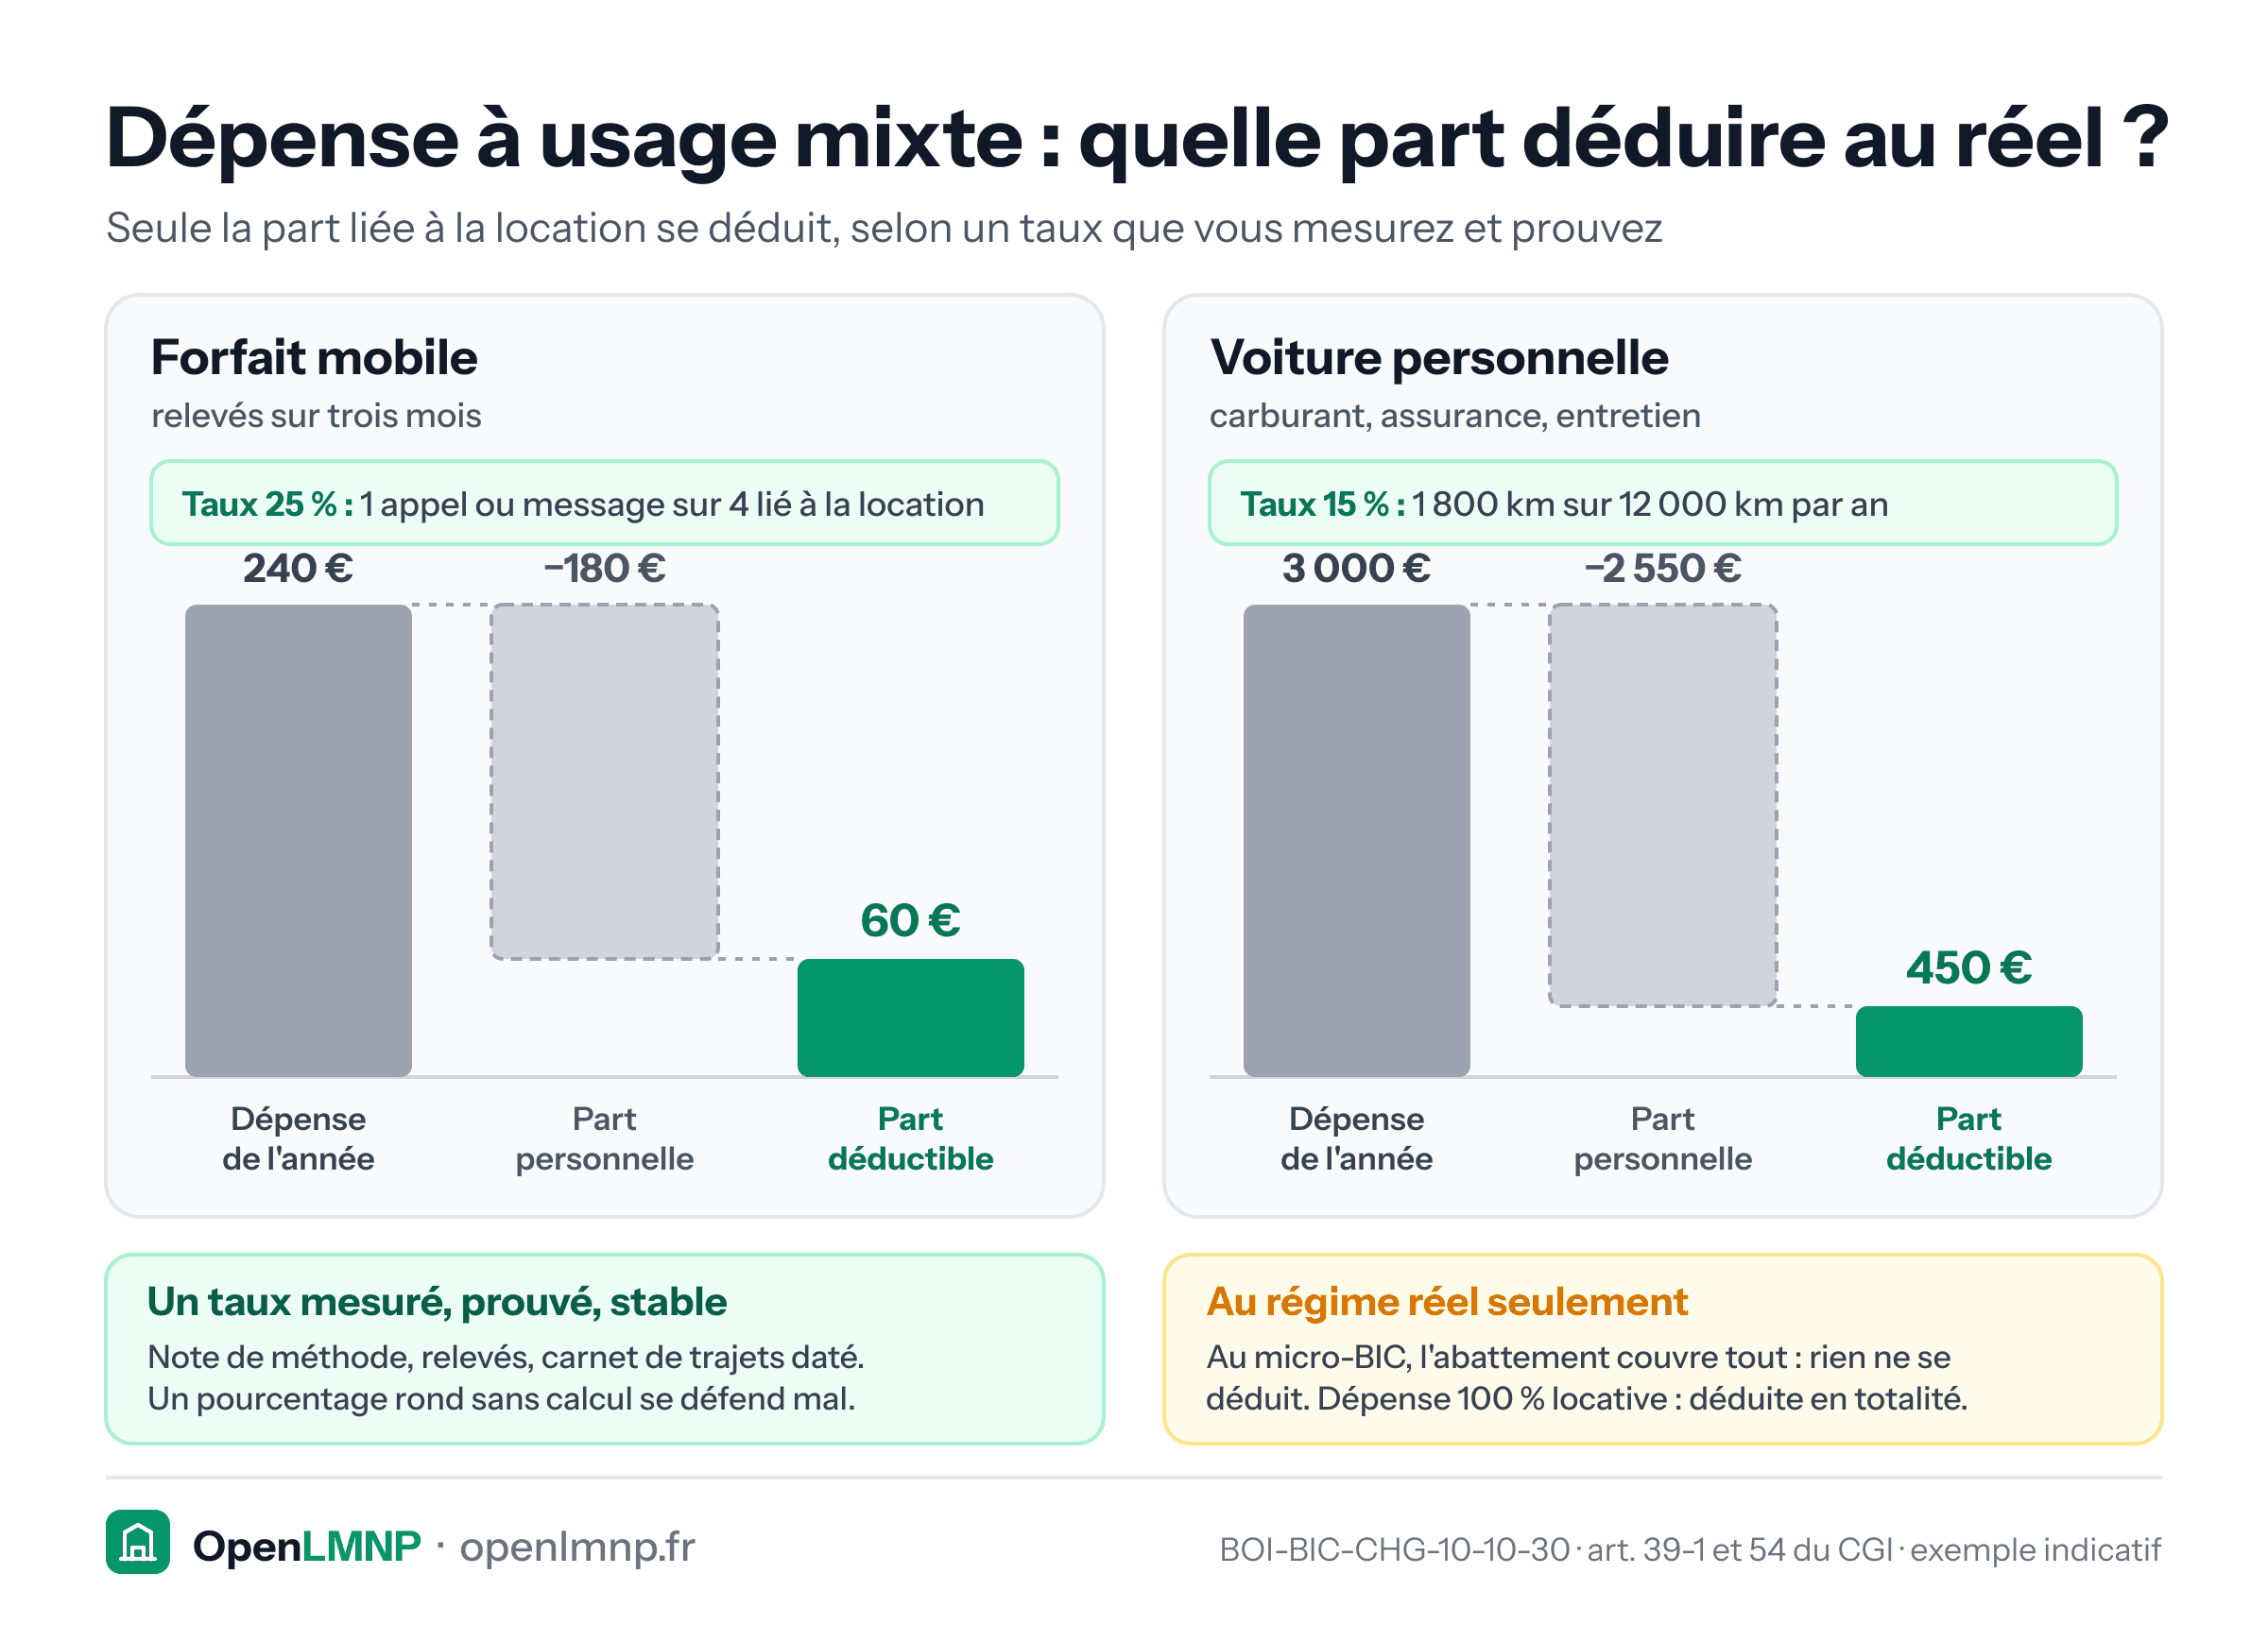
Deux cascades côte à côte. Forfait mobile : 240 € par an, taux de 25 % mesuré sur trois mois de relevés (un appel ou message sur quatre lié à la location), 180 € de part personnelle retirée, 60 € déductibles. Voiture personnelle : 3 000 € de carburant, assurance et entretien, taux de 15 % (1 800 km sur 12 000 km par an), 2 550 € de part personnelle, 450 € déductibles. Le taux doit être mesuré, prouvé par des pièces et stable ; au micro-BIC rien ne se déduit, et une dépense entièrement locative se déduit en totalité.
Choisir son régime

Dépense à usage mixte en LMNP : quelle part déduire au réel ?

Au réel, une dépense partagée ne se déduit qu'à proportion de l'usage locatif, selon un taux mesurable et justifié : 60 € sur un forfait de 240 €, 450 € sur 3 000 € de frais de voiture. Exemple indicatif.

Expliqué dans Comment déduire au réel une dépense à usage mixte, personnel et location meublée ? et Faut-il un compte bancaire dédié pour encaisser les loyers d'une location meublée ?

Agrandir Pinterest LinkedIn
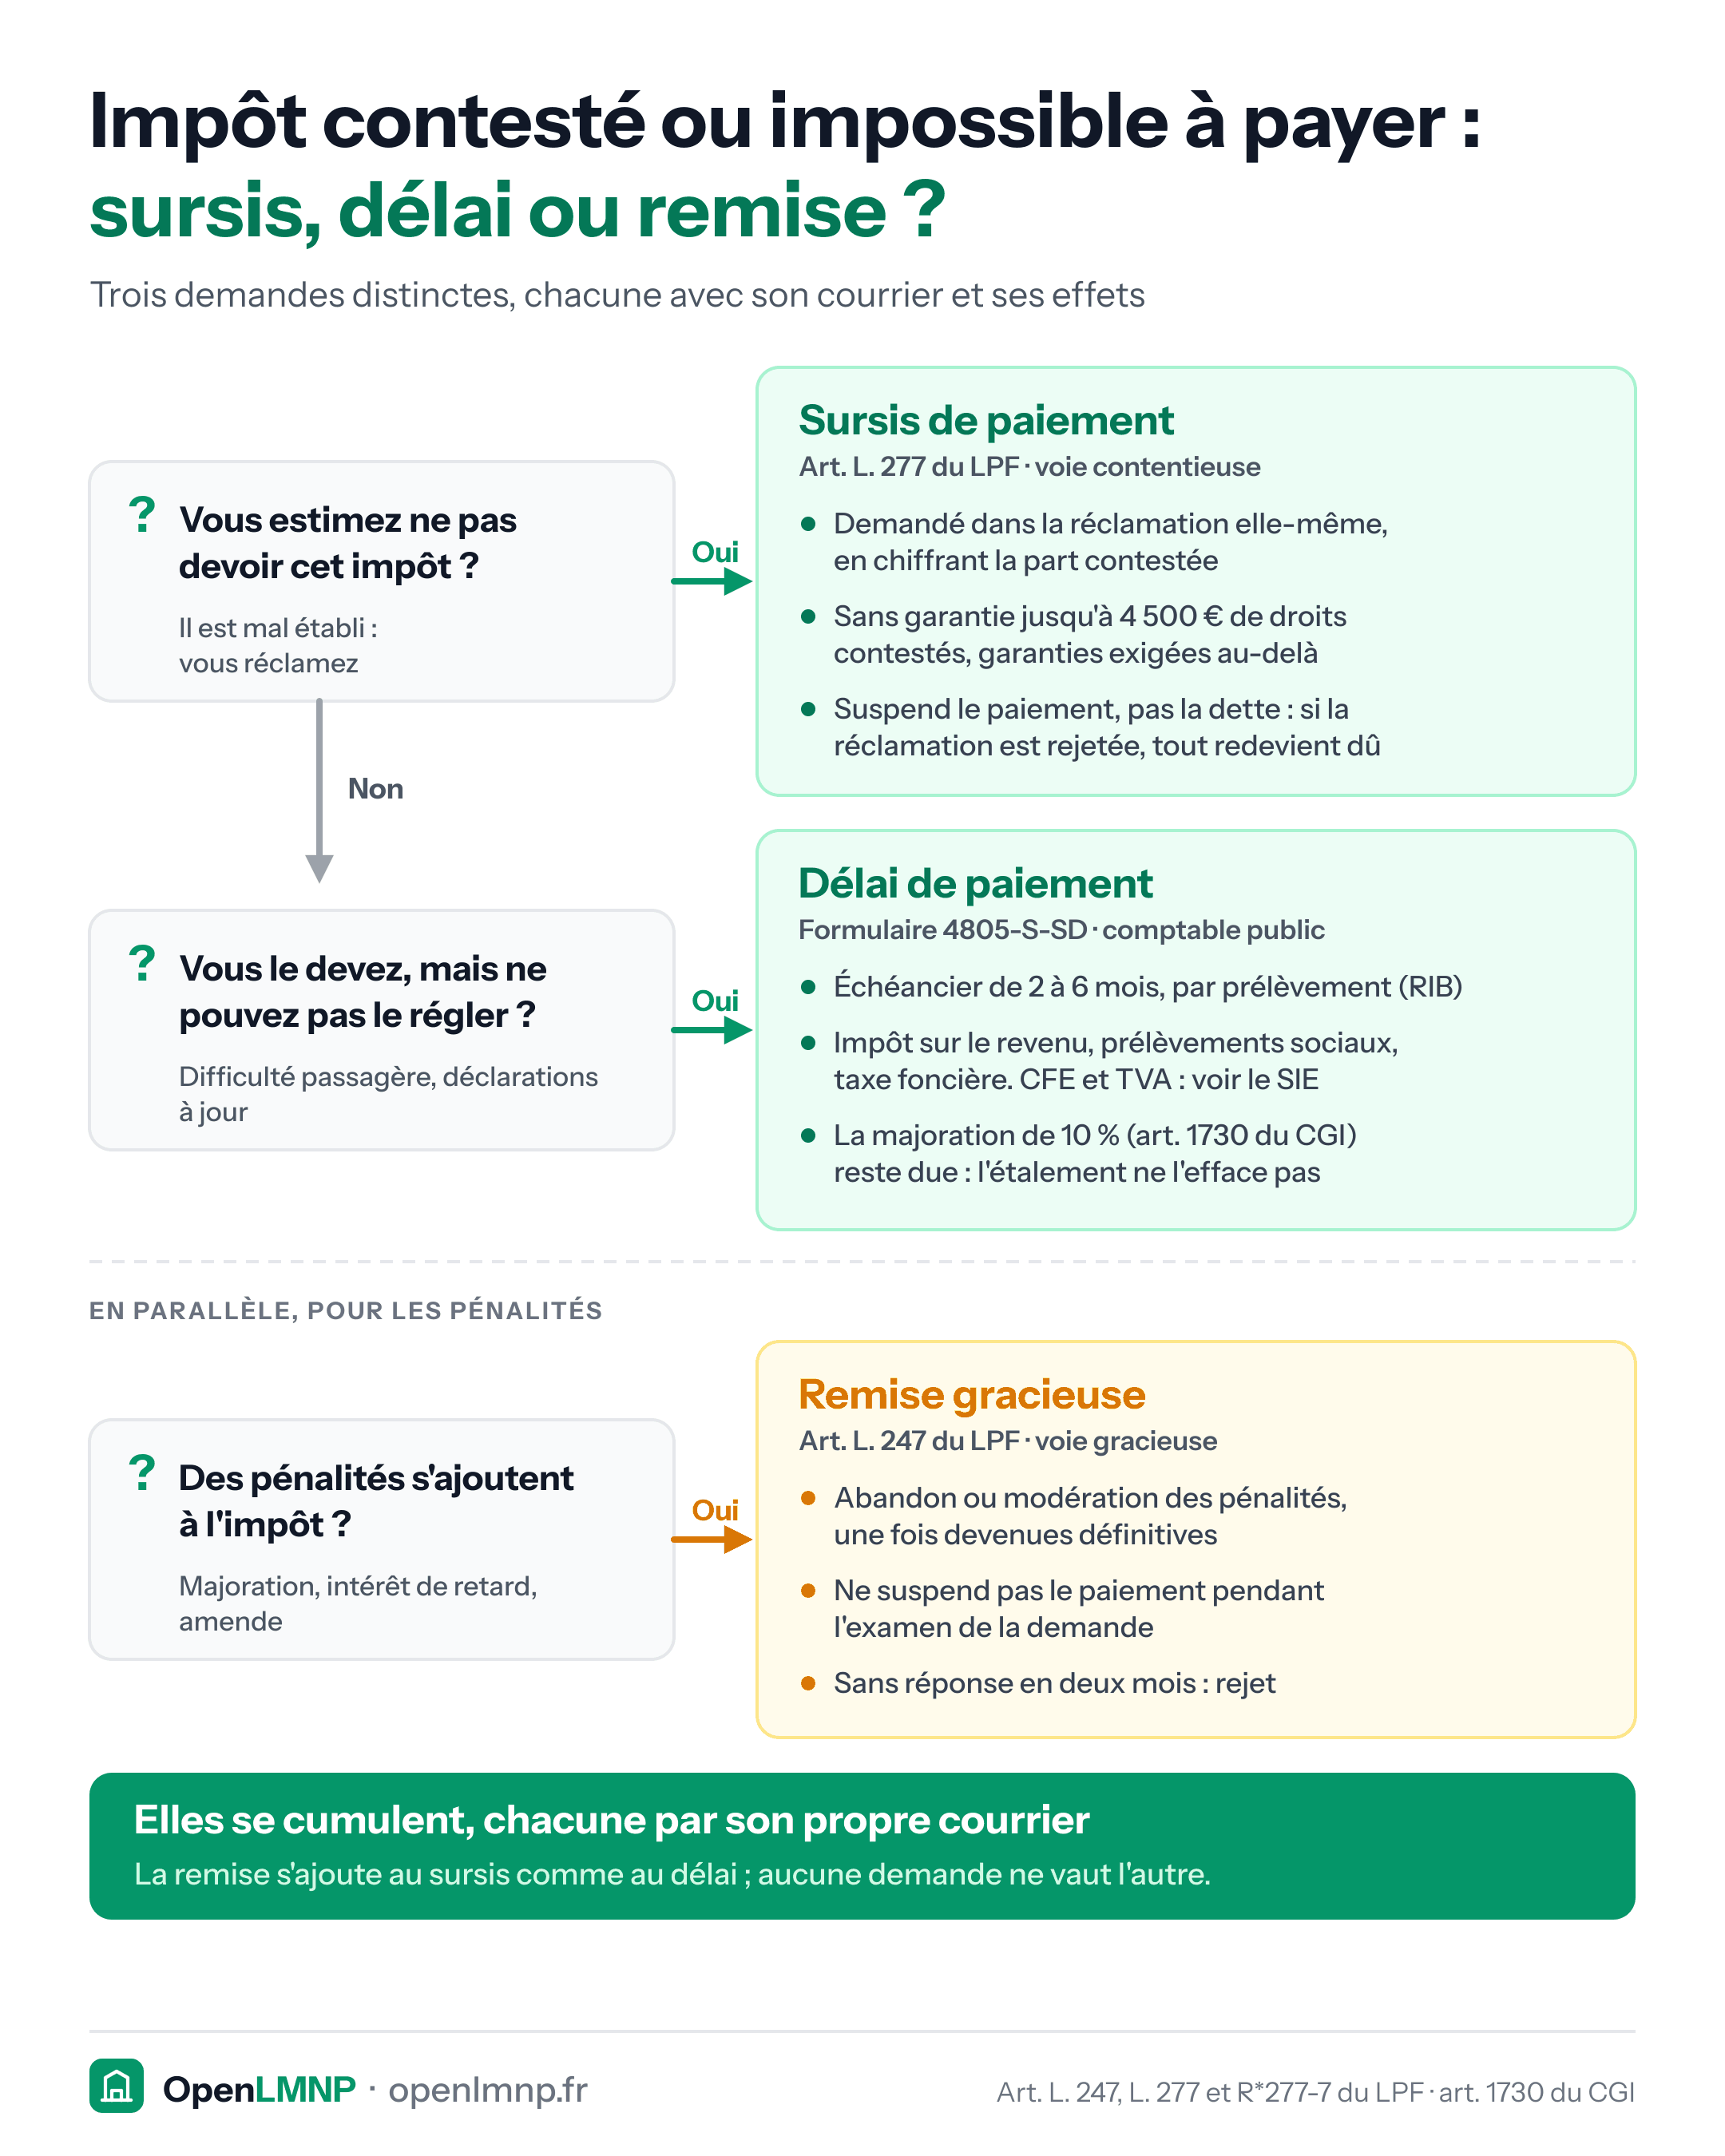
Arbre de décision en trois demandes. Vous estimez ne pas devoir l'impôt : sursis de paiement de l'article L. 277 du LPF, demandé dans la réclamation elle-même en chiffrant la part contestée, sans garantie jusqu'à 4 500 € de droits contestés et avec garanties au-delà ; il suspend le paiement, pas la dette. Vous le devez mais ne pouvez pas le régler : délai de paiement par le formulaire 4805-S-SD, échéancier de 2 à 6 mois par prélèvement, pour l'impôt sur le revenu, les prélèvements sociaux et la taxe foncière, la CFE et la TVA relevant du SIE ; la majoration de 10 % de l'article 1730 du CGI reste due. En parallèle, remise gracieuse de l'article L. 247 du LPF pour l'abandon des pénalités devenues définitives, qui ne suspend pas le paiement, silence de deux mois valant rejet. Les demandes se cumulent, chacune par son courrier.
Déclarer

Impôt contesté ou impossible à payer : sursis, délai ou remise ?

Le sursis suspend le paiement d'un impôt contesté, le délai étale un impôt dû, la remise vise les pénalités : trois courriers distincts, qui se cumulent.

Expliqué dans Déclaration LMNP oubliée : régulariser avant l'administration et Sursis de paiement (+1)

Agrandir Pinterest LinkedIn
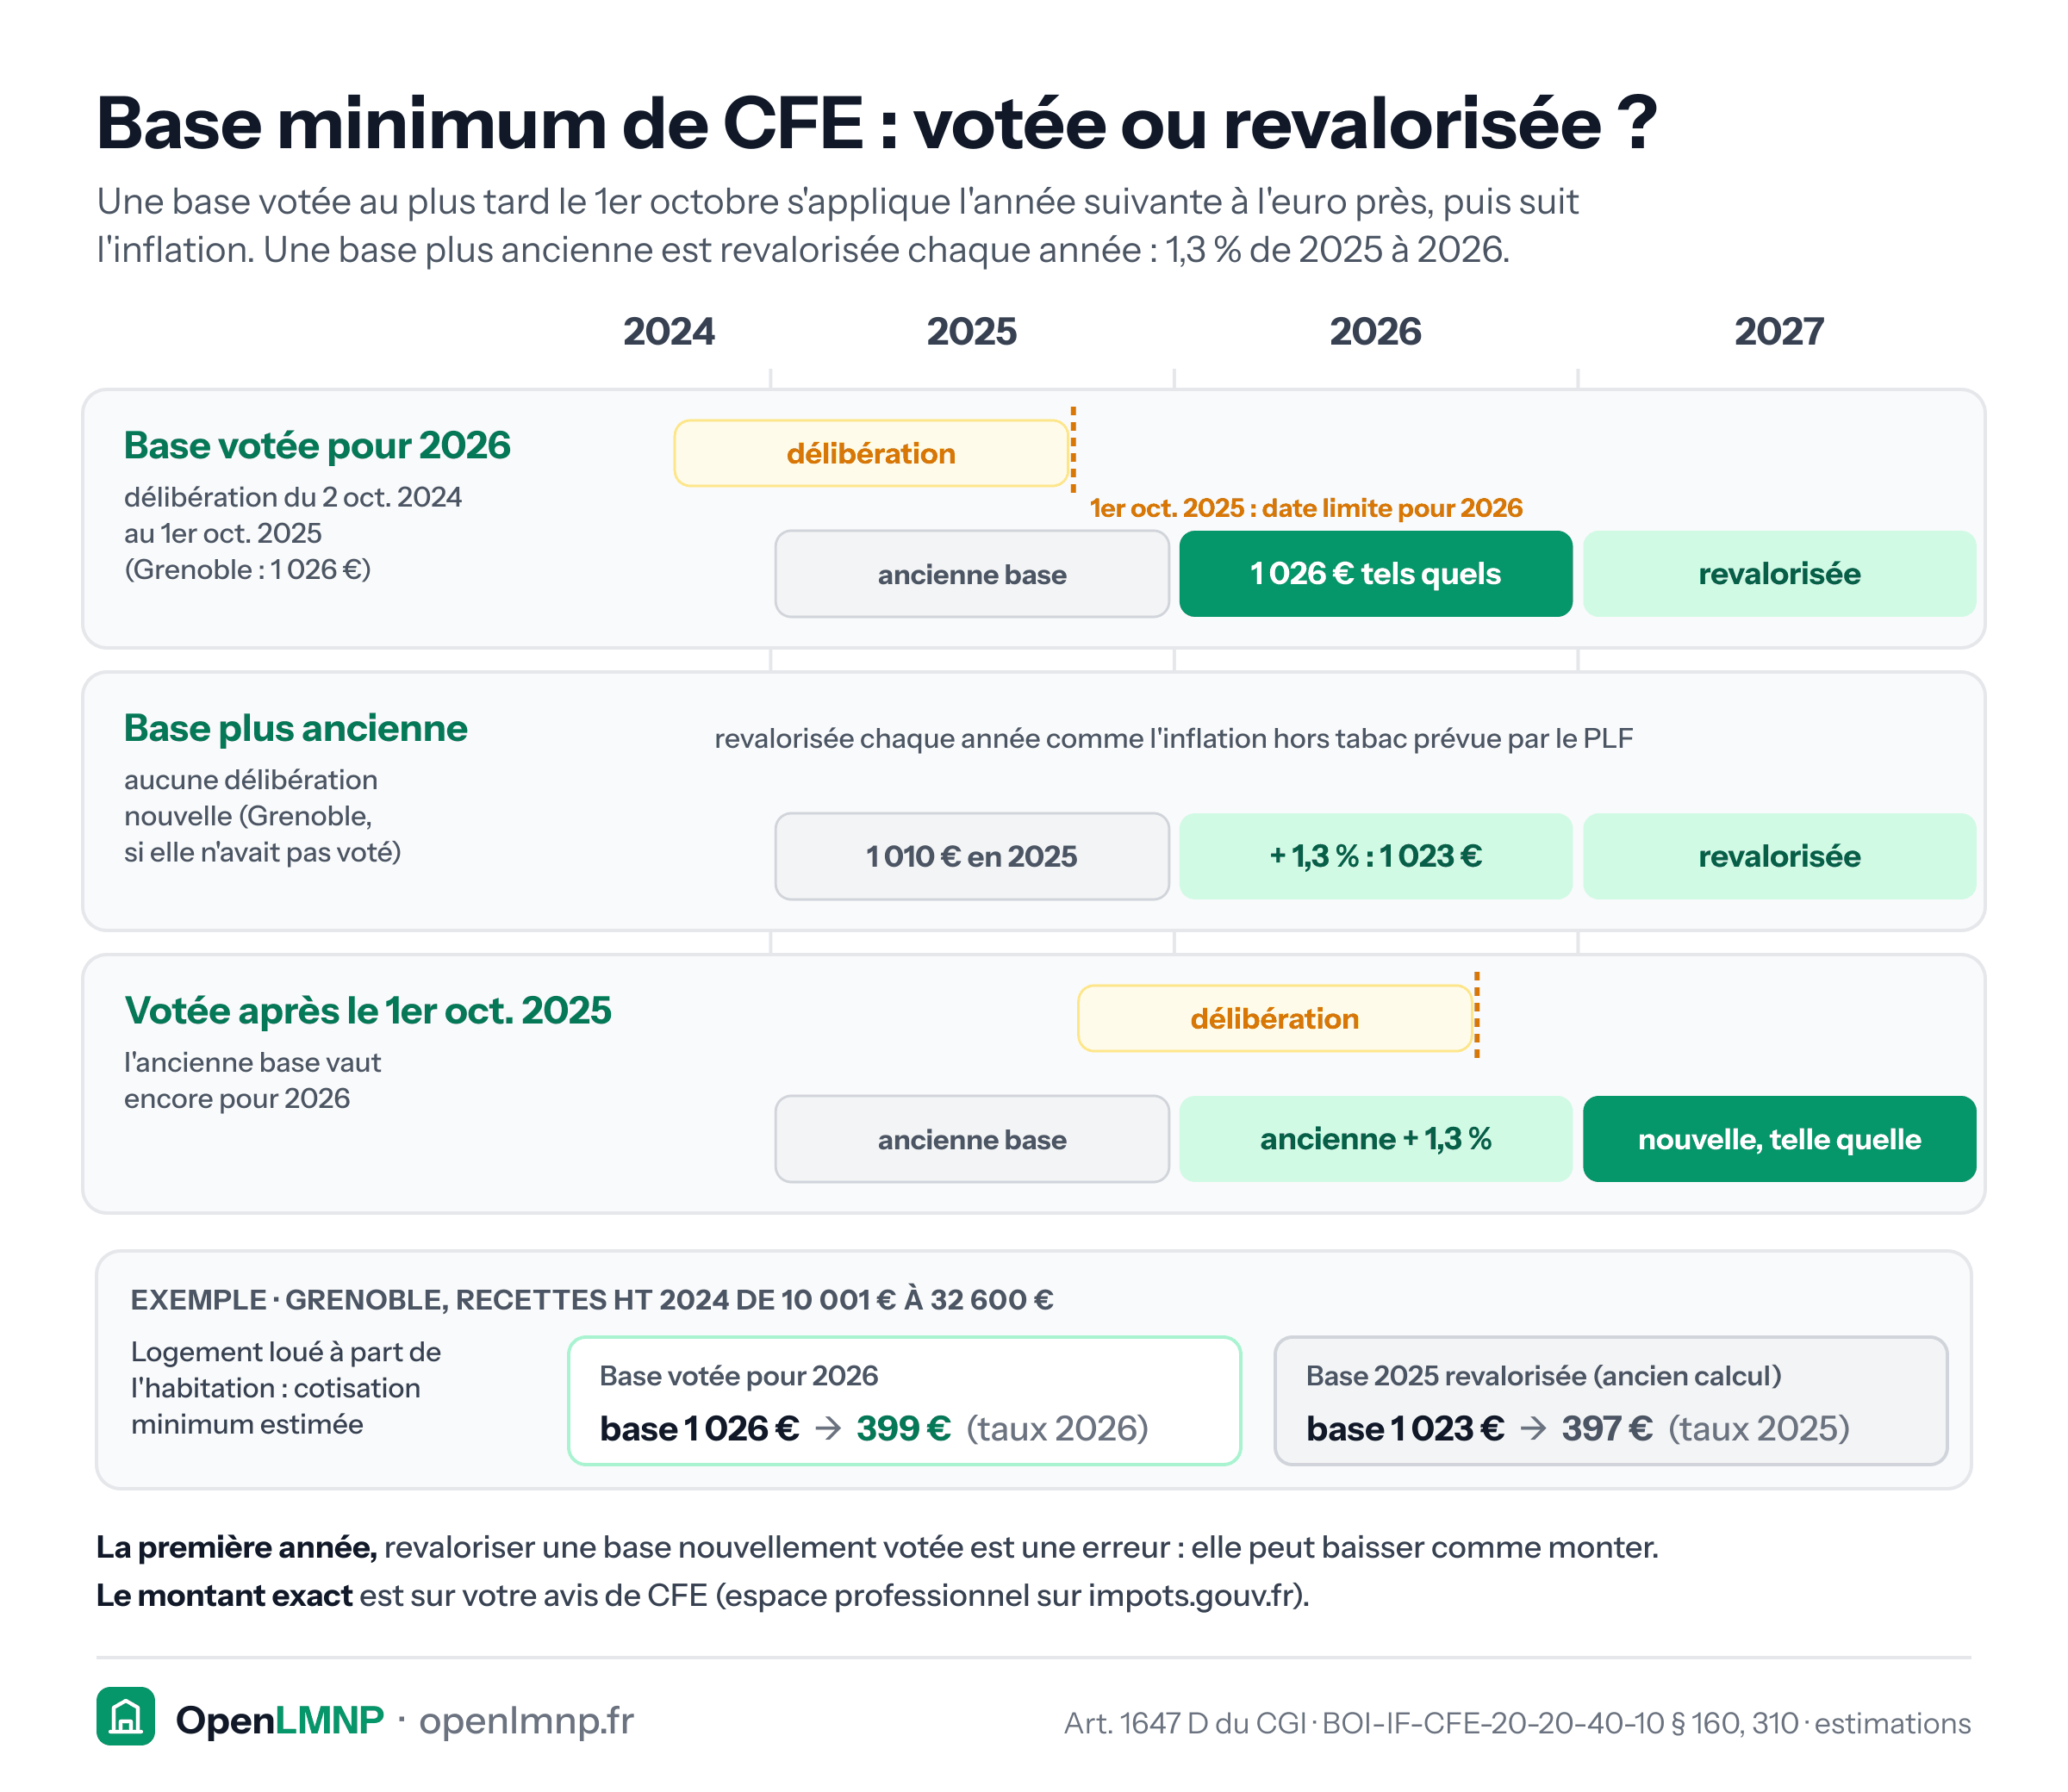
Frise de 2024 à 2027 en trois cas. Base votée entre le 2 octobre 2024 et le 1er octobre 2025 : appliquée à l'euro près en 2026, revalorisée seulement à partir de 2027. Base plus ancienne : revalorisée chaque année comme l'inflation hors tabac prévue, soit 1,3 % de 2025 à 2026. Délibération prise après le 1er octobre 2025 : l'ancienne base revalorisée vaut encore pour 2026, la nouvelle s'applique telle quelle en 2027. Exemple de Grenoble, recettes HT 2024 de 10 001 € à 32 600 € : base votée de 1 026 €, cotisation minimum estimée à 399 € avec les taux 2026, contre une base de 1 010 € revalorisée à 1 023 € et 397 € avec les taux de 2025 dans l'ancien calcul.
Impôts locaux

Base minimum de CFE : votée avant le 1er octobre, appliquée telle quelle

Une base minimum de CFE votée au plus tard le 1er octobre 2025 s'applique telle quelle en 2026 et n'est revalorisée qu'à partir de 2027 : à Grenoble, 1 026 € votés au lieu de 1 023 € revalorisés. Estimations, l'avis de CFE fait foi.

Expliqué dans Base minimum CFE 2026 : 2 023 communes changent de base

Agrandir Pinterest LinkedIn
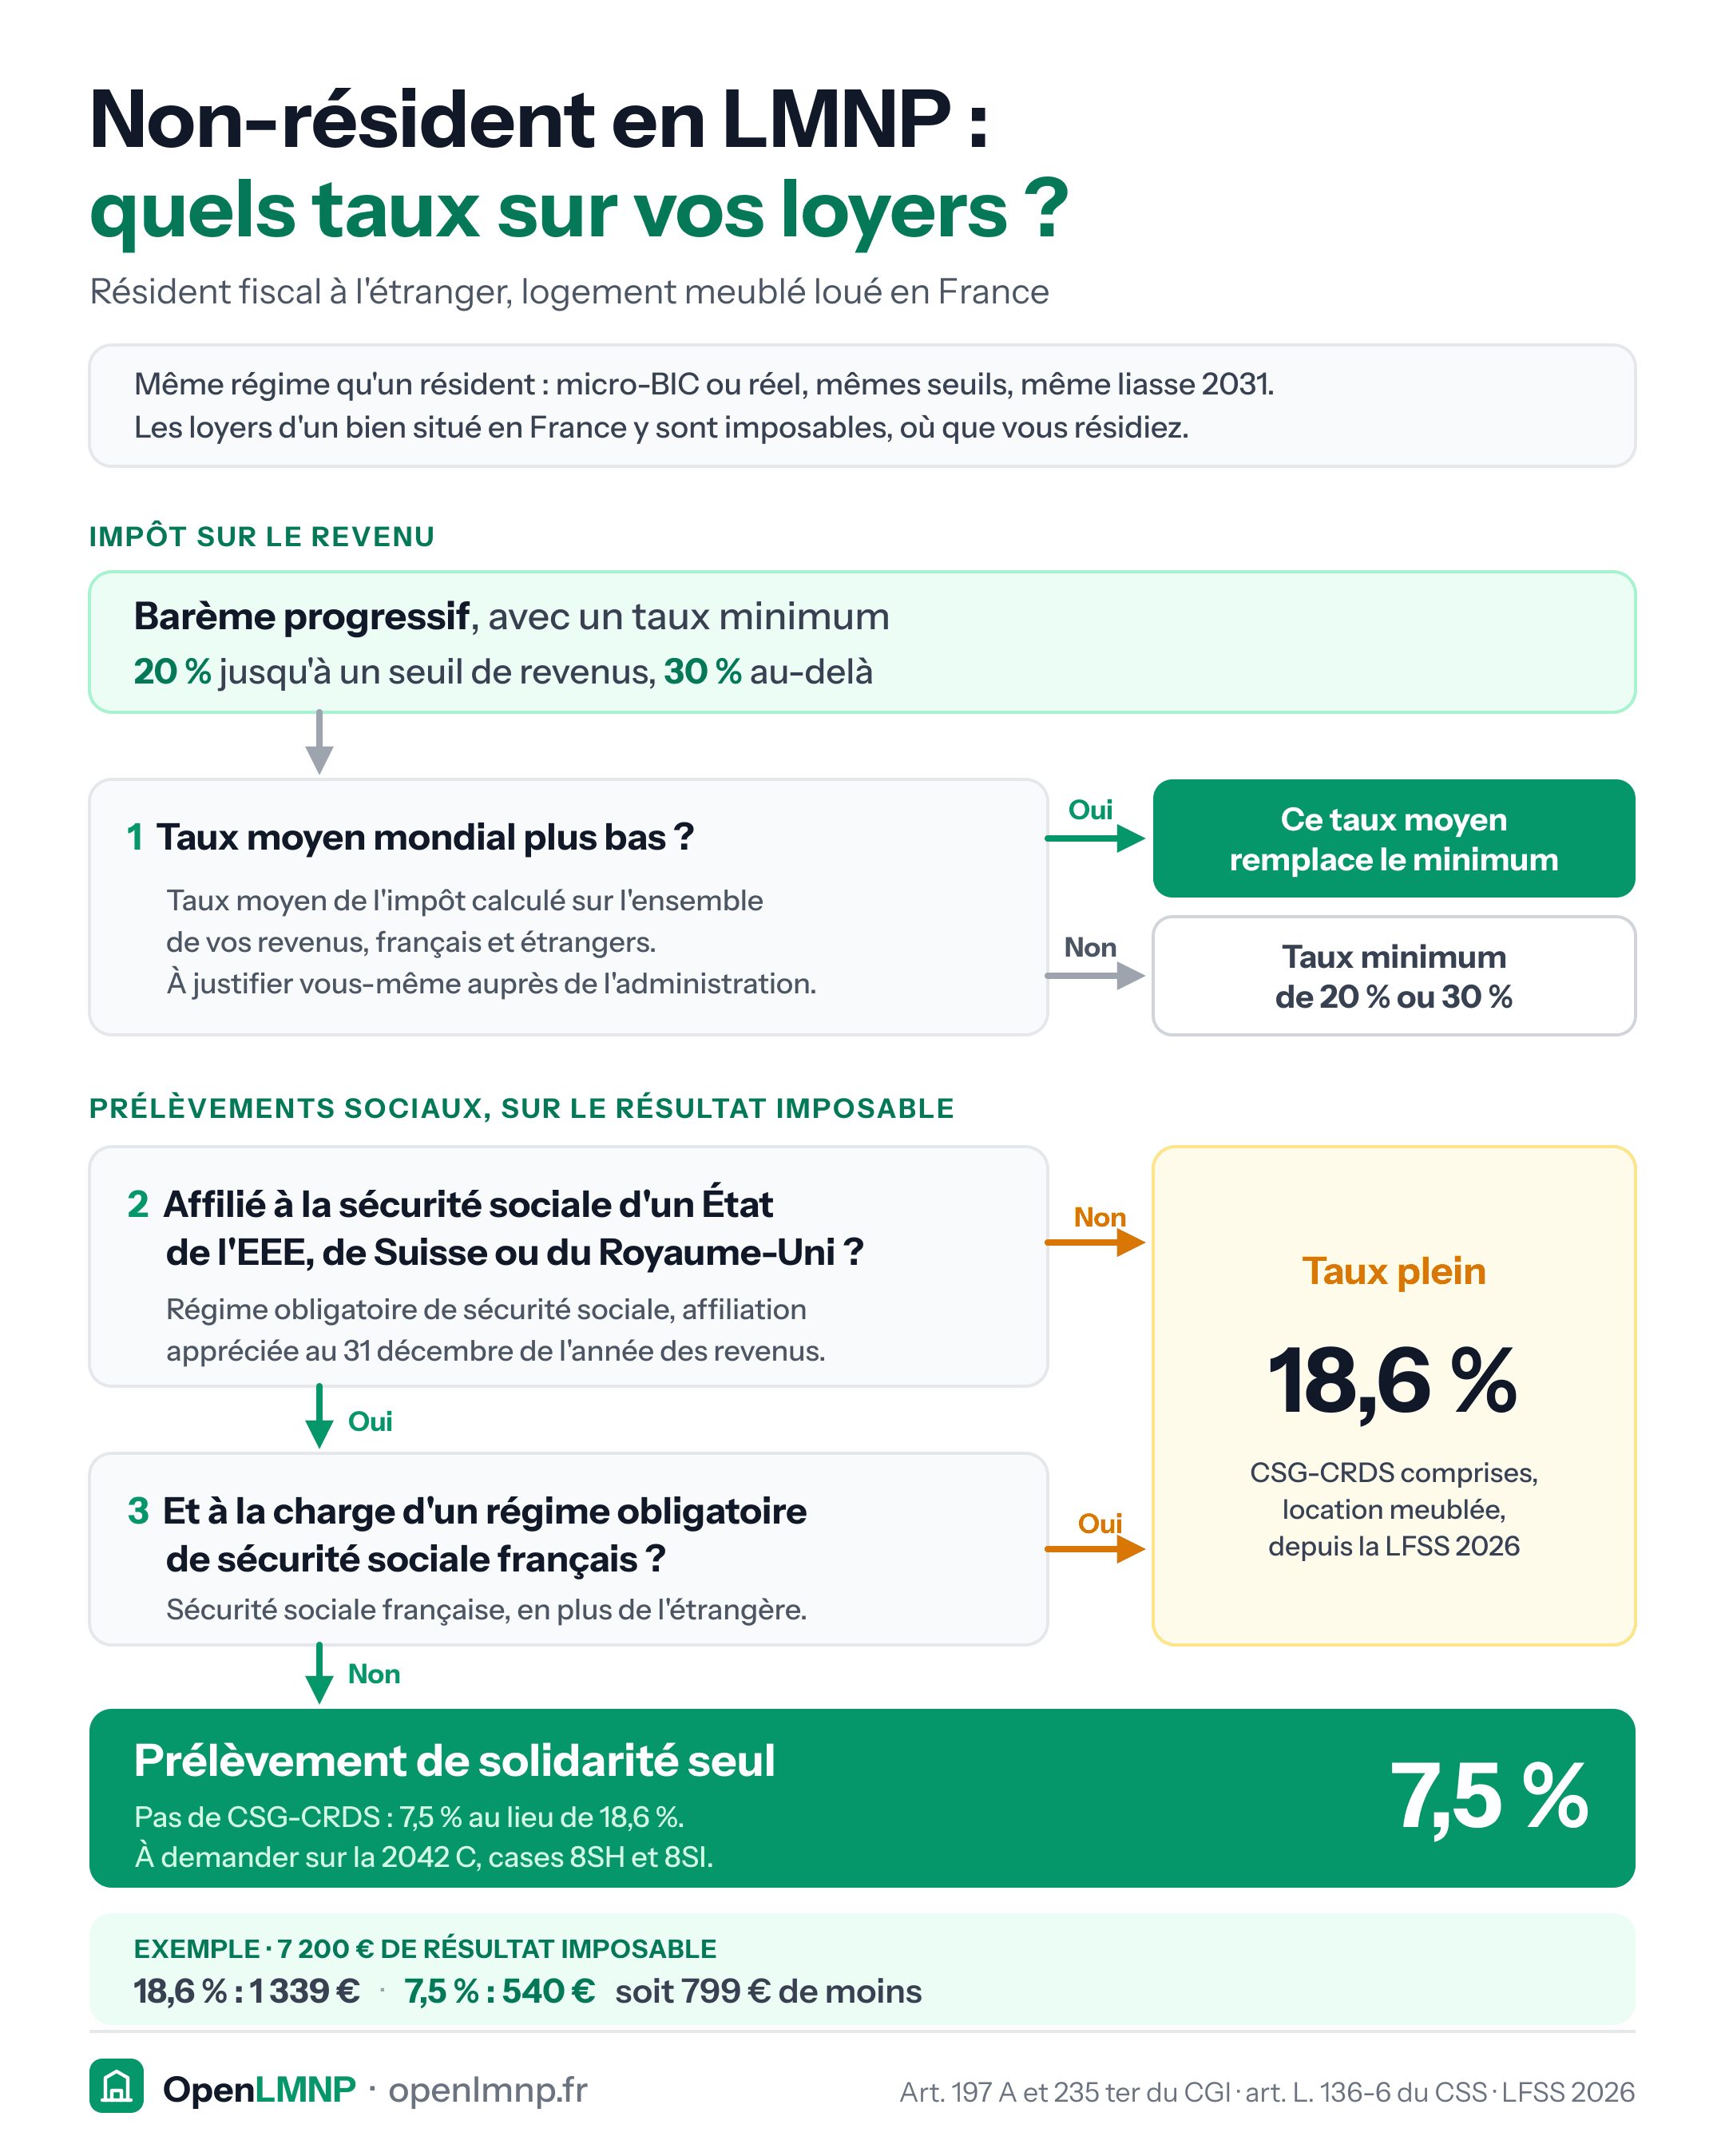
Arbre de décision en deux branches pour un résident fiscal à l'étranger qui loue un meublé en France, au même régime qu'un résident (micro-BIC ou réel, mêmes seuils, liasse 2031). Impôt sur le revenu : barème progressif avec un taux minimum de 20 % jusqu'à un seuil de revenus et 30 % au-delà, remplacé par le taux moyen calculé sur les revenus mondiaux s'il est plus bas et justifié. Prélèvements sociaux sur le résultat imposable : taux plein de 18,6 %, sauf pour un affilié à la sécurité sociale d'un État de l'EEE, de Suisse ou du Royaume-Uni qui n'est pas à la charge d'un régime français, qui ne paie que le prélèvement de solidarité de 7,5 %, à demander dans les cases 8SH et 8SI de la 2042 C. Exemple : sur 7 200 € de résultat imposable, 1 339 € au taux plein contre 540 €, soit 799 € de moins.
Statut et seuils

Non-résident en LMNP : quels taux sur vos loyers ?

Un non-résident est imposé au barème avec un taux minimum de 20 % ou 30 %, sauf taux moyen mondial plus bas ; affilié à la sécurité sociale de l'EEE, de Suisse ou du Royaume-Uni sans régime français, il paie 7,5 % de prélèvement de solidarité au lieu de 18,6 %. Exemple indicatif.

Expliqué dans Prélèvements sociaux et Un non-résident peut-il faire du LMNP ?

Agrandir Pinterest LinkedIn
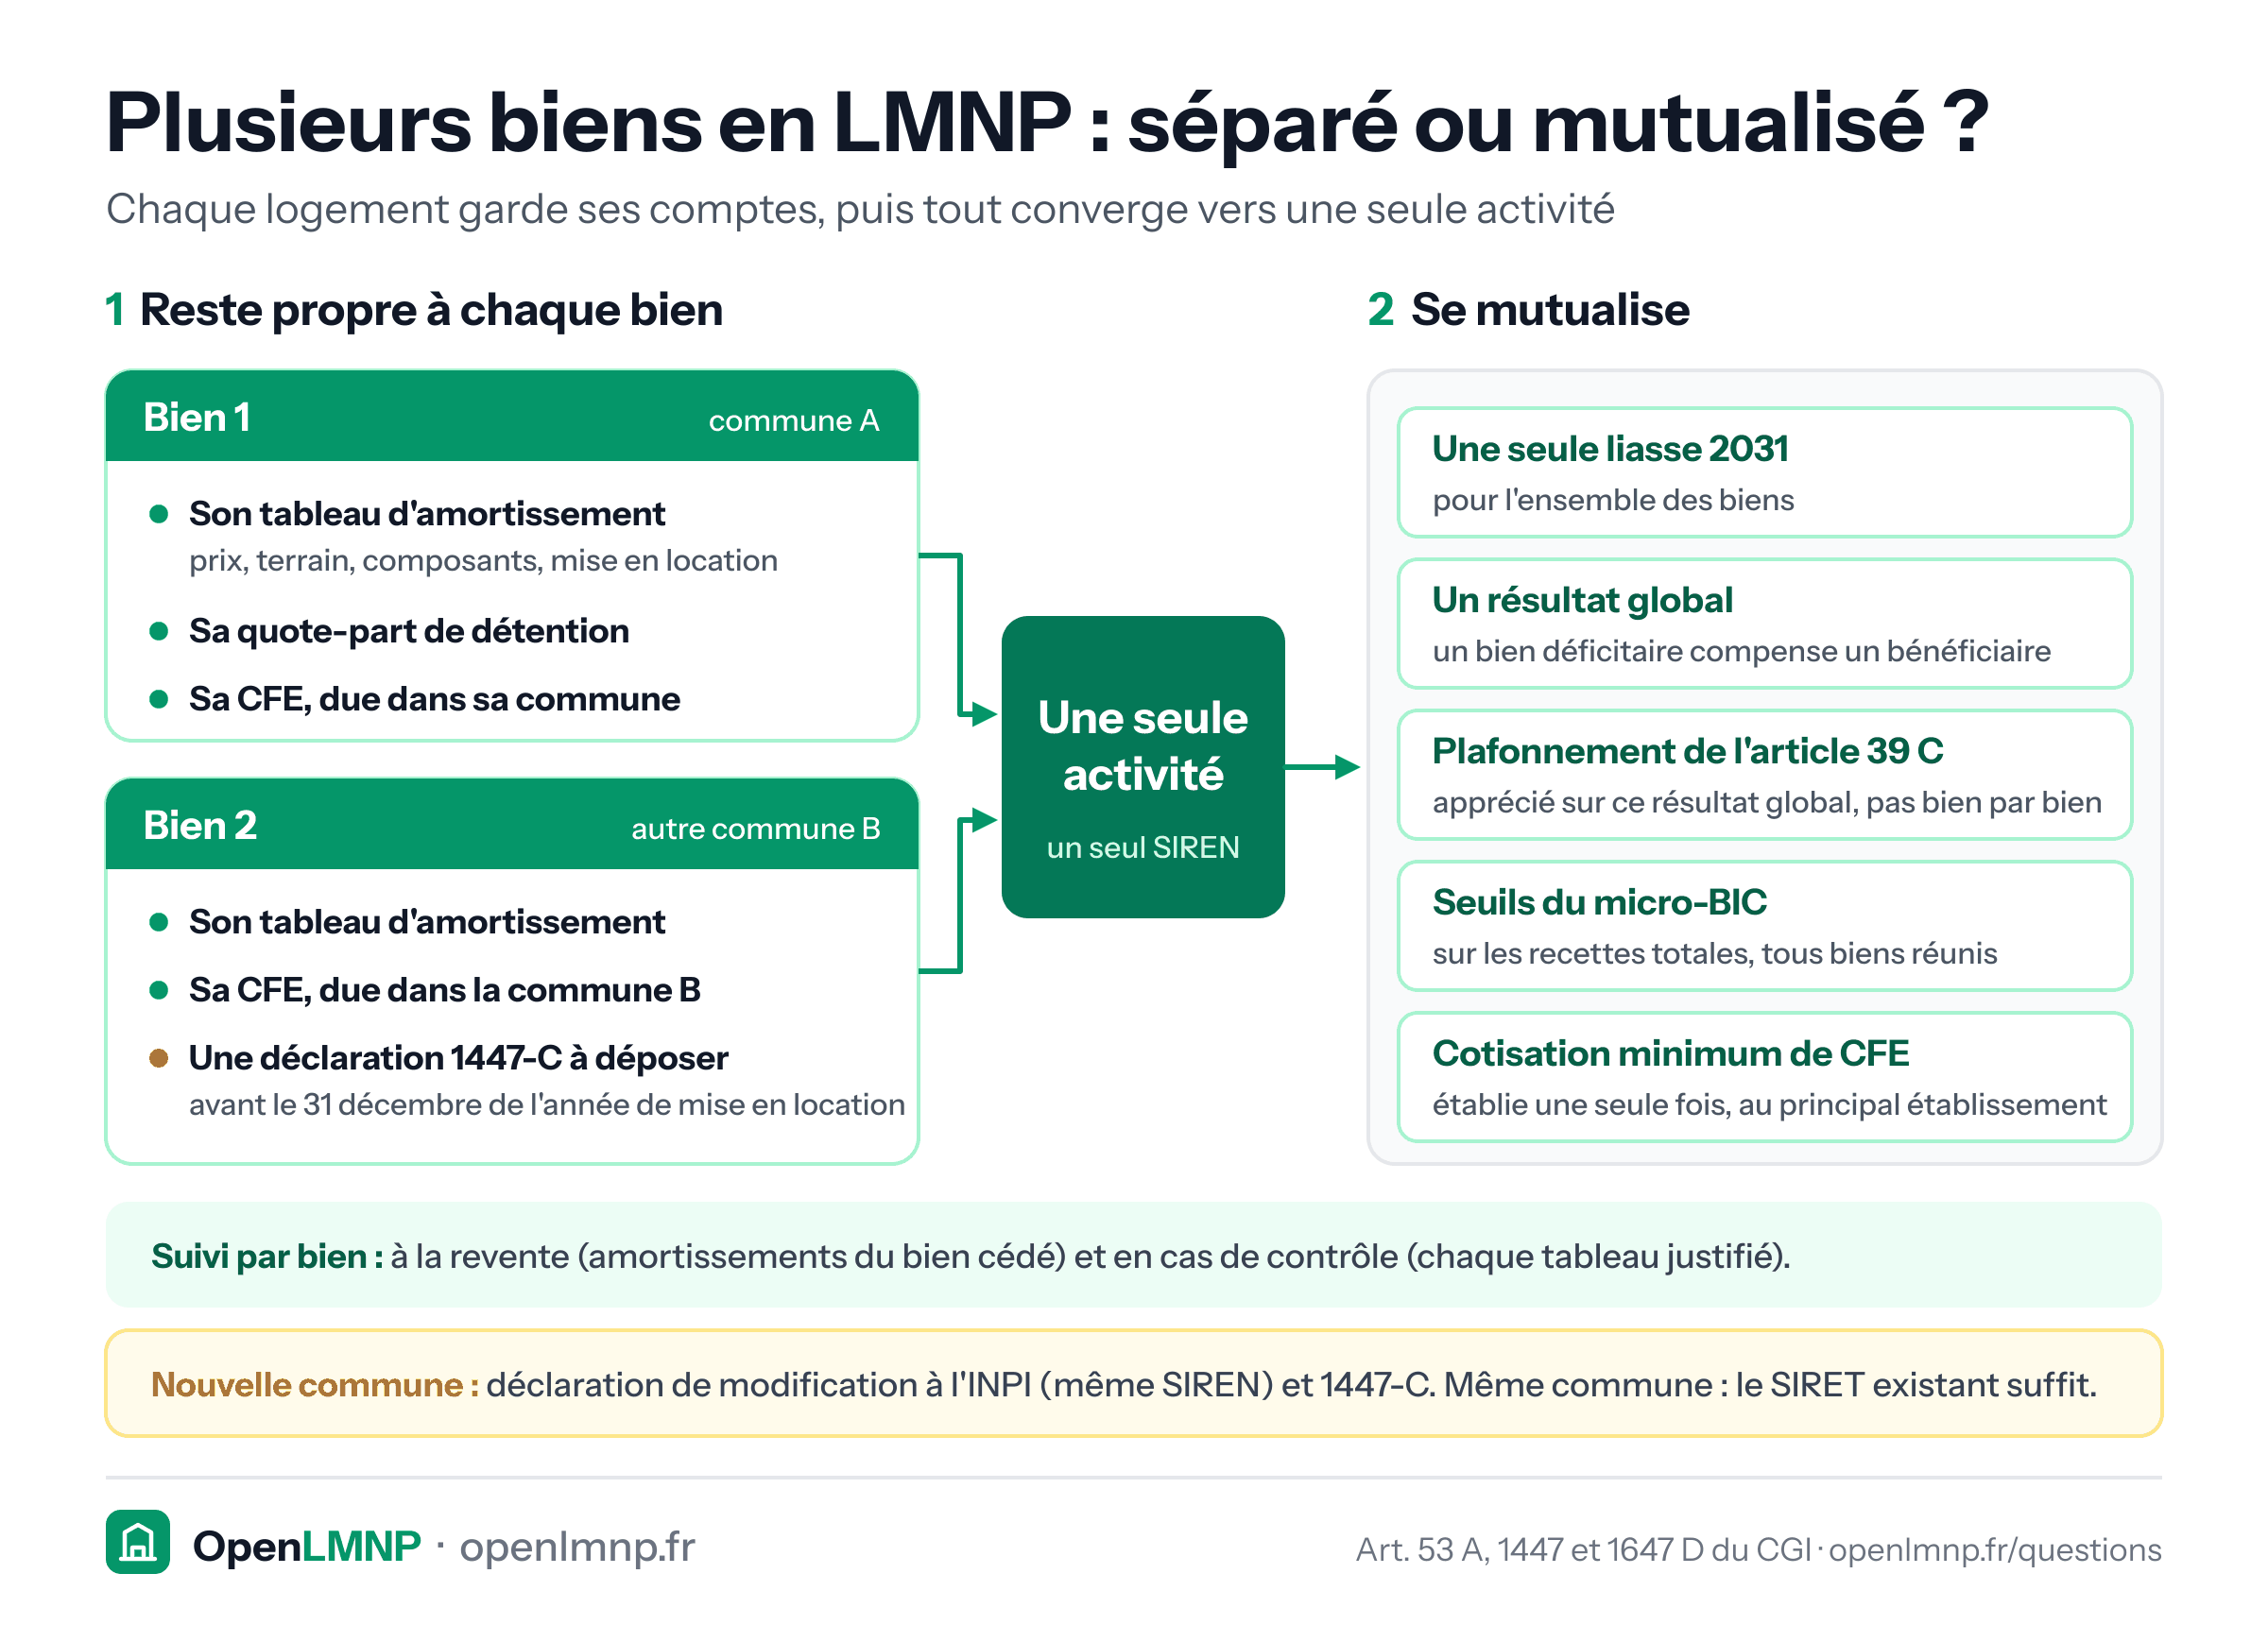
Schéma en flux. À gauche, deux logements gardent chacun leur tableau d'amortissement (prix, terrain, composants, mise en location), leur quote-part de détention et leur CFE due dans leur commune ; le bien situé dans une autre commune demande une déclaration 1447-C avant le 31 décembre de l'année de mise en location et une déclaration de modification à l'INPI, avec le même SIREN. Les deux convergent vers une seule activité, qui produit une seule liasse 2031, un résultat global où un bien déficitaire compense un bien bénéficiaire, un plafonnement de l'article 39 C apprécié sur ce résultat, des seuils du micro-BIC appréciés sur les recettes totales et une cotisation minimum de CFE établie une seule fois, au principal établissement. Le suivi reste tenu bien par bien pour la revente et le contrôle.
Se lancer

Plusieurs biens en LMNP : ce qui se mutualise, ce qui reste séparé

Chaque logement garde son amortissement et sa CFE par commune ; la déclaration, le résultat, les seuils du micro-BIC et la cotisation minimum de CFE se traitent une seule fois, pour l'ensemble des biens.

Expliqué dans Deuxième bien en LMNP : quelles formalités INPI et CFE ? et Comment déclarer plusieurs biens en LMNP ?

Agrandir Pinterest LinkedIn
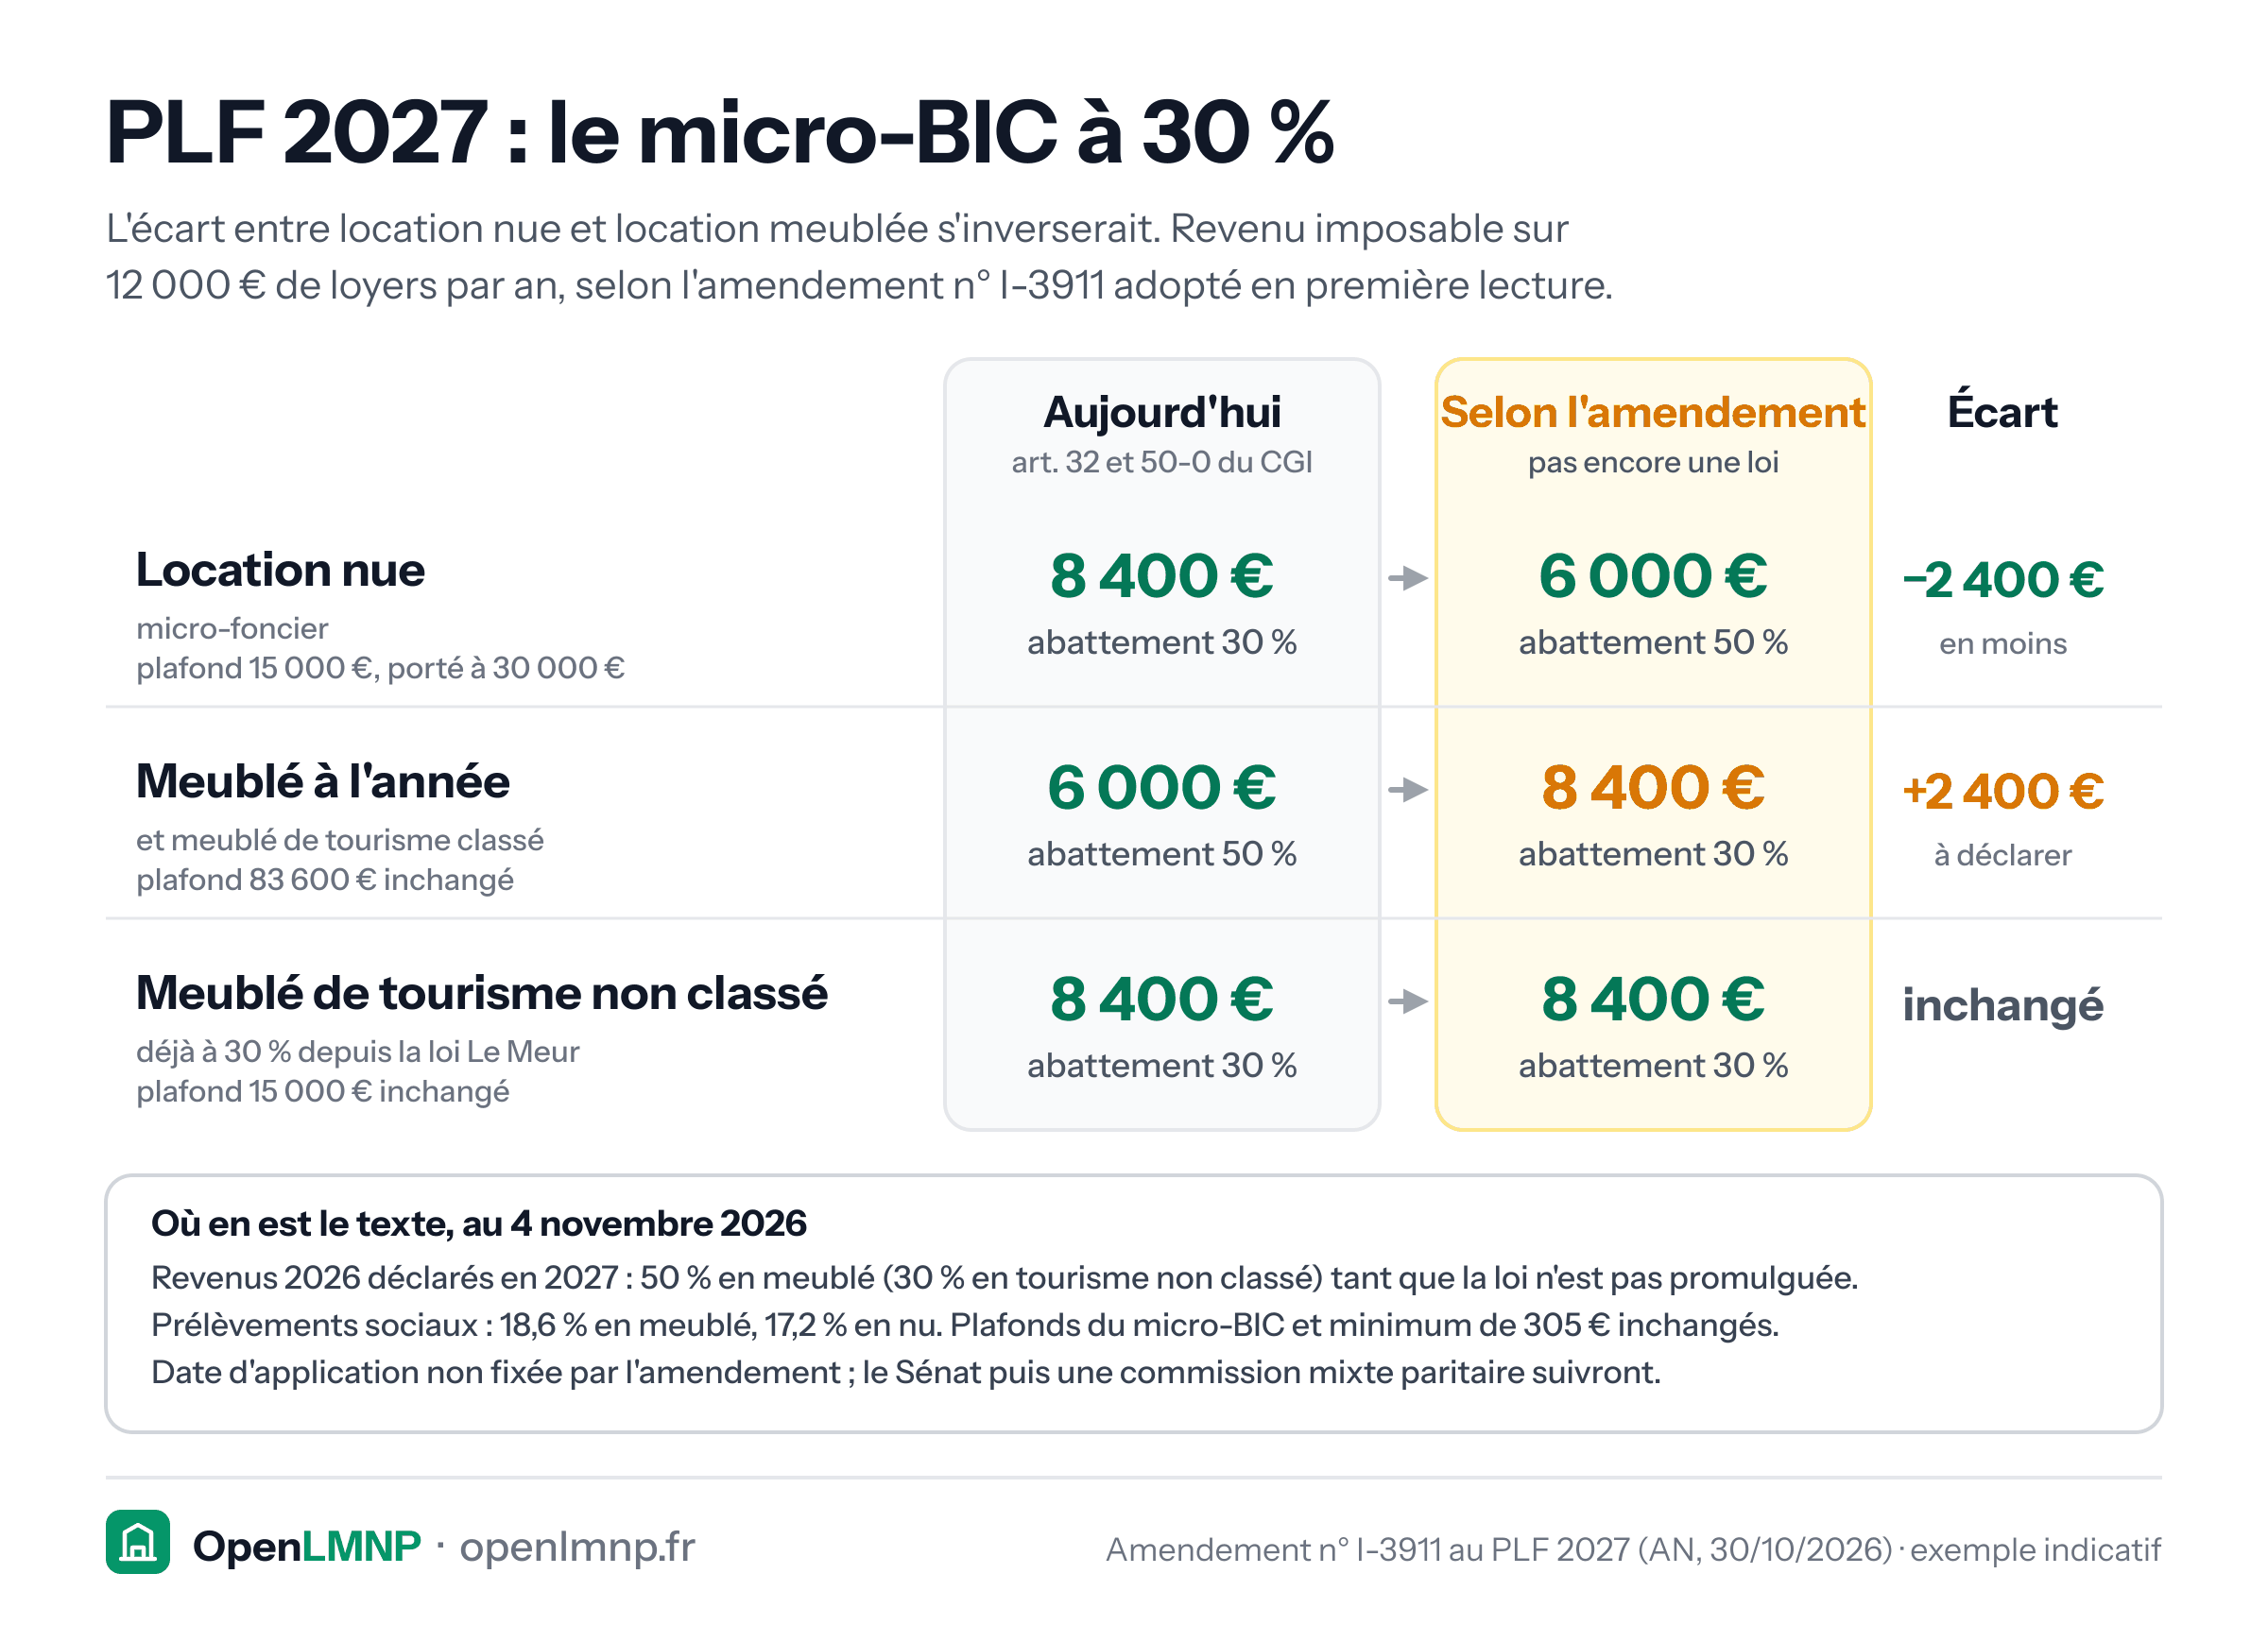
Tableau avant/après sur 12 000 € de loyers par an. Location nue au micro-foncier : 8 400 € imposables aujourd'hui (abattement 30 %), 6 000 € selon l'amendement (abattement 50 %, plafond porté de 15 000 € à 30 000 €), soit 2 400 € de moins. Meublé à l'année et meublé de tourisme classé : 6 000 € aujourd'hui (abattement 50 %), 8 400 € selon l'amendement (abattement 30 %), soit 2 400 € de plus, plafond de 83 600 € inchangé. Meublé de tourisme non classé : 8 400 € dans les deux cas, déjà à 30 % depuis la loi Le Meur, plafond de 15 000 € inchangé. Au 4 novembre 2026, l'amendement n'est pas une loi : revenus 2026 à 50 % en meublé tant que la loi n'est pas promulguée, prélèvements sociaux de 18,6 % en meublé contre 17,2 % en nu, date d'application non fixée.
Choisir son régime

PLF 2027 : le micro-BIC à 30 %, l'écart nue / meublé inversé

Amendement n° I-3911 au projet de loi de finances pour 2027, adopté en première lecture le 30 octobre 2026 : pas encore une loi. Exemple indicatif, sans autre revenu ni charge.

Expliqué dans PLF 2027 : l'abattement du micro-BIC des meublés ramené à 30 % ? et Micro-BIC (+1)

Agrandir Pinterest LinkedIn
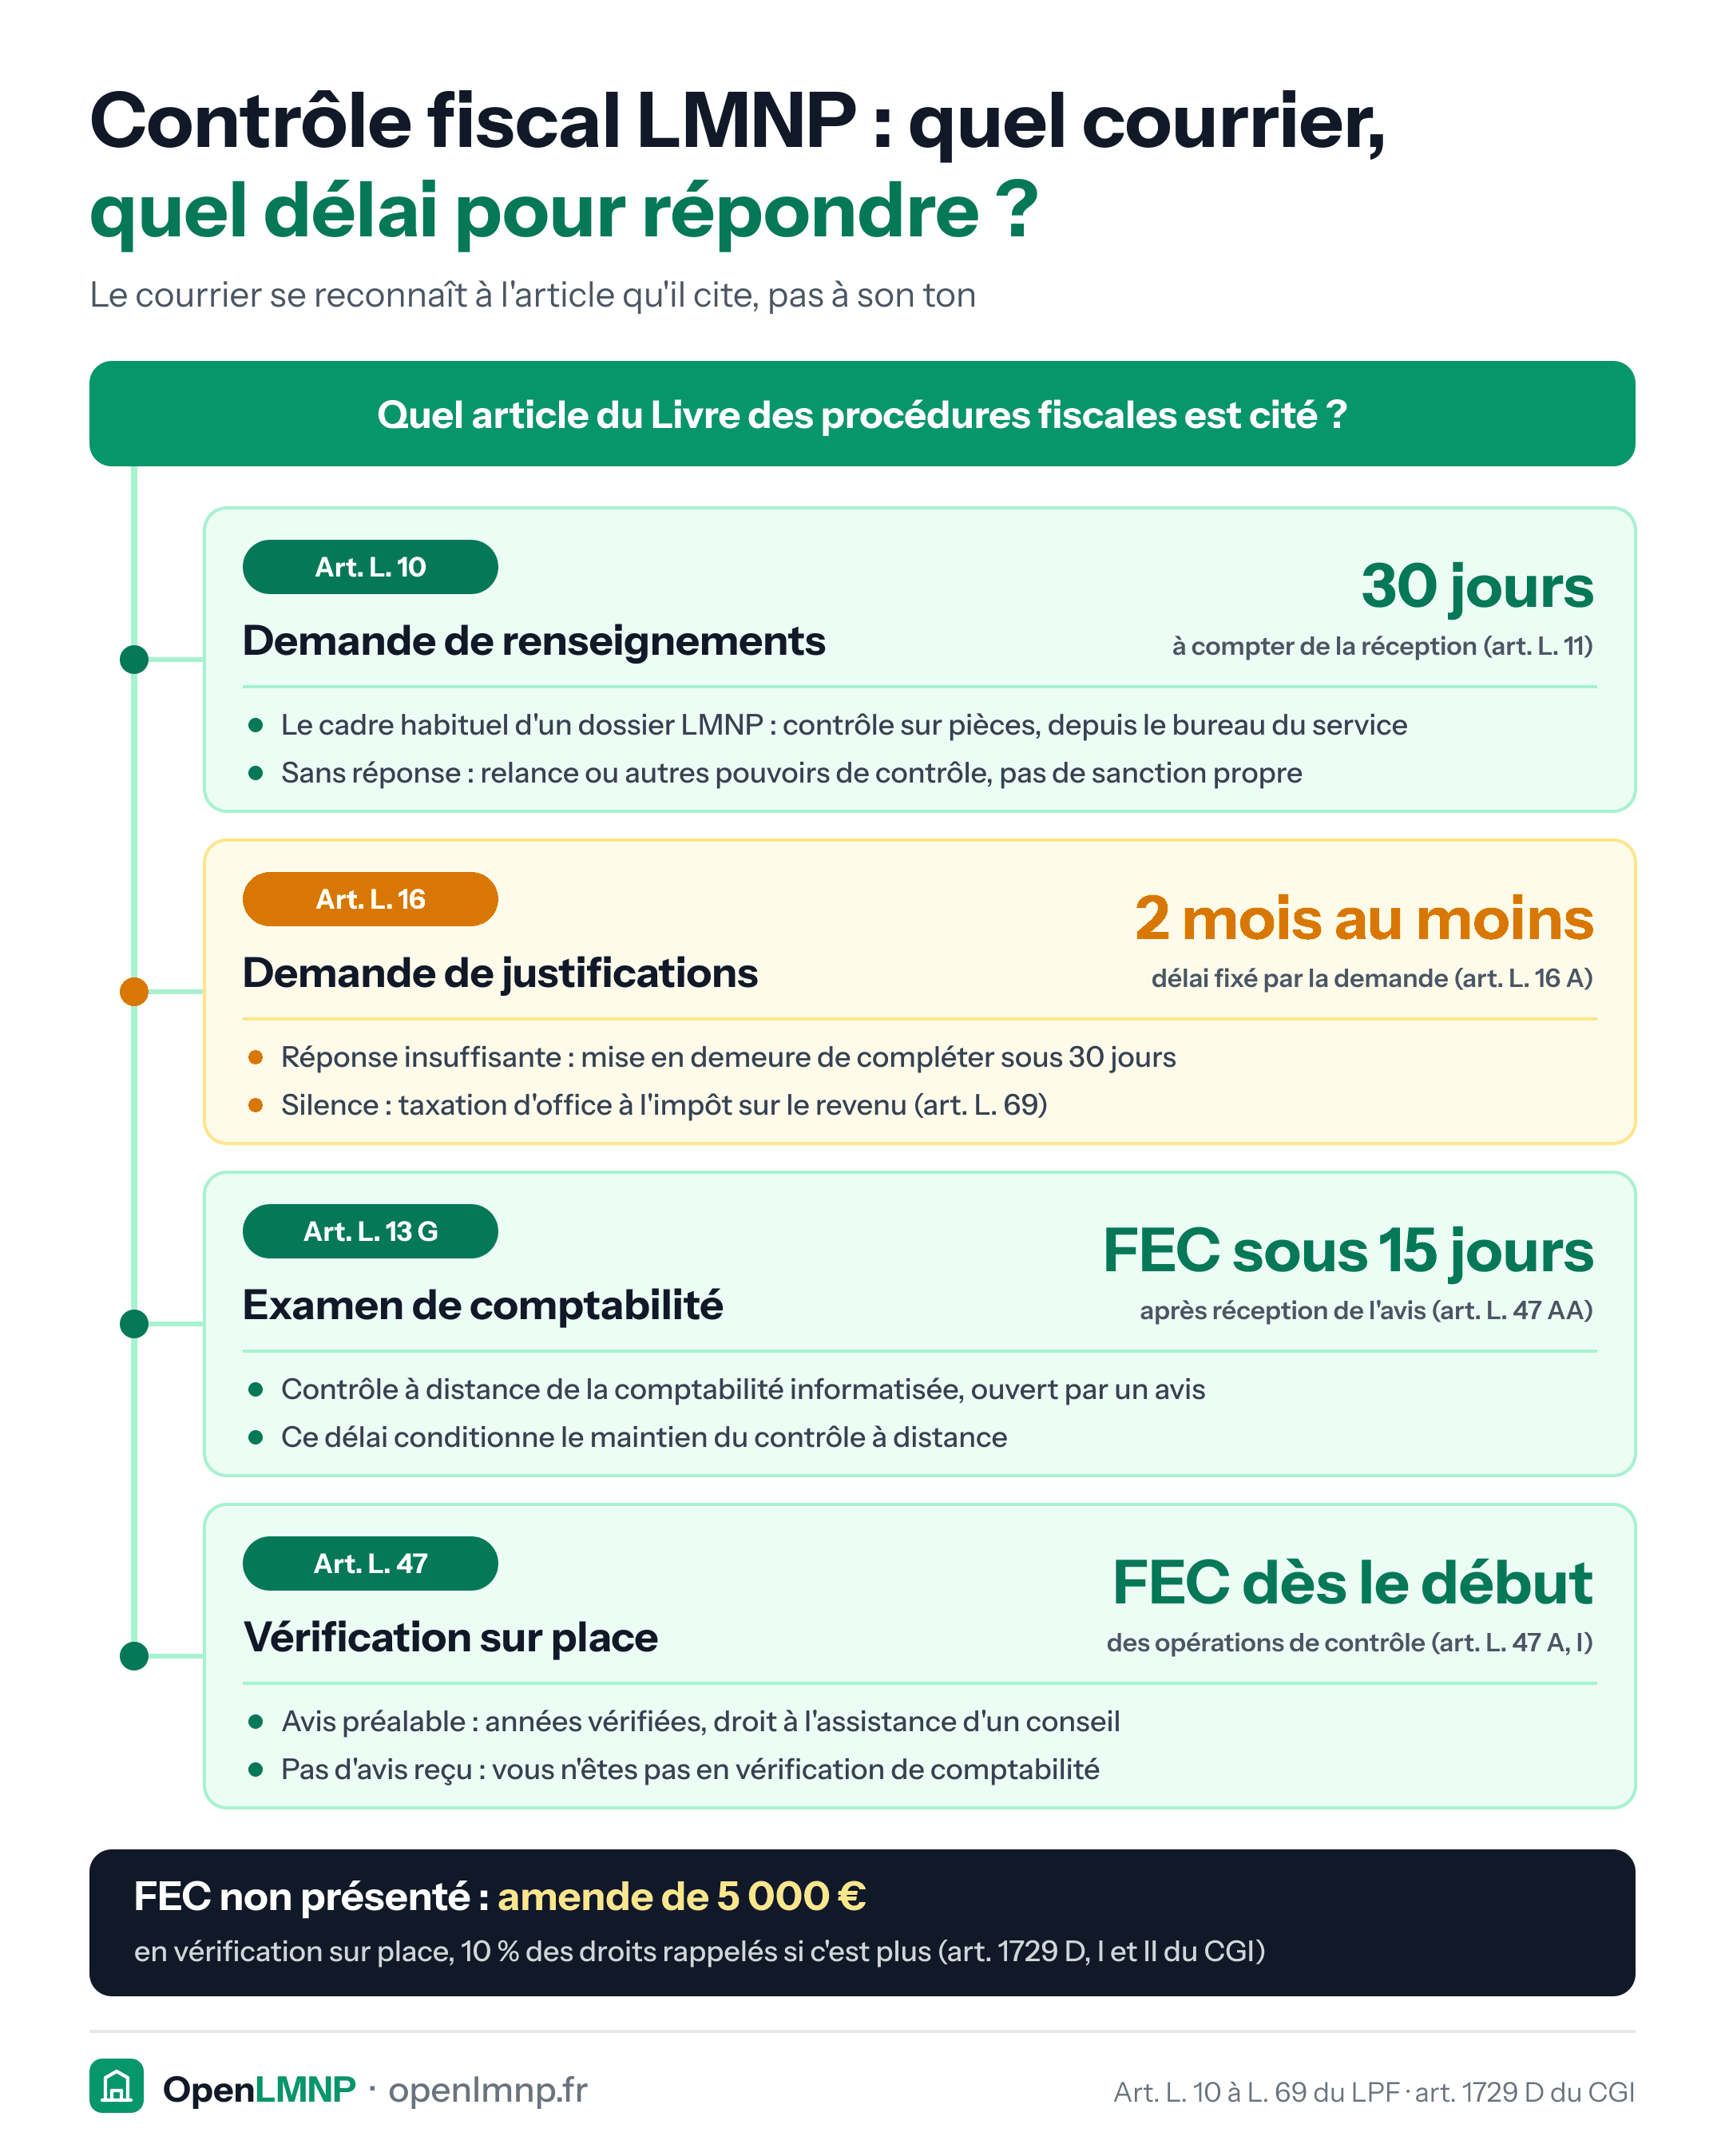
Arbre de décision en quatre branches selon l'article du Livre des procédures fiscales cité par le courrier. Demande de renseignements (art. L. 10) : 30 jours à compter de la réception, cadre habituel d'un dossier LMNP, sans sanction propre en l'absence de réponse. Demande de justifications (art. L. 16) : deux mois au moins, mise en demeure de compléter sous 30 jours si la réponse est insuffisante, taxation d'office si le contribuable se tait. Examen de comptabilité (art. L. 13 G) : FEC à envoyer sous 15 jours après réception de l'avis. Vérification sur place (art. L. 47) : avis préalable, FEC remis dès le début des opérations. Défaut de FEC : amende de 5 000 € ; en vérification sur place, 10 % des droits rappelés si c'est plus.
Déclarer

Contrôle fiscal LMNP : quel courrier, quel délai pour répondre ?

Le délai de réponse dépend de l'article cité : 30 jours pour une demande de renseignements, deux mois au moins pour une demande de justifications, 15 jours pour le FEC d'un examen de comptabilité, remise dès le début d'une vérification sur place.

Expliqué dans Contrôle fiscal d'un LMNP : ce qui est demandé, et quoi répondre et FEC LMNP : qu'est-ce que c'est et comment le générer ? (+1)

Agrandir Pinterest LinkedIn
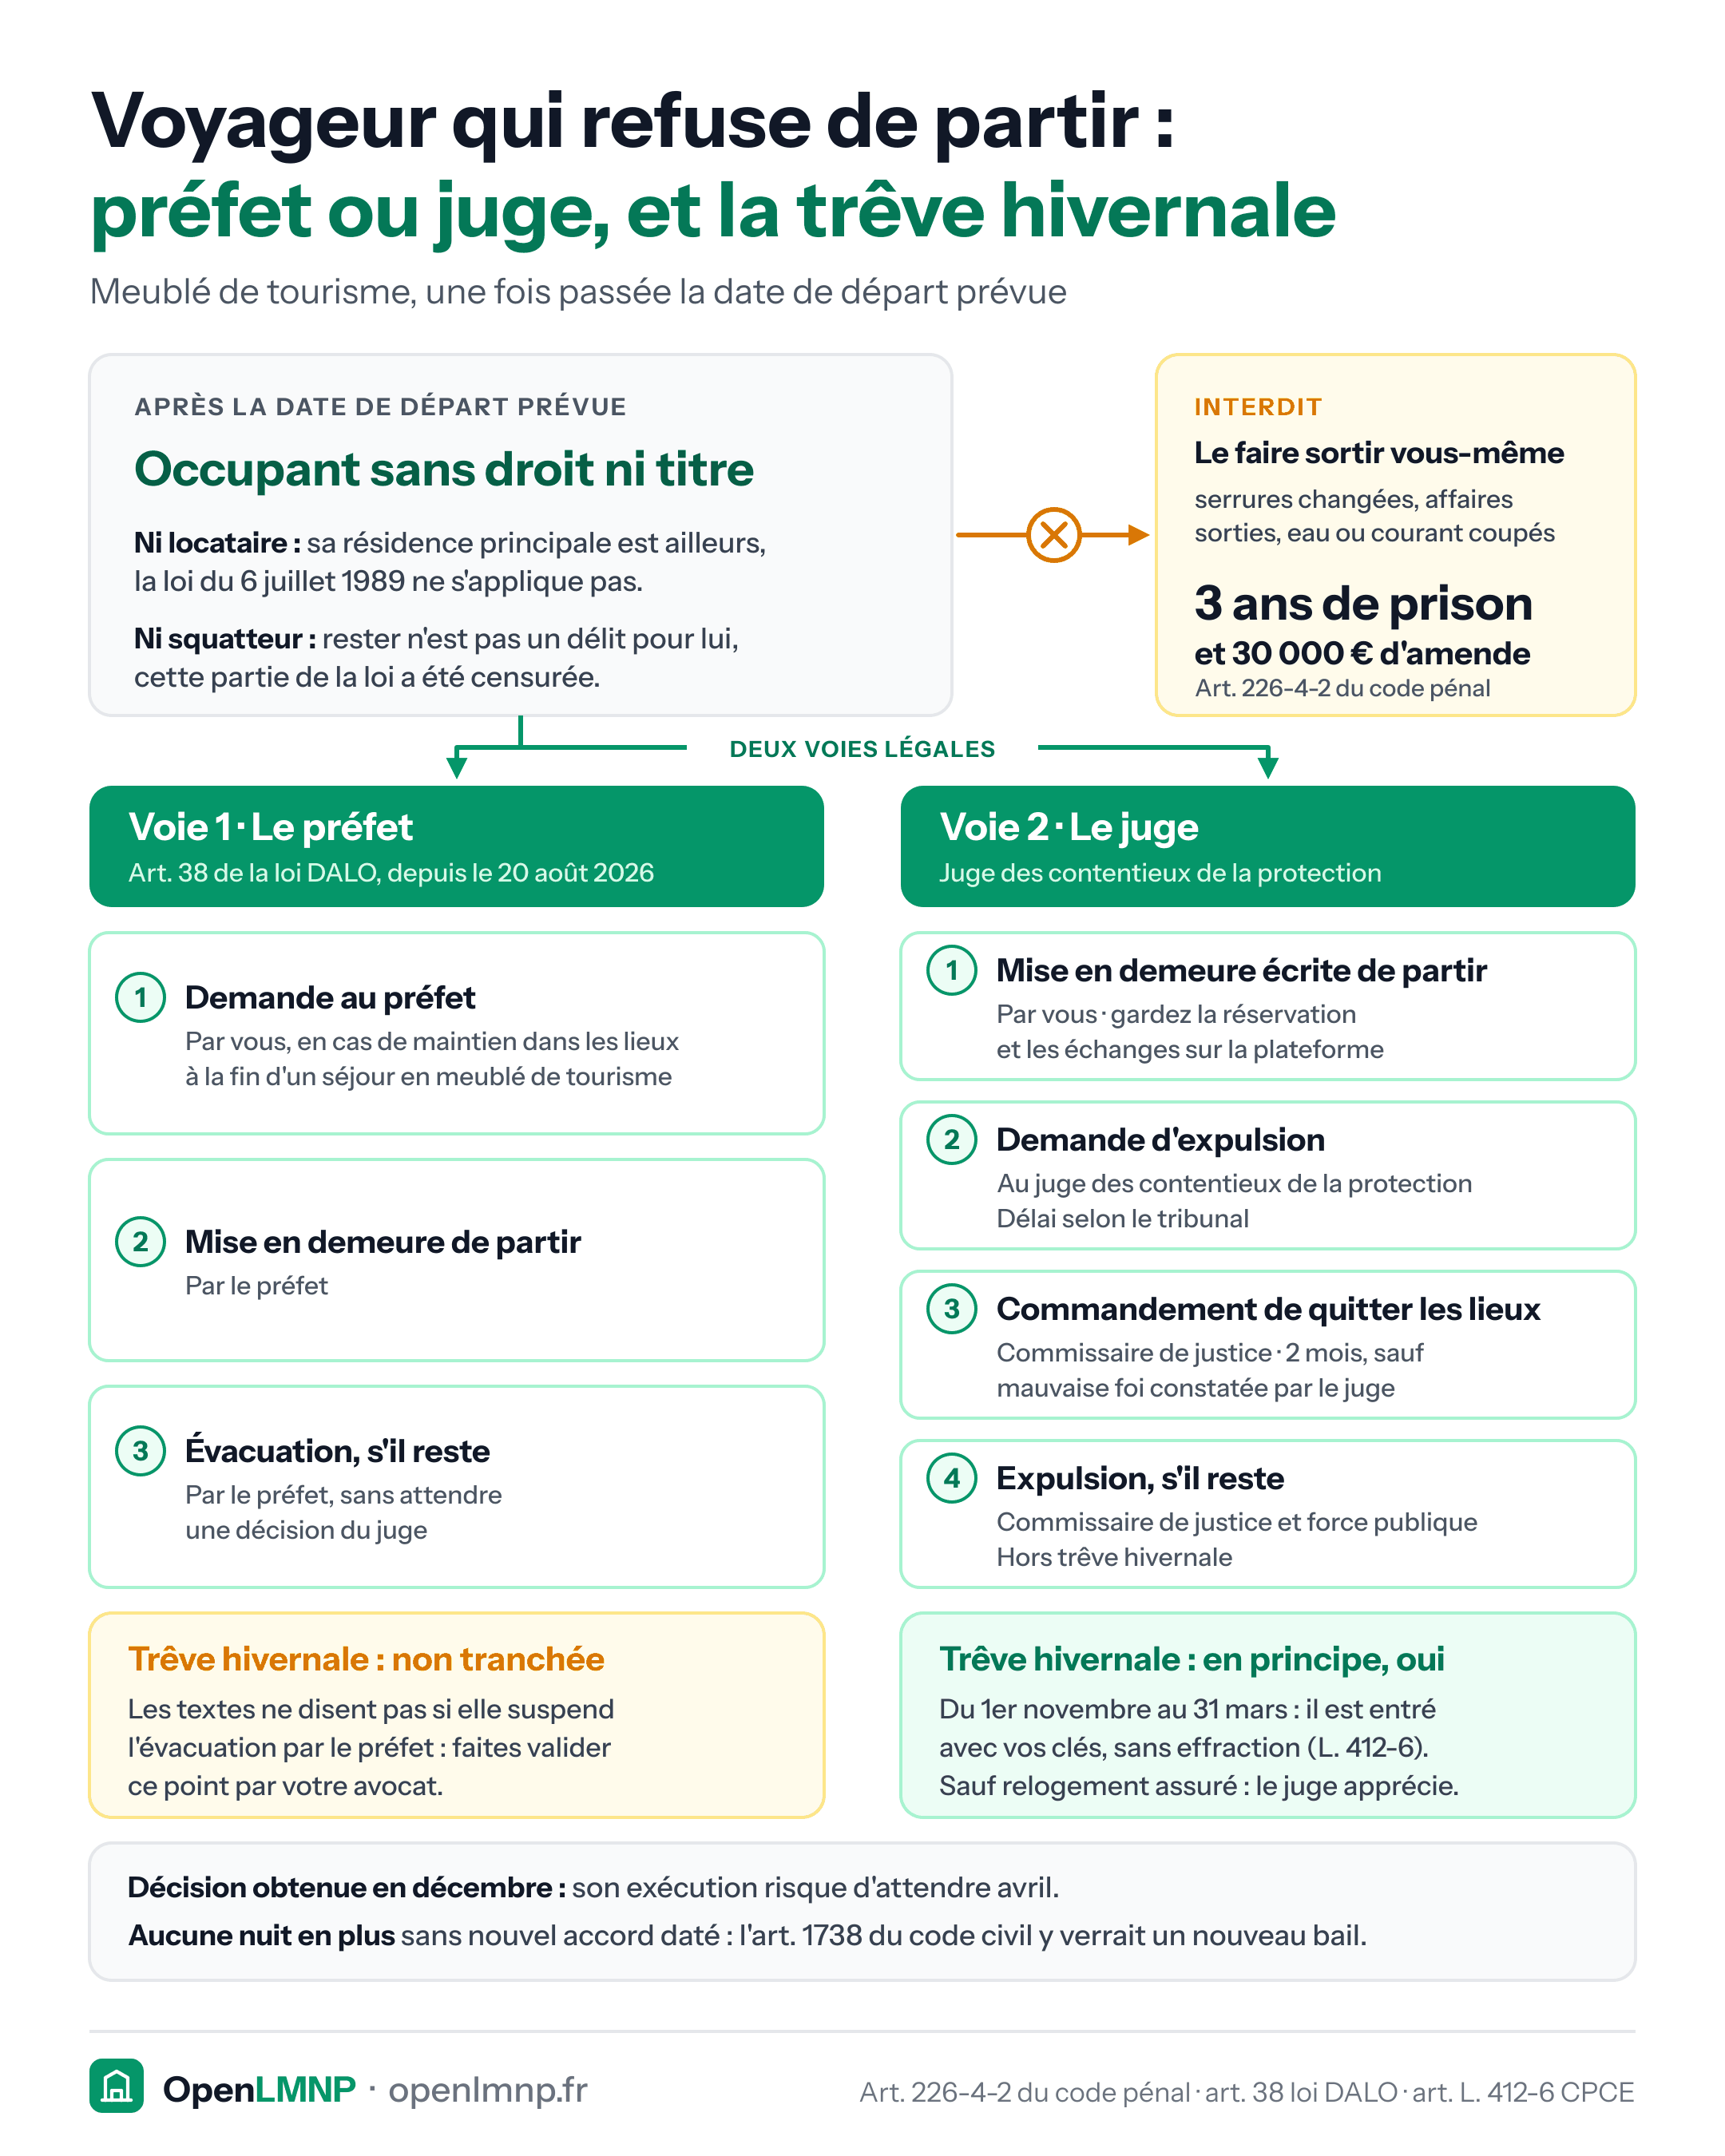
Schéma en flux pour un meublé de tourisme. Après la date de départ prévue, le voyageur est un occupant sans droit ni titre : ni locataire, sa résidence principale étant ailleurs, ni squatteur, le délit de maintien ayant été censuré. Le faire sortir soi-même, en changeant les serrures, en sortant ses affaires ou en coupant l'eau ou le courant, est interdit : 3 ans de prison et 30 000 € d'amende (art. 226-4-2 du code pénal). Deux voies légales. Le préfet, depuis le 20 août 2026 (art. 38 de la loi DALO) : demande, mise en demeure de partir, évacuation sans décision du juge ; les textes ne disent pas si la trêve hivernale la suspend. Le juge des contentieux de la protection : mise en demeure écrite, demande d'expulsion, commandement de quitter les lieux de 2 mois sauf mauvaise foi constatée, expulsion avec la force publique ; la trêve du 1er novembre au 31 mars s'applique en principe, sauf relogement assuré apprécié par le juge. Une décision de décembre risque de n'être exécutée qu'en avril ; aucune nuit en plus sans nouvel accord daté (art. 1738 du code civil).
Plateformes

Voyageur qui refuse de partir : préfet ou juge, et la trêve hivernale

Après la date de départ, deux voies légales : le préfet, sans décision du juge, ou le juge, avec un commandement de deux mois. Devant le juge, la trêve hivernale s'applique en principe ; pour le préfet, les textes ne tranchent pas. Règles au 16 octobre 2026.

Expliqué dans Un voyageur refuse de quitter mon meublé de tourisme : que faire, et la trêve hivernale le protège-t-elle ?

Agrandir Pinterest LinkedIn
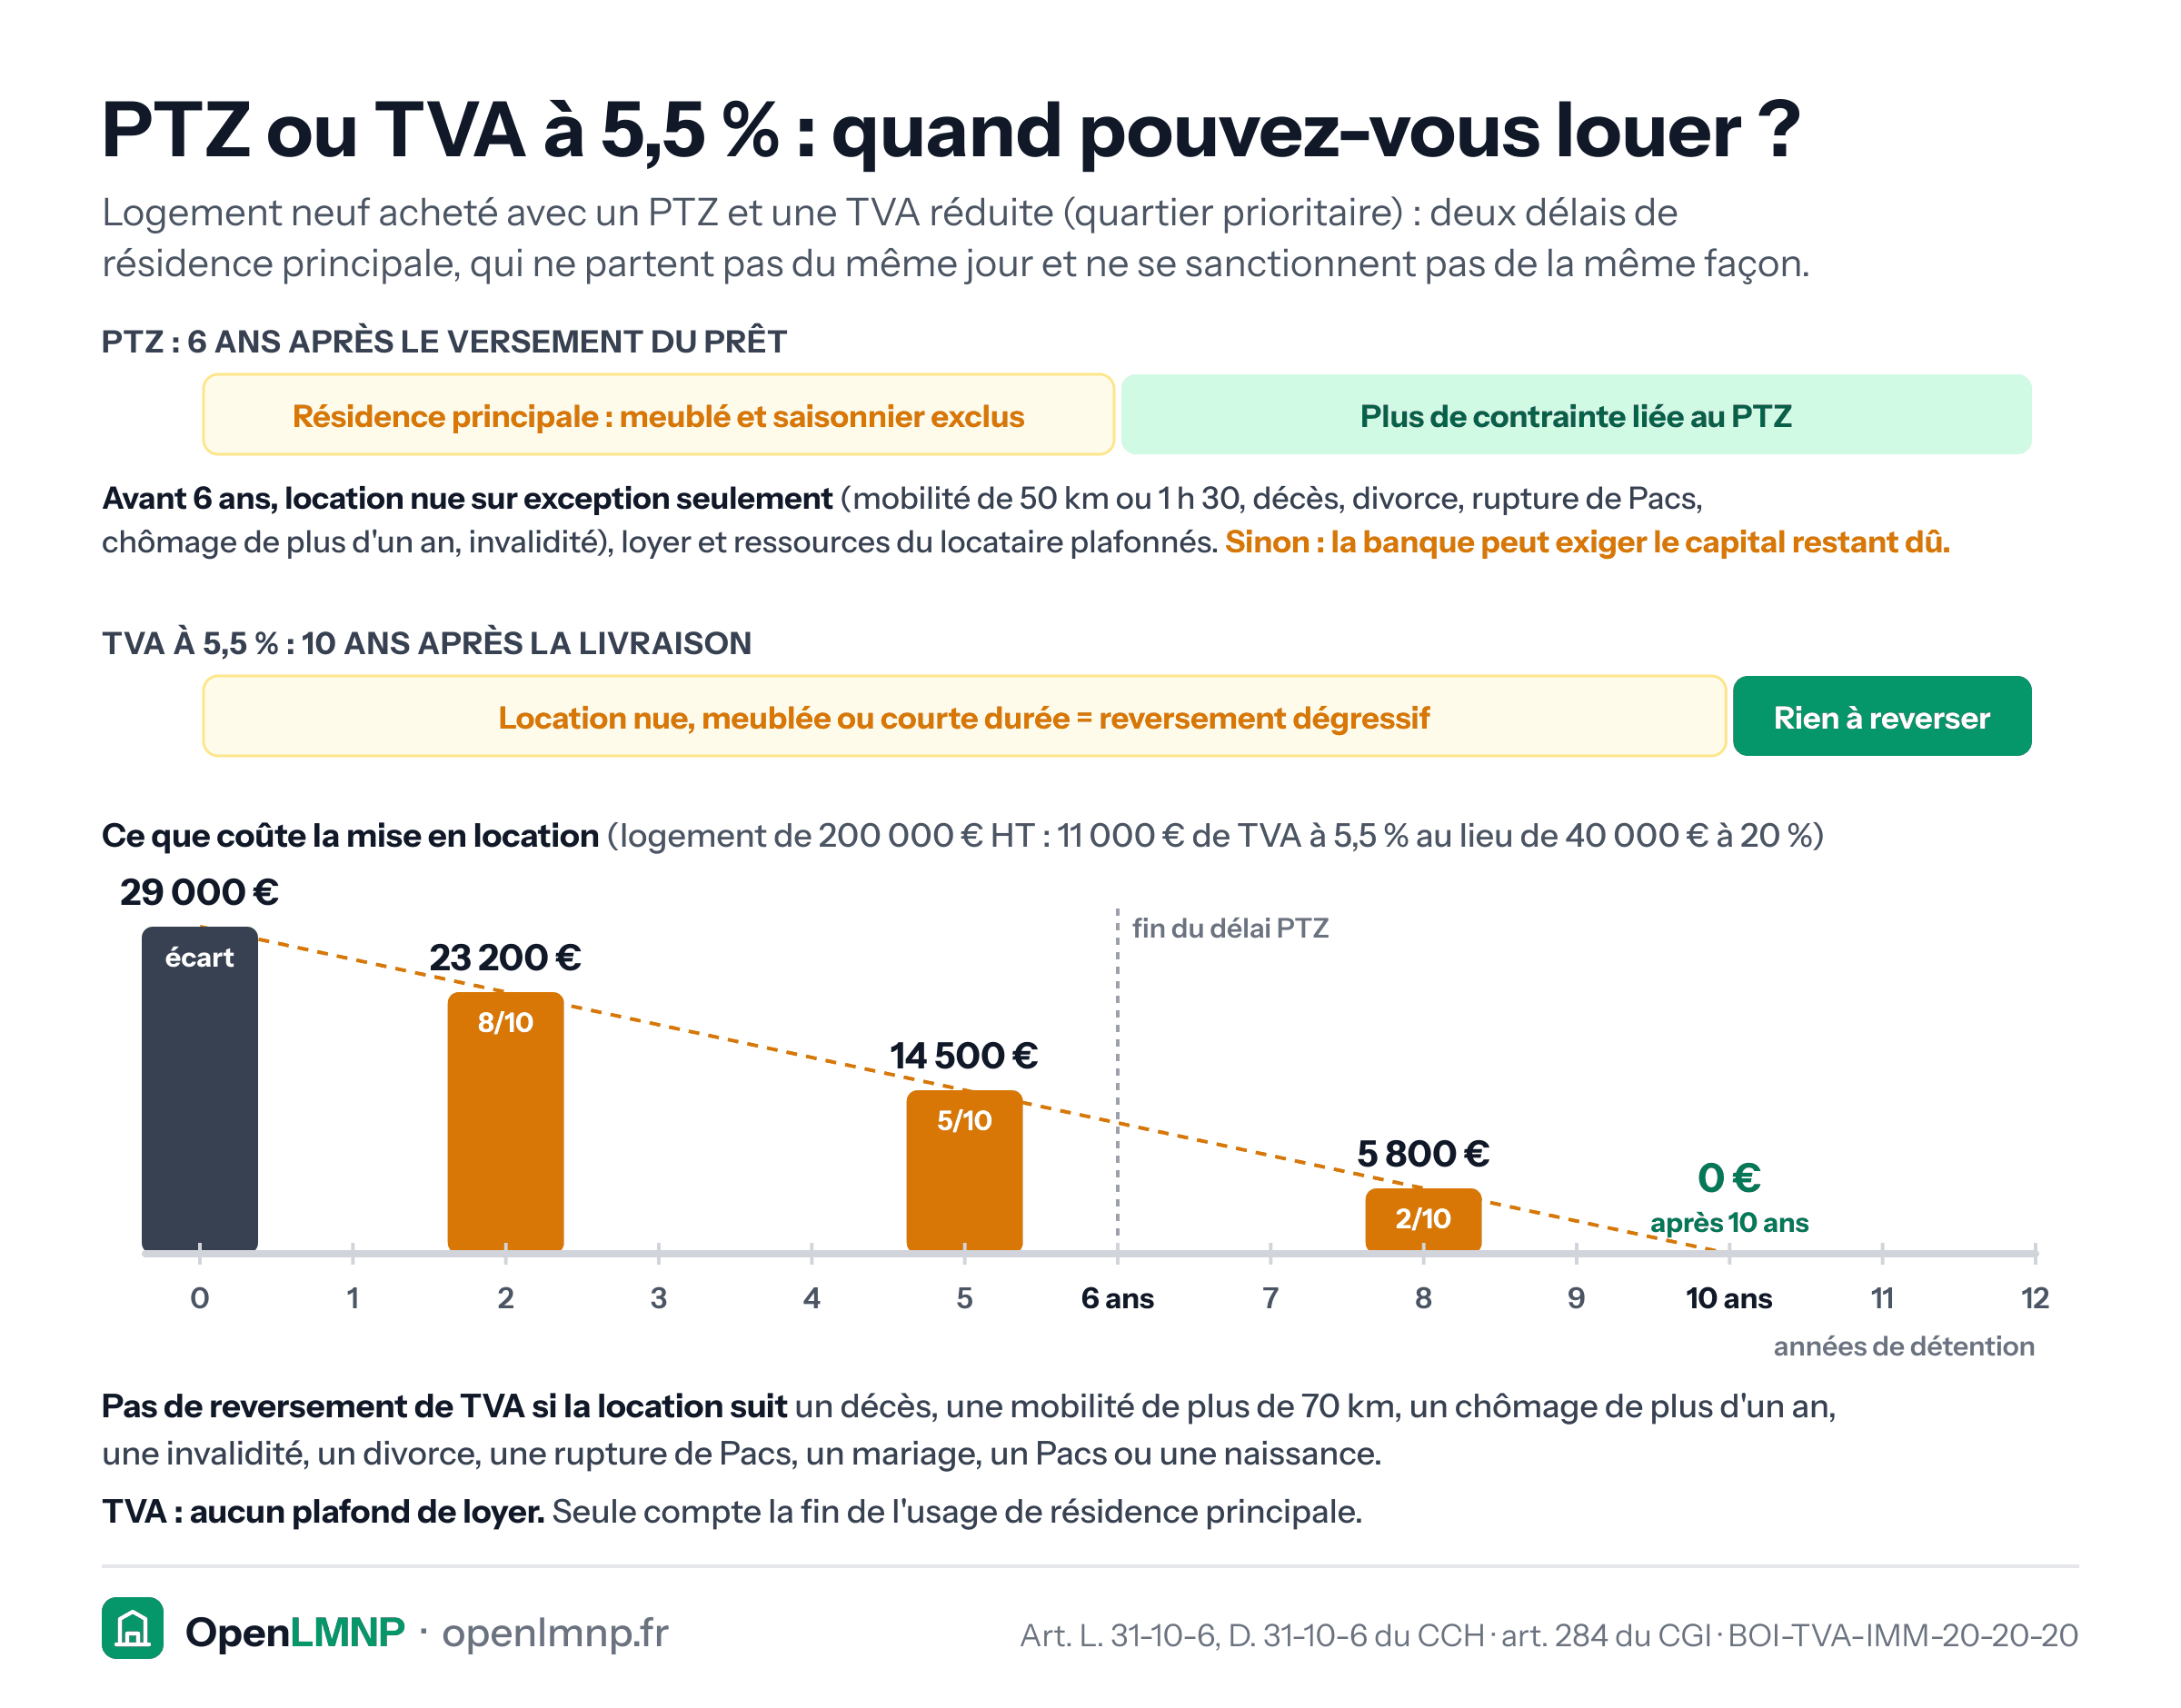
Frise de douze ans pour un logement neuf acheté avec un PTZ et une TVA réduite en quartier prioritaire. PTZ : pendant les 6 ans qui suivent le versement du prêt, résidence principale obligatoire, meublé et saisonnier exclus ; location nue seulement sur exception (mobilité de 50 km ou 1 h 30, décès, divorce, rupture de Pacs, chômage de plus d'un an, invalidité), loyer et ressources du locataire plafonnés, sinon la banque peut exiger le capital restant dû. TVA à 5,5 % : pendant les 10 ans qui suivent la livraison, toute location nue, meublée ou de courte durée entraîne un reversement dégressif. Exemple d'un logement de 200 000 € HT, 11 000 € de TVA au lieu de 40 000 € : écart de 29 000 €, 23 200 € dus après 2 ans de détention, 14 500 € après 5, 5 800 € après 8, 0 € après 10. Pas de reversement après un décès, une mobilité de plus de 70 km, un chômage de plus d'un an, une invalidité, un divorce, une rupture de Pacs, un mariage, un Pacs ou une naissance ; aucun plafond de loyer côté TVA.
Se lancer

PTZ ou TVA à 5,5 % : quand pouvez-vous louer ?

Le PTZ impose six ans de résidence principale et exclut le meublé pendant ce délai ; la TVA à 5,5 % en impose dix, avec un reversement de l'écart de TVA diminué d'un dixième par année de détention.

Expliqué dans Peut-on louer, meublé ou nu, un logement acheté avec un PTZ ou une TVA réduite ?

Agrandir Pinterest LinkedIn
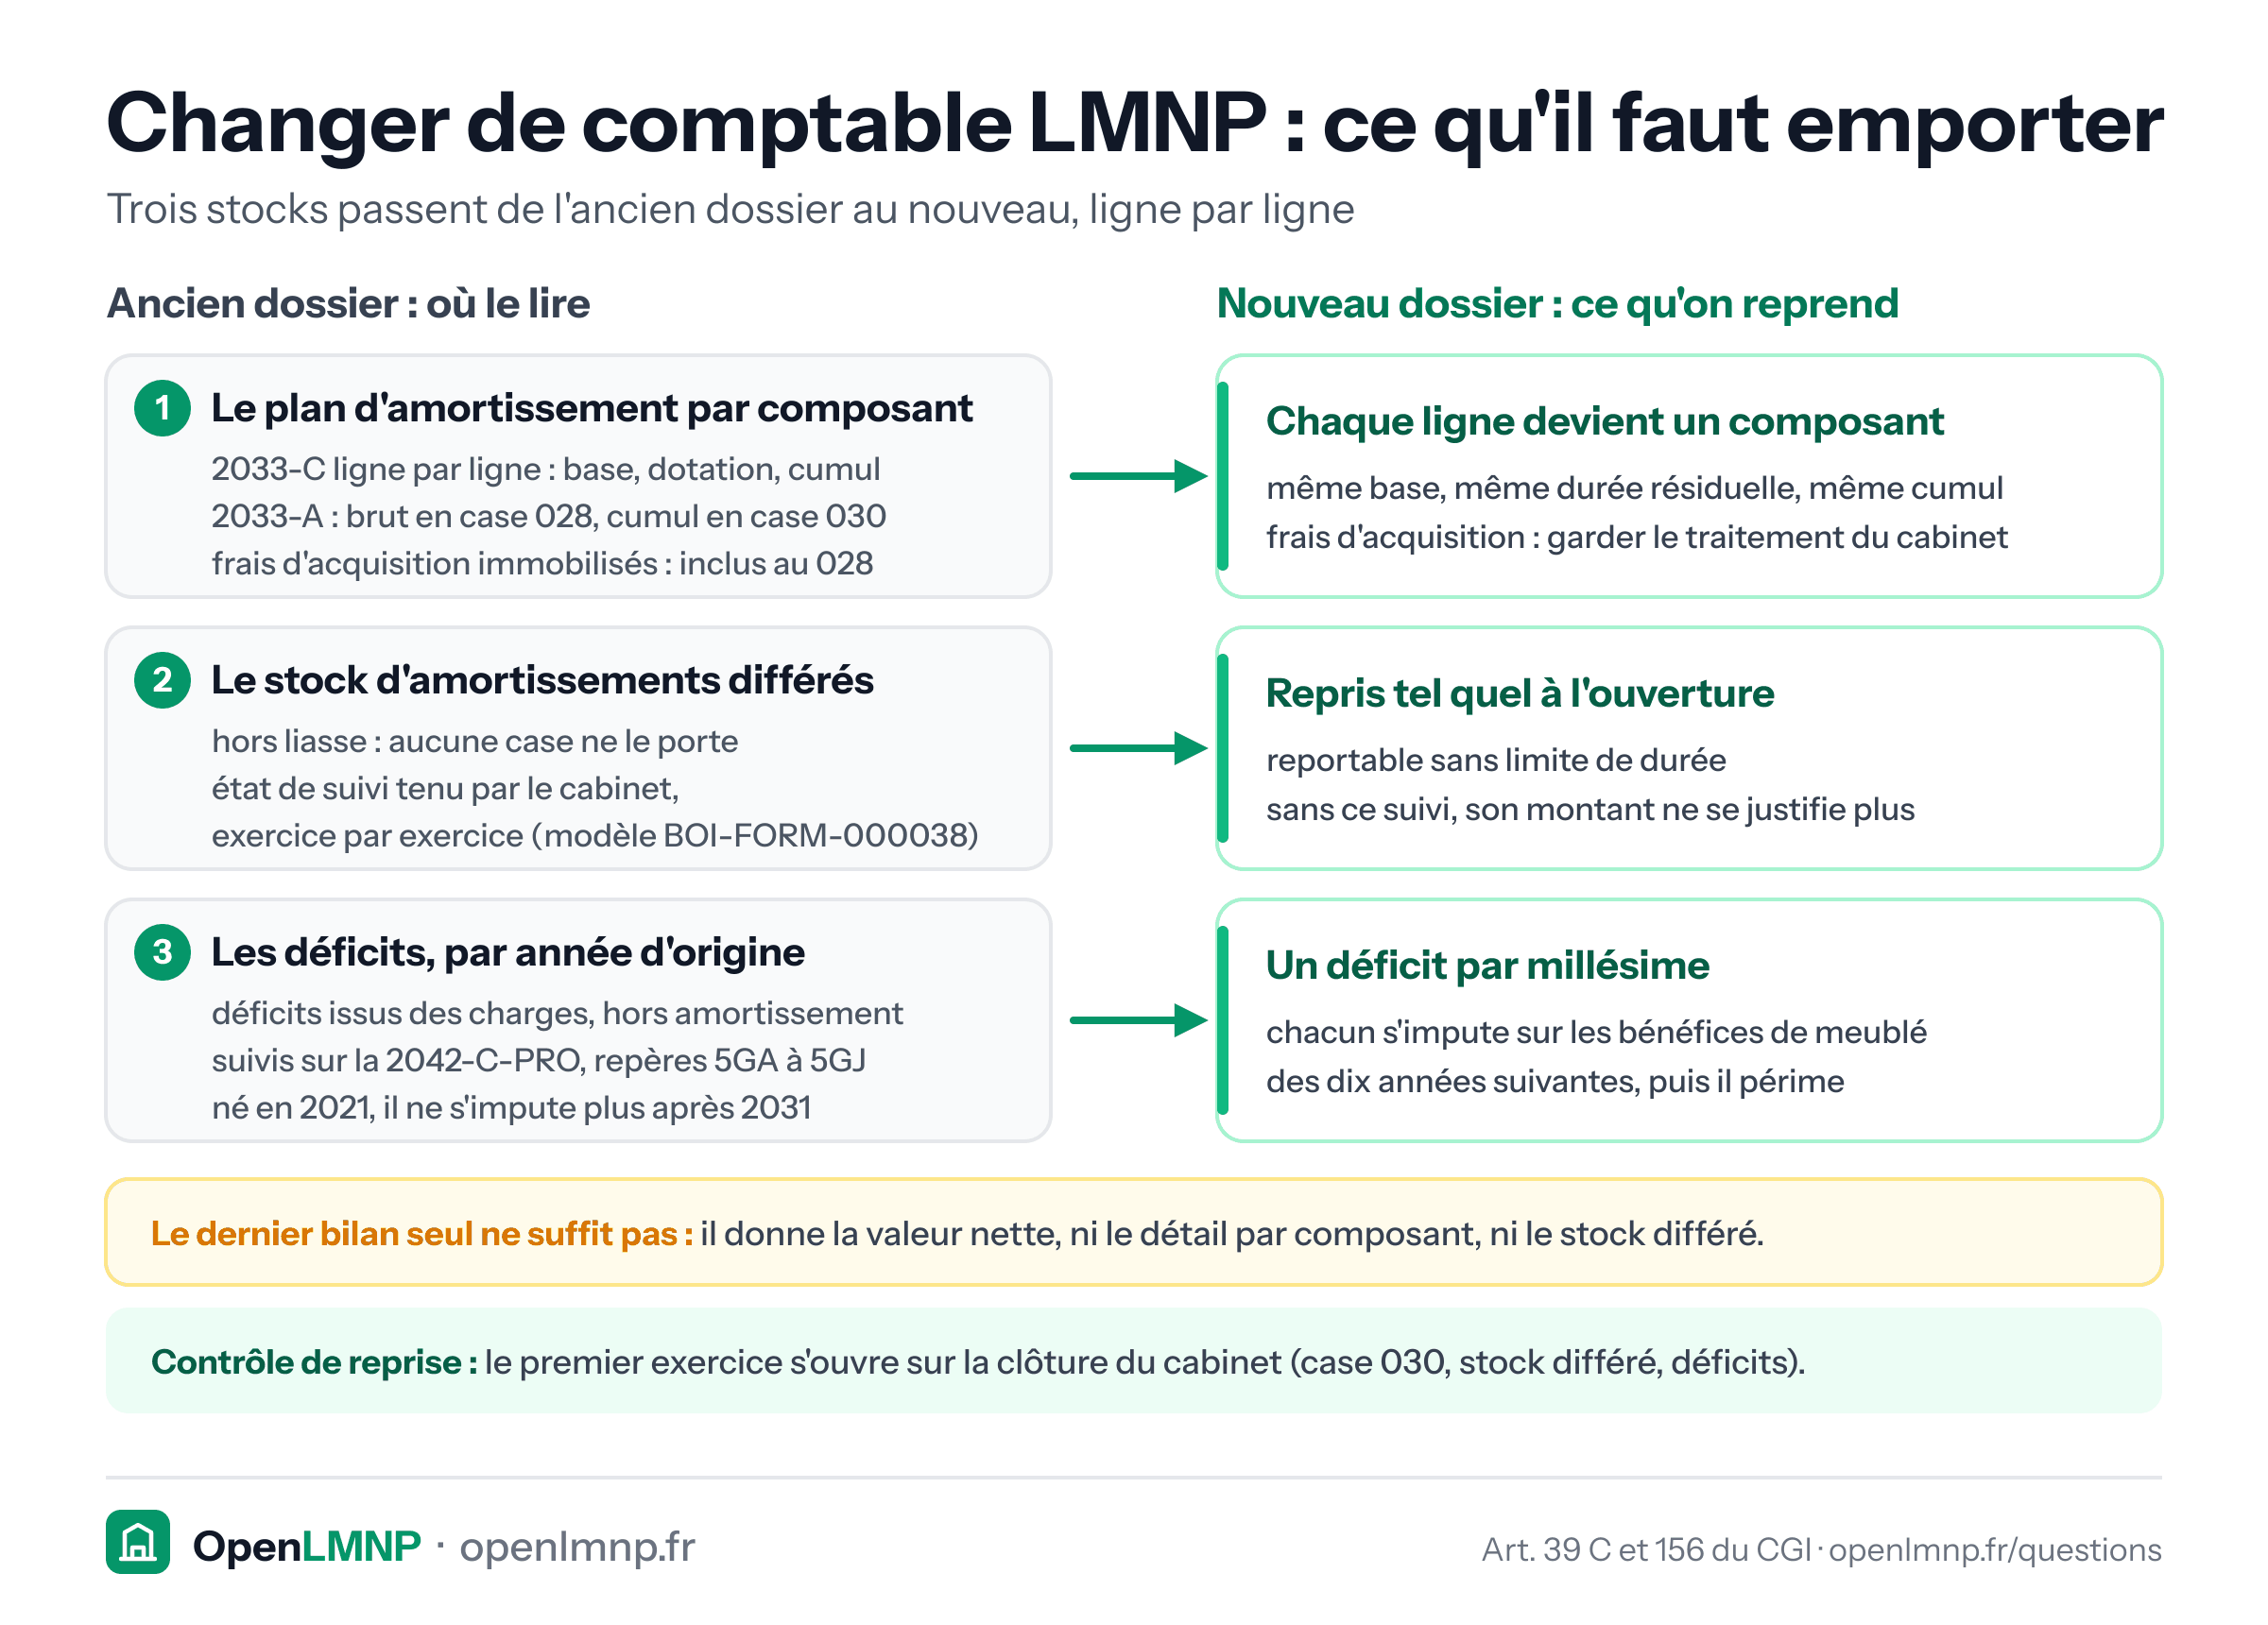
Schéma en flux de l'ancien dossier vers le nouveau, en trois lignes. Le plan d'amortissement par composant se lit sur le 2033-C ligne par ligne (base, dotation, cumul) et sur le 2033-A (brut en case 028, cumul en case 030, frais d'acquisition immobilisés inclus au 028) : chaque ligne devient un composant, avec la même base, la même durée résiduelle et le même cumul, en gardant le traitement des frais d'acquisition. Le stock d'amortissements différés n'est porté par aucune case de la liasse : il se lit sur l'état de suivi tenu exercice par exercice (modèle BOI-FORM-000038) et se reprend tel quel, reportable sans limite de durée. Les déficits issus des charges, hors amortissement, se suivent par année d'origine sur la 2042-C-PRO (5GA à 5GJ) et s'imputent sur les bénéfices de meublé des dix années suivantes : né en 2021, un déficit ne s'impute plus après 2031. Le dernier bilan seul ne suffit pas : il ne donne ni le détail par composant ni le stock différé.
Déclarer

Changer de comptable LMNP : ce qu'il faut emporter

Trois stocks passent d'un dossier à l'autre : le plan d'amortissement par composant, le stock d'amortissements différés (hors liasse, sans limite de durée) et les déficits par année d'origine (dix ans chacun). Le dernier bilan seul ne suffit pas.

Expliqué dans Quitter son expert-comptable LMNP sans perdre ses amortissements et Tableau des amortissements (+2)

Agrandir Pinterest LinkedIn

Réutiliser ces infographies

Elles sont sous licence Creative Commons BY 4.0 : vous pouvez les publier sur votre site, un forum ou une présentation, à condition de citer la source avec un lien. Par exemple :

Source : OpenLMNP (openlmnp.fr/infographies)

« Agrandir » affiche la version pleine taille, à télécharger depuis la même fenêtre. Les chiffres suivent la législation : une image téléchargée aujourd'hui peut être périmée à la prochaine loi de finances, la version en ligne est tenue à jour.

Télécharger

Cliquez sur l'image pour la voir en taille réelle · Échap pour fermer