SARL de famille
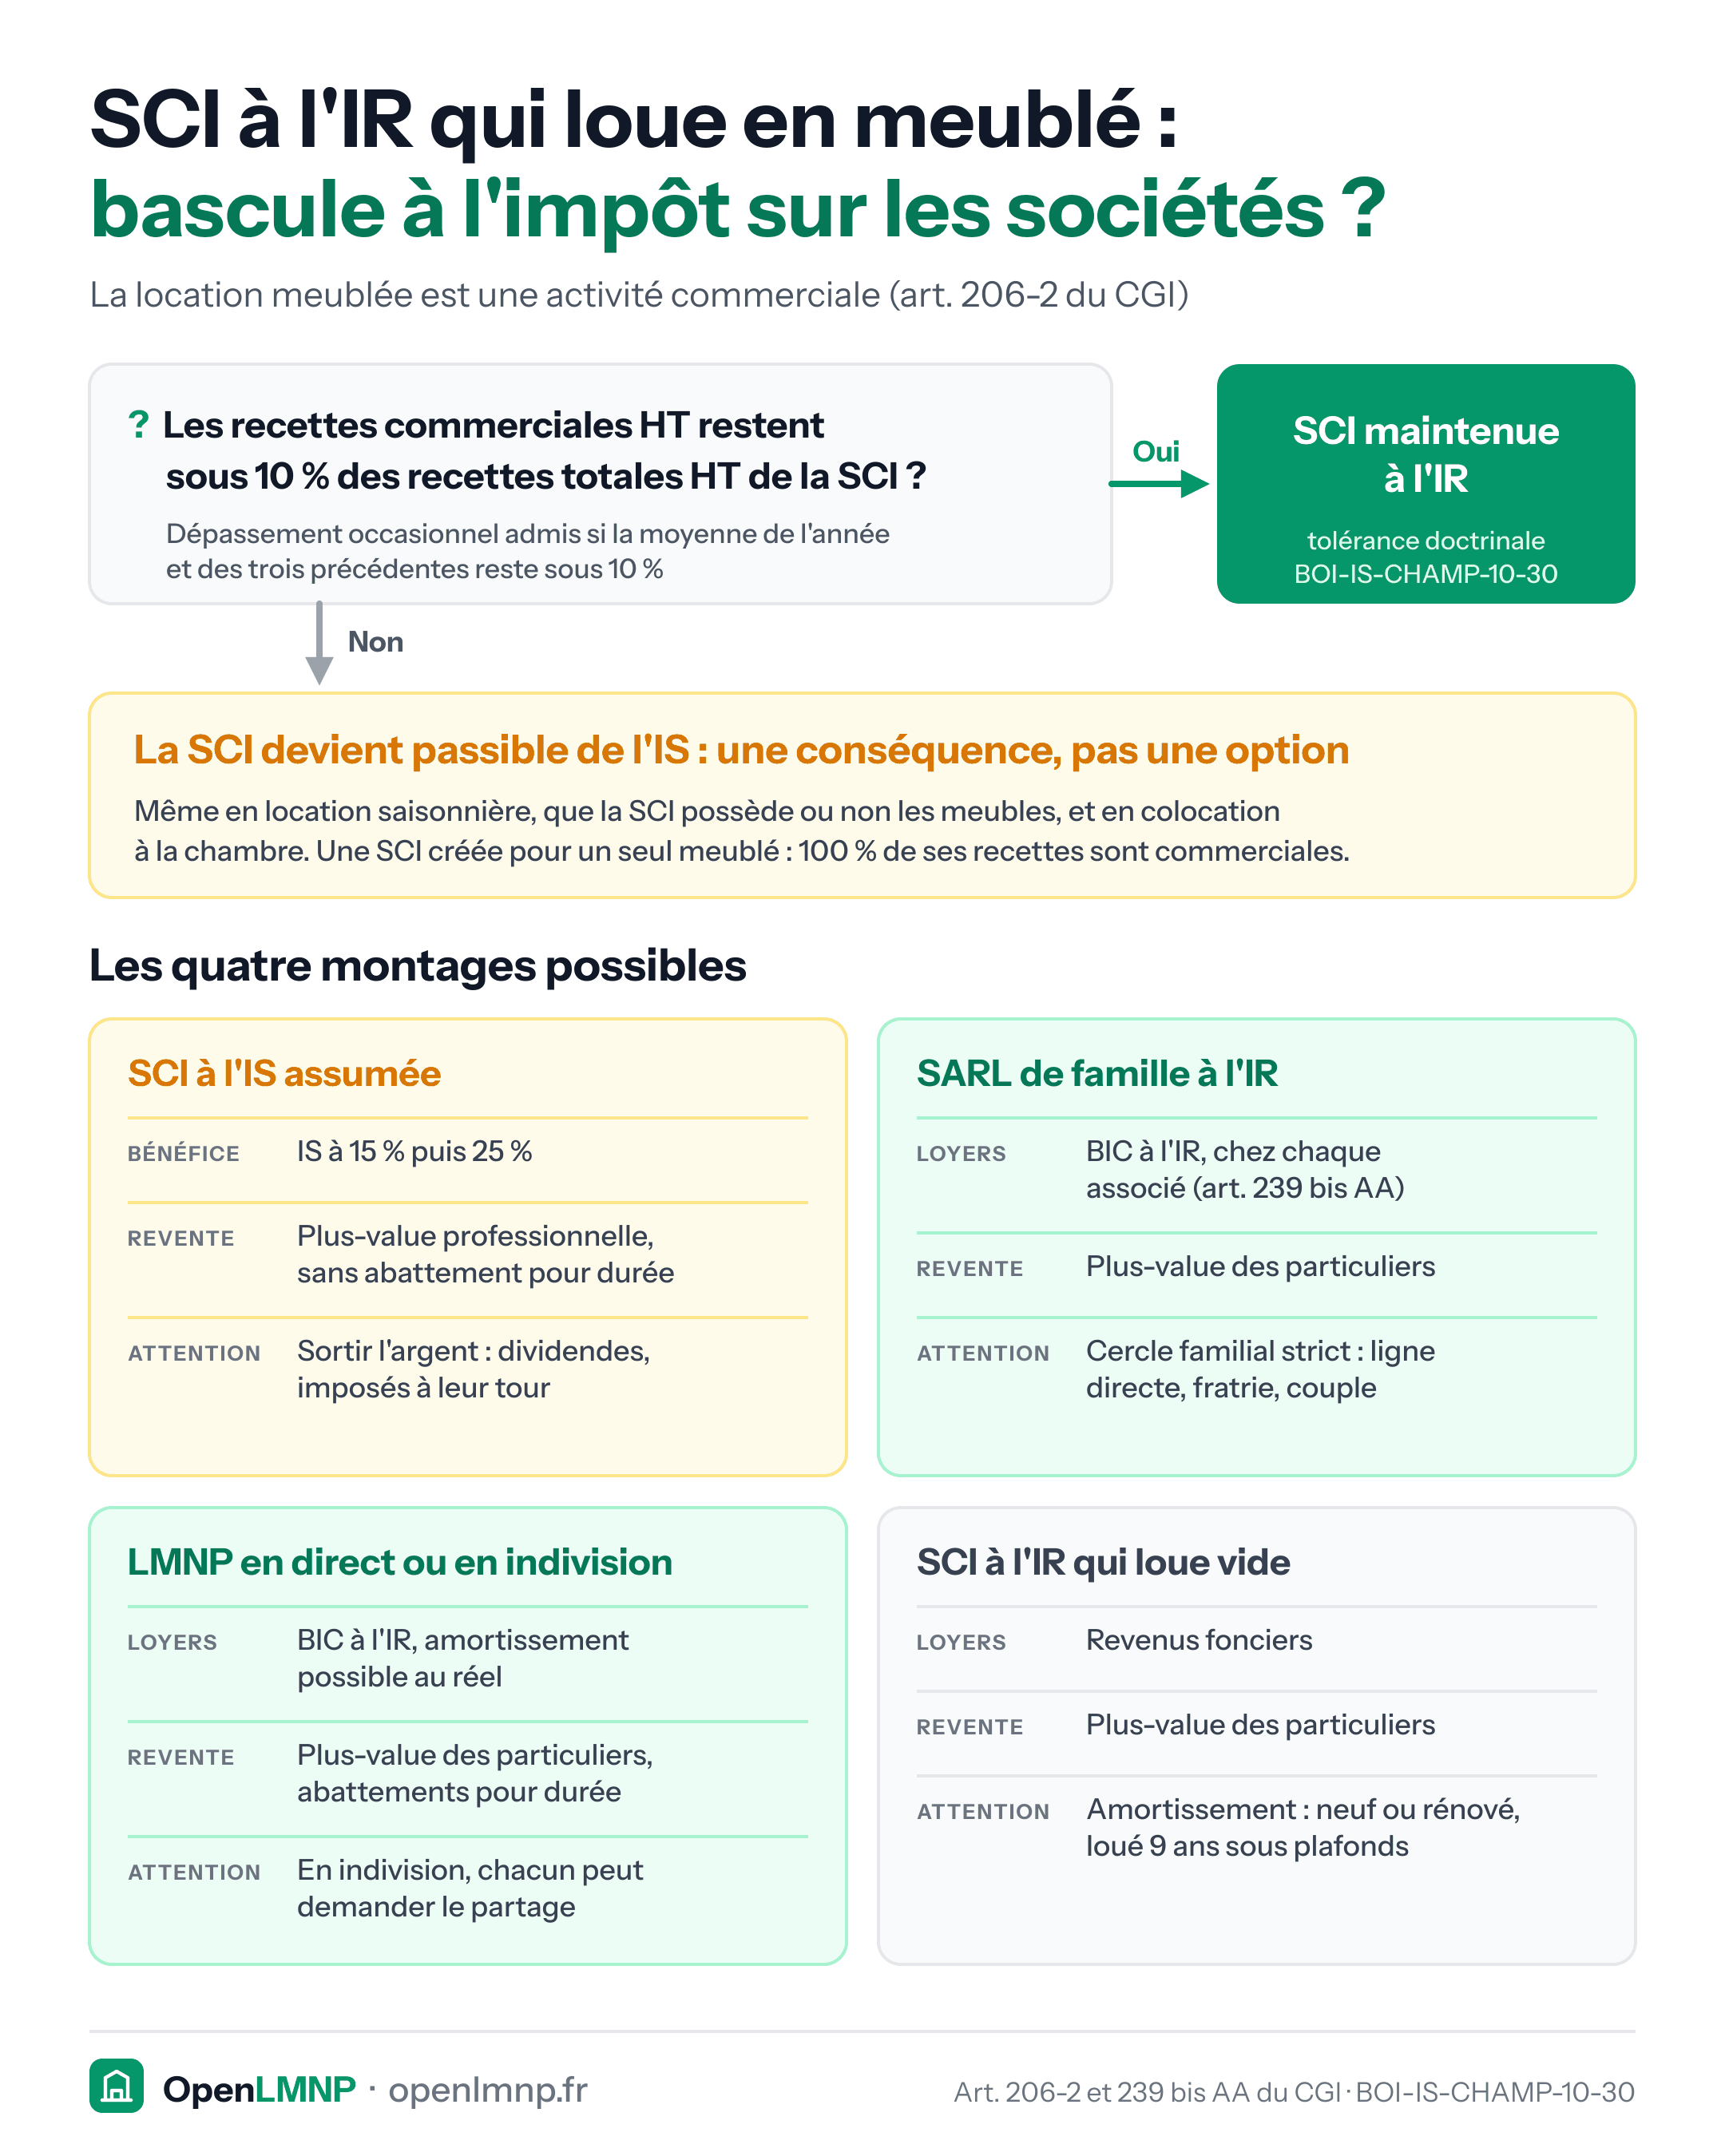
Une SARL est par défaut à l'impôt sur les sociétés. L'article 239 bis AA du CGI permet à une SARL constituée entre parents en ligne directe, frères et sœurs, conjoints ou partenaires de PACS d'opter pour l'impôt sur le revenu, sans limite de durée.
Pourquoi c'est la structure du meublé
L'option à l'IR conserve tout ce qui fait l'intérêt du LMNP :
- amortissement du bien et du mobilier ;
- plus-values des particuliers à la revente, avec abattements pour durée de détention ;
- imposition des associés à leur propre TMI, chacun sur sa quote-part.
Là où une SCI serait basculée d'office à l'IS, la SARL de famille reste au régime des particuliers.
Ce qu'elle apporte en plus de l'indivision
Une gouvernance écrite : gérant désigné, décisions à la majorité prévue par les statuts, cession de parts encadrée. Là où l'indivision expose au partage forcé, la société organise la sortie.
Les limites
- Le cercle familial est strict : l'entrée d'un tiers fait perdre l'option et bascule la société à l'IS, avec les conséquences sur les plus-values.
- Formalisme et coûts de société : comptabilité, assemblées, greffe.
- Le statut LMP ou LMNP s'apprécie au niveau de chaque associé, pas de la société.
Sources
- Art. 239 bis AA du CGI
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
SCI (société civile immobilière)
Société de détention immobilière, incompatible avec la location meublée à l'impôt sur le revenu sauf à basculer à l'impôt sur les sociétés.
LMP (loueur en meublé professionnel)
Statut applicable au-delà de deux seuils cumulatifs de recettes, qui change le régime des déficits, des plus-values et des cotisations sociales.
Loi Le Meur
Loi de 2024 qui a durci la fiscalité et l'encadrement des meublés de tourisme, sans toucher à la location meublée de longue durée.
Résidence services
Résidence étudiante, senior ou EHPAD exploitée par un gestionnaire, exclue de la réintégration des amortissements à la revente.