Que se passe-t-il fiscalement à la revente d'un LMNP ?
La plus-value d'un loueur non professionnel relève du régime des particuliers, pas des plus-values professionnelles.
Le calcul
Prix de vente moins prix d'acquisition corrigé : majoré des frais d'acquisition (réels ou forfait de 7,5 %) et des travaux (réels ou forfait de 15 % au-delà de cinq ans), puis minoré des amortissements déduits.
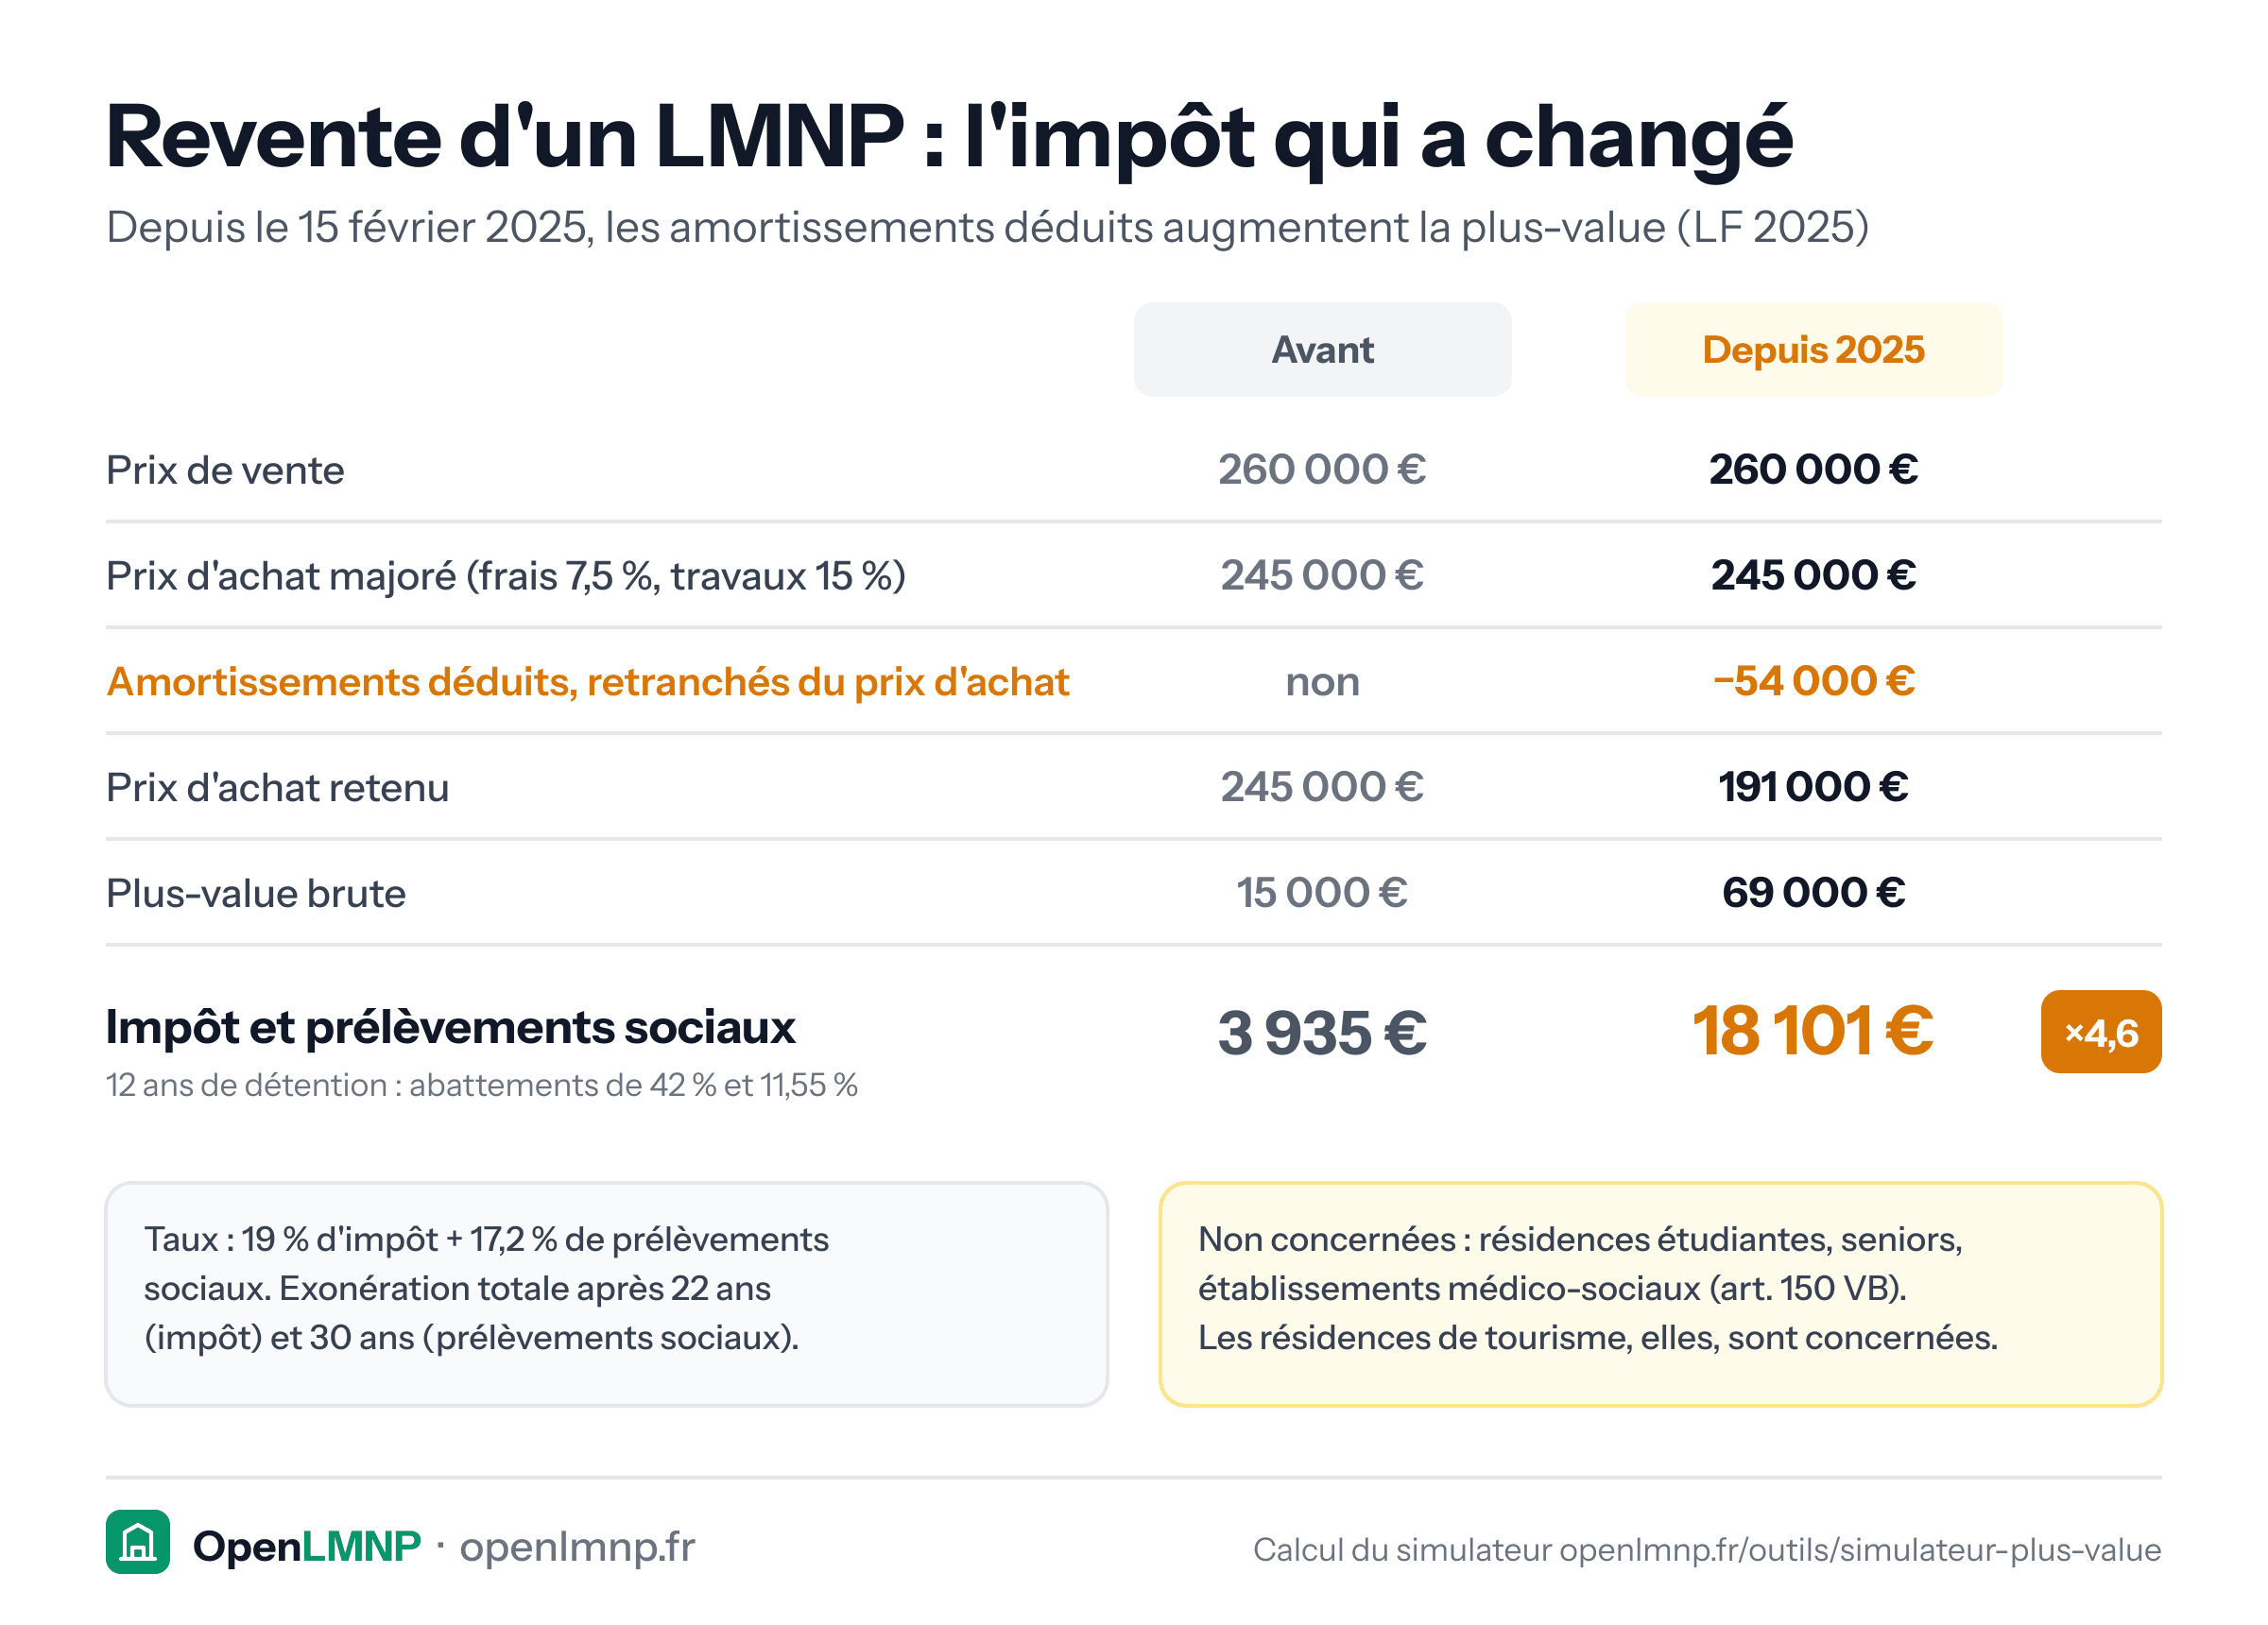
Ce qui a changé le 15 février 2025
Avant, le LMNP cumulait deux avantages : amortir pendant la détention, et sortir sans reprise de ces amortissements. Ce cumul est terminé pour les cessions postérieures à cette date.
Un exemple. Bien acheté 200 000 €, revendu 260 000 € après douze ans, 54 000 € d'amortissements déduits :
- prix d'acquisition majoré des forfaits : 245 000 € ;
- moins les amortissements réintégrés : 191 000 € ;
- plus-value brute : 69 000 €, contre 15 000 € sous l'ancien régime.
Les abattements sauvent la mise sur la durée
- Impôt sur le revenu : exonération totale à 22 ans de détention ;
- prélèvements sociaux : exonération totale à 30 ans.
Le décalage explique qu'on puisse ne plus payer d'impôt sur le revenu tout en devant encore des prélèvements sociaux pendant huit ans.
Les exclusions du mécanisme
Seuls échappent à la réintégration les cas de la liste d'exclusions limitativement énumérées au III de l'article 150 VB du CGI : résidences étudiantes ou pour seniors de plus de 65 ans (articles L. 631-12 et L. 631-13 du code de la construction), établissements sociaux et médico-sociaux pour personnes âgées ou handicapées, établissements de soins de longue durée. Les résidences de tourisme, bien qu'elles soient aussi des résidences services, ne sont pas exclues.
Ce qu'il faut en retirer
Pas que le régime réel a perdu son intérêt : l'avantage annuel reste entier, et il est immédiat alors que la reprise est lointaine et atténuée par les abattements. Mais l'horizon de revente entre désormais dans l'arbitrage - et le suivi rigoureux des amortissements devient indispensable, puisqu'il faudra les chiffrer au moment de vendre.
Sources
- Loi n° 2025-127 du 14 février 2025, art. 84
- Art. 150 U et suivants du CGI
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Régime réel ou micro-BIC : à partir de quand le réel gagne
Trois situations déterminent l'arbitrage entre micro-BIC et régime réel. Voici comment trancher sur vos propres chiffres.
Louer son ancienne résidence principale en meublé fait-il perdre l'exonération de plus-value ?
Louer son ancienne résidence principale fait en principe perdre l'exonération de plus-value. La durée de détention court pourtant depuis l'achat.