Résidence services
Un logement en résidence services est acquis puis donné en location à un exploitant par bail commercial. C'est lui qui gère l'occupation ; le propriétaire perçoit un loyer, souvent garanti par le bail.
Quatre familles : résidences étudiantes, résidences seniors, EHPAD, résidences de tourisme.
L'avantage fiscal qui les distingue depuis 2025
La loi de finances 2025 a instauré la réintégration des amortissements dans le calcul de la plus-value des LMNP. Les logements situés en résidences services - étudiantes, seniors, établissements pour personnes âgées ou handicapées - en sont exclus.
Les résidences de tourisme ne sont PAS exclues. L'exclusion vise les résidences étudiantes et les établissements accueillant des personnes âgées ou handicapées - pas les résidences de tourisme, qui restent pleinement soumises à la réintégration. Les quatre familles citées plus haut ne partagent donc pas le même sort fiscal à la revente.
Pour les trois familles exclues, cela signifie conserver le cumul historique : amortir pendant la détention, sortir sans reprise. C'est aujourd'hui leur principal argument fiscal.
La TVA
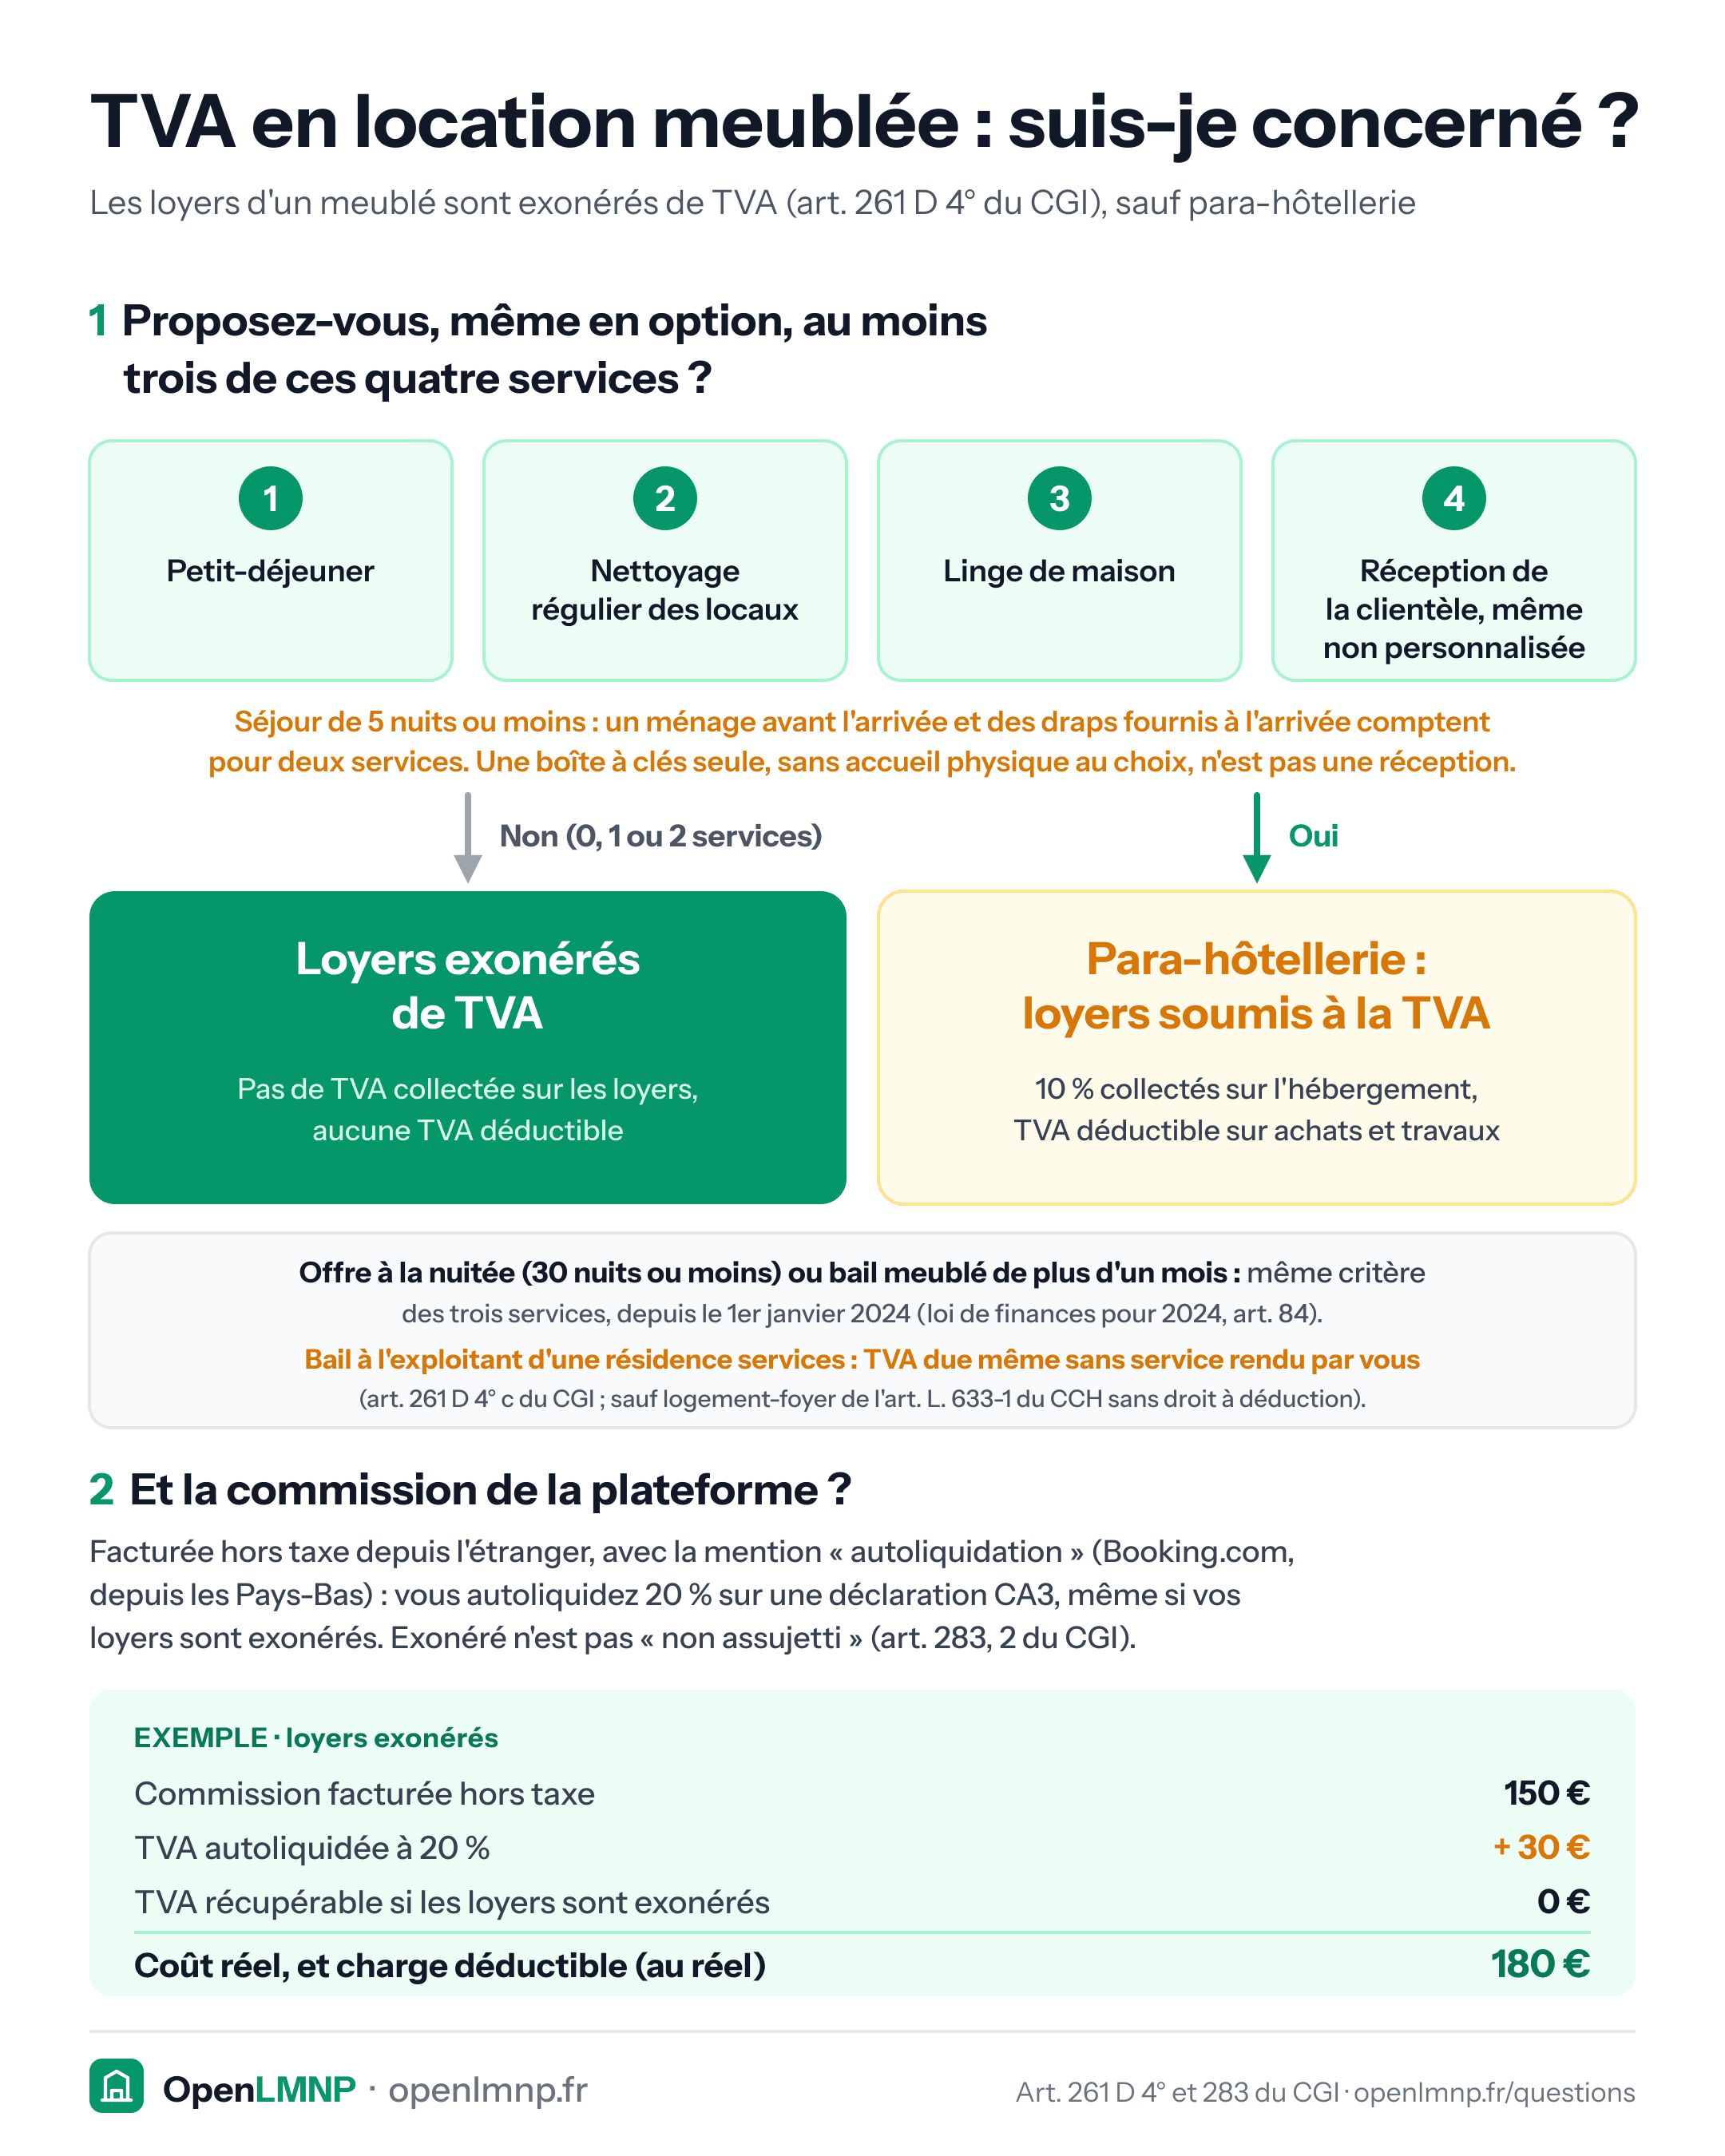
L'exploitant fournissant des services para-hôteliers, l'acquisition peut ouvrir droit à récupération de la TVA sur le prix, sous condition de conserver le bien vingt ans - à défaut, reversement au prorata.
Les risques propres
- Dépendance à l'exploitant. Sa défaillance interrompt les loyers, et le bien est difficile à relouer hors du circuit.
- Renégociation du bail. À l'échéance, l'exploitant peut imposer une baisse de loyer ; le rapport de force est déséquilibré.
- Revente étroite. Le marché secondaire de ces lots est peu liquide et se traite fréquemment en dessous du prix d'acquisition.
Sources
- Loi n° 2025-127 du 14 février 2025, art. 84
- Art. 261 D 4° du CGI
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Réintégration des amortissements
Mécanisme introduit en 2025 qui ajoute les amortissements déduits au calcul de la plus-value LMNP, réduisant l'avantage du régime réel à la revente.
Plus-value immobilière en LMNP
Plus-value LMNP : gain réalisé à la revente du bien meublé, imposé à 19 % plus prélèvements sociaux, avec des abattements croissants selon la durée de détention.
LMP (loueur en meublé professionnel)
Statut applicable au-delà de deux seuils cumulatifs de recettes, qui change le régime des déficits, des plus-values et des cotisations sociales.
Loi Le Meur
Loi de 2024 qui a durci la fiscalité et l'encadrement des meublés de tourisme, sans toucher à la location meublée de longue durée.