Loi Le Meur
Adoptée le 19 novembre 2024, cette loi visant à renforcer les outils de régulation des meublés de tourisme a changé deux choses : la fiscalité de ces meublés, et les pouvoirs des communes.
Le volet fiscal
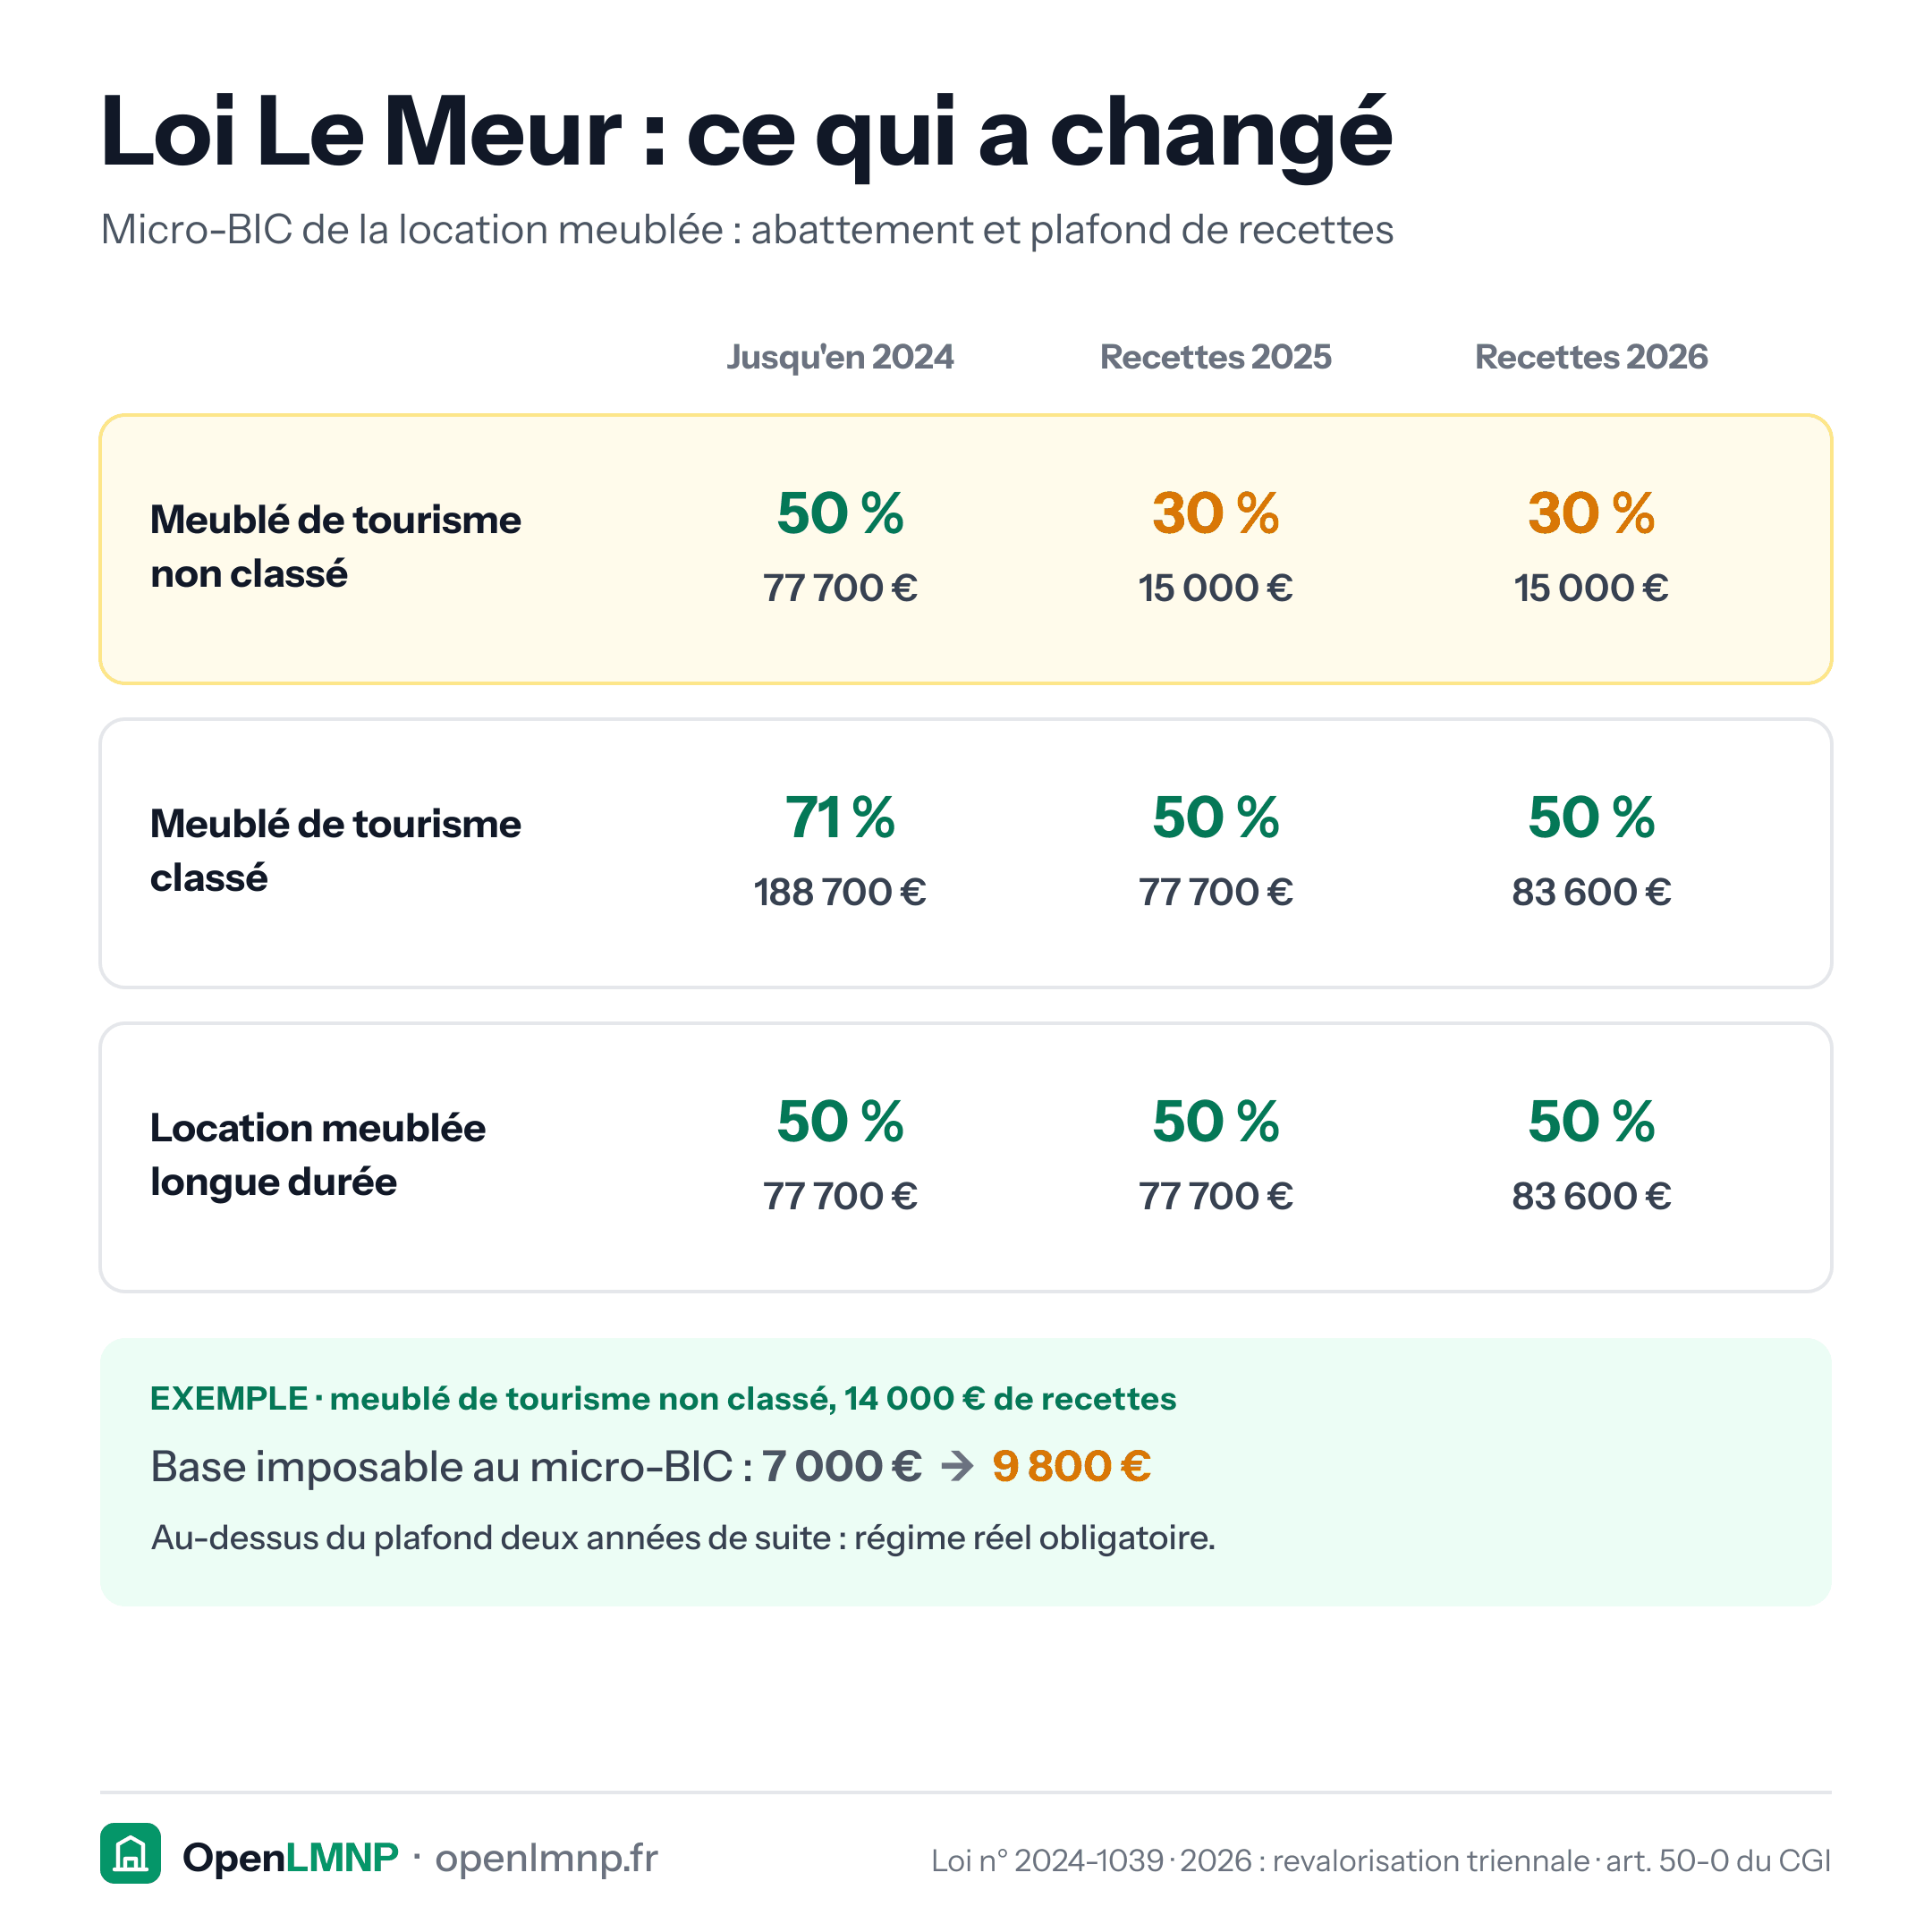
Les deux catégories de meublés de tourisme y perdent, l'une bien plus que l'autre :
| Avant | Après | |
|---|---|---|
| Meublé de tourisme classé | 71 % , 188 700 € | 50 % , 77 700 € |
| Meublé de tourisme non classé | 50 % , 77 700 € | 30 % , 15 000 € |
| Location meublée longue durée | 50 % , 77 700 € | inchangée |
Les plafonds « après » sont ceux des recettes 2025. Ils ont été revalorisés à 83 600 € pour les recettes 2026, sauf celui du non classé, qui reste à 15 000 €.
Les meublés classés ne « conservent » donc rien : ils passent de 71 % à 50 % d'abattement, et perdent plus de 110 000 € de plafond. Ils restent simplement bien mieux traités que les non classés.
La location meublée de longue durée, elle, n'est pas concernée. Elle relève du micro-BIC de droit commun (art. 50-0 CGI) et conserve son abattement de 50 %. C'est la confusion la plus répandue au sujet de cette loi.
Le volet réglementaire
Les communes peuvent abaisser la limite de location d'une résidence principale de 120 à 90 jours et instaurer des quotas d'autorisations. La loi ajoute elle-même une condition énergétique : là où le changement d'usage est soumis à autorisation, le logement doit présenter un DPE compris entre A et E pour l'obtenir. Au 1er janvier 2034, tous les meublés de tourisme devront respecter le niveau exigé d'un logement décent (classe D au moins en métropole), sauf s'il s'agit de la résidence principale du loueur.
Ce qu'il faut en faire
Si vous louez en courte durée sans classement et dépassez 15 000 € de recettes deux années de suite, le régime réel devient obligatoire. Un dépassement isolé ne suffit pas : le micro-BIC reste ouvert tant que les recettes de l'année précédente ou de la pénultième sont sous le plafond (art. 50-0 du CGI) ; il ne se ferme que si les deux le dépassent. Faire classer le logement rétablit l'accès au micro-BIC - le classement se demande auprès d'un organisme accrédité et vaut cinq ans.
Pour savoir si votre situation est concernée et ce qu'il reste à faire : que change la loi Le Meur pour moi ?
Sources
- Loi n° 2024-1039 du 19 novembre 2024
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Meublé de tourisme
Logement loué à une clientèle de passage qui n'y élit pas domicile, soumis depuis la loi Le Meur à un régime fiscal distinct.
Micro-BIC
Régime forfaitaire de la location meublée : un abattement remplace toute déduction de charges, sans comptabilité à tenir.
Abattement forfaitaire
Pourcentage retiré des recettes au micro-BIC, censé représenter les charges sans qu'il soit besoin de les justifier.
LMP (loueur en meublé professionnel)
Statut applicable au-delà de deux seuils cumulatifs de recettes, qui change le régime des déficits, des plus-values et des cotisations sociales.