Meublé de tourisme
Un meublé de tourisme est un logement meublé loué à la journée, à la semaine ou au mois, à une clientèle de passage qui n'y fixe pas sa résidence. La location saisonnière type Airbnb en relève ; un bail d'un an, non. Entre les deux, le bail mobilité - un à dix mois, pour un locataire en formation ou en mission - reste une location de résidence, pas un meublé de tourisme.
Classé ou non classé
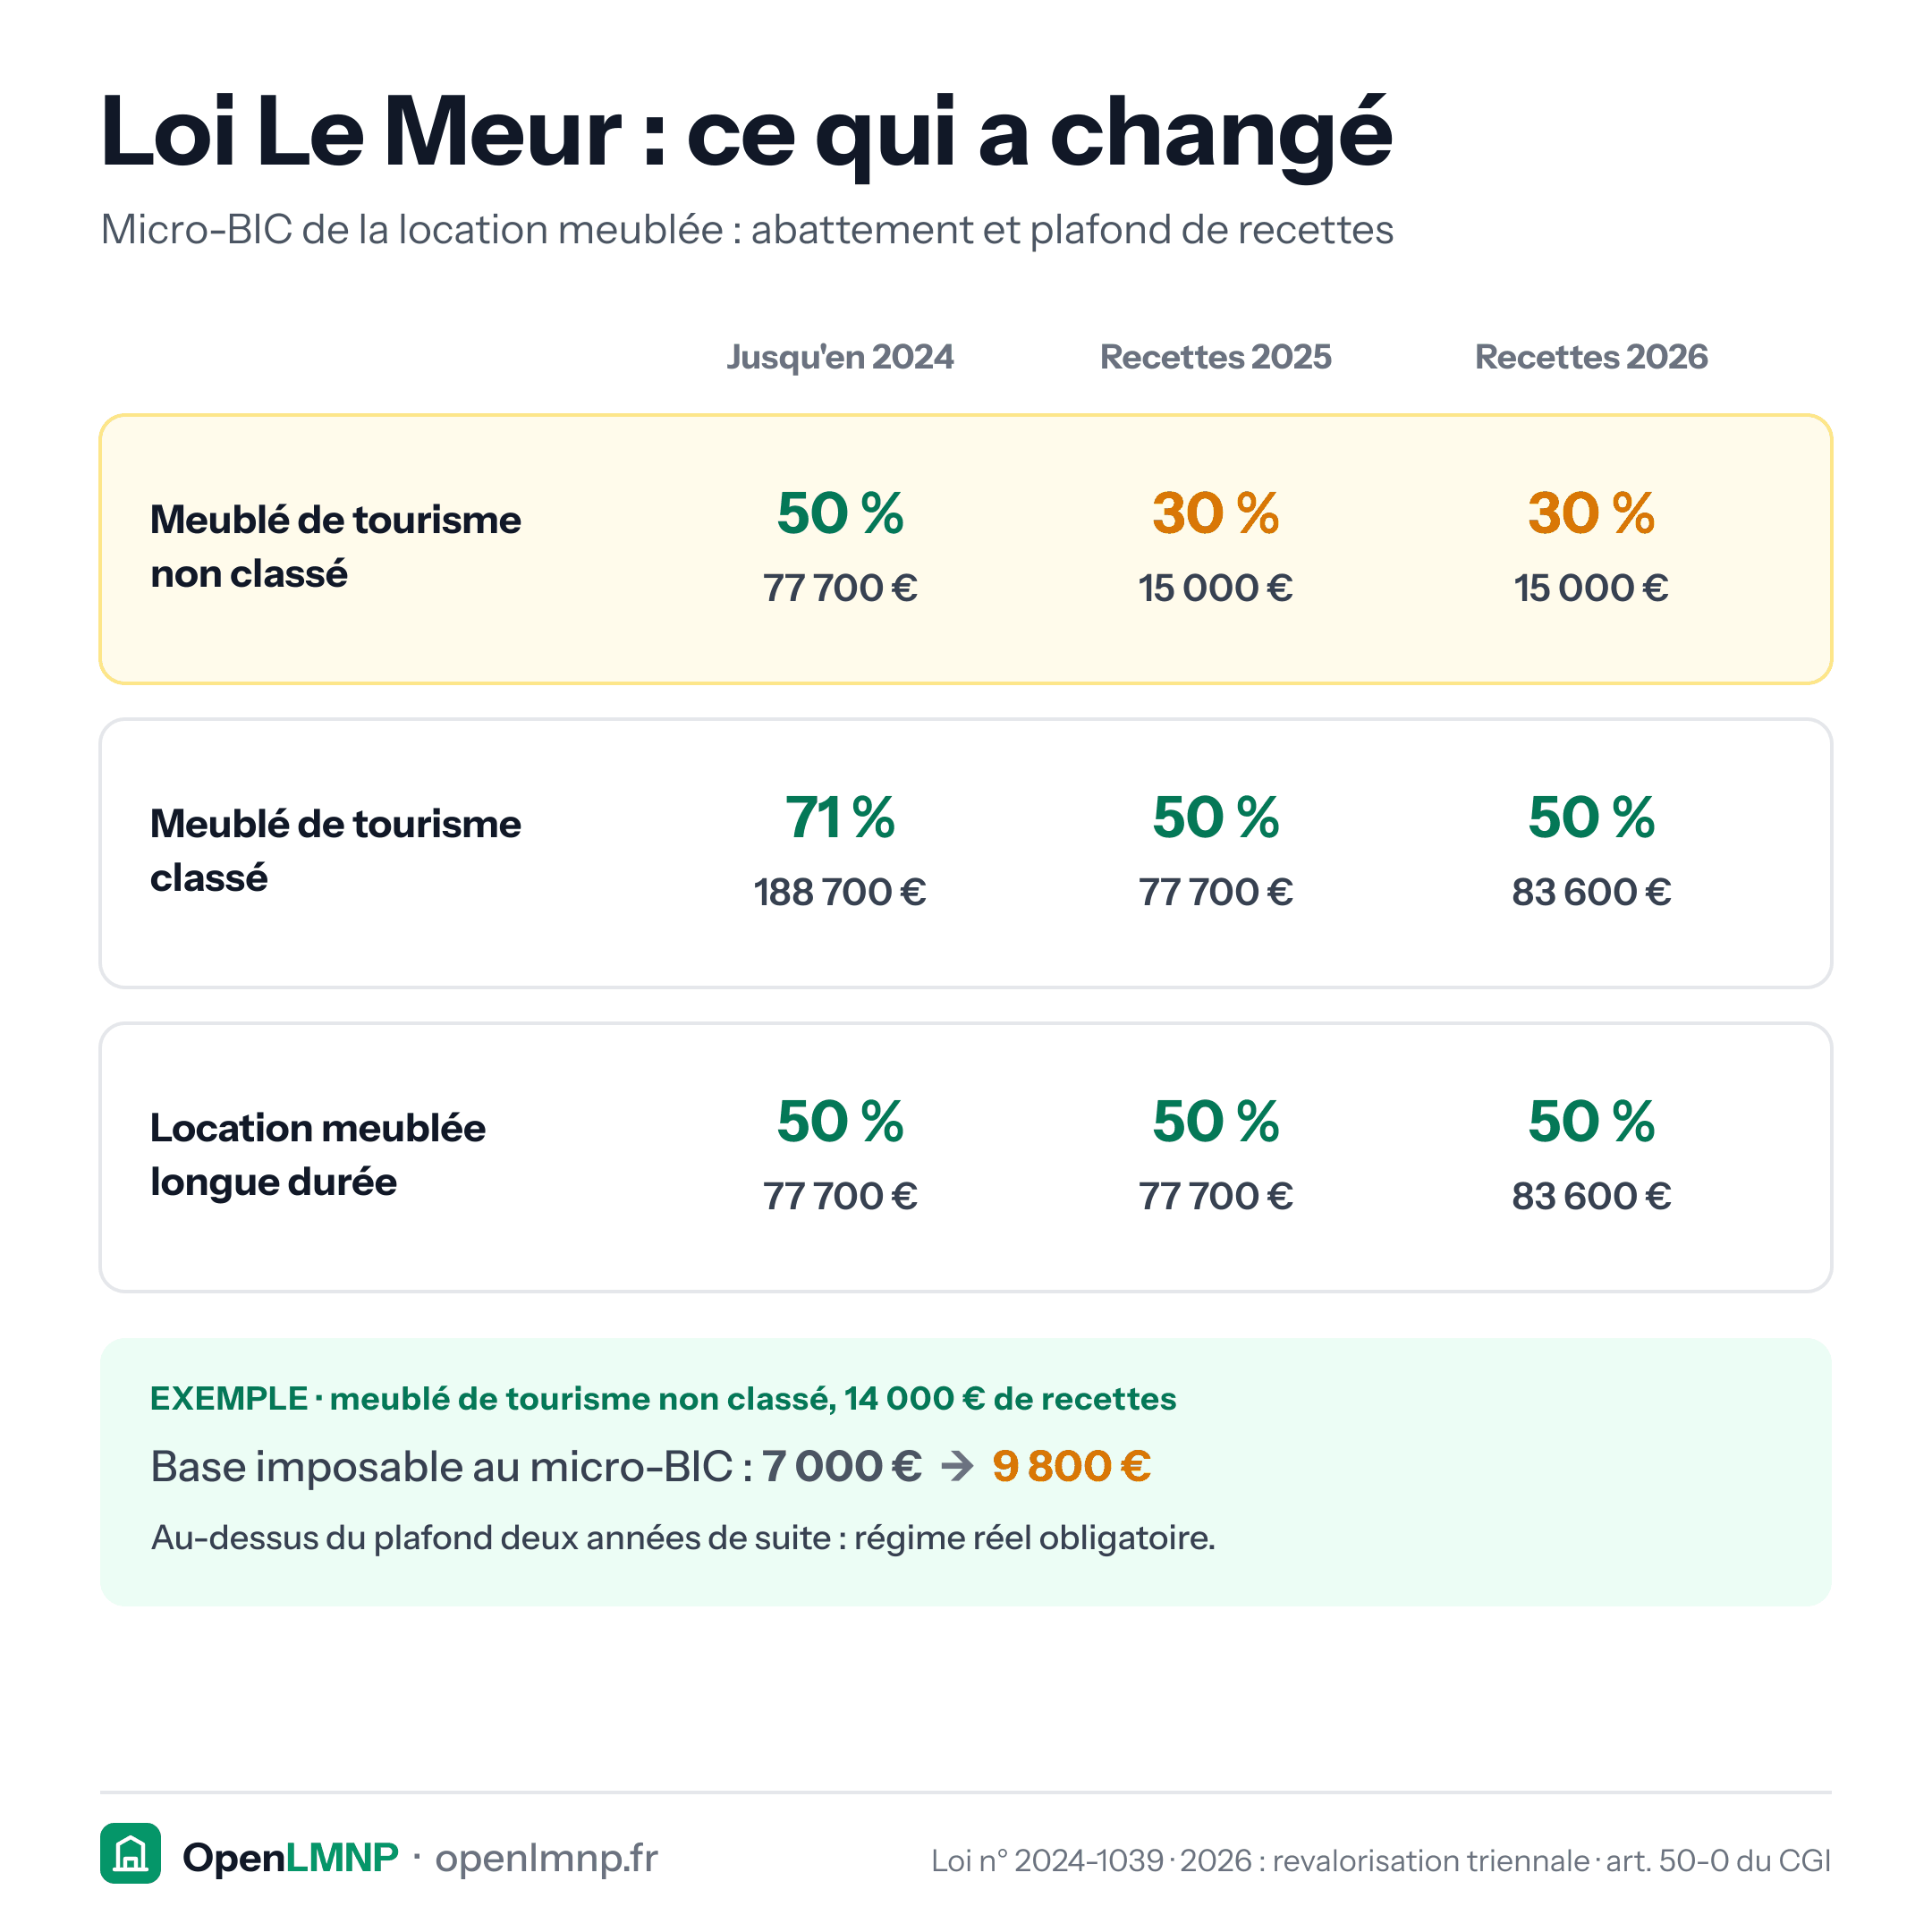
Le classement en étoiles est délivré après visite d'un organisme accrédité, pour cinq ans. À ne pas confondre avec les labels privés, qui ne valent pas classement - le cas des réservations Gîtes de France et Clévacances est traité à part. Il coûte quelques centaines d'euros et change le régime fiscal du tout au tout :
| Abattement micro-BIC | Plafond | |
|---|---|---|
| Classé | 50 % | 83 600 € * |
| Non classé | 30 % | 15 000 € |
* Plafond des recettes 2026. Pour les recettes 2025, encore concernées par les déclarations déposées en 2026, il est de 77 700 €.
Le classement change aussi la taxe de séjour que paient vos voyageurs : un meublé classé applique un tarif fixe par personne et par nuit, voté pour son nombre d'étoiles ; un meublé non classé, un pourcentage du prix de la nuitée, de 1 % à 5 %, plafonné (art. L. 2333-30 du CGCT). Les deux sont votés localement : voir le tarif de votre commune.
Sur 20 000 € de recettes, le classement fait passer la base imposable de 14 000 € à 10 000 € - et surtout, il maintient l'accès au micro-BIC, fermé au-delà de 15 000 € sans classement.
Les obligations qui vont avec
- Déclaration en mairie, avec numéro d'enregistrement dans les communes qui l'exigent ;
- respect de la limite de 120 jours par an pour une résidence principale (un studio indépendant dans votre maison n'en est pas une) ;
- autorisation de changement d'usage dans certaines communes ;
- affichage du numéro d'enregistrement sur l'annonce.
Le piège
Le classement n'est pas rétroactif : il produit ses effets à compter de sa date d'obtention. Une demande déposée en décembre pour l'année en cours arrive trop tard. Et le franchissement des 15 000 € sans classement fait basculer au régime réel s'il se répète deux années consécutives (art. 50-0, 1 du CGI), avec la comptabilité qui va avec.
Sources
- Art. L. 324-1-1 du code du tourisme
- Loi n° 2024-1039 du 19 novembre 2024
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Micro-BIC
Régime forfaitaire de la location meublée : un abattement remplace toute déduction de charges, sans comptabilité à tenir.
Abattement forfaitaire
Pourcentage retiré des recettes au micro-BIC, censé représenter les charges sans qu'il soit besoin de les justifier.
CFE (cotisation foncière des entreprises)
Impôt local dû par les loueurs en meublé, calculé sur la valeur locative du bien et souvent oublié la première année.
LMP (loueur en meublé professionnel)
Statut applicable au-delà de deux seuils cumulatifs de recettes, qui change le régime des déficits, des plus-values et des cotisations sociales.