Faut-il déclarer la taxe de séjour ?
Dans le cas courant, non : la taxe de séjour au réel est due par le voyageur, vous ne faites que la collecter pour le compte de la commune.
Mais une commune peut instituer à la place une taxe de séjour forfaitaire, assise sur la capacité d'accueil de l'hébergement. Celle-là est due par le logeur lui-même (art. L. 2333-41 du CGCT), sans collecte auprès du voyageur : c'est alors une charge déductible au régime réel. Vérifiez le régime retenu par votre commune.
Le traitement comptable
Au réel, la taxe transite : ni recette, ni charge. Si vous la collectez vous-même, elle entre et ressort de votre trésorerie sans passer par le compte de résultat. En taxe forfaitaire, au contraire, elle se déduit comme n'importe quelle taxe à votre charge.
Sur les plateformes
Depuis le 1er janvier 2019, la collecte est obligatoire pour toute plateforme qui est intermédiaire de paiement pour un loueur non professionnel (art. L. 2333-34 du CGCT). Ce n'est donc pas la commune qui décide, contrairement à ce que cette fiche indiquait jusqu'au 2026-09-02 : c'est le mode d'encaissement. Airbnb, Booking et les autres collectent et reversent directement, la taxe n'apparaît pas dans vos versements, rien à traiter.
Elle reste à votre charge quand la plateforme n'encaisse pas pour vous : réservation en direct, virement de gré à gré.
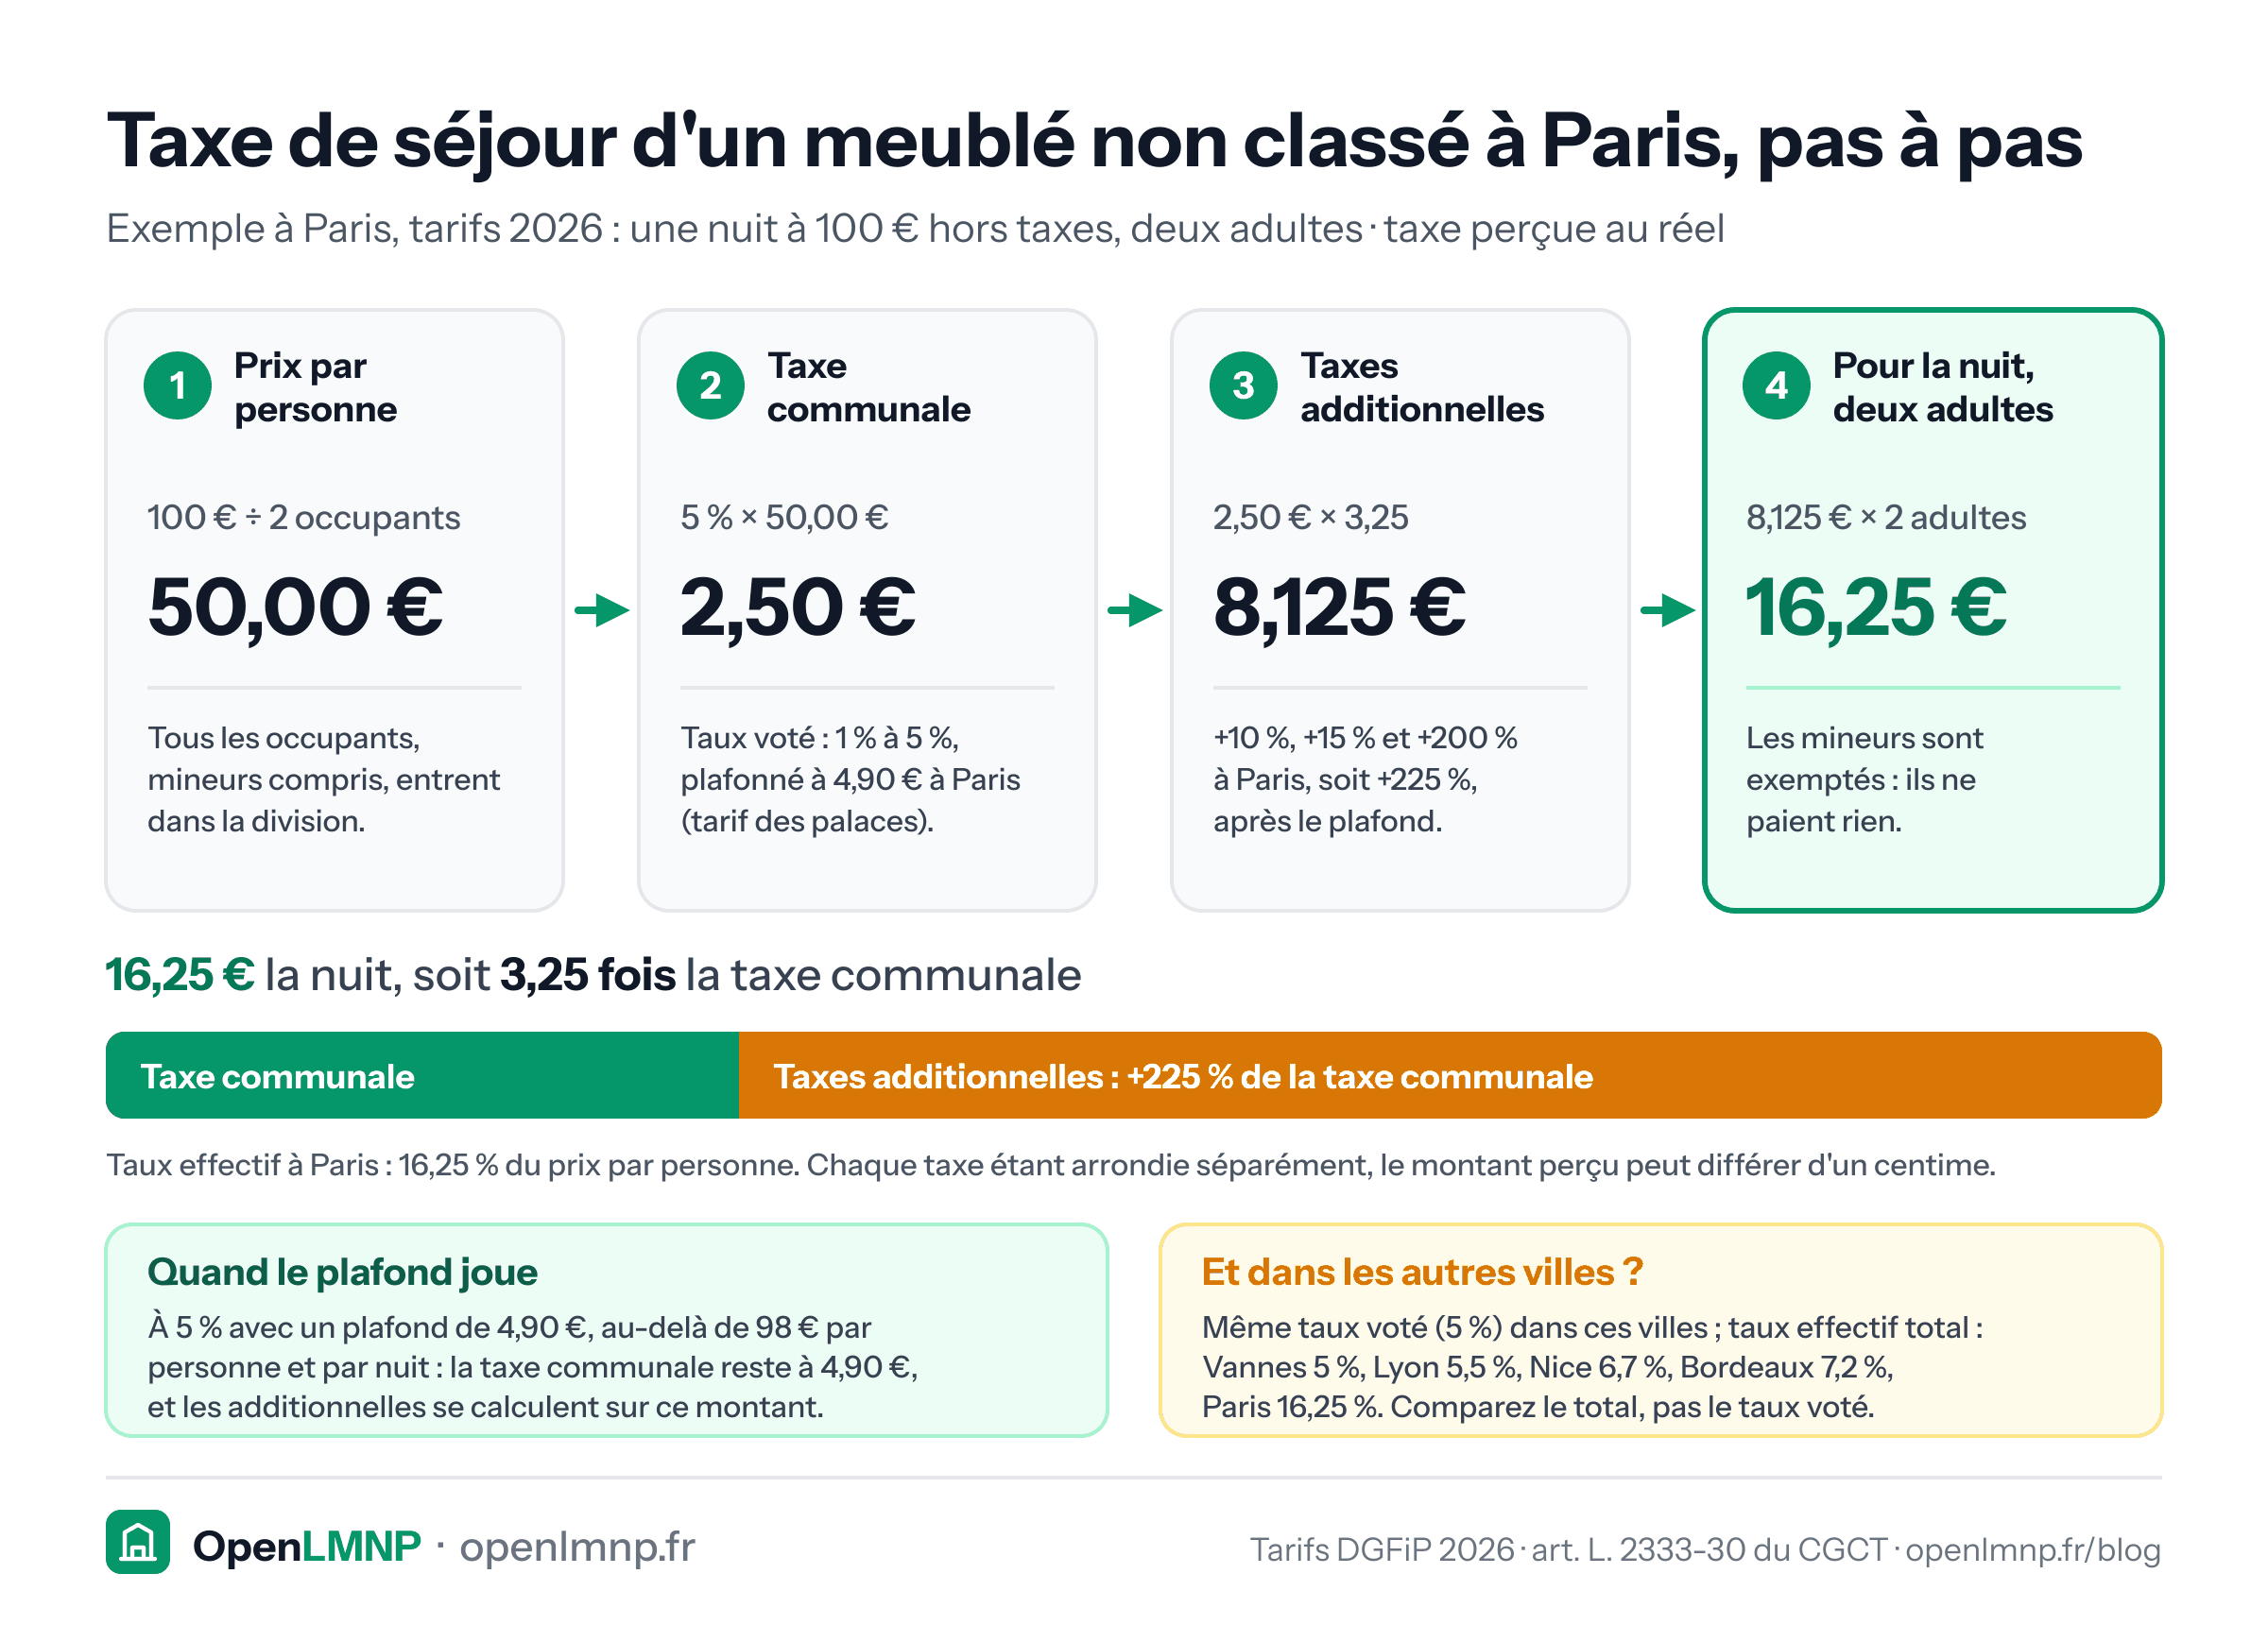
Le tarif à appliquer est celui que vote votre commune, ou son intercommunalité : il est donné, avec un exemple chiffré, sur la page taxe de séjour par commune ; le calcul pas à pas, classé ou non classé, dans le guide calculer la taxe de séjour d'un meublé.
L'erreur d'assiette à éviter
Si la taxe figure dans le montant brut de vos relevés, il faut la retirer avant de déclarer vos recettes. L'inclure gonfle artificiellement l'assiette et peut faire franchir un plafond de micro-BIC.
C'est l'inverse exact de la commission de plateforme, qui doit elle rester dans les recettes brutes.
Les obligations déclaratives
Si vous collectez vous-même, une déclaration périodique à la commune est requise, avec tenue d'un registre des nuitées. Les modalités varient : renseignez-vous en mairie.
Sources
- Art. L. 2333-26 et suivants du CGCT
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Faut-il déclarer les loyers Airbnb en brut ou après commission ?
La recette imposable est le montant brut, pas le virement reçu. C'est l'erreur de déclaration la plus fréquente en location meublée.
Comment déclarer une location meublée détenue en indivision ?
Location meublée en indivision : une liasse 2031 au nom de l'indivision, la 2031 bis pour la répartition, la part de chacun sur la 2042-C-PRO. Et le micro-BIC ?
Comment déclarer ses revenus Airbnb ?
Quel formulaire selon le régime, quelle case selon que le meublé est classé ou non, et quel montant reporter : le mode d'emploi de la déclaration Airbnb.
Comment changer de logiciel ou de comptable LMNP ?
Changer de logiciel comptable ou d'expert-comptable LMNP est libre. Emportez le tableau des amortissements, les déficits reportables, les liasses et le FEC.