Comment déclarer ses revenus Airbnb ?
Tout dépend de votre régime. Au micro-BIC, vous reportez vos recettes brutes sur la 2042-C-PRO, dans la case qui correspond à la nature du logement. Au régime réel, vous déposez d'abord une liasse 2031, puis vous reportez son résultat sur la même 2042-C-PRO. Les revenus Airbnb n'ont pas de case à eux : ils suivent les règles de la location meublée.
Au micro-BIC : la bonne case
Sur la déclaration déposée en 2026 (revenus 2025), rubrique « Revenus des locations meublées non professionnelles », trois lignes :
- 5NG : chambres d'hôtes et meublés de tourisme classés ;
- 5NH : meublés de tourisme non classés ;
- 5NI : autres locations meublées, c'est-à-dire la location à un locataire qui y fixe sa résidence.
Un logement entier loué à la nuitée sur Airbnb relève du meublé de tourisme : c'est 5NG s'il a obtenu son classement en étoiles, 5NH sinon. Un label privé ne vaut pas classement. Une chambre d'hôtes, elle, va en 5NG même sans classement. Le déclarant 2 utilise les colonnes 5OG, 5OH et 5OI.
L'administration applique elle-même l'abattement, vous ne déduisez rien. Pour les recettes 2025, il est de 50 % en meublé classé et de 30 % en meublé non classé. Les plafonds de 77 700 € et de 15 000 € de l'année 2025 se comparent, eux, aux recettes de 2024 ou de 2023.
Au régime réel : la liasse d'abord
La liasse 2031 et ses annexes se déposent en ligne, depuis l'espace professionnel du site des impôts, vers la mi-mai. Le résultat qu'elle dégage se reporte ensuite sur la 2042-C-PRO : le bénéfice en 5NA, le déficit en 5NY.
Au réel, les recettes ne figurent pas sur la 2042-C-PRO. Les y reporter en plus du résultat revient à être imposé deux fois.
Au-delà de 23 000 € de recettes de meublé de courte durée, d'autres lignes s'appliquent, car les cotisations sociales des indépendants entrent en jeu : elles sont détaillées sur la fiche du formulaire 2042-C-PRO.
Quel montant reporter
Les recettes brutes : le sous-total hôte, avant la commission prélevée par Airbnb, et non le virement reçu sur votre compte. La différence est expliquée dans brut ou net de commission ?
Exemple sur l'année 2025 : 12 000 € de sous-total hôte pour un studio non classé. Vous portez 12 000 € en 5NH ; après l'abattement de 30 %, 8 400 € sont imposés. Classé, le même logement irait en 5NG et 6 000 € seraient imposés.
Le recoupement par le relevé DAC7
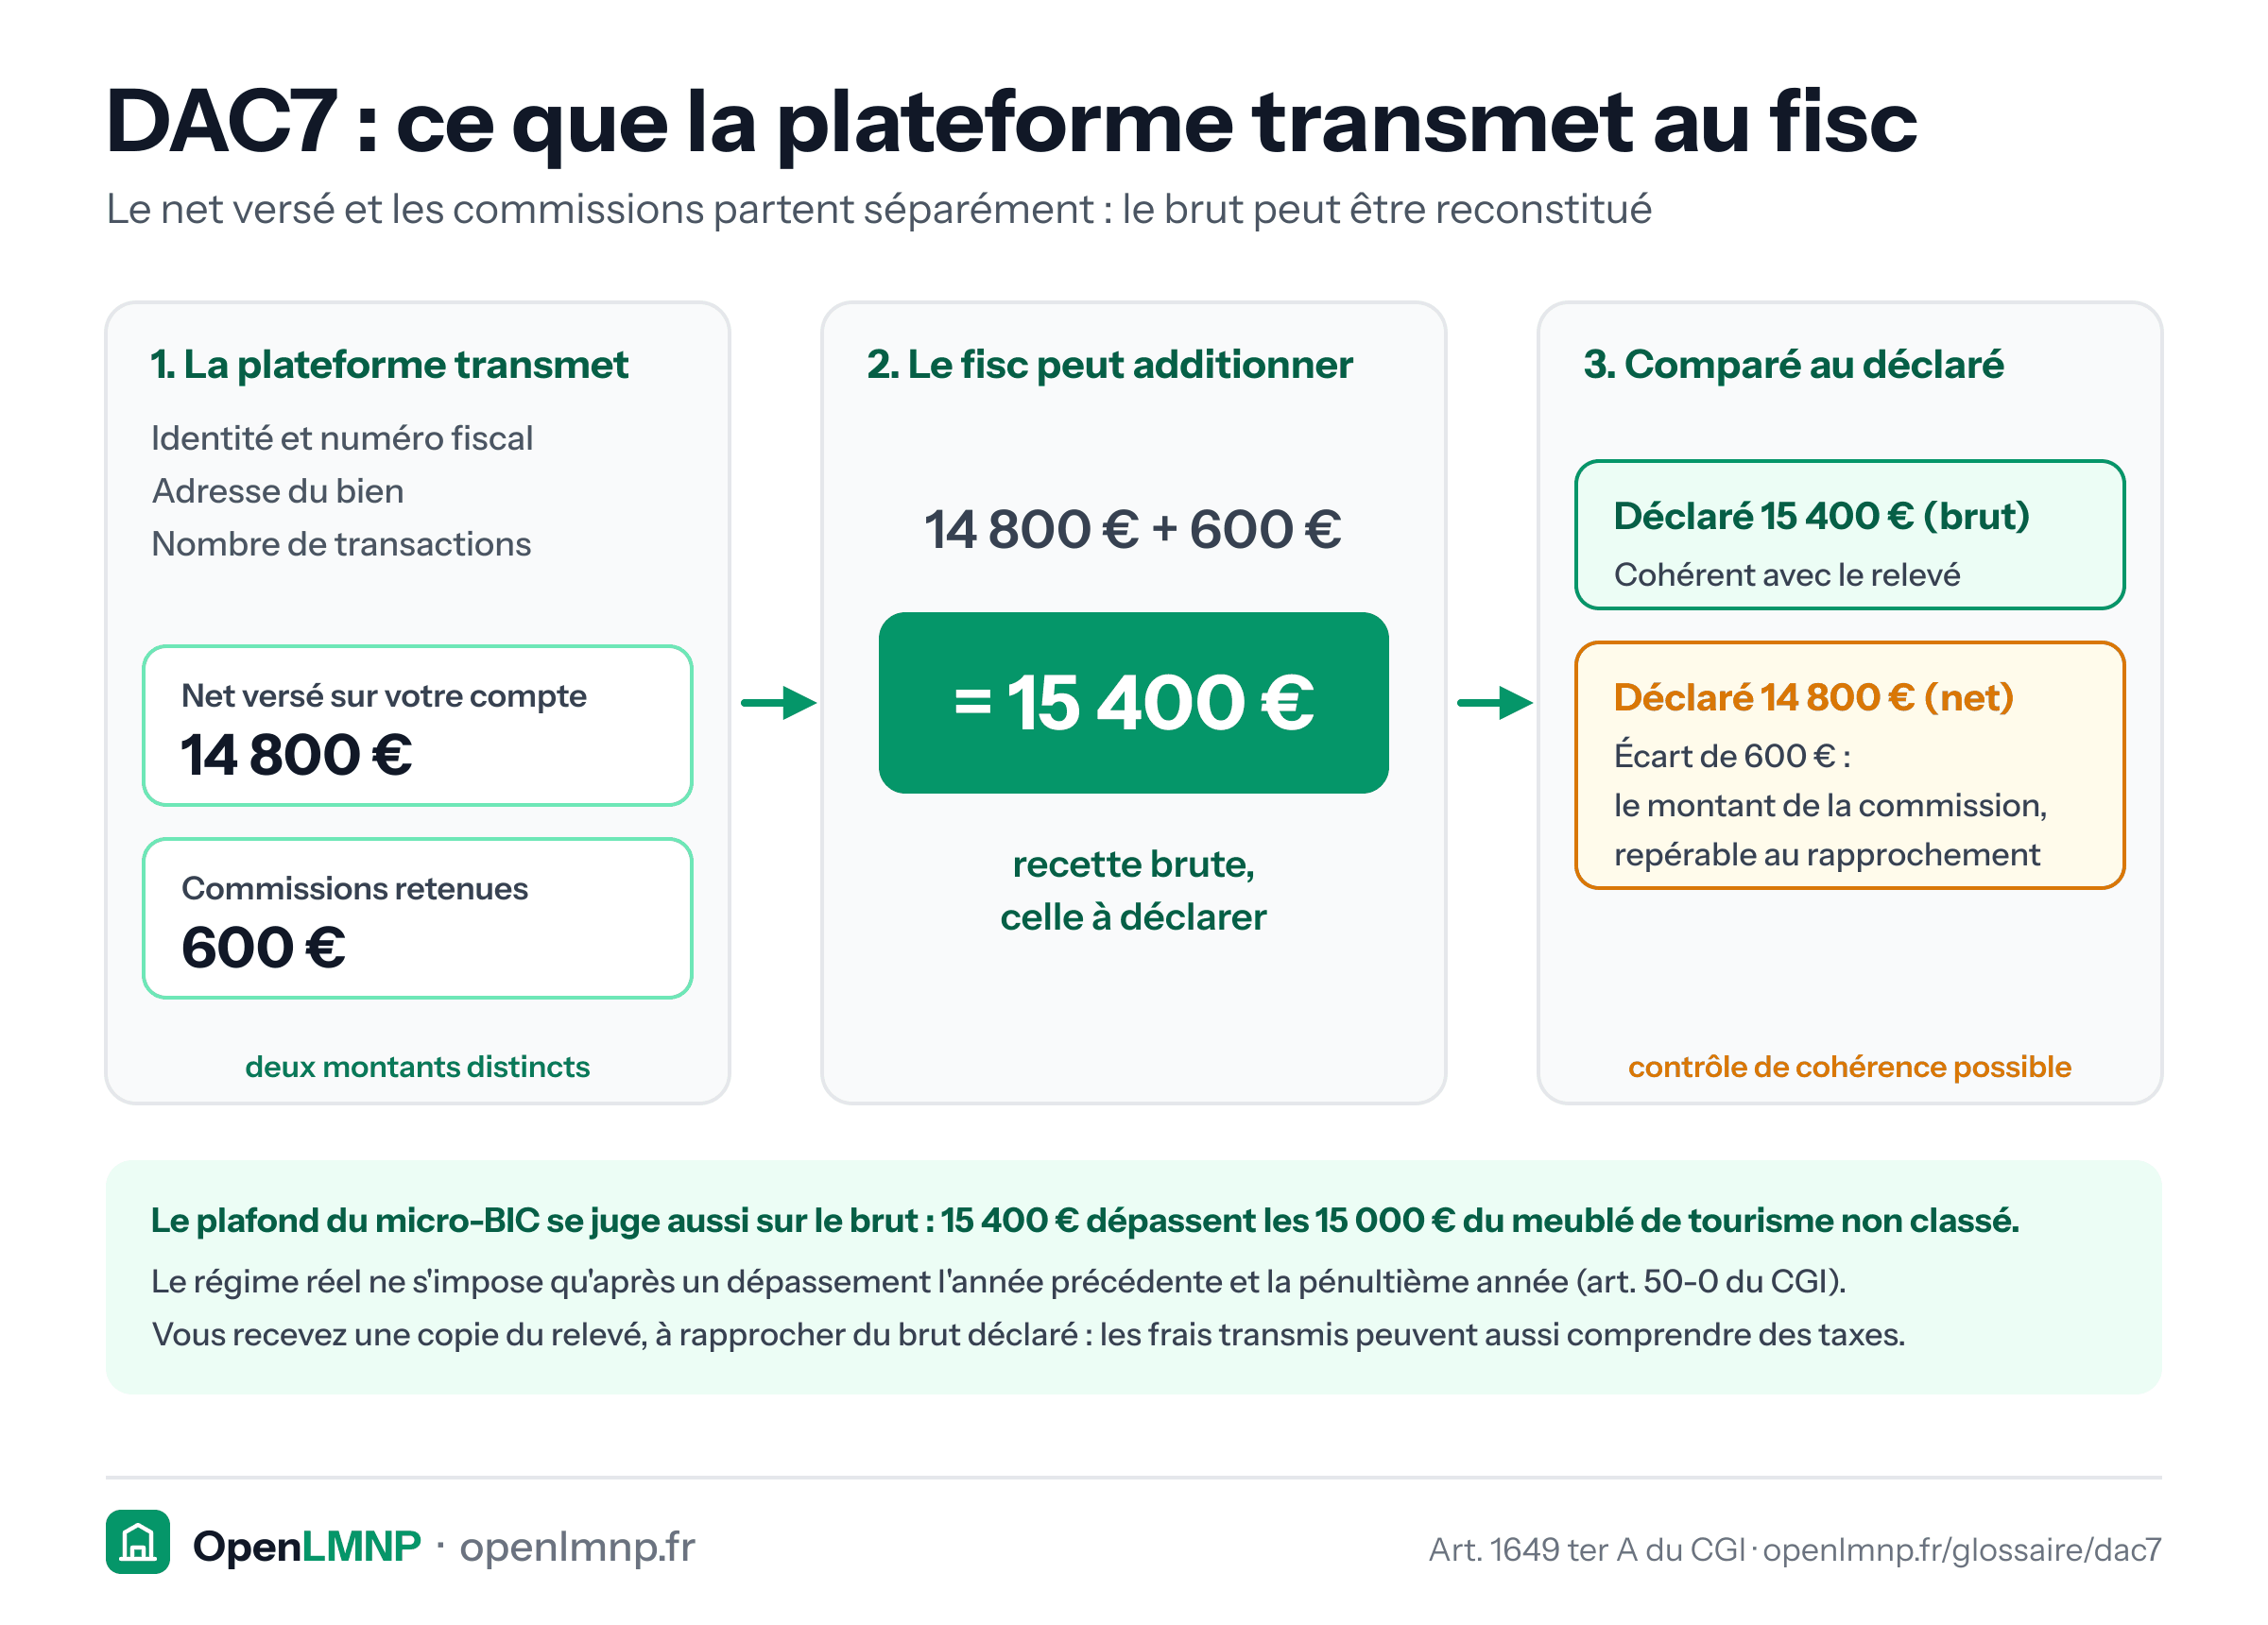
Airbnb transmet chaque année à l'administration la contrepartie nette qui vous a été versée et, séparément, les commissions retenues (DAC7, art. 1649 ter A du CGI). Vous recevez une copie de ces informations.
Avant de déclarer, rapprochez ce relevé de votre export annuel : net versé plus commissions doit retomber sur le brut que vous portez sur la 2042-C-PRO. Un écart égal au montant des commissions signale presque toujours une déclaration en net.
OpenLMNP importe l'export CSV d'Airbnb en séparant brut et commission, et indique la case à remplir en fin d'exercice.
Sources (4)
Lois et règlements 2 · Autres sources 2
Lois et règlements
- Art. 50-0 du CGI
- Art. 1649 ter A du CGI
Autres sources
- Formulaire 2042-C-PRO n° 11222*28 (revenus 2025)
- Brochure pratique IR 2026
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Dois-je déclarer mes revenus Airbnb ?
Les revenus Airbnb sont imposables dès le premier euro, sauf exceptions étroites, et l'administration en connaît déjà le montant.
Faut-il déclarer les loyers Airbnb en brut ou après commission ?
La recette imposable est le montant brut, pas le virement reçu. C'est l'erreur de déclaration la plus fréquente en location meublée.
Peut-on faire sa liasse fiscale 2031 soi-même ?
Rien n'interdit de produire sa liasse soi-même. Le vrai obstacle n'est pas le dépôt, qui est possible gratuitement en ligne, mais la comptabilité qu'il faut avoir tenue.
Comment passer du micro-BIC au régime réel ?
Passer au régime réel se demande, ne se subit pas. Voici la procédure, le calendrier et ce qu'il faut préparer avant.