Formulaire 2042-C-PRO - déclaration complémentaire des revenus
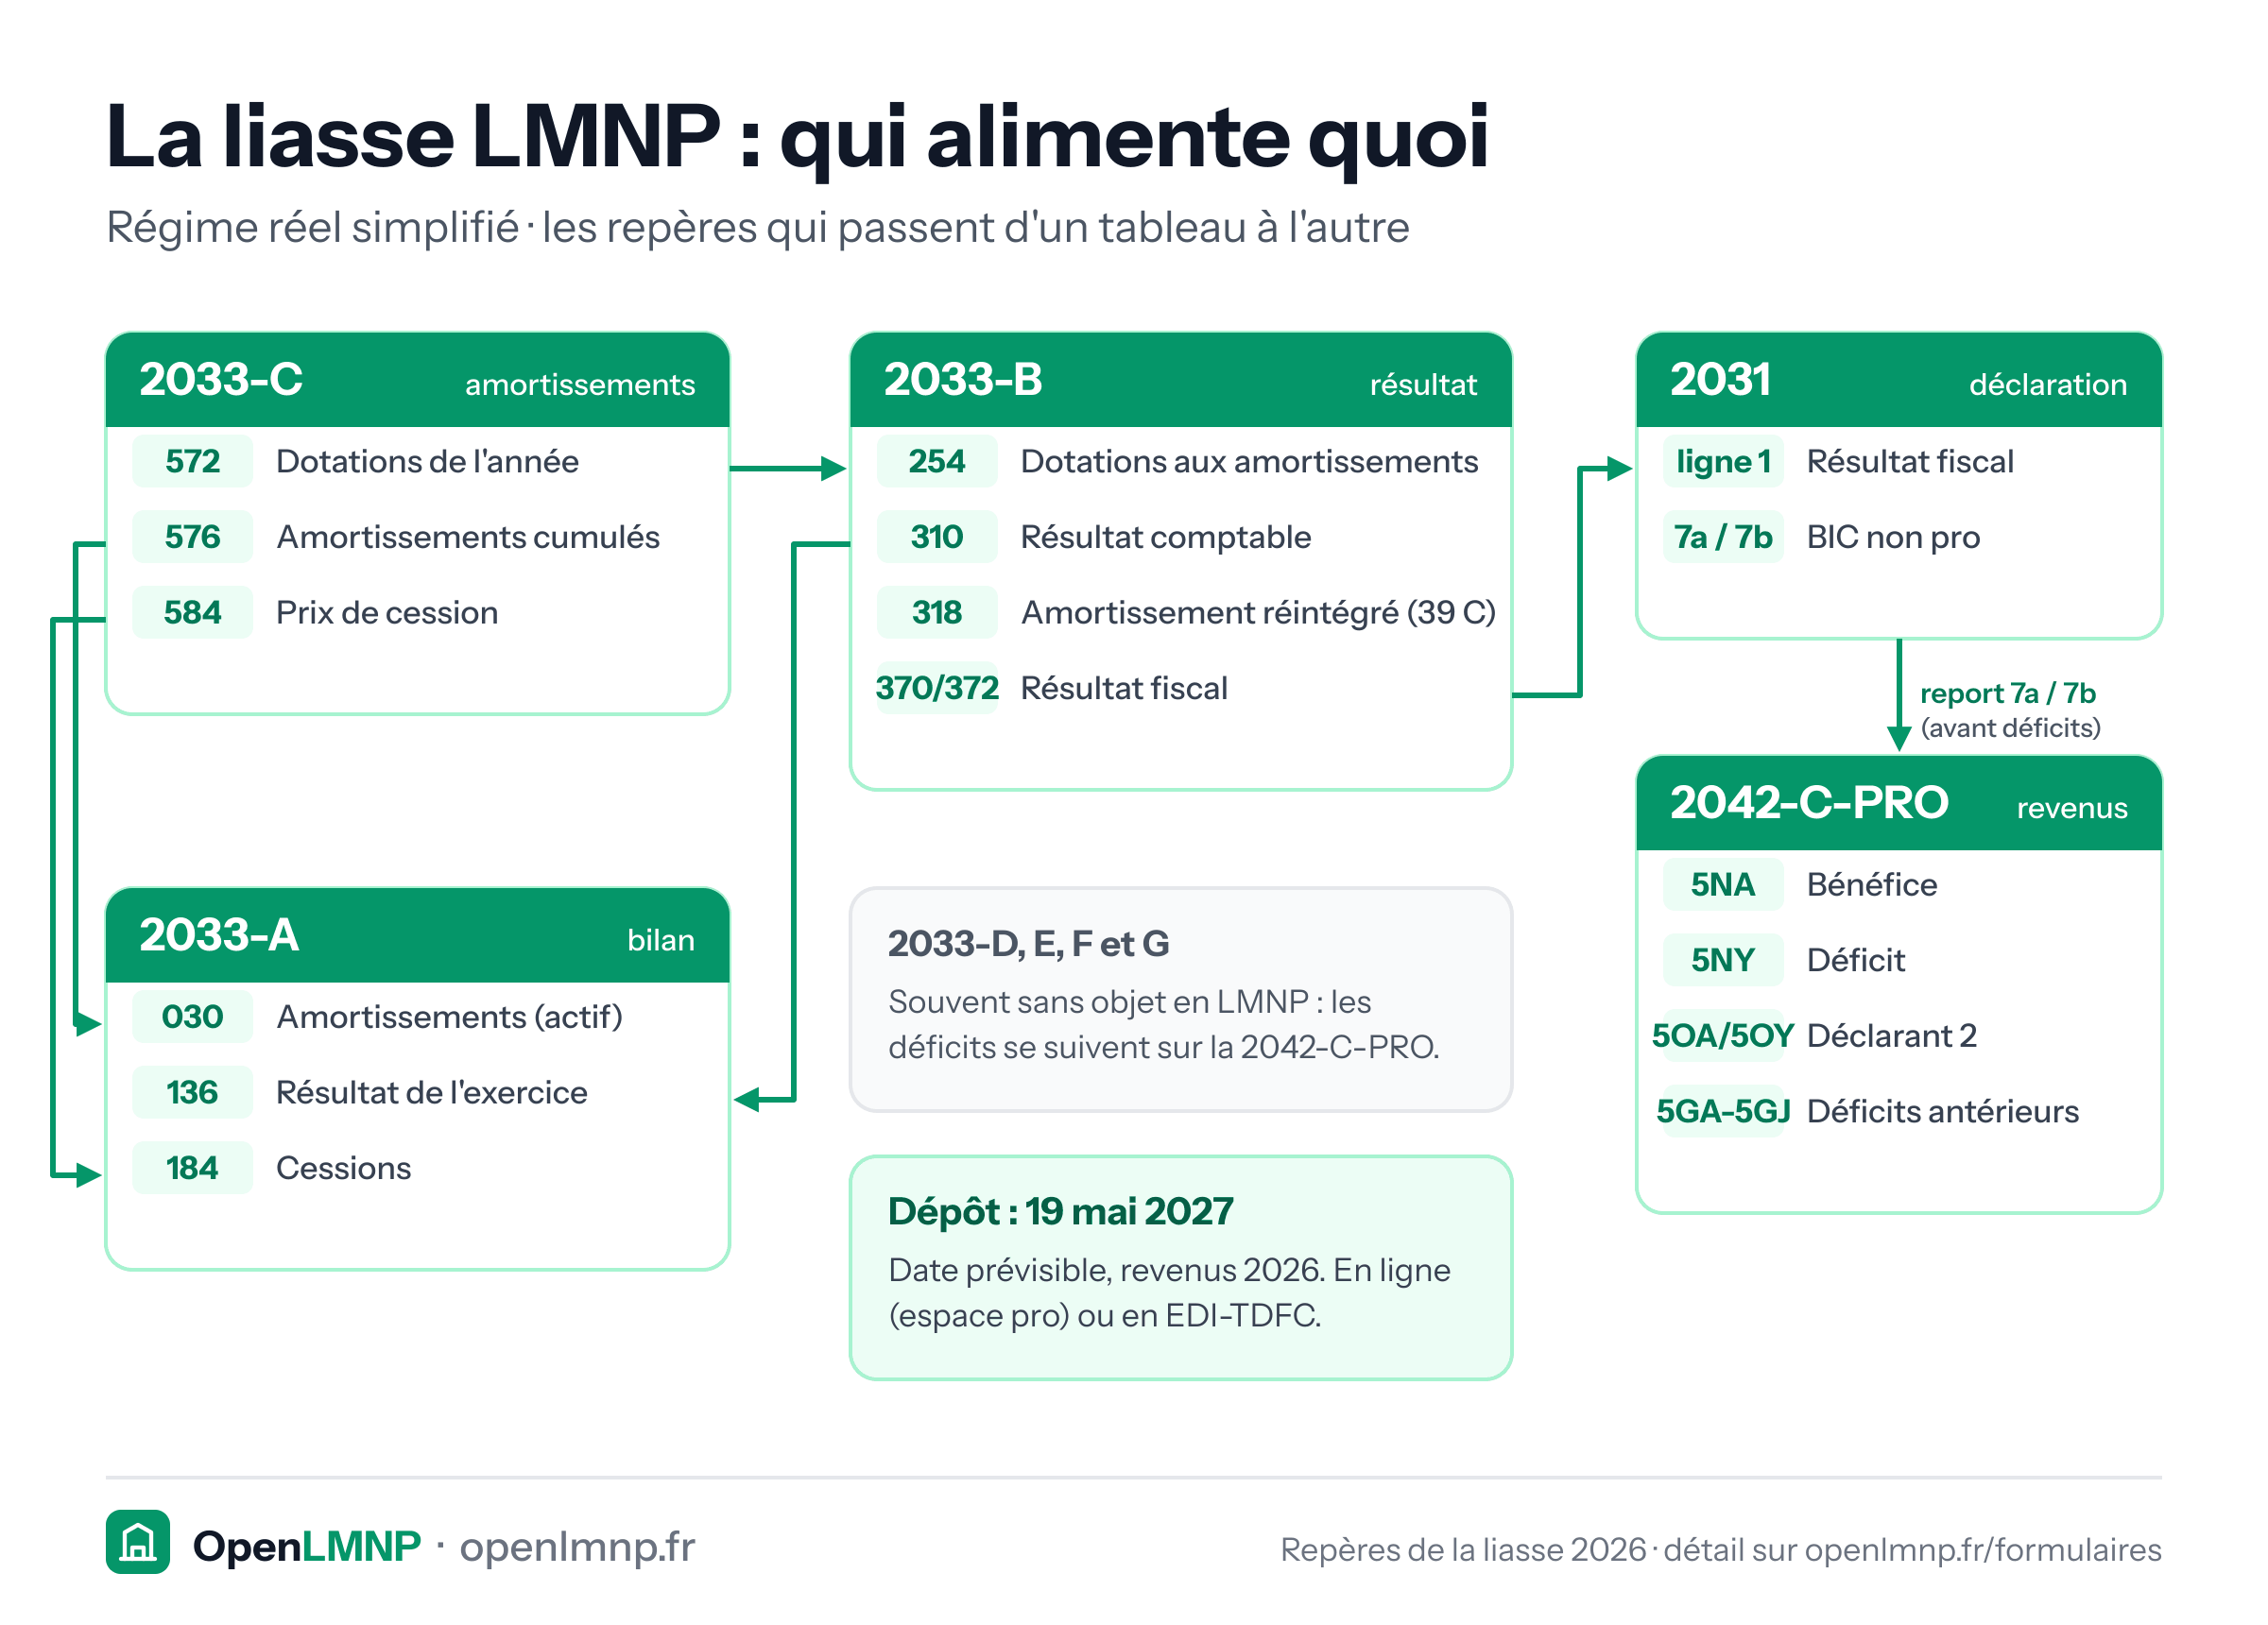
La 2042-C-PRO est l'annexe « professions non salariées » de votre déclaration de revenus. C'est là que la location meublée rejoint votre imposition personnelle. Sur le millésime 2026 (cerfa 11222*28), tout se joue page 5, rubrique « Revenus des locations meublées non professionnelles ».
Au micro-BIC
Vous reportez vos recettes brutes, sans rien déduire : l'administration applique elle-même l'abattement. Trois lignes, selon la nature de la location, et l'abattement en dépend directement : chambres d'hôtes et meublés de tourisme classés (5NG), meublés de tourisme non classés (5NH), autres locations meublées (5NI). Le déclarant 2 utilise la colonne 5OG, 5OH, 5OI.
Au régime réel
Vous ne reportez pas les recettes, mais le résultat issu de la 2031 : le bénéfice en 5NA, « revenus imposables, cas général », le déficit en 5NY. Pour le déclarant 2, 5OA et 5OY. Les déficits des années antérieures non encore déduits se suivent année par année, de 5GA à 5GJ - dix millésimes, 2015 à 2024 sur cette édition.
Ce qu'il ne faut jamais faire
Les autres points de vigilance
- Le SIRET est obligatoire dans le cadre d'identification en tête du formulaire, avec l'adresse d'exploitation et la nature des revenus (BIC) ;
- en indivision ou entre conjoints, chacun déclare sa quote-part, dans sa colonne ; pour une indivision au réel, cette part vient du cadre E de la 2031 bis-SD (voir la liasse d'un LMNP en indivision) ;
- les recettes des meublés de courte durée supérieures à 23 000 € déclenchent l'affiliation aux cotisations sociales des indépendants : ces revenus vont alors dans les lignes qui leur sont réservées (5NJ à 5NL au micro-BIC, 5NM au réel, 5WE pour un déficit), et non dans celles du cas général. Le formulaire rappelle que les autres sont soumis aux prélèvements sociaux par la DGFiP, sans report page 8.
Avec OpenLMNP
Le récapitulatif de fin d'exercice indique le montant à reporter et la rubrique concernée, pour éviter la confusion entre recettes et résultat.
Sources
- Art. 170 du CGI
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.