CFE (cotisation foncière des entreprises)
Louer en meublé est une activité commerciale. À ce titre, elle est soumise à la cotisation foncière des entreprises, même exercée à titre non professionnel.
Qui la paie
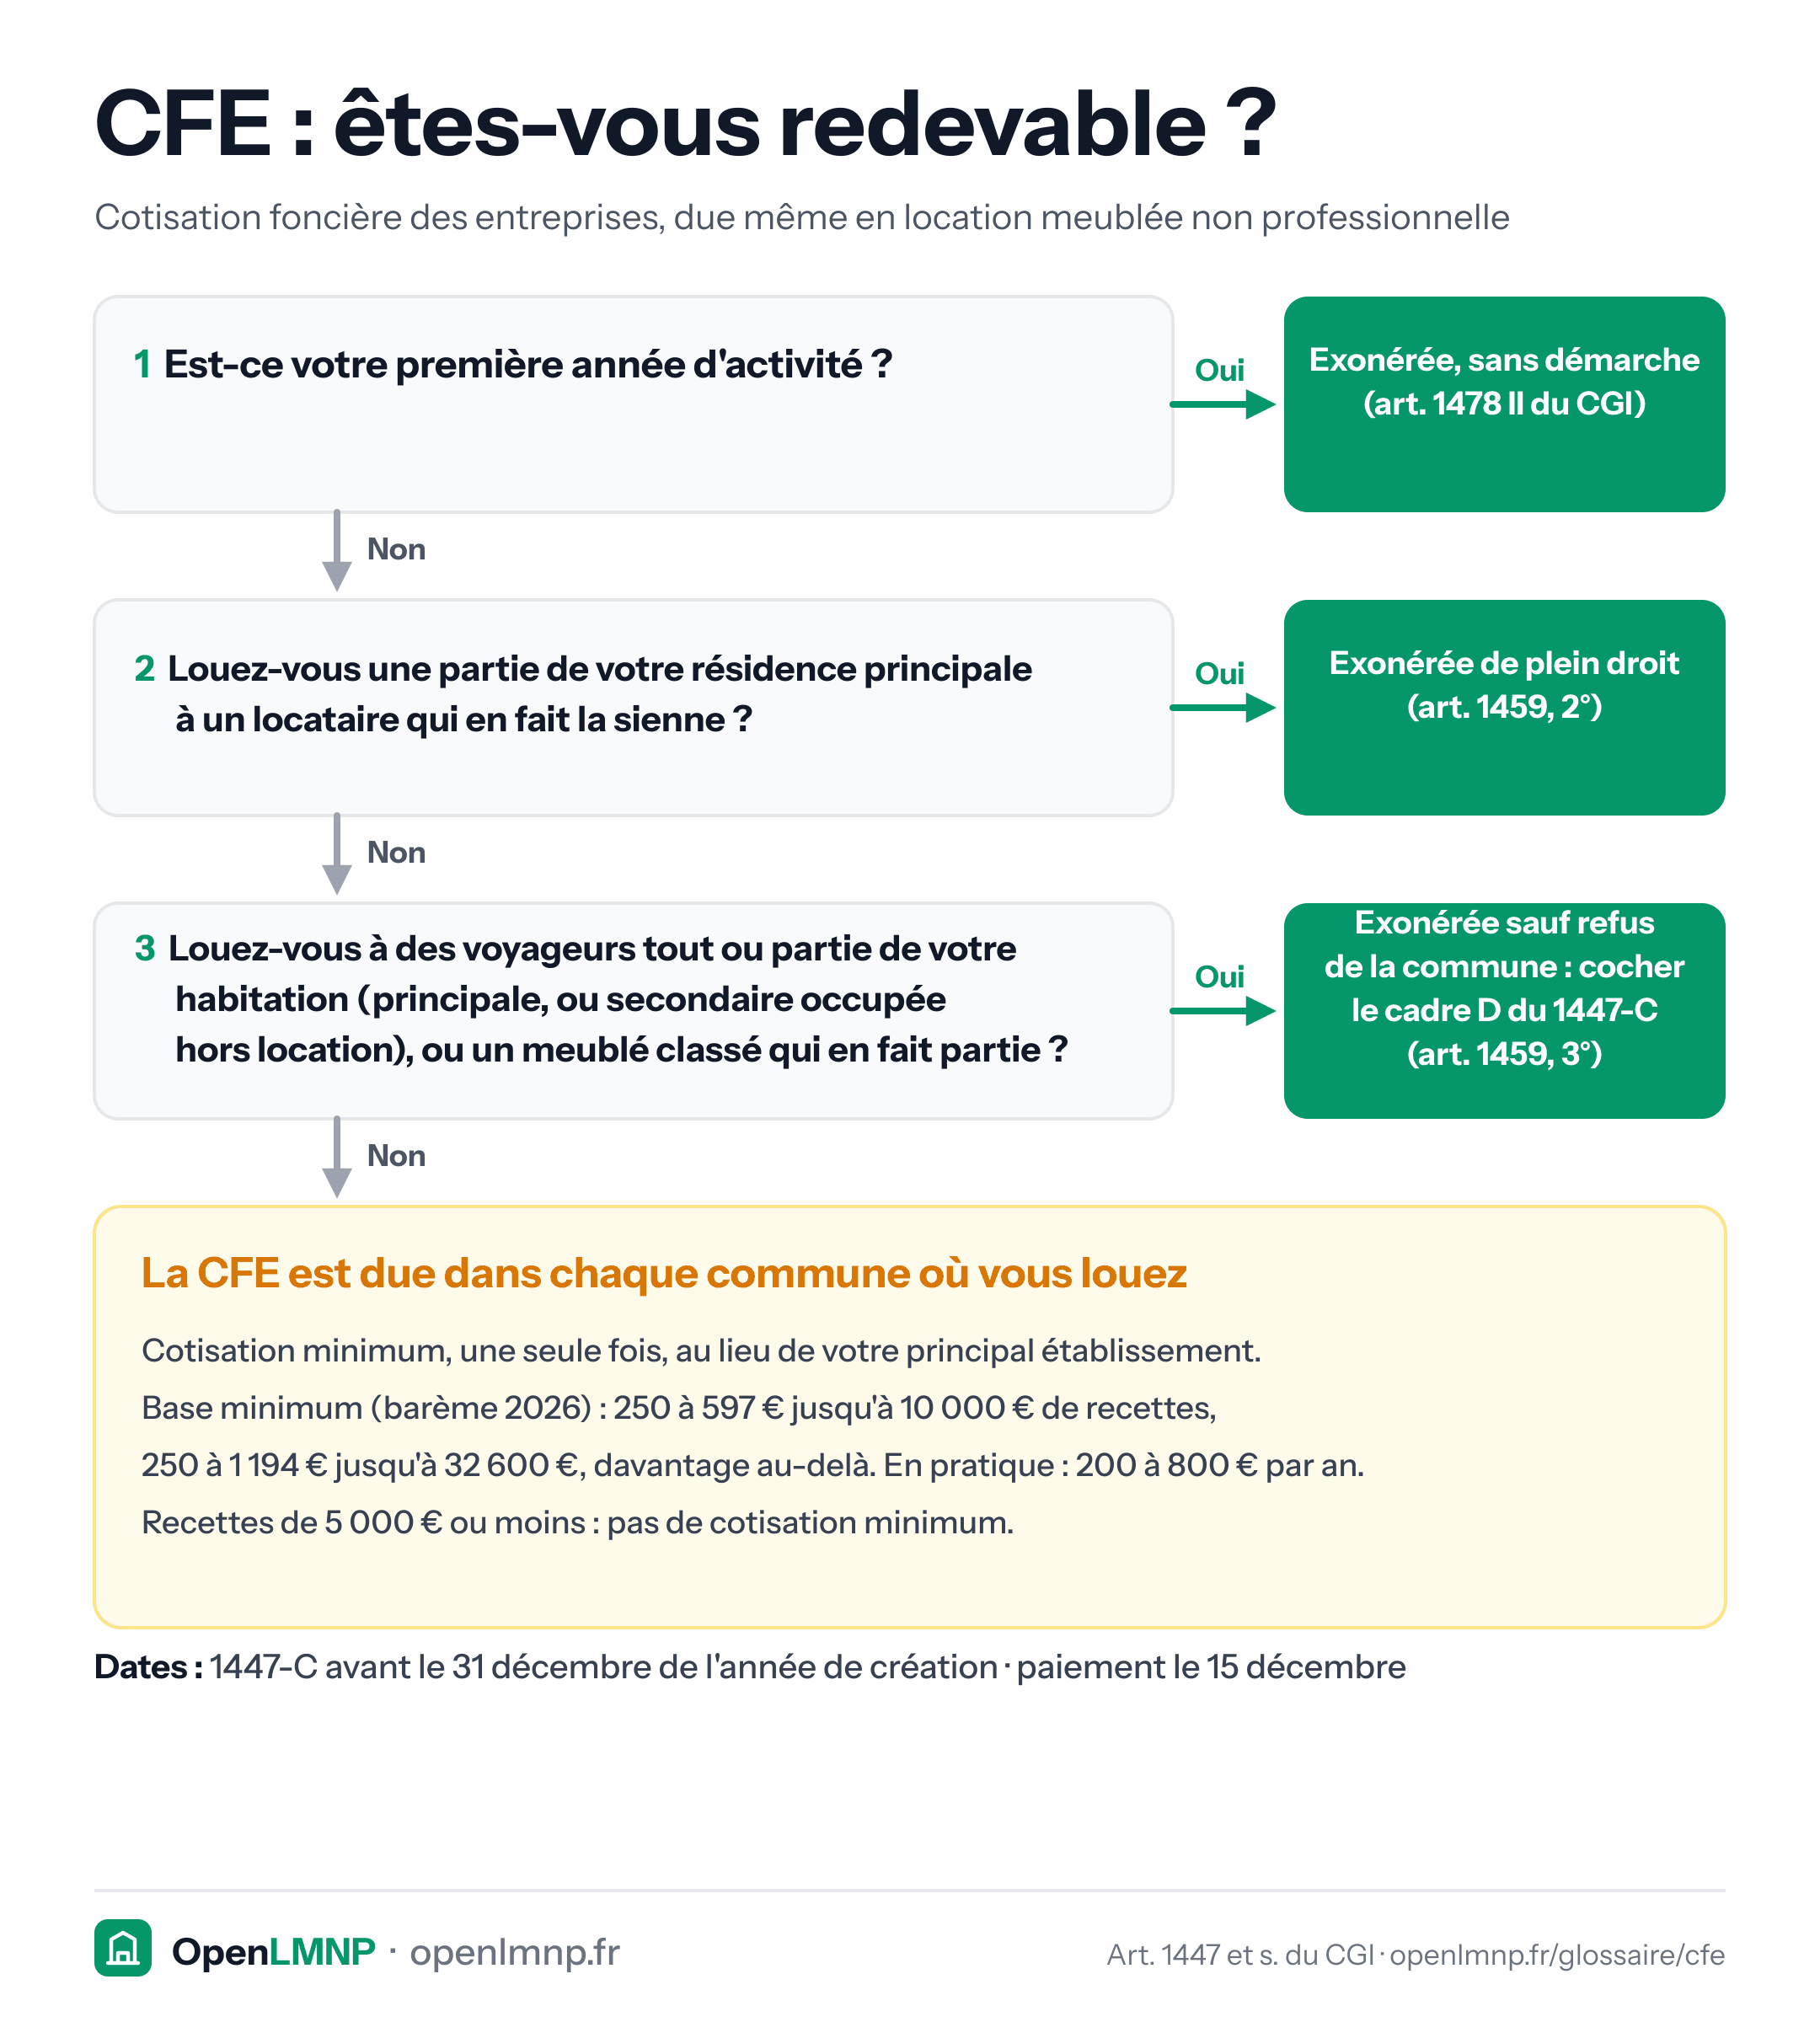
Tout loueur en meublé disposant d'un local affecté à cette activité. La cotisation est due dans chaque commune où vous louez ; la cotisation minimum, elle, n'est établie qu'une fois, au lieu de votre principal établissement (art. 1647 D, I du CGI) : deux biens ne font pas deux minimums.
Combien
Une base minimum fixée par la commune, dont le plafond dépend de votre chiffre d'affaires (art. 1647 D) : de 250 à 597 € jusqu'à 10 000 € de recettes, de 250 à 1 194 € entre 10 001 et 32 600 €. C'est cette seconde tranche qui concerne la plupart des LMNP. Le taux communal s'y applique. En pratique, la plupart des LMNP acquittent entre 200 € et 800 € par an (ordres de grandeur constatés en août 2026). La base et le taux votés par votre commune se retrouvent avec l'outil CFE du loueur en meublé.
Les exonérations
- Année de création : exonération totale la première année d'activité.
- Année suivante (première année d'imposition) : la base calculée sur la valeur locative est réduite de moitié (art. 1478 II du CGI ; BOI-IF-CFE-20-30-50). La base minimum, elle, reste due en entier (BOI-IF-CFE-20-20-40-10, § 180) : un loueur à la cotisation minimum paie donc dès ce premier avis le même montant que les années suivantes.
- Recettes n'excédant pas 5 000 € : exonération de la cotisation minimum (3e alinéa du I de l'art. 1647 D du CGI). Le seuil est inclusif : à 5 000 € pile, l'exonération s'applique. Ce n'est pas une exonération de CFE : seule la cotisation minimum disparaît.
- Location d'une partie de sa résidence principale à un locataire qui en fait sa propre résidence principale, à un prix raisonnable : de plein droit (art. 1459, 2°).
- Chambre ou logement de votre habitation personnelle loué à des voyageurs : exonéré sauf délibération contraire de la commune (art. 1459, 3°), case à cocher au cadre D du 1447-C.
- Les meublés de tourisme classés compris dans votre habitation personnelle : exonérés sauf délibération contraire de la commune (art. 1459, 3°) - l'exonération est donc la règle, pas l'exception. Un appartement locatif classé, loué séparément, n'y a pas droit.
Et si c'est un logement indépendant chez vous ? Un studio avec entrée propre dans votre maison n'ouvre pas droit à l'exonération du 2°, et celle du 3° suppose que vous gardiez l'usage du logement en dehors des locations. Entièrement consacré à la location, il paie la CFE comme n'importe quel meublé. Le détail : louer un studio indépendant dans sa maison.
Le piège
L'exonération de l'année de création est automatique : l'article 1478 II du CGI dispose que la CFE « n'est pas due pour l'année de la création », sans la subordonner à aucune déclaration. Ce que conditionne le dépôt du 1447-C avant le 31 décembre de l'année de création, c'est autre chose : les exonérations qu'on y demande au cadre D (habitation personnelle louée à des voyageurs, meublé de tourisme classé compris dans cette habitation, art. 1459, 3°), perdues pour l'année concernée si la déclaration est hors délai, et l'établissement correct de votre base d'imposition des années suivantes - à défaut, elle est arrêtée d'office. Déposer en retard ne fait donc pas perdre l'exonération de l'année de création, mais expose à une base fixée sans vous et fait tomber les exonérations qu'on n'a pas demandées.
Autre surprise fréquente : la CFE est due tant que l'activité n'a pas été officiellement cessée, même si le bien ne rapporte plus rien. Les trois formalités à accomplir, et le délai de chacune, sont détaillés dans comment arrêter son activité LMNP.
Sources
- Art. 1447 du CGI
- Art. 1477 II du CGI
- Art. 1478 II du CGI
- Art. 1647 D du CGI
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Formulaire P0i
Déclaration de début d'activité de loueur en meublé, désormais déposée sur le guichet unique de l'INPI, qui déclenche l'attribution du SIRET.
SIRET
Numéro d'identification à quatorze chiffres attribué à l'activité de location meublée, indispensable pour déclarer au réel.
DPE (diagnostic de performance énergétique)
Classe énergétique du logement, de A à G. Elle décide depuis 2025 si un meublé loué à l'année est décent et, là où une autorisation est requise, s'il peut devenir meublé de tourisme.
Sursis de paiement
Le mécanisme qui dispense de payer l'impôt contesté le temps que la réclamation soit examinée - à condition de l'avoir demandé dans la réclamation elle-même.