Suis-je redevable de la CFE en location meublée ?
Oui, en principe. La location meublée est une activité commerciale, donc soumise à la cotisation foncière des entreprises - même exercée à titre non professionnel.
Combien
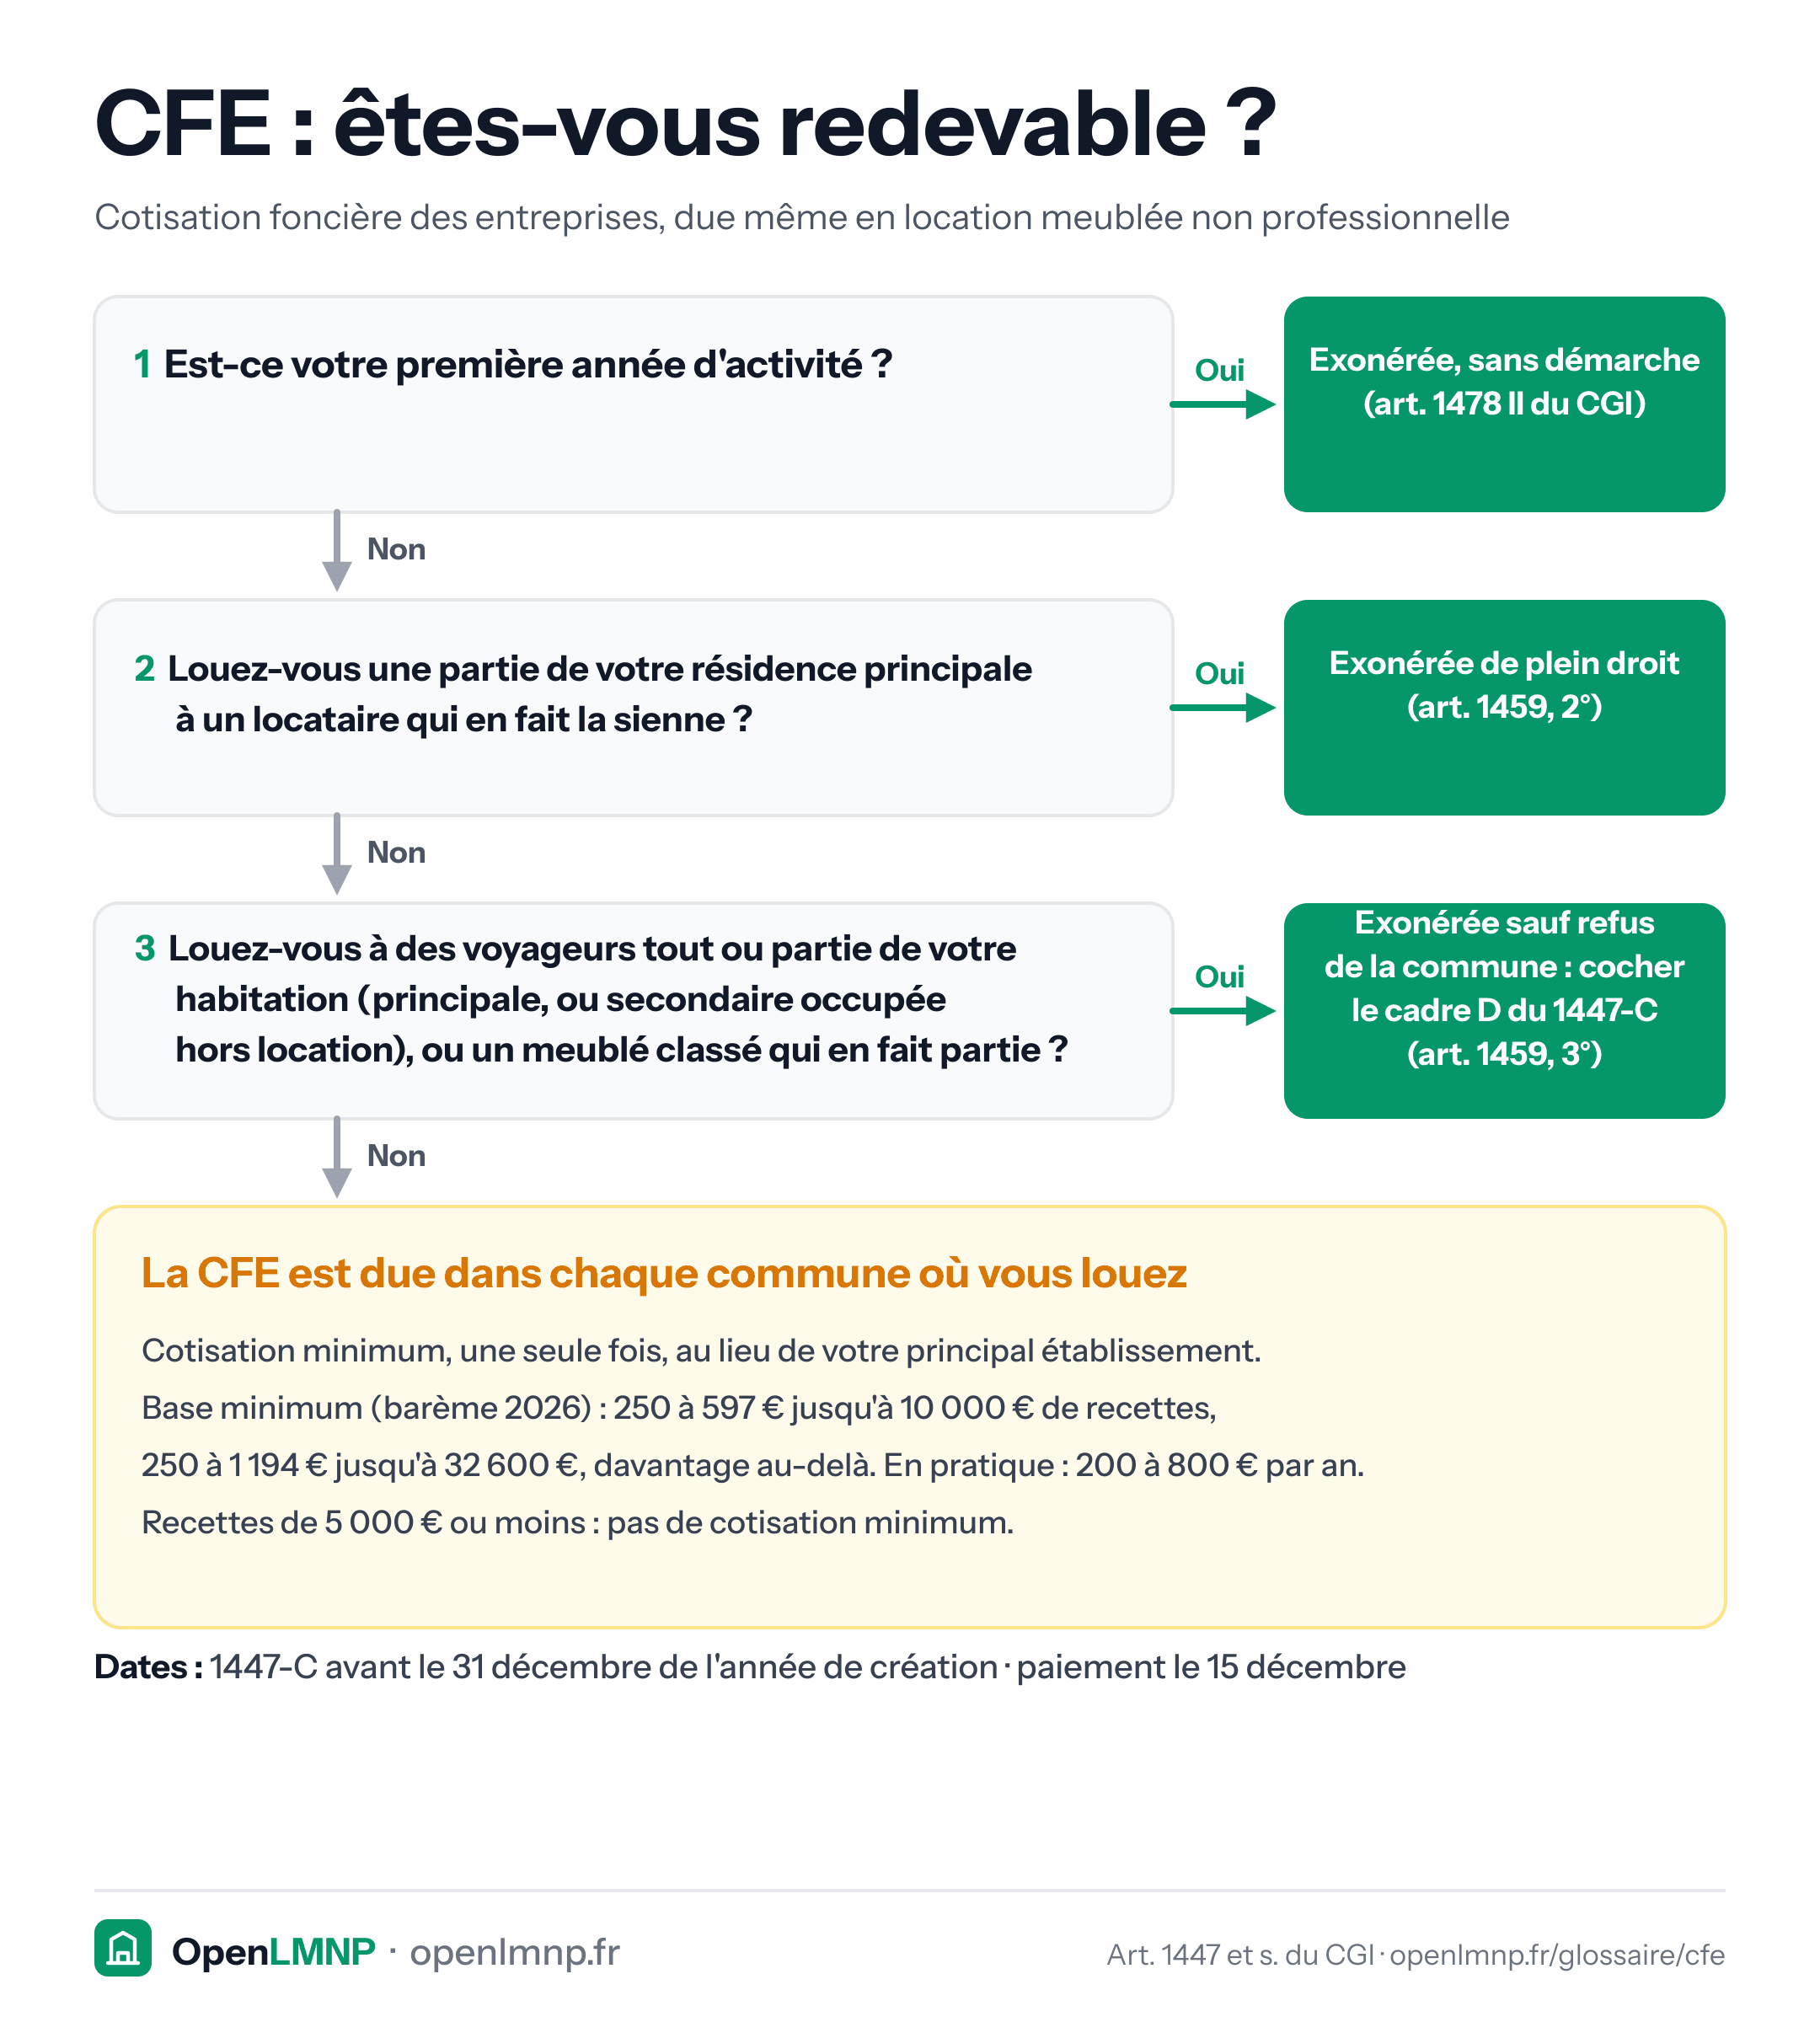
Une base minimum fixée par la commune, multipliée par le taux communal. En pratique, entre 200 € et 800 € par an pour la plupart des LMNP (la cotisation minimum ne s'applique qu'une fois, au lieu de votre principal établissement, même avec plusieurs biens), avec de fortes disparités locales. Pour votre commune et votre tranche de recettes, l'outil CFE du loueur en meublé donne la base minimum votée et une estimation.
Les exonérations
- Première année d'activité : exonération automatique, sans démarche (art. 1478 II du CGI) ;
- recettes annuelles inférieures ou égales à 5 000 € : exonération de la cotisation minimum (art. 1647 D, I-1), automatique d'après le chiffre d'affaires déclaré. Ce n'est pas une exonération de CFE : seule la cotisation minimum disparaît ;
- location d'une partie de la résidence principale à un locataire qui en fait sa propre résidence principale, à un prix raisonnable : exonération de plein droit (art. 1459, 2°) ;
- chambre ou logement de votre habitation personnelle loué à des voyageurs : exonéré sauf délibération contraire de la commune (art. 1459, 3°), à condition de cocher la case au cadre D du 1447-C ;
- meublés de tourisme classés compris dans votre habitation personnelle : exonérés sauf délibération contraire de la commune (art. 1459, 3°). Cette fiche énonçait la règle à l'envers jusqu'au 2026-09-02. Un appartement locatif classé, loué séparément, n'y a jamais droit.
Et si c'est un logement indépendant chez vous ? Un studio avec sa propre entrée dans votre maison, ou un gîte sur votre terrain, est exclu de l'exonération du 2°. Celle du 3° ne joue que si vous vous réservez la jouissance du logement en dehors des périodes de location ; sinon, la CFE est due normalement. Voir louer un studio indépendant dans sa maison.
Les deux pièges
Ne pas confondre deux choses. L'exonération de l'année de création est automatique : « la cotisation foncière des entreprises n'est pas due pour l'année de la création » (art. 1478 II du CGI), sans aucune démarche. Ce que le dépôt du 1447-C avant le 31 décembre conditionne, ce sont les exonérations que l'on y demande au cadre D : habitation personnelle louée à des voyageurs, meublé de tourisme classé compris dans cette habitation (art. 1459, 3°). Hors délai, celles-là sont perdues pour l'année concernée, et votre base d'imposition des années suivantes est arrêtée d'office.
Second piège : la CFE reste due tant que l'activité n'est pas officiellement cessée, même si le bien ne rapporte plus rien. Un logement retiré de la location sans déclaration de cessation continue de générer une cotisation.
Multi-biens
La CFE est due par local et par commune (seule la cotisation minimum reste unique, au principal établissement). Un second bien dans une autre commune suppose une nouvelle déclaration initiale.
Sources
- Art. 1447 du CGI
- Art. 1478 du CGI
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Louer un studio indépendant dans sa maison : les règles
Studio avec entrée propre, rez-de-chaussée aménagé, dépendance ou gîte sur votre terrain : un logement indépendant n'est pas votre résidence principale. Déclaration, CFE, taxe d'habitation, plus-value.
Dois-je déclarer mes revenus Airbnb ?
Tous les revenus Airbnb sont imposables dès le premier euro, et l'administration en connaît déjà le montant.
Un voyageur refuse de quitter mon meublé de tourisme : que faire, et la trêve hivernale le protège-t-elle ?
Voyageur qui ne part pas à la fin du séjour : son statut, ce qui vous est interdit, la procédure d'expulsion et la trêve hivernale du 1er novembre au 31 mars.
Faut-il un compte bancaire dédié pour encaisser les loyers d'une location meublée ?
Aucun texte n'impose de compte bancaire dédié en LMNP, au micro-BIC comme au réel. Les exceptions, et pourquoi un compte séparé reste utile.