LMP (loueur en meublé professionnel)
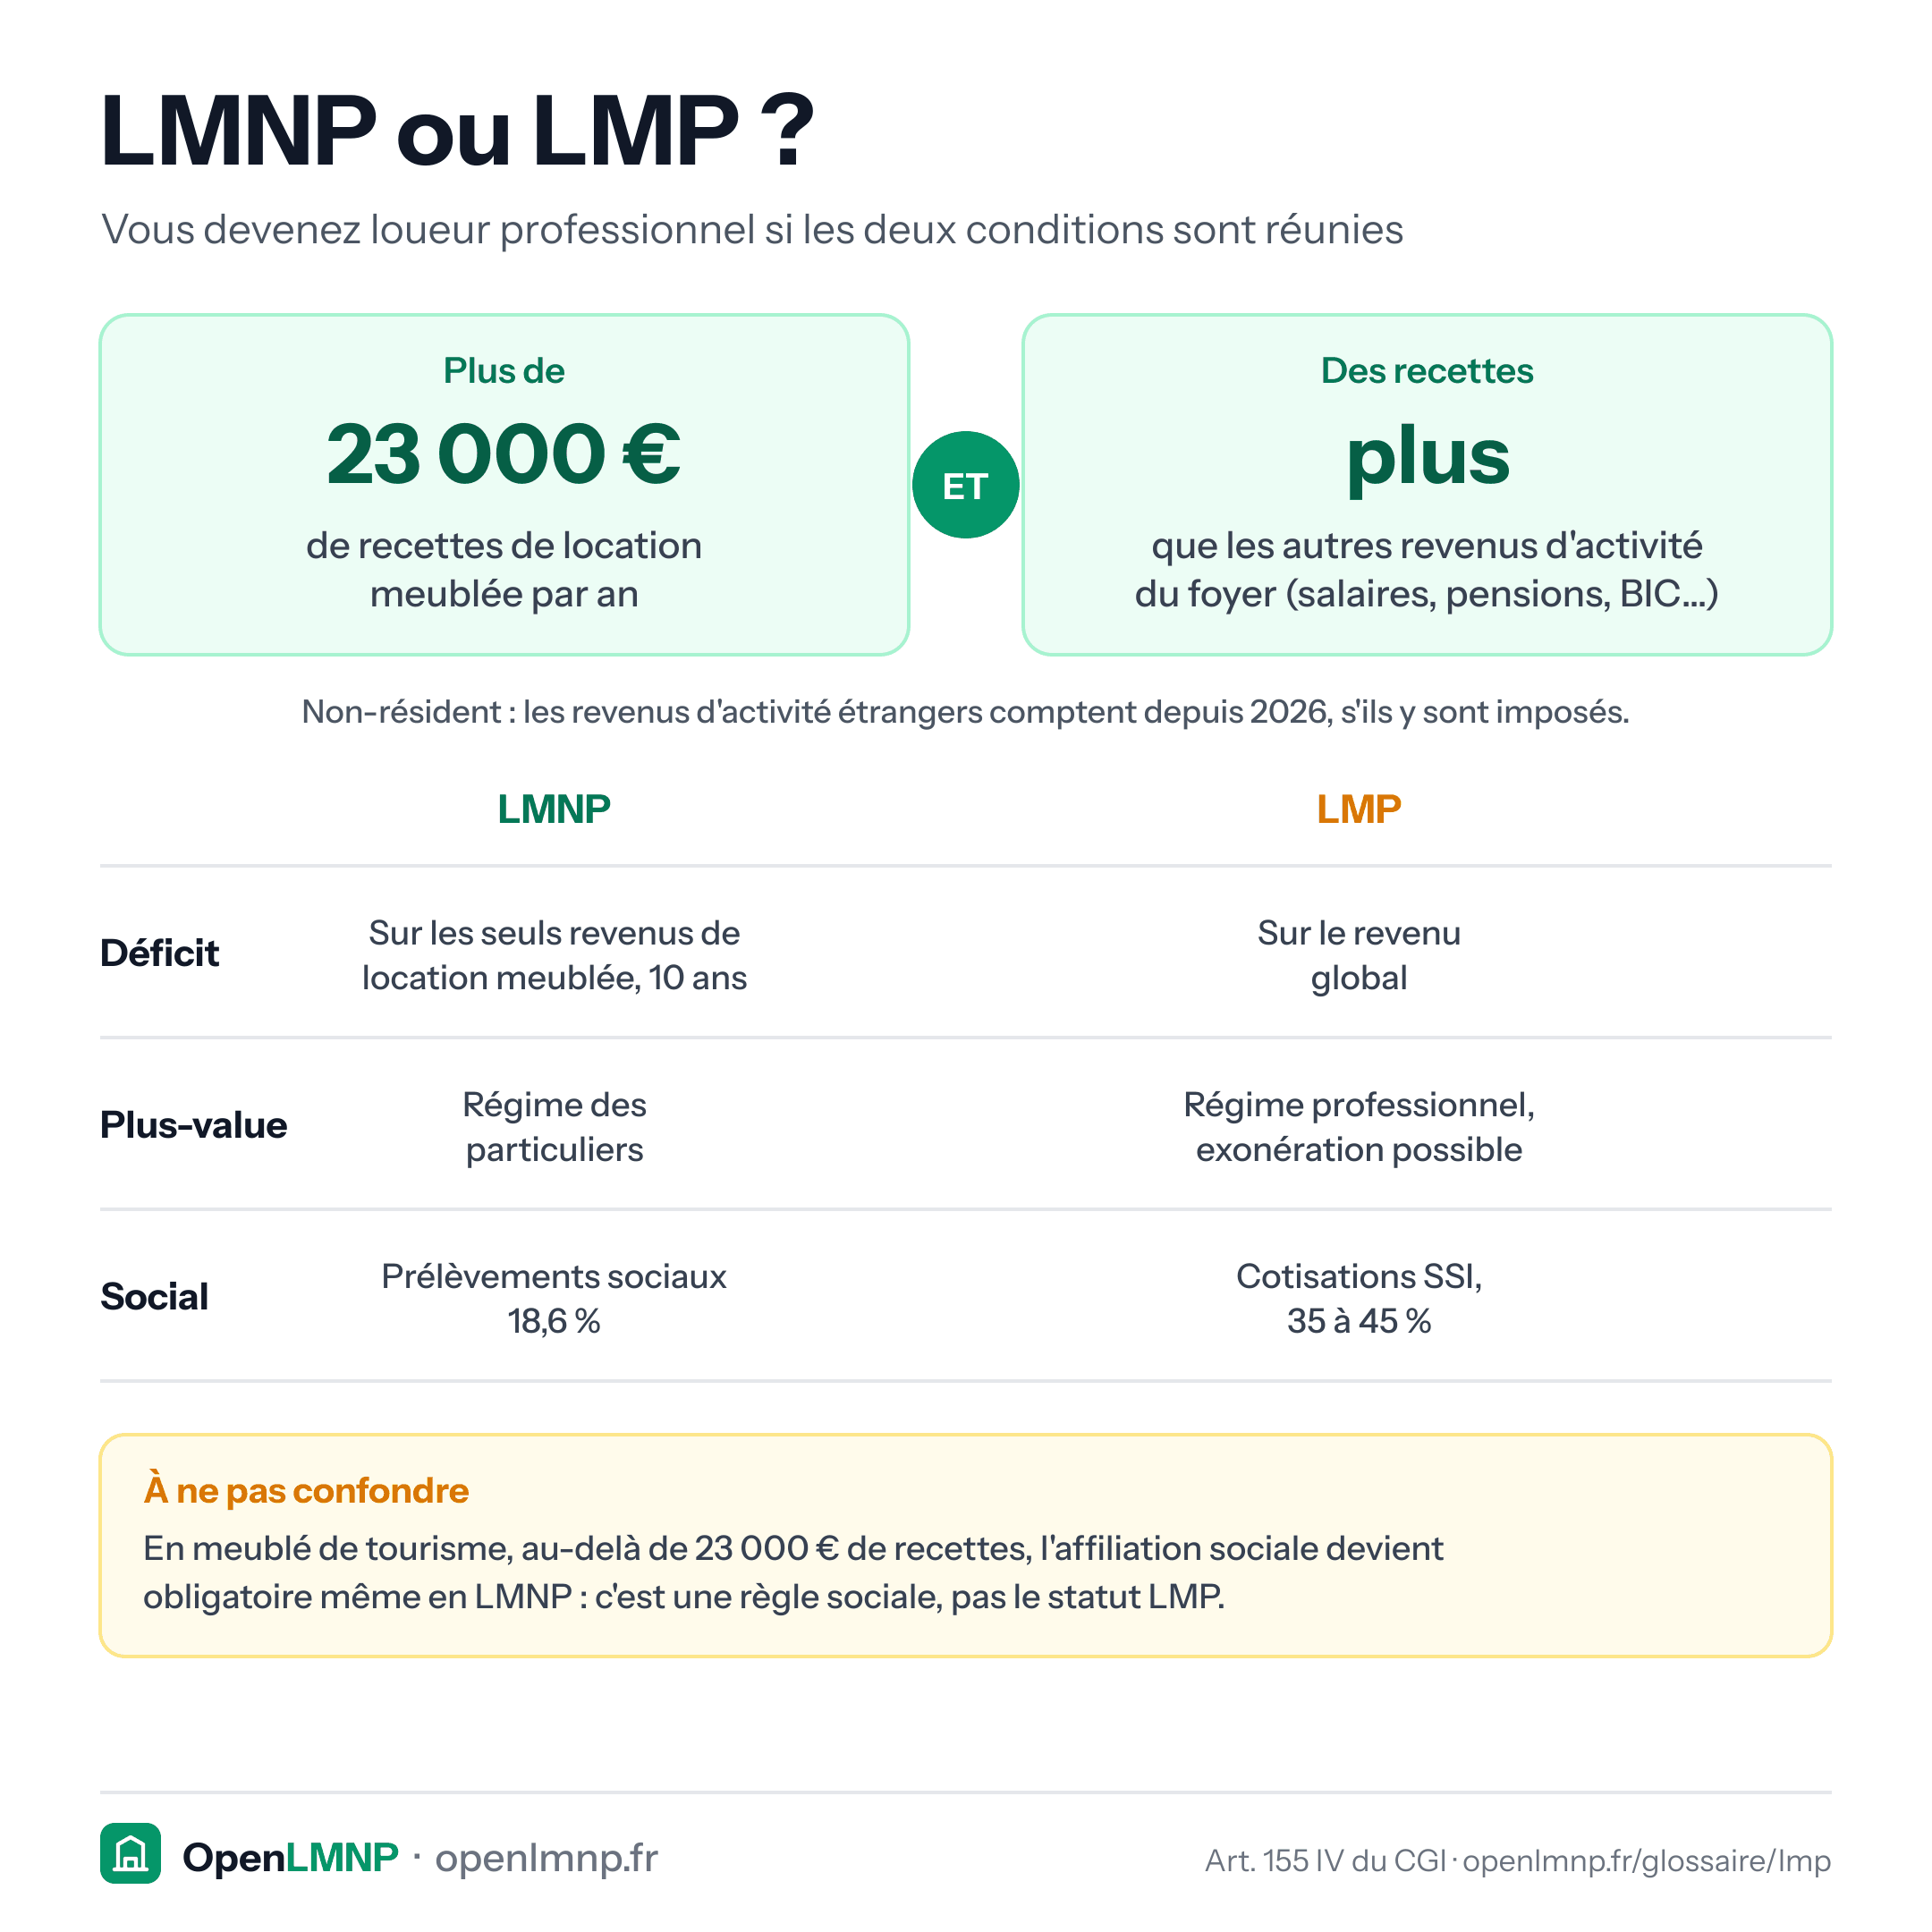
Le passage de LMNP à LMP n'est pas une option : il est automatique dès que deux conditions cumulatives sont réunies.
Les deux seuils
- Les recettes annuelles de location meublée dépassent 23 000 € ;
- et elles excèdent les autres revenus d'activité du foyer fiscal, nets d'abattements : salaires et pensions (art. 79 du CGI), BIC hors location meublée, BA, BNC, rémunérations de gérants (art. 62).
L'inscription au registre du commerce n'est plus exigée depuis une décision du Conseil constitutionnel de 2018.
Pour un non-résident, les revenus d'activité perçus à l'étranger entrent dans la comparaison depuis l'imposition des revenus 2026 (loi de finances pour 2026, art. 53), s'ils y supportent un impôt équivalent à l'impôt sur le revenu. Auparavant, ils étaient ignorés.
Ce qui change
| LMNP | LMP | |
|---|---|---|
| Déficit | Imputable sur les seuls revenus de location meublée non professionnelle, 10 ans | Imputable sur le revenu global |
| Plus-value | Régime des particuliers | Régime professionnel, avec exonération possible |
| Cotisations sociales | Prélèvements sociaux 18,6 % | Cotisations SSI, 35 à 45 % du résultat |
| IFI | Bien imposable | Exonération possible (bien professionnel) |
Le piège
Le statut LMP est souvent présenté comme un objectif. C'est une erreur d'analyse : les cotisations sociales des travailleurs indépendants remplacent les 18,6 % de prélèvements sociaux et pèsent beaucoup plus lourd. L'imputation du déficit sur le revenu global et l'exonération de plus-value ne compensent pas toujours.
Surtout, le basculement est subi. Un salarié qui perd son emploi, ou un retraité dont les pensions sont faibles, peut devenir LMP sans avoir rien changé à son activité locative - simplement parce que le second seuil est franchi par le bas.
Sources
- Art. 155 IV du CGI
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Déficit reportable
Résultat négatif d'une activité de location meublée non professionnelle, imputable pendant dix ans sur les seuls bénéfices de même nature.
Plus-value immobilière en LMNP
Plus-value LMNP : gain réalisé à la revente du bien meublé, imposé à 19 % plus prélèvements sociaux, avec des abattements croissants selon la durée de détention.
Loi Le Meur
Loi de 2024 qui a durci la fiscalité et l'encadrement des meublés de tourisme, sans toucher à la location meublée de longue durée.
Résidence services
Résidence étudiante, senior ou EHPAD exploitée par un gestionnaire, exclue de la réintégration des amortissements à la revente.