Déficit reportable
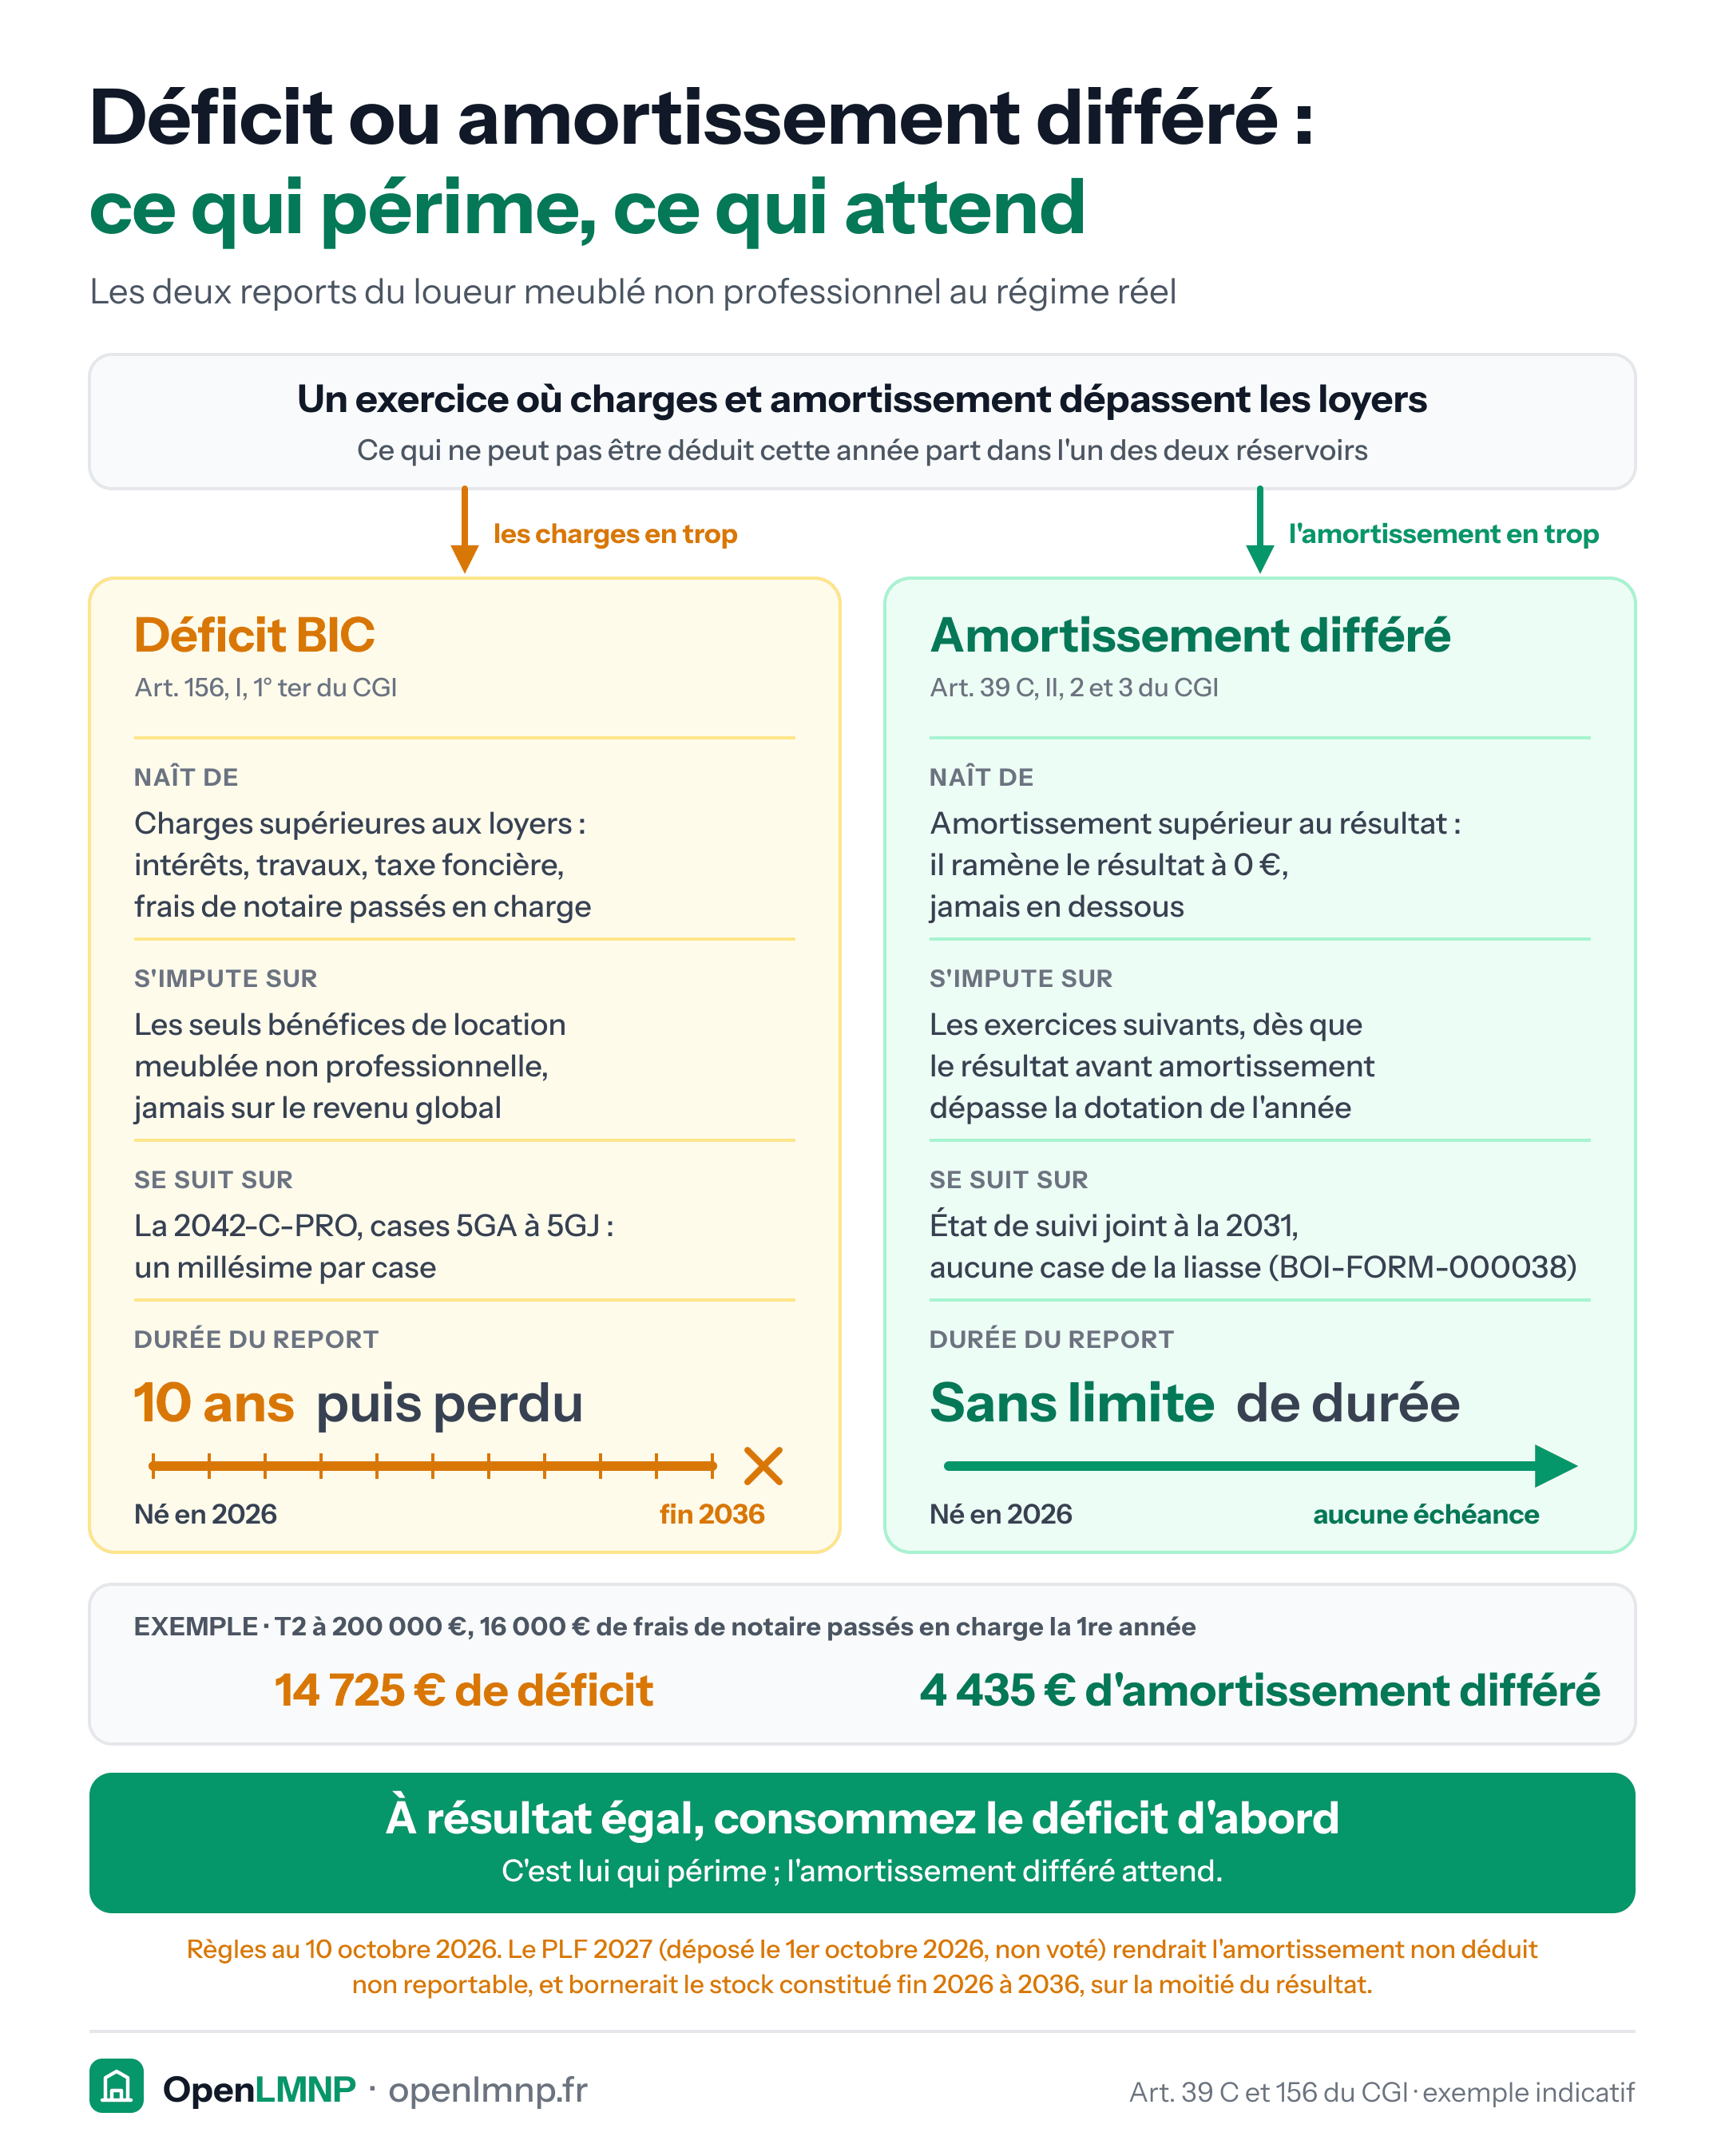
En location meublée non professionnelle, un déficit ne s'impute pas sur le revenu global. Il ne peut être déduit que des bénéfices tirés de la même activité.
Les règles
- Imputation sur les BIC non professionnels des années suivantes uniquement.
- Report limité à dix ans. Au-delà, la fraction non utilisée est définitivement perdue.
- Aucune imputation possible sur les salaires, les revenus fonciers ou les dividendes.
C'est une différence majeure avec la location nue, où le déficit foncier s'impute sur le revenu global dans la limite de 10 700 € par an.
D'où vient un déficit en LMNP
Pas de l'amortissement, qui ne peut pas en créer. Un déficit vient des charges : intérêts d'emprunt élevés, gros travaux d'entretien, taxe foncière, assurance, frais de gestion. Il apparaît surtout la première année, quand les frais de mise en location s'accumulent avant les premières recettes.
Le piège
La limite de dix ans est peu connue et rarement suivie. Un déficit constitué en 2026 doit être consommé avant la fin de 2036. Comme il se cumule avec un stock d'amortissements différés, la chronologie compte : le déficit périme, l'amortissement différé non. À résultat égal, mieux vaut consommer le déficit en premier.
Sources
- Art. 156 I 1° ter du CGI
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Article 39 C du CGI
Règle qui interdit à l'amortissement de créer un déficit en location meublée : l'excédent est reporté au lieu d'être perdu.
Amortissement différé
Fraction d'amortissement non déduite au titre d'un exercice, reportable sans limite de durée sur les suivants.
LMP (loueur en meublé professionnel)
Statut applicable au-delà de deux seuils cumulatifs de recettes, qui change le régime des déficits, des plus-values et des cotisations sociales.
Vacance locative
Période pendant laquelle le logement ne produit aucun loyer, principal écart entre rendement affiché et rendement réel.