Amortissement différé
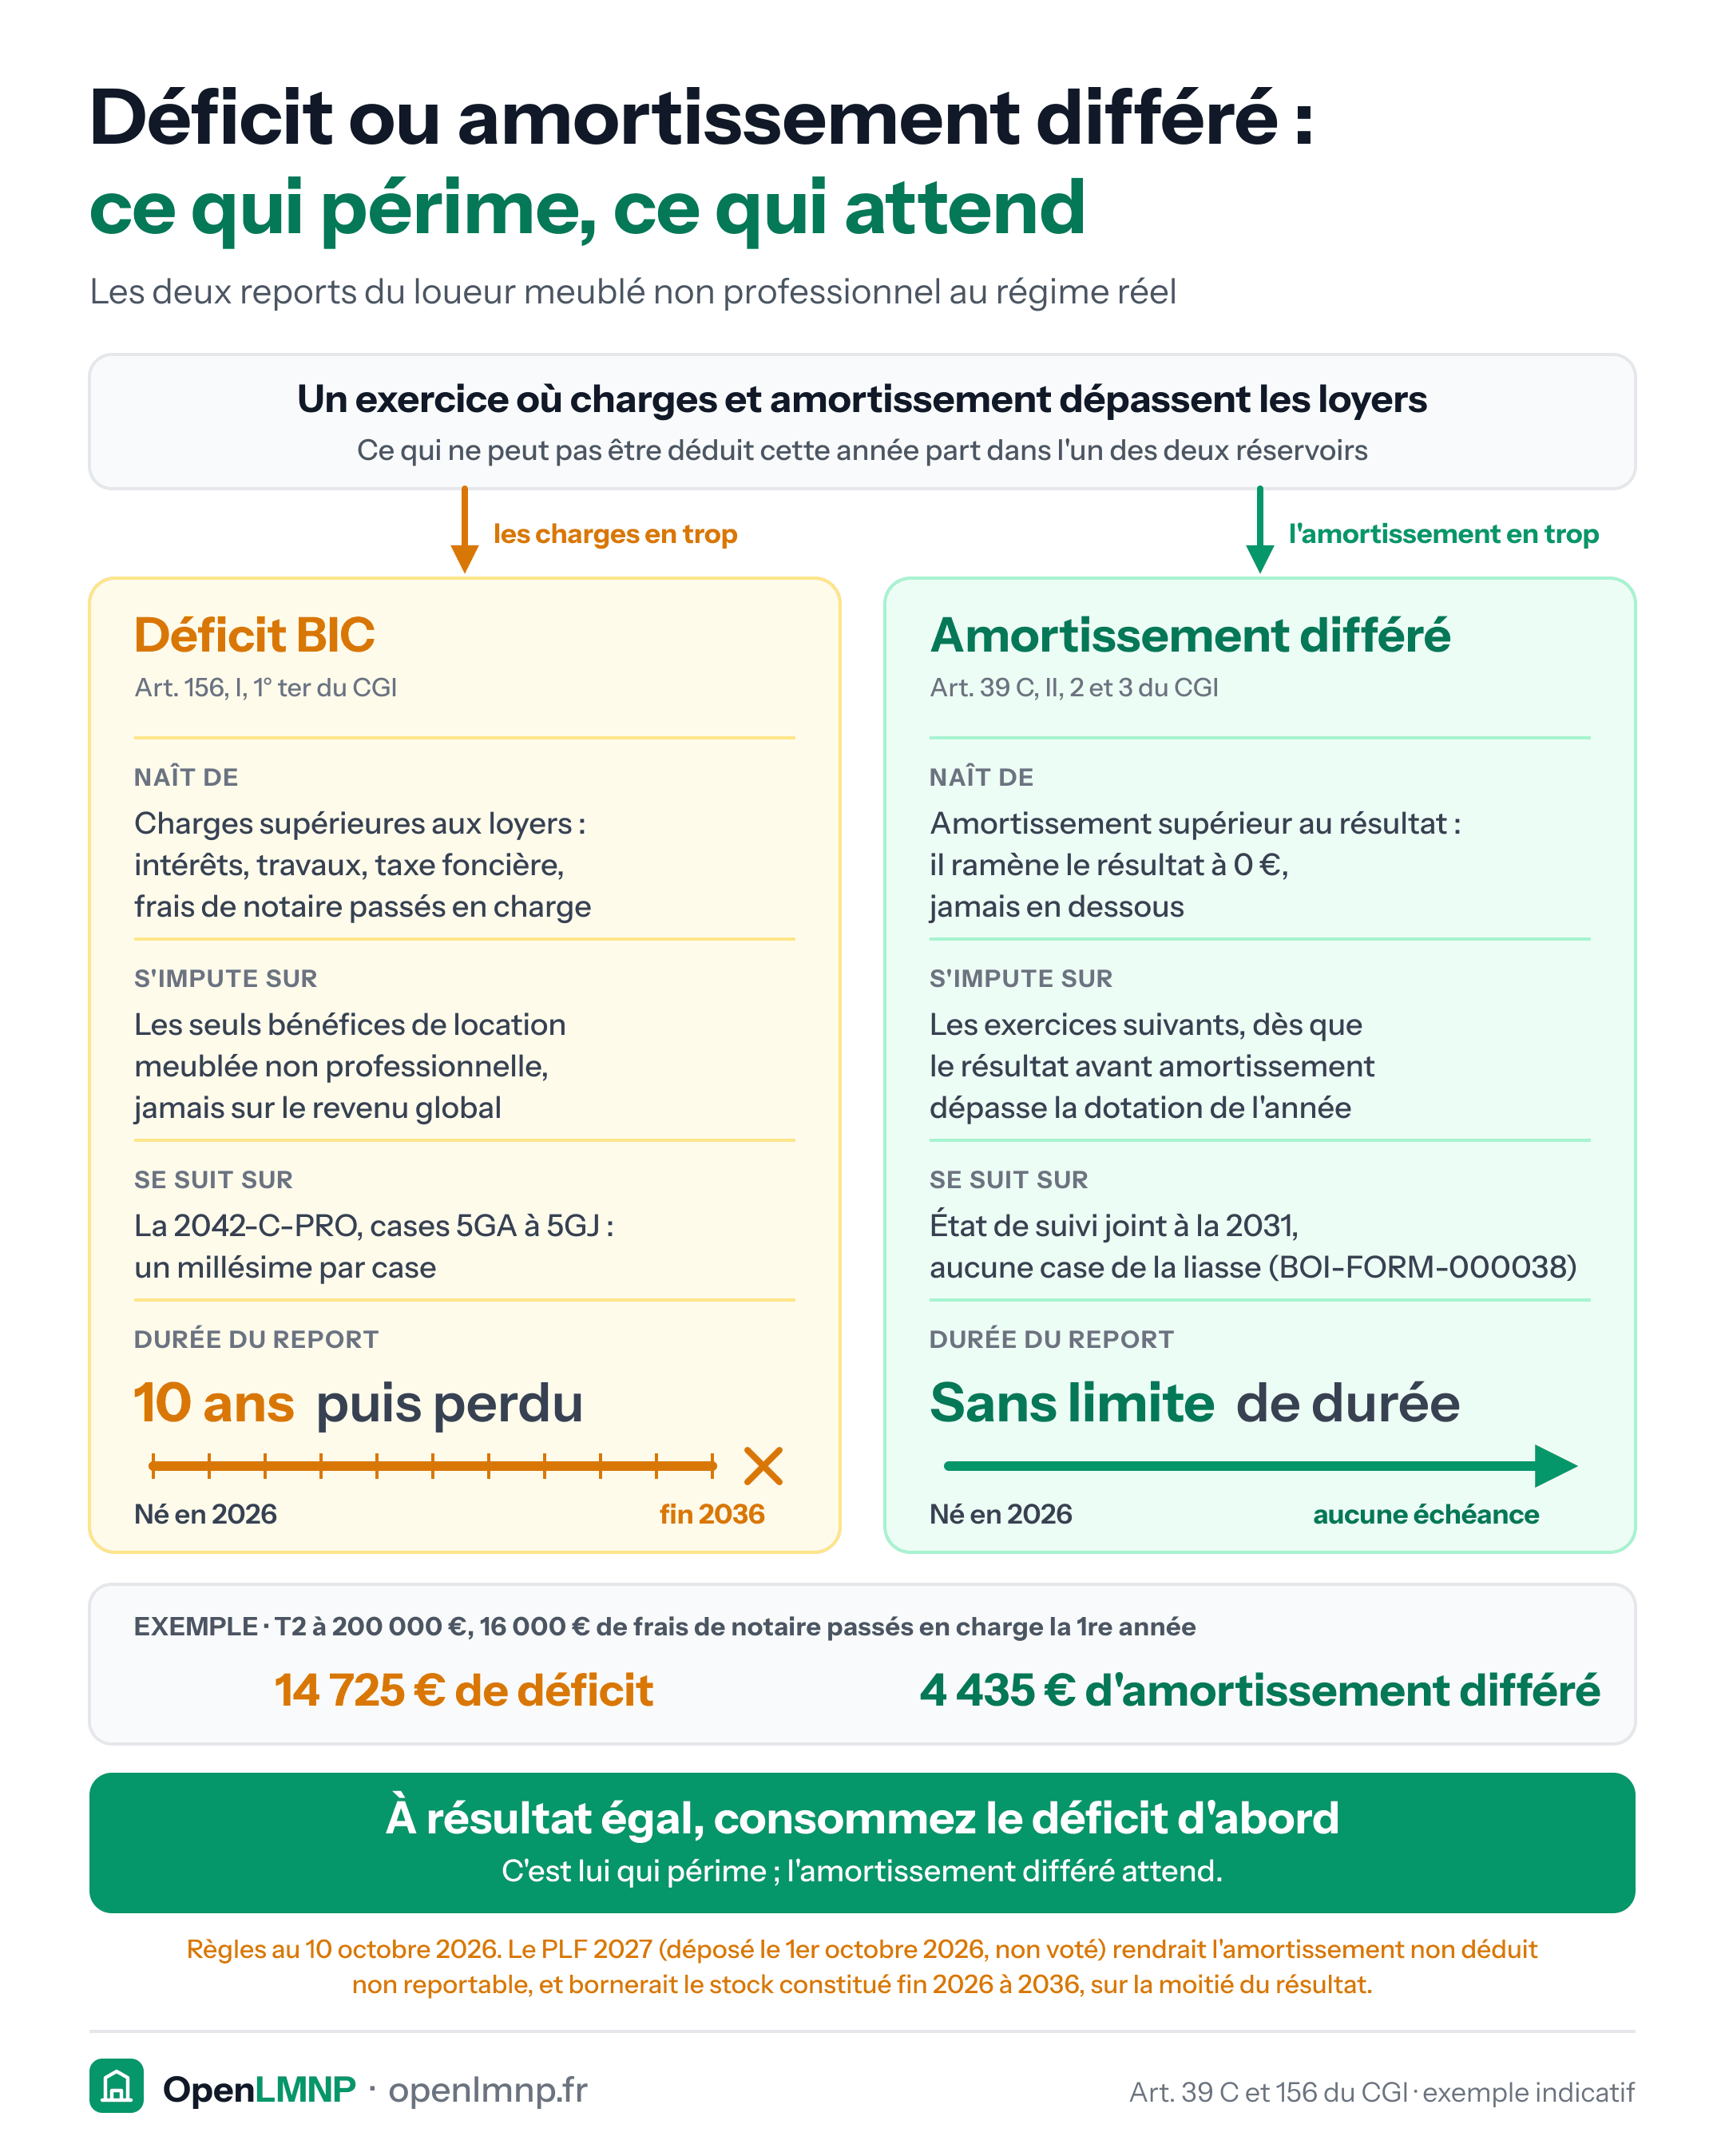
C'est le stock d'amortissement que l'article 39 C vous a empêché de déduire, mis de côté pour plus tard. On le nomme souvent « amortissement réputé différé » (ARD), mais l'expression désigne un autre régime, supprimé en 2004 (BOI-BIC-AMT-20-40-10-30, § 200 ; voir la fiche 2033-D) : le BOFiP parle d'amortissements dont la déduction est différée.
Comment il se constitue
Chaque année où la dotation calculée dépasse le résultat avant amortissement, la différence vient grossir le stock. Les premières années d'un investissement à crédit, où les intérêts sont élevés, c'est la situation la plus courante.
Comment il se consomme
Dès qu'un exercice dégage un résultat avant amortissement supérieur à la dotation de l'année, le surplus de capacité absorbe une partie du stock. Cela arrive typiquement après le remboursement du prêt, quand les intérêts disparaissent des charges.
Ce qu'il faut retenir
- Le report est illimité dans le temps. Contrairement au déficit BIC, il n'y a pas de délai de péremption.
- Il est attaché au bien, et se transmet d'exercice en exercice : une année sautée dans la chaîne comptable fausse toutes les suivantes.
- Il se suit sur un état de suivi joint à la déclaration de résultat (2031) : aucun cadre de la liasse simplifiée ne le porte, contrairement à ce que cette fiche indiquait jusqu'au 2026-09-02. L'administration propose le modèle BOI-FORM-000038, « état de suivi des amortissements régulièrement comptabilisés dont la déduction est écartée » (BOI-BIC-AMT-20-40-10-40, § 1). Sans ce suivi, il est impossible à justifier plus tard.
Le piège
Beaucoup de bailleurs découvrent leur stock d'amortissement différé après plusieurs années, en changeant de logiciel ou de comptable. Si les exercices antérieurs n'ont pas suivi le report, il faut reconstituer la chaîne complète depuis la première année de location - un travail long, et la raison pour laquelle il vaut mieux tenir la comptabilité dès le départ.
Sources
- Art. 39 C II 2 et 3 du CGI
- BOI-BIC-AMT-20-40-10-20
- BOI-BIC-AMT-20-40-10-40
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Article 39 C du CGI
Règle qui interdit à l'amortissement de créer un déficit en location meublée : l'excédent est reporté au lieu d'être perdu.
Déficit reportable
Résultat négatif d'une activité de location meublée non professionnelle, imputable pendant dix ans sur les seuls bénéfices de même nature.
Amortissement par composants
Technique consistant à découper un bien immobilier en éléments de durées de vie différentes, chacun amorti à son propre rythme.
Base amortissable
Montant sur lequel se calcule l'amortissement : prix d'acquisition diminué du terrain, augmenté des frais et travaux amortissables.