Formulaire 2033-D - amortissements dérogatoires et déficits
La 2033-D est le tableau de suivi des éléments qui se reportent d'un exercice à l'autre. Le millésime 2026 compte quatre cadres.
Ce que contiennent les cadres
- I-A, les provisions : repères 600 à 686, en quatre colonnes - montant au début de l'exercice, dotations, reprises, montant à la fin. Rares en LMNP, comme les amortissements dérogatoires des repères 600 à 607, qui n'ont rien à voir avec le plafonnement de l'article 39 C II 2.
- I-B, les mouvements de cette provision dérogatoire (681 à 775), et I-C, les dotations non déductibles, dont le total (repère 780) se reporte ligne 322 de la 2033-B.
- II, les déficits reportables : repères 982, 982 bis, 982 ter, 983, 984, 860 et 870.
- III, divers : prélèvements personnels de l'exploitant (399), TVA collectée (374) et déductible (378). IV, nouveau au millésime 2026 : les repères 690 à 693, spécifiques à la détermination du revenu brut social, assiette des cotisations des indépendants.
Le cadre II n'est pas le vôtre
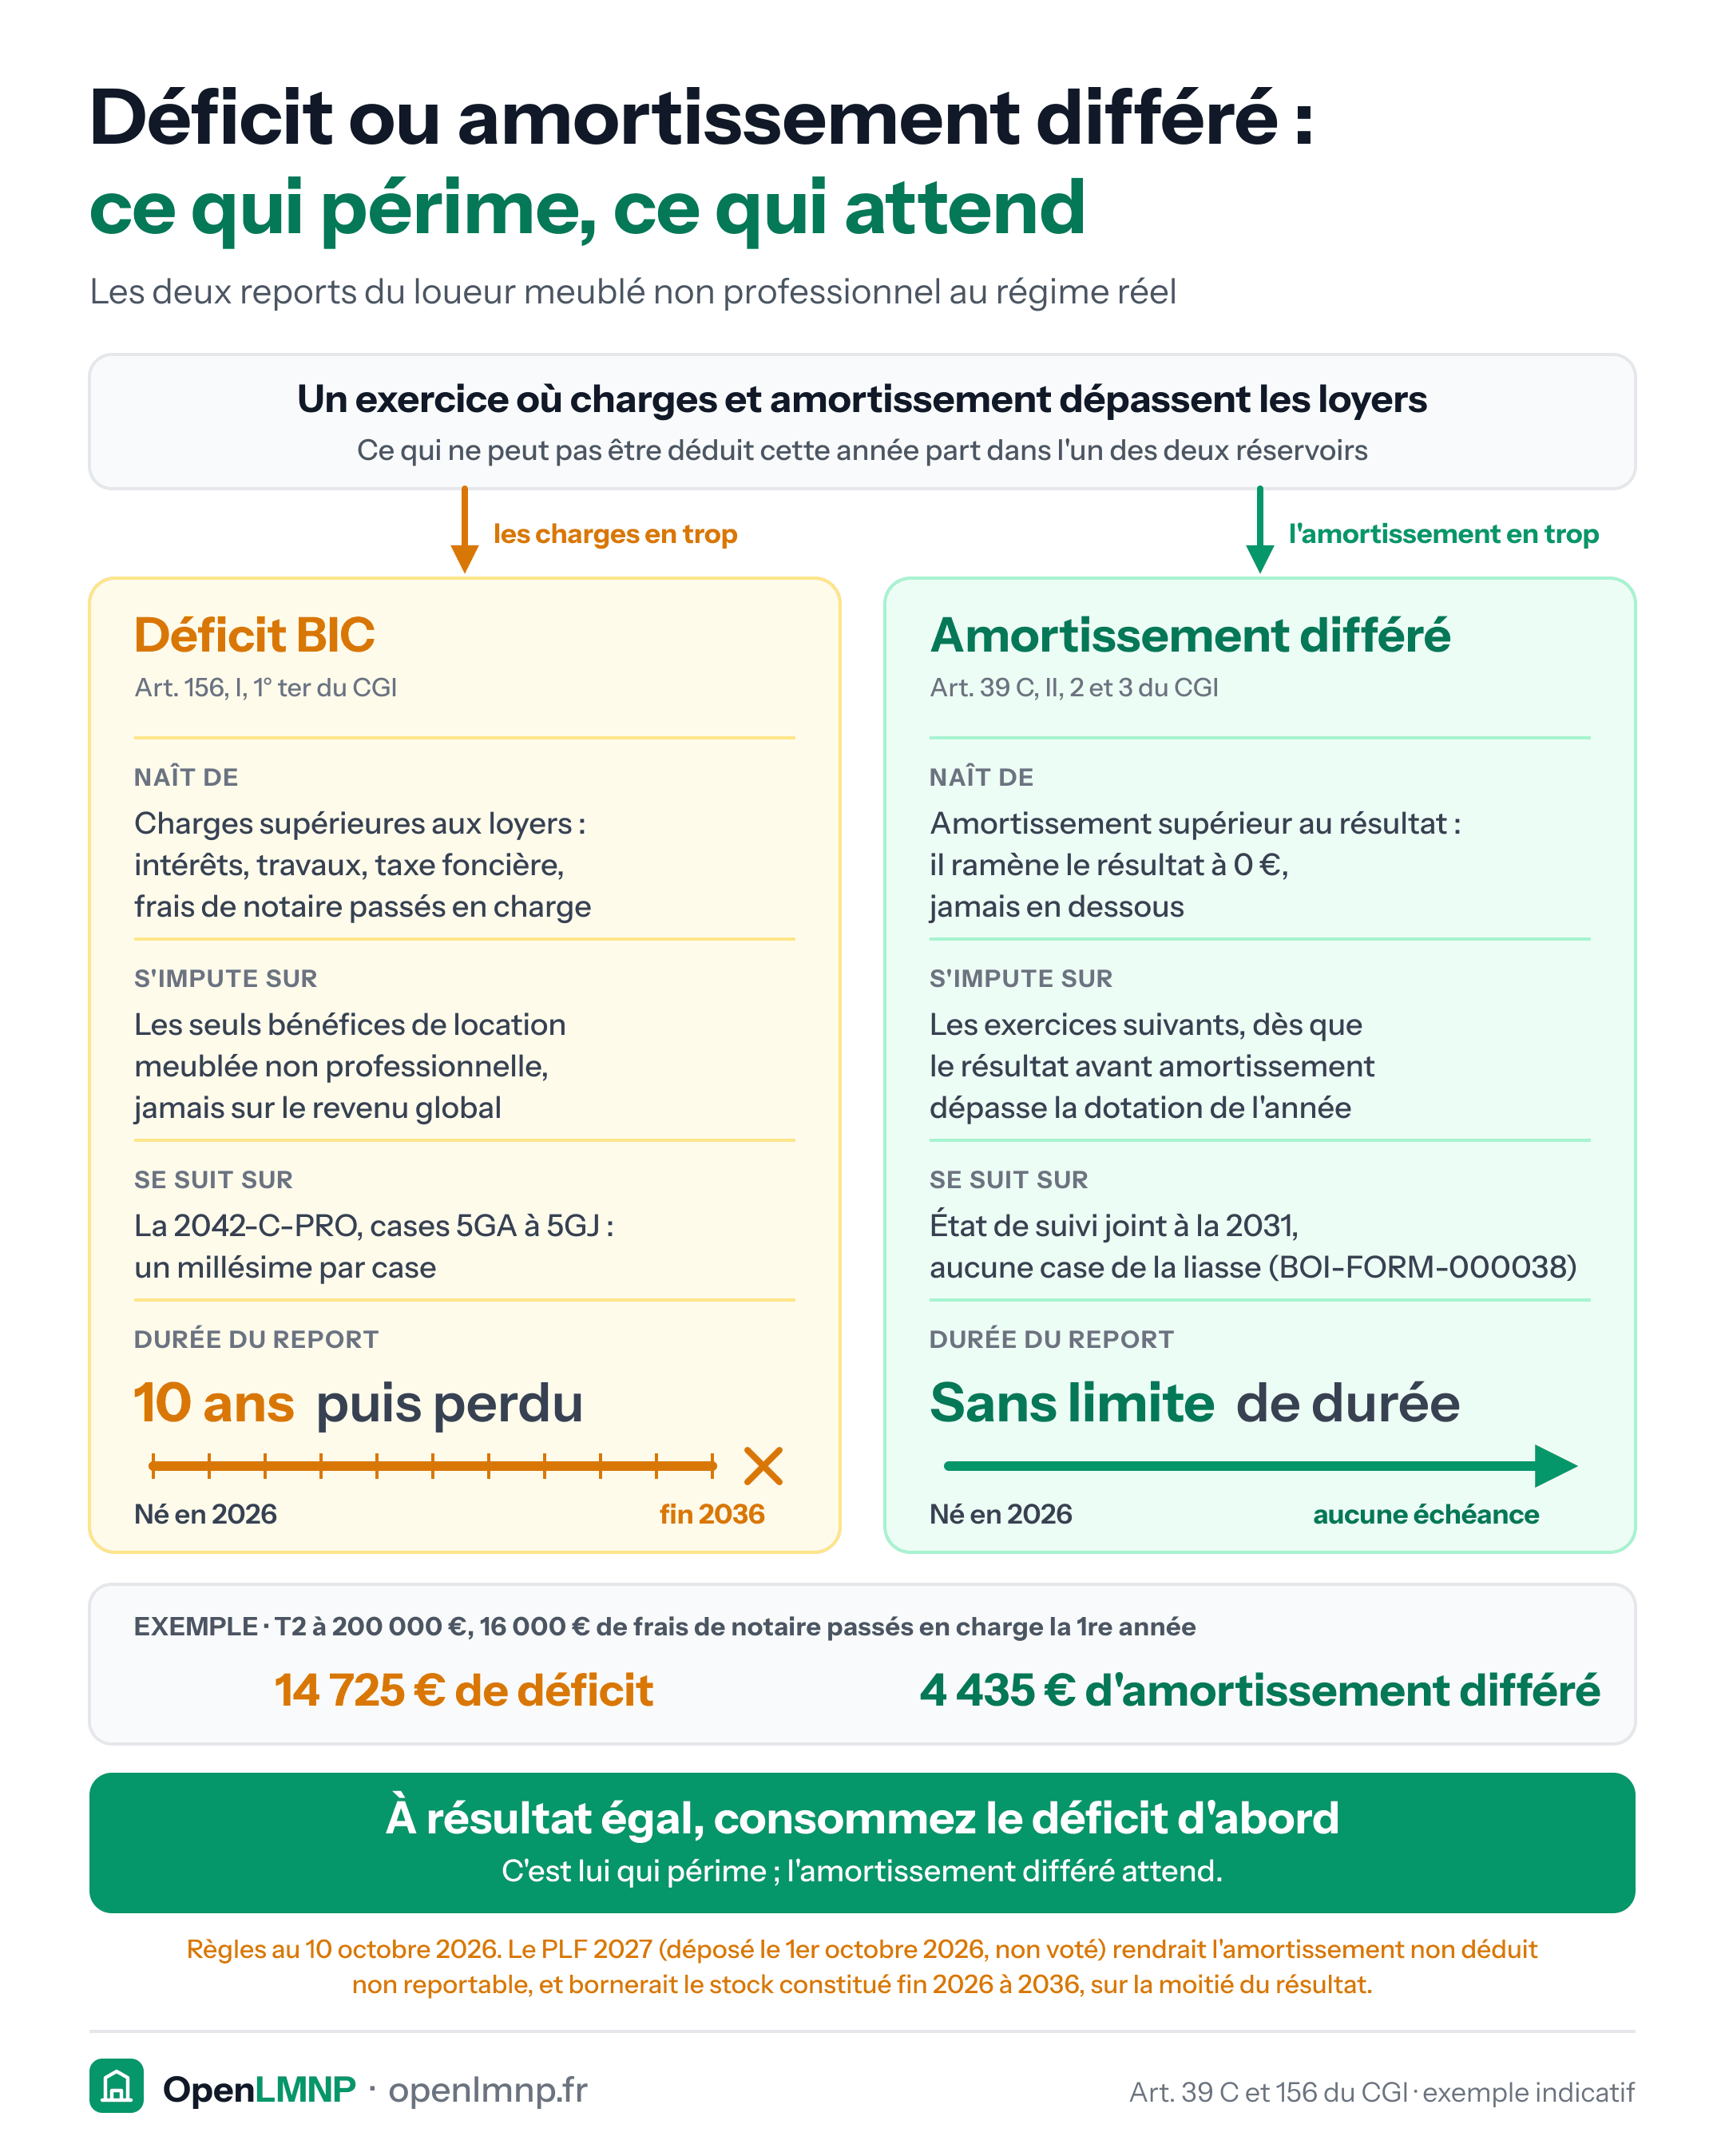
C'est l'erreur la plus répandue sur ce formulaire, et cette fiche la portait jusqu'au 2026-09-01. La notice officielle 2033-NOT-SD est explicite : ce cadre « est normalement servi par les seules entreprises relevant de l'impôt sur les sociétés ». La seule exception vise le stock d'amortissements réputés différés existant au 1er janvier 2004, date de suppression de ce régime, qui s'apure par les lignes 982, 983, 984 et 870. Un LMNP créé depuis n'a rien à y porter, et le report de l'article 39 C II 3 pas davantage : il se suit sur un état joint à la déclaration de résultat (modèle BOI-FORM-000038).
Où passe réellement un déficit LMNP
La notice renvoie ailleurs les entreprises à l'impôt sur le revenu : le déficit imputé sur le bénéfice catégoriel se porte ligne 350, « Divers à déduire », de la 2033-B, à détailler sur un feuillet séparé. Le stock, lui, se suit millésime par millésime sur la 2042-C-PRO, dans les dix cases 5GA à 5GJ. C'est là qu'un déficit non repris d'une année sur l'autre disparaît, pas dans ce tableau.
Avec OpenLMNP
Le report est calculé automatiquement à partir du plafonnement de l'exercice, et la chaîne d'exercices interdit les trous qui le feraient disparaître.
Sources
- Art. 302 septies A bis du CGI
- Art. 39 C II 2 et 3 du CGI
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Formulaire 2033-C - immobilisations et amortissements
Le tableau qui justifie chaque euro d'amortissement déduit, et le seul qui garde la mémoire des exercices passés.
Formulaire 2031 - déclaration de résultat BIC
La déclaration de résultat des loueurs en meublé au régime réel : qui la dépose, quand, et ce qu'elle contient.