Formulaire 2033-C - immobilisations et amortissements
La 2033-C est le tableau le plus important du dossier LMNP, et celui qu'un contrôle regarde en premier. Il tient sur une page et compte trois cadres.
Les trois cadres
- I, immobilisations. La valeur brute en cinq colonnes : début d'exercice, augmentations, diminutions, fin d'exercice, réévaluation légale. Les rubriques utiles à un LMNP sont Terrains (420 à 426), Constructions (430 à 436), Installations générales et agencements (450 à 456), Autres immobilisations corporelles (470 à 476). Total : 490 à 496.
- II, amortissements. Quatre colonnes : cumul d'ouverture, dotations de l'exercice, diminutions, cumul de clôture. Constructions 520 à 526, agencements 540 à 546, autres corporelles 560 à 566. Total : 570 à 576.
- III, plus-values et moins-values. Il reste vide : la cession d'un bien détenu en LMNP relève des plus-values des particuliers.
Pas une ligne par composant
Le cadre II ne compte que huit rubriques préimprimées, et la notice interdit d'en modifier les codes comme les intitulés : le bâti décomposé, les frais d'acquisition, les travaux et le mobilier s'y agrègent. Le détail par composant vit dans votre plan d'amortissement, la pièce que l'administration demande en cas de contrôle. Le déroulé chiffré est dans notre guide remplir le tableau des amortissements 2033-C.
Ce qui doit correspondre ailleurs
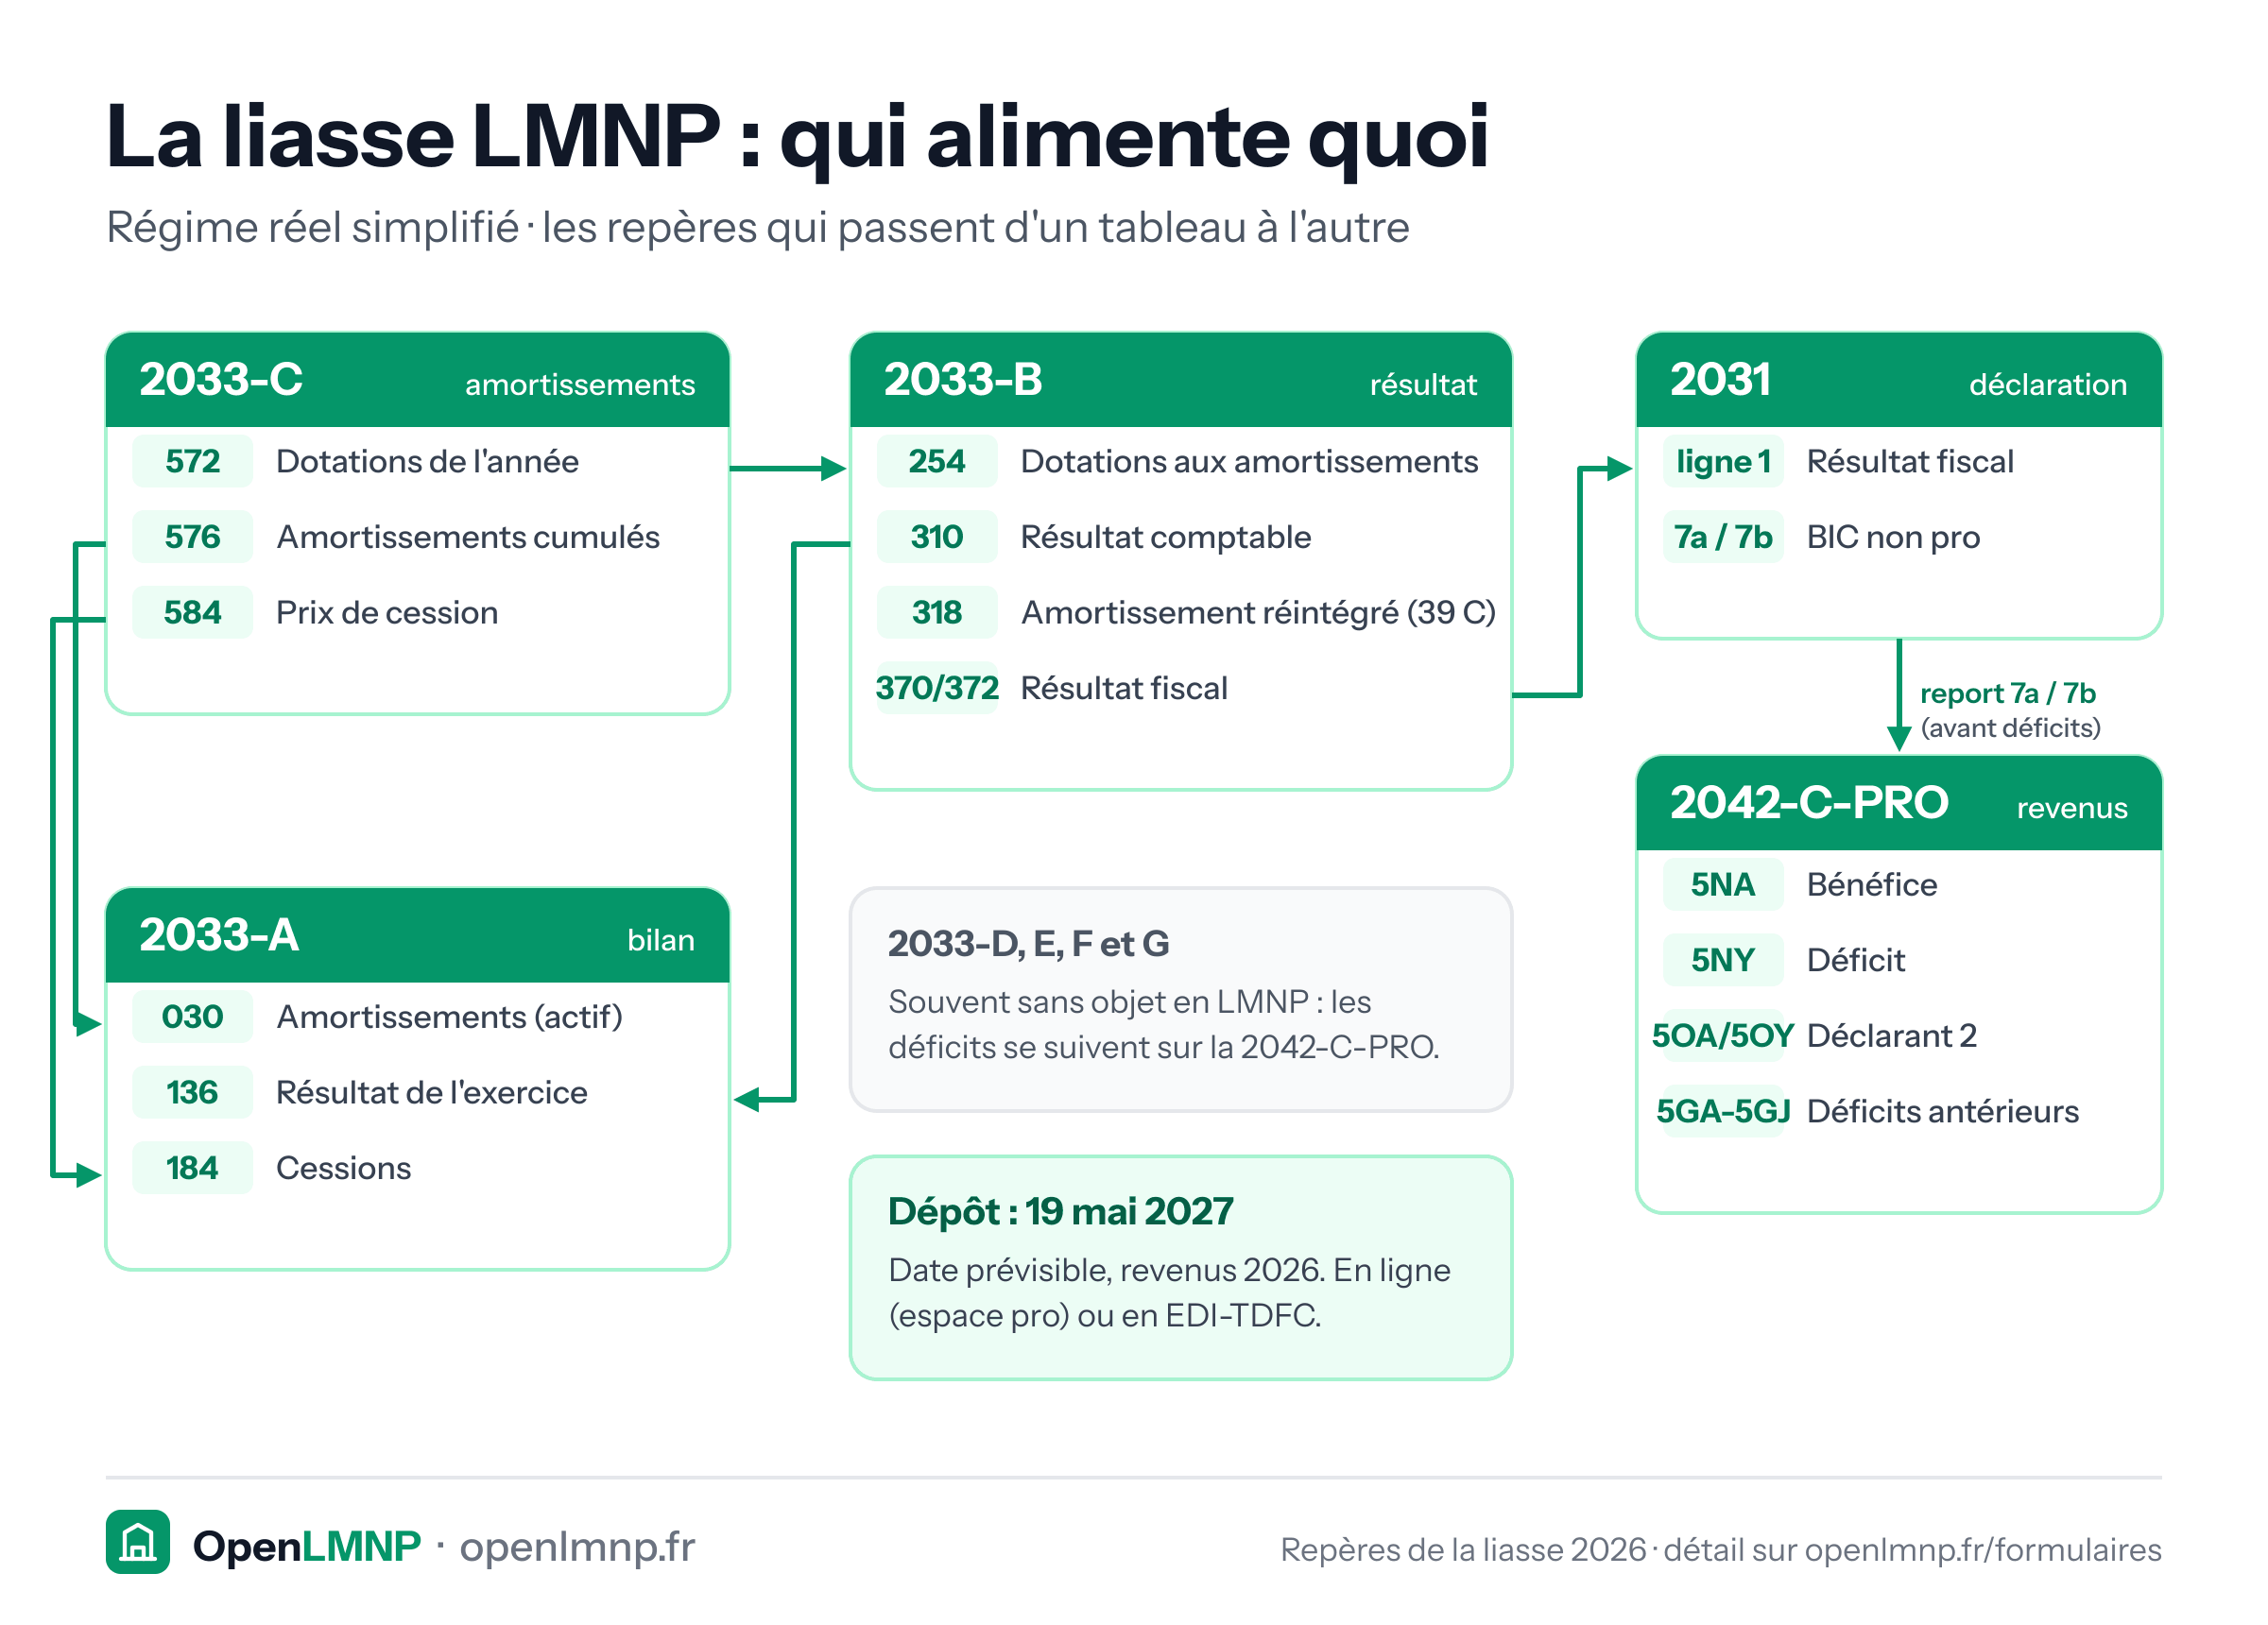
- 572, les dotations de l'exercice, égale les dotations aux amortissements du 2033-B, repère 254 ;
- 576 alimente la colonne « amortissements » du bilan 2033-A, repère 030 ;
- 570 de l'exercice N reprend 576 de N-1, et 490 reprend 496 de N-1. C'est le seul tableau qui relie ainsi les exercices, et une rupture rend toutes les liasses suivantes injustifiables ;
- la fraction d'amortissement non déductible au titre de l'article 39 C II 2 ne se retranche pas ici : la dotation reste entière en 572, et la réintégration se fait au 2033-B, repère 318.
C'est aussi ce tableau qui, à la revente, permet de calculer les amortissements à réintégrer dans la plus-value depuis la réforme de 2025.
Les erreurs les plus fréquentes
Le terrain amorti. Le cadre II comporte bien une ligne Terrains, repères 510 à 516, mais elle vise des cas étrangers à la location meublée. La servir est l'anomalie la plus visible d'un tableau mal construit.
- Amortir sur une durée unique. Un bien amorti « en bloc » sur 30 ans, sans décomposition, s'écarte de la doctrine comptable.
- Ne pas suivre les amortissements différés, qui doivent apparaître pour être utilisables plus tard.
Avec OpenLMNP
Le tableau est généré à partir des composants du bien, avec le report automatique des exercices précédents. La chaîne d'exercices est verrouillée : impossible d'ouvrir une année si la précédente manque.
Sources
- Art. 302 septies A bis du CGI
- BOI-BIC-AMT-10
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Formulaire 2031 - déclaration de résultat BIC
La déclaration de résultat des loueurs en meublé au régime réel : qui la dépose, quand, et ce qu'elle contient.
Formulaire 2033-A - bilan simplifié
Le bilan de votre activité de location meublée : actif, passif, et pourquoi il doit être équilibré.
Formulaire 2033-D - amortissements dérogatoires et déficits
Le tableau que le LMNP à l'impôt sur le revenu laisse vide, et où passent réellement ses déficits.