Plus-value immobilière en LMNP
La plus-value d'un LMNP relève du régime des particuliers, pas des plus-values professionnelles - c'est ce qui distingue le loueur non professionnel du loueur professionnel.
Le calcul
Prix de vente moins prix d'acquisition corrigé : majoré des frais d'acquisition (réels ou forfait de 7,5 %) et des travaux (réels ou forfait de 15 % au-delà de cinq ans de détention), puis minoré de tous les amortissements déduits depuis l'achat, pour les cessions réalisées à compter du 15 février 2025 (voir la réintégration des amortissements). Le calcul complet, avec le même bien chiffré après 12, 22 et 30 ans de détention, est déroulé dans notre guide plus-value LMNP : chiffrer l'impôt de sortie.
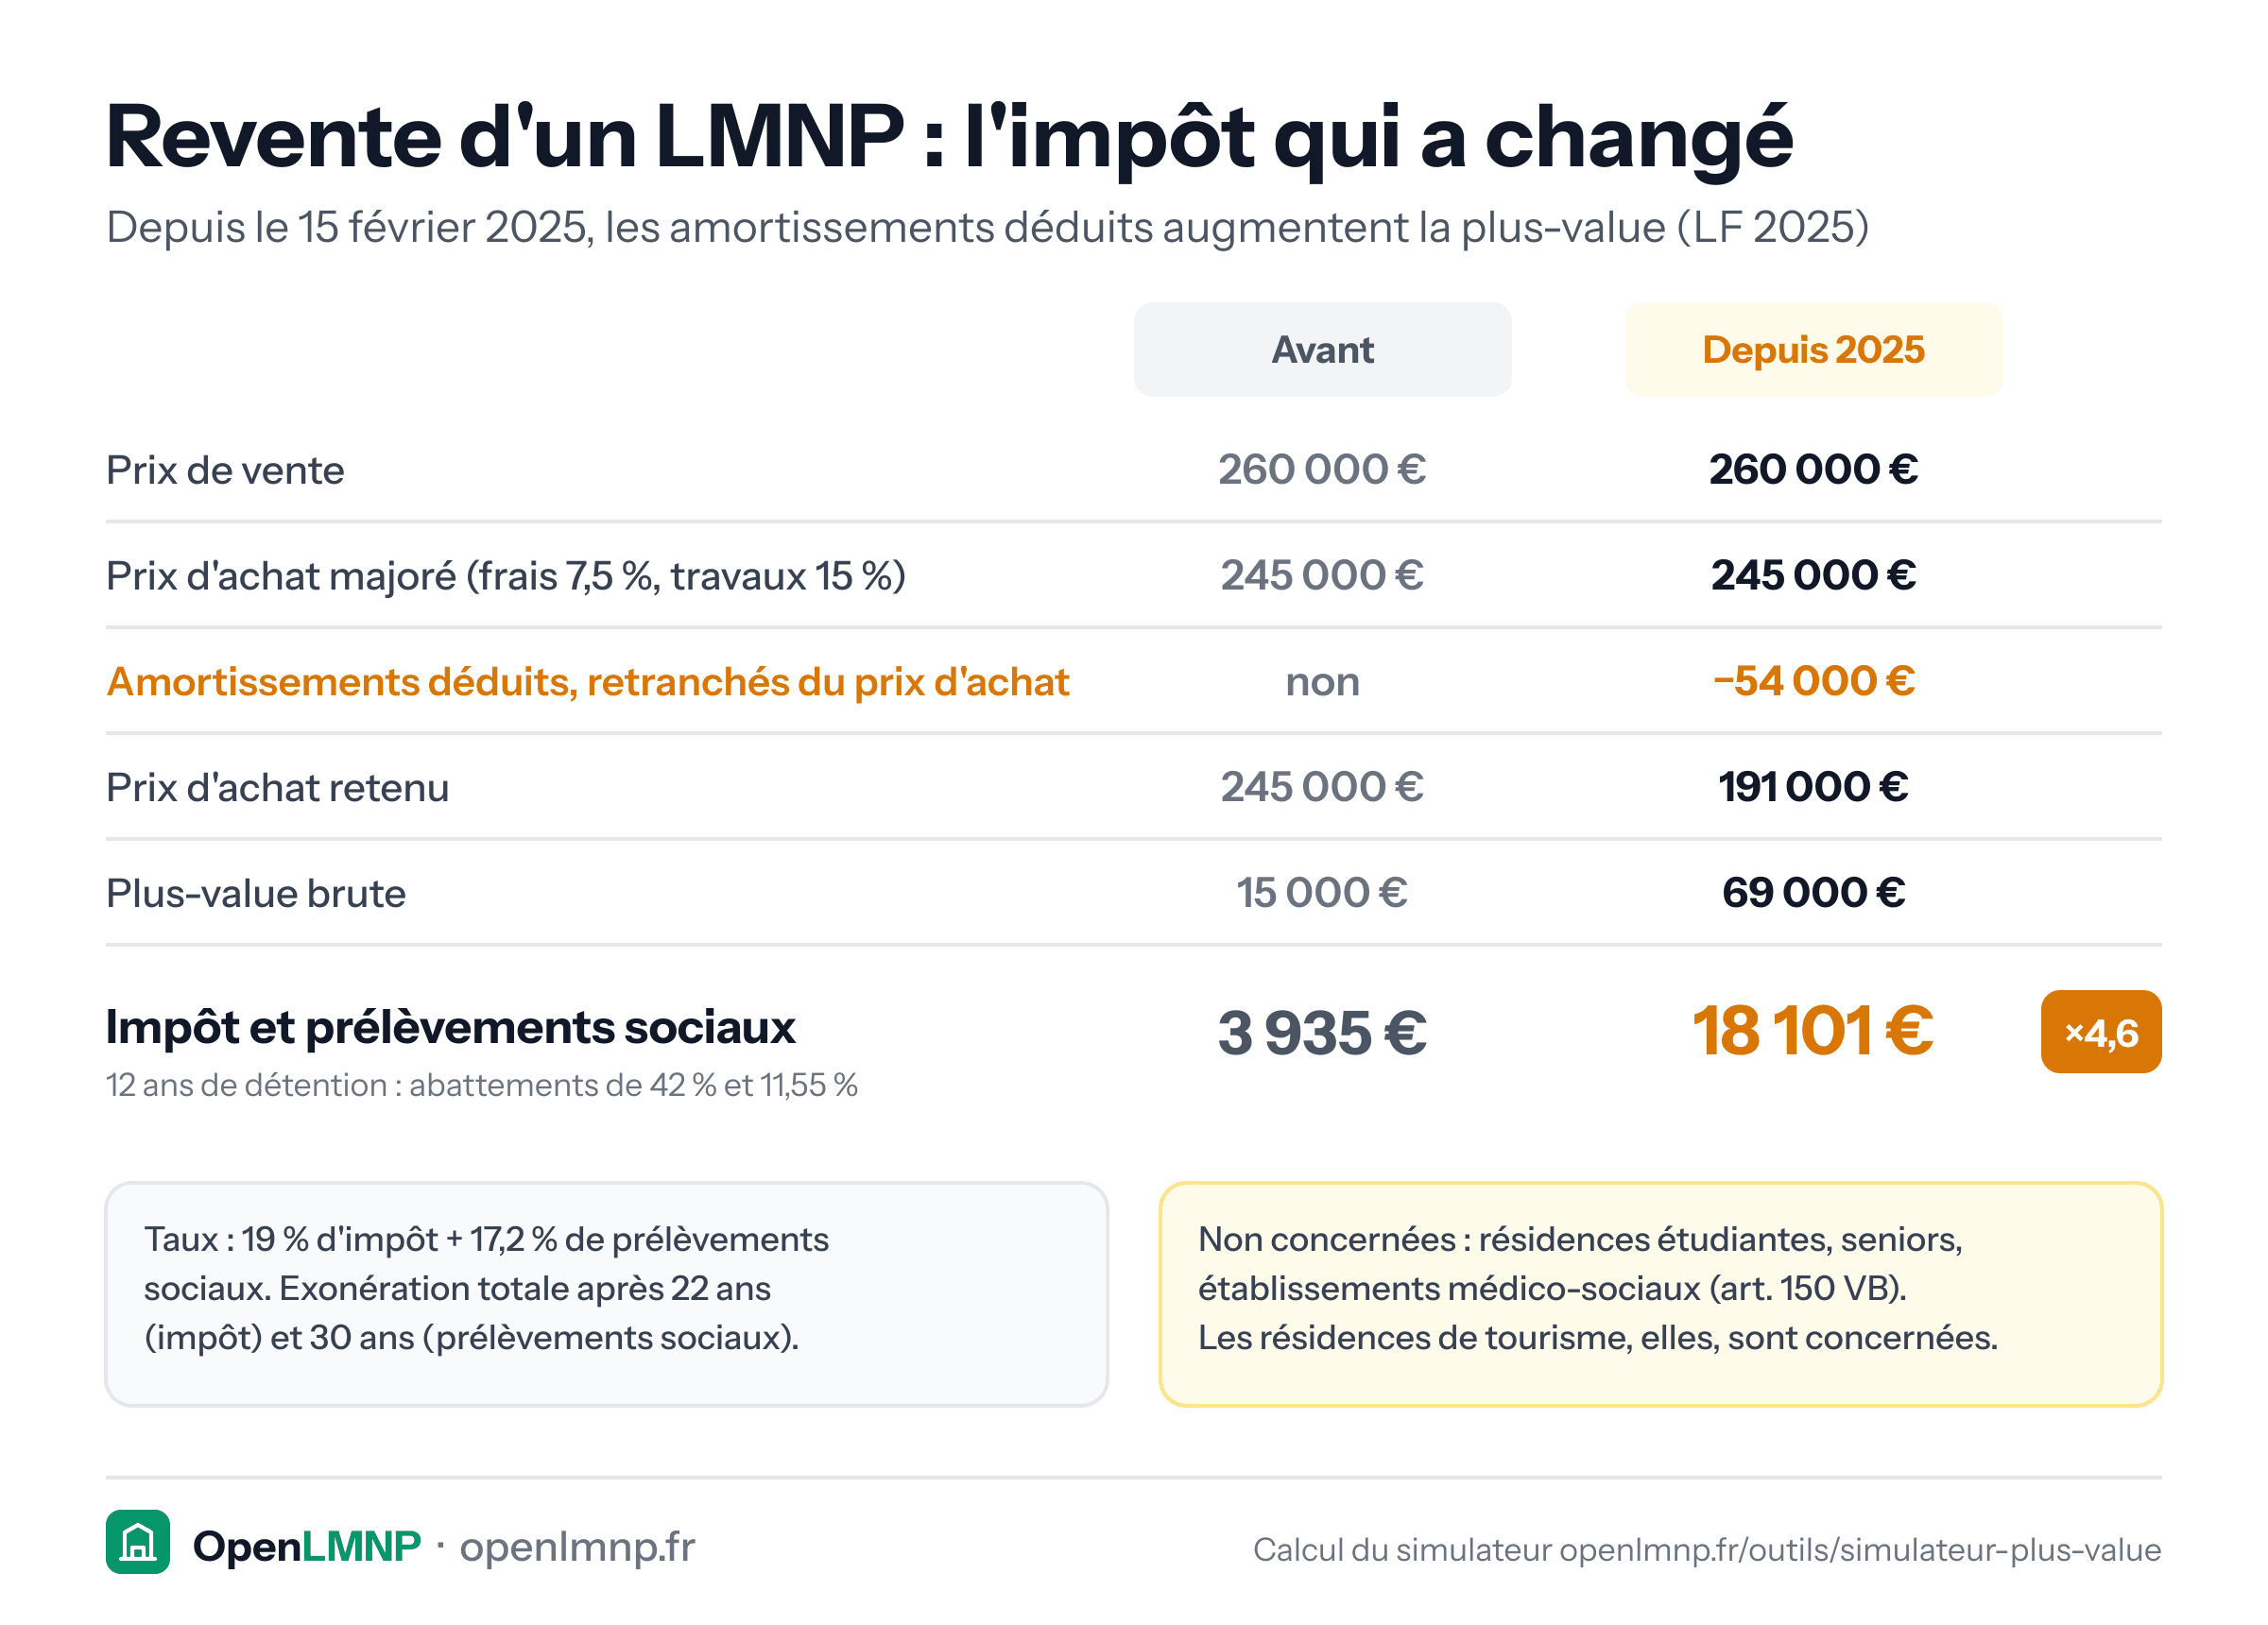
Les taux et les abattements
- Impôt sur le revenu : 19 %, avec un abattement de 6 % par an de la 6e à la 21e année et 4 % la 22e, d'où une exonération à 22 ans ;
- prélèvements sociaux : 17,2 %, avec 1,65 % par an de la 6e à la 21e, 1,60 % la 22e puis 9 % par an, d'où une exonération à 30 ans.
Le décalage entre les deux barèmes explique qu'on puisse être exonéré d'impôt sur le revenu tout en devant encore des prélèvements sociaux pendant huit ans.
Une surtaxe de 2 % à 6 % s'ajoute au-delà de 50 000 € de plus-value imposable.
Les exonérations
Résidence principale, cession dont le prix n'excède pas 15 000 €, détention longue, et quelques cas particuliers (première cession sous condition de remploi, retraités sous conditions de ressources).
Si vous louez un logement situé dans votre maison ou sur votre terrain, l'exonération de la résidence principale ne couvre que la partie que vous habitez : la quote-part de plus-value du logement loué reste imposable (le cas détaillé).
Le piège
Attention au taux de prélèvements sociaux : 17,2 % sur les plus-values, alors que les revenus locatifs meublés supportent désormais 18,6 %. Ce sont deux assiettes distinctes, régies par des textes différents.
Sources
- Art. 150 U et suivants du CGI
- Art. 150 VC du CGI
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.