Réintégration des amortissements
C'est le changement le plus important de ces dernières années pour les loueurs en meublé au régime réel.
Ce qui a changé
Pour les cessions réalisées à compter du 15 février 2025, les amortissements admis en déduction pendant l'exploitation viennent minorer le prix d'acquisition retenu pour le calcul de la plus-value. Mécaniquement, la plus-value imposable augmente d'autant.
Auparavant, le LMNP cumulait deux avantages : l'amortissement pendant la détention, et le régime des plus-values des particuliers à la sortie, sans reprise. Ce cumul est terminé.
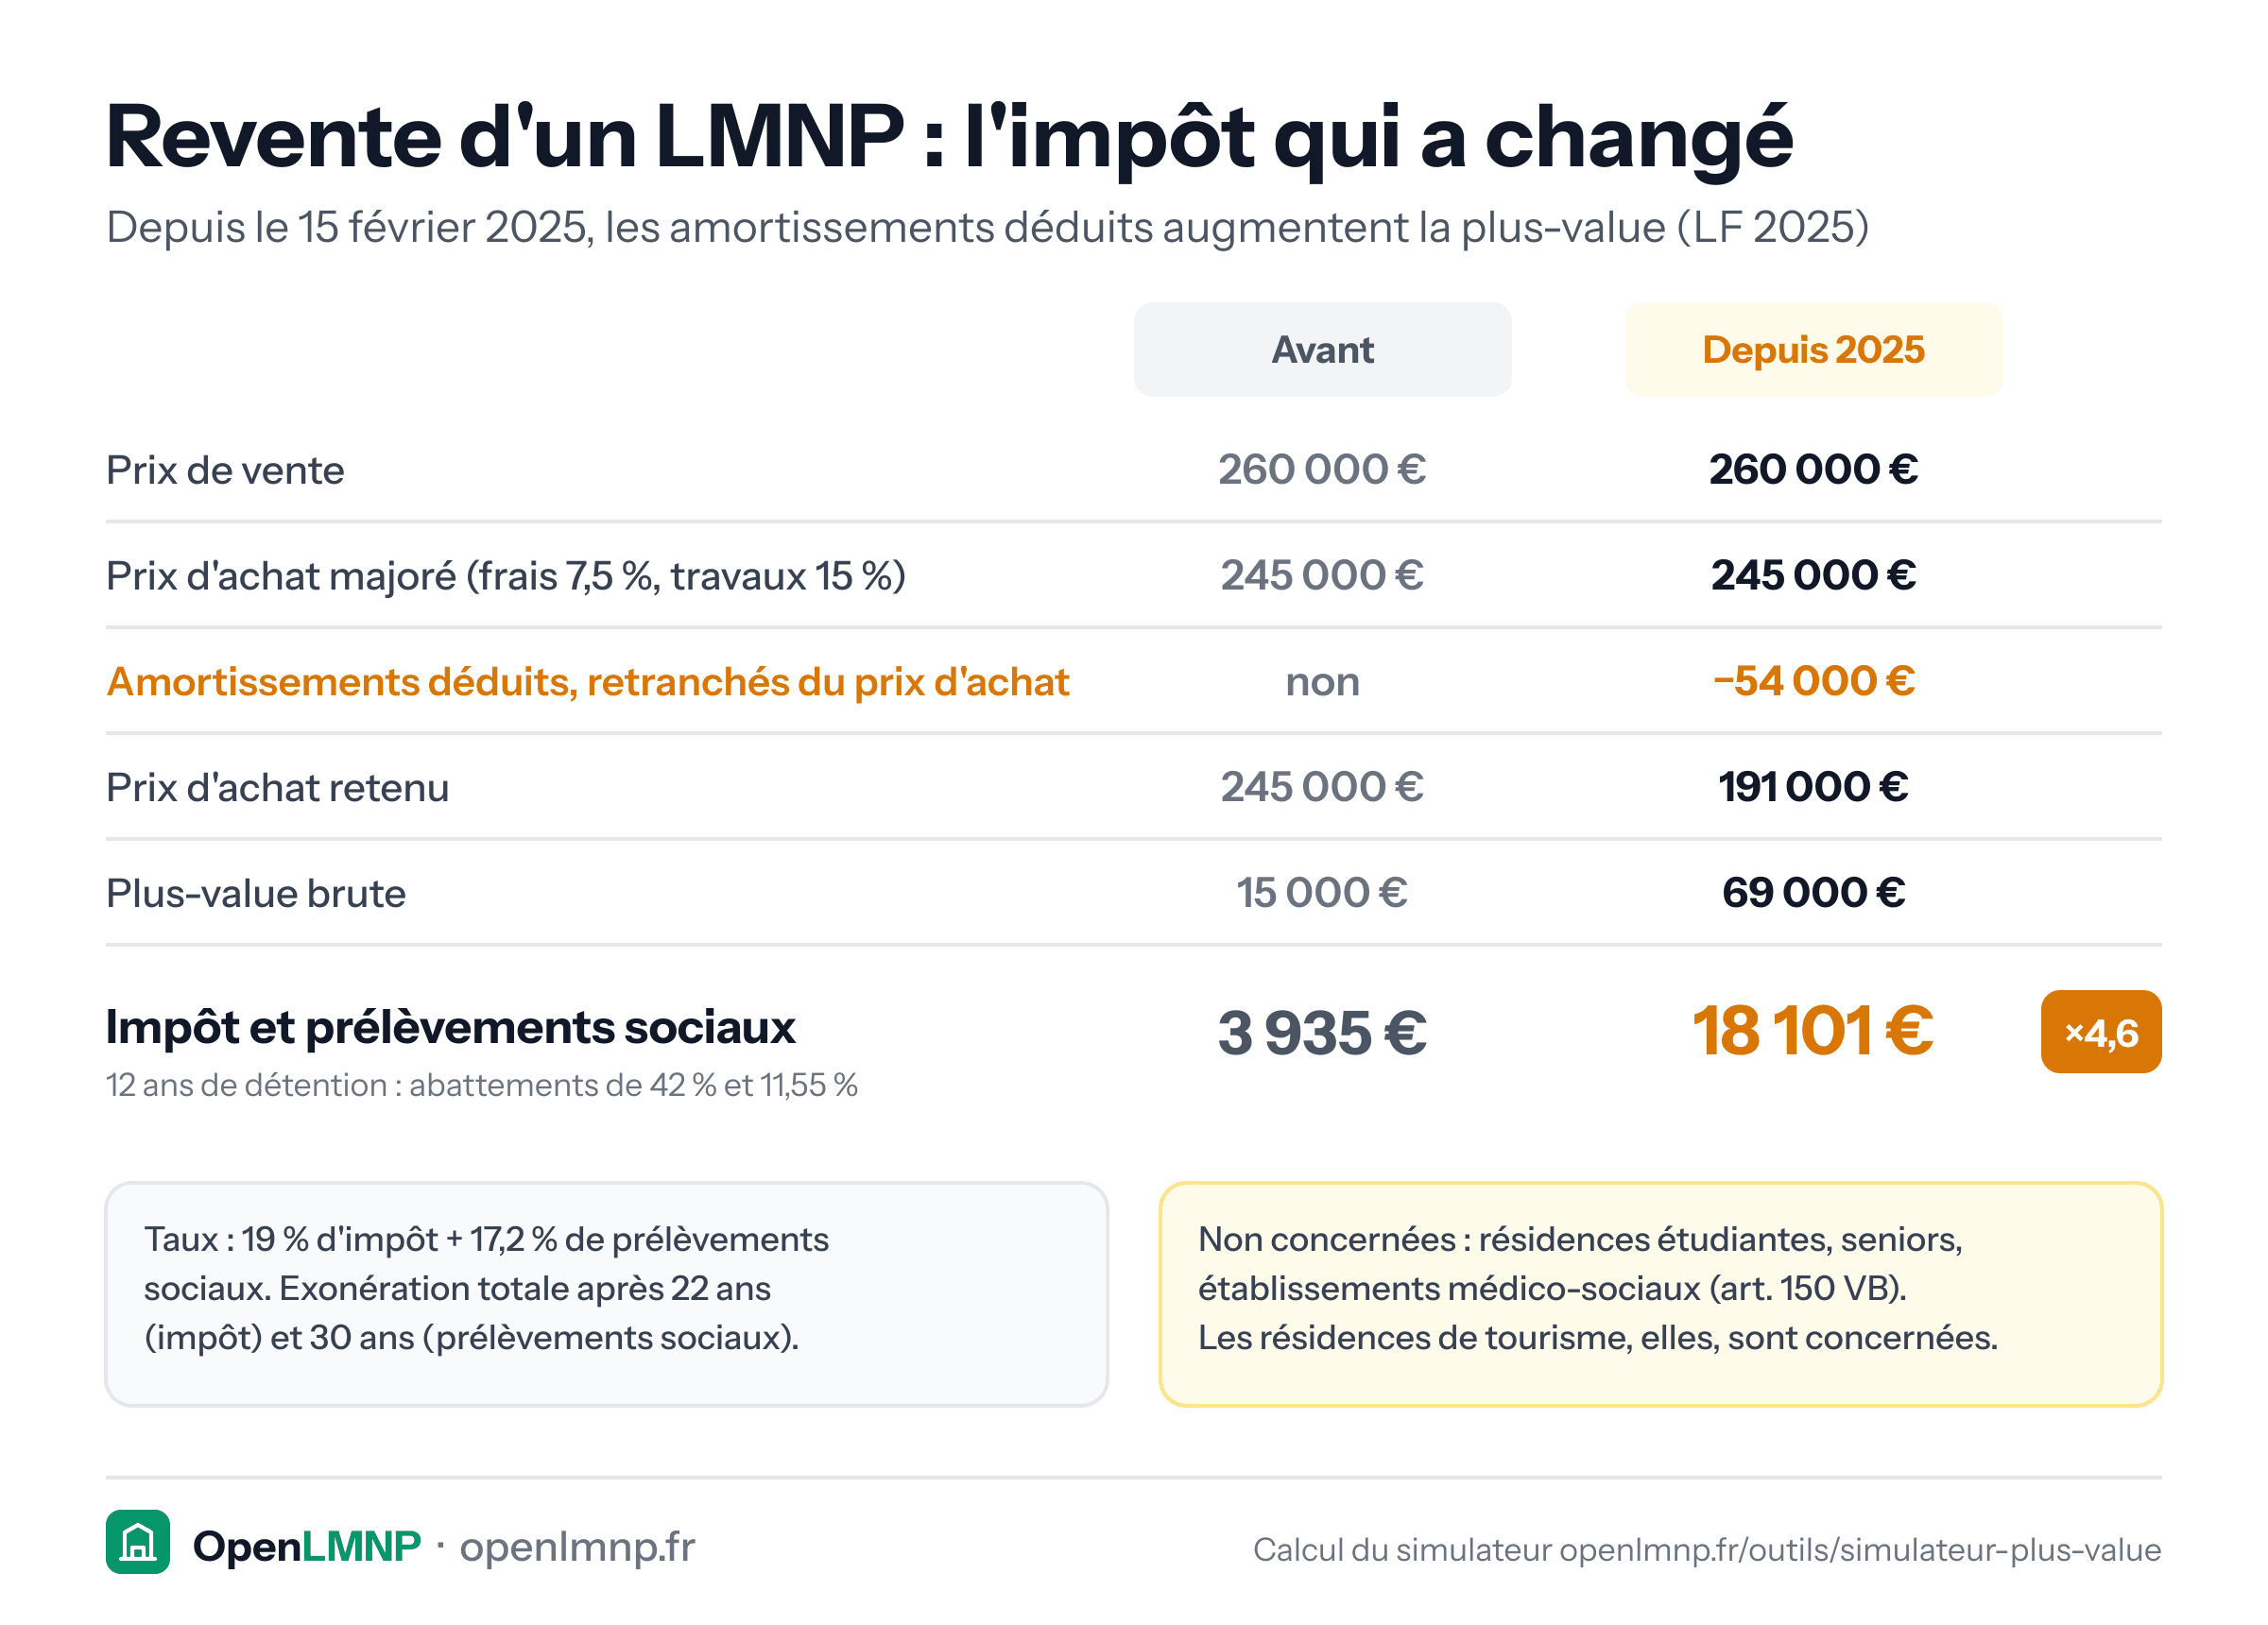
Un exemple
Bien acheté 200 000 €, revendu 260 000 € après douze ans, avec 54 000 € d'amortissements déduits.
- Prix d'acquisition majoré des frais forfaitaires (7,5 %) et travaux forfaitaires (15 %) : 245 000 € ;
- moins les amortissements réintégrés : 191 000 € ;
- plus-value brute : 69 000 € au lieu de 15 000 € avant la réforme.
Après abattement pour durée de détention, la différence d'impôt se compte en milliers d'euros.
Les exclusions
Restent hors du mécanisme les seuls cas de la liste d'exclusions limitativement énumérées au III de l'article 150 VB du CGI : résidences étudiantes ou pour seniors de plus de 65 ans (articles L. 631-12 et L. 631-13 du code de la construction), établissements sociaux et médico-sociaux pour personnes âgées ou handicapées, établissements de soins de longue durée. Les résidences de tourisme, bien qu'elles soient aussi des résidences services, ne sont pas exclues.
Ce qu'il faut en conclure
Pas que le régime réel n'a plus d'intérêt : l'avantage annuel demeure entier, et l'abattement pour durée de détention efface la plus-value au bout de vingt-deux ans pour l'impôt sur le revenu et de trente ans pour les prélèvements sociaux. Mais l'arbitrage doit désormais intégrer l'horizon de revente.
Sources
- Loi n° 2025-127 du 14 février 2025, art. 84
- Art. 150 VB du CGI
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Plus-value immobilière en LMNP
Plus-value LMNP : gain réalisé à la revente du bien meublé, imposé à 19 % plus prélèvements sociaux, avec des abattements croissants selon la durée de détention.
Amortissement par composants
Technique consistant à découper un bien immobilier en éléments de durées de vie différentes, chacun amorti à son propre rythme.
Régime réel
Régime de la location meublée où l'on déduit les charges réelles et les amortissements, en contrepartie d'une comptabilité commerciale.