Formulaire 2033-A - bilan simplifié
La 2033-A est le bilan simplifié : une photographie de ce que possède et de ce que doit votre activité au dernier jour de l'exercice. En tête figurent le SIRET et la durée de l'exercice en nombre de mois.
Ce qu'on y trouve
À l'actif, trois colonnes : brut, amortissements et provisions, net. Une seule ligne accueille tout le patrimoine d'un LMNP, bien, mobilier et travaux confondus : immobilisations corporelles, repère 028 en brut et 030 en amortissements. Suivent le total de l'actif immobilisé (044 et 048), les disponibilités (084) et le total général (110 et 112). La colonne « net » ne porte aucun repère.
Au passif, une colonne unique : capital social ou individuel (120), résultat de l'exercice (136), emprunts et dettes assimilées (156), total général (180).
La règle qui ne se discute pas
Actif et passif doivent être strictement égaux : l'actif net, soit 110 diminué de 112, égale 180. Un bilan déséquilibré est le signe qu'une écriture manque quelque part - le plus souvent l'apport initial ou le compte de l'exploitant.
Le compte de l'exploitant, spécificité du LMNP
En entreprise individuelle, il n'y a pas de capital social, et la notice 2033-NOT-SD est explicite : le « compte de l'exploitant » tient lieu de compte « capital », donc du repère 120. Il enregistre l'apport à l'acquisition et les mouvements de trésorerie entre le compte personnel et l'activité.
Ce qui vient des autres feuillets
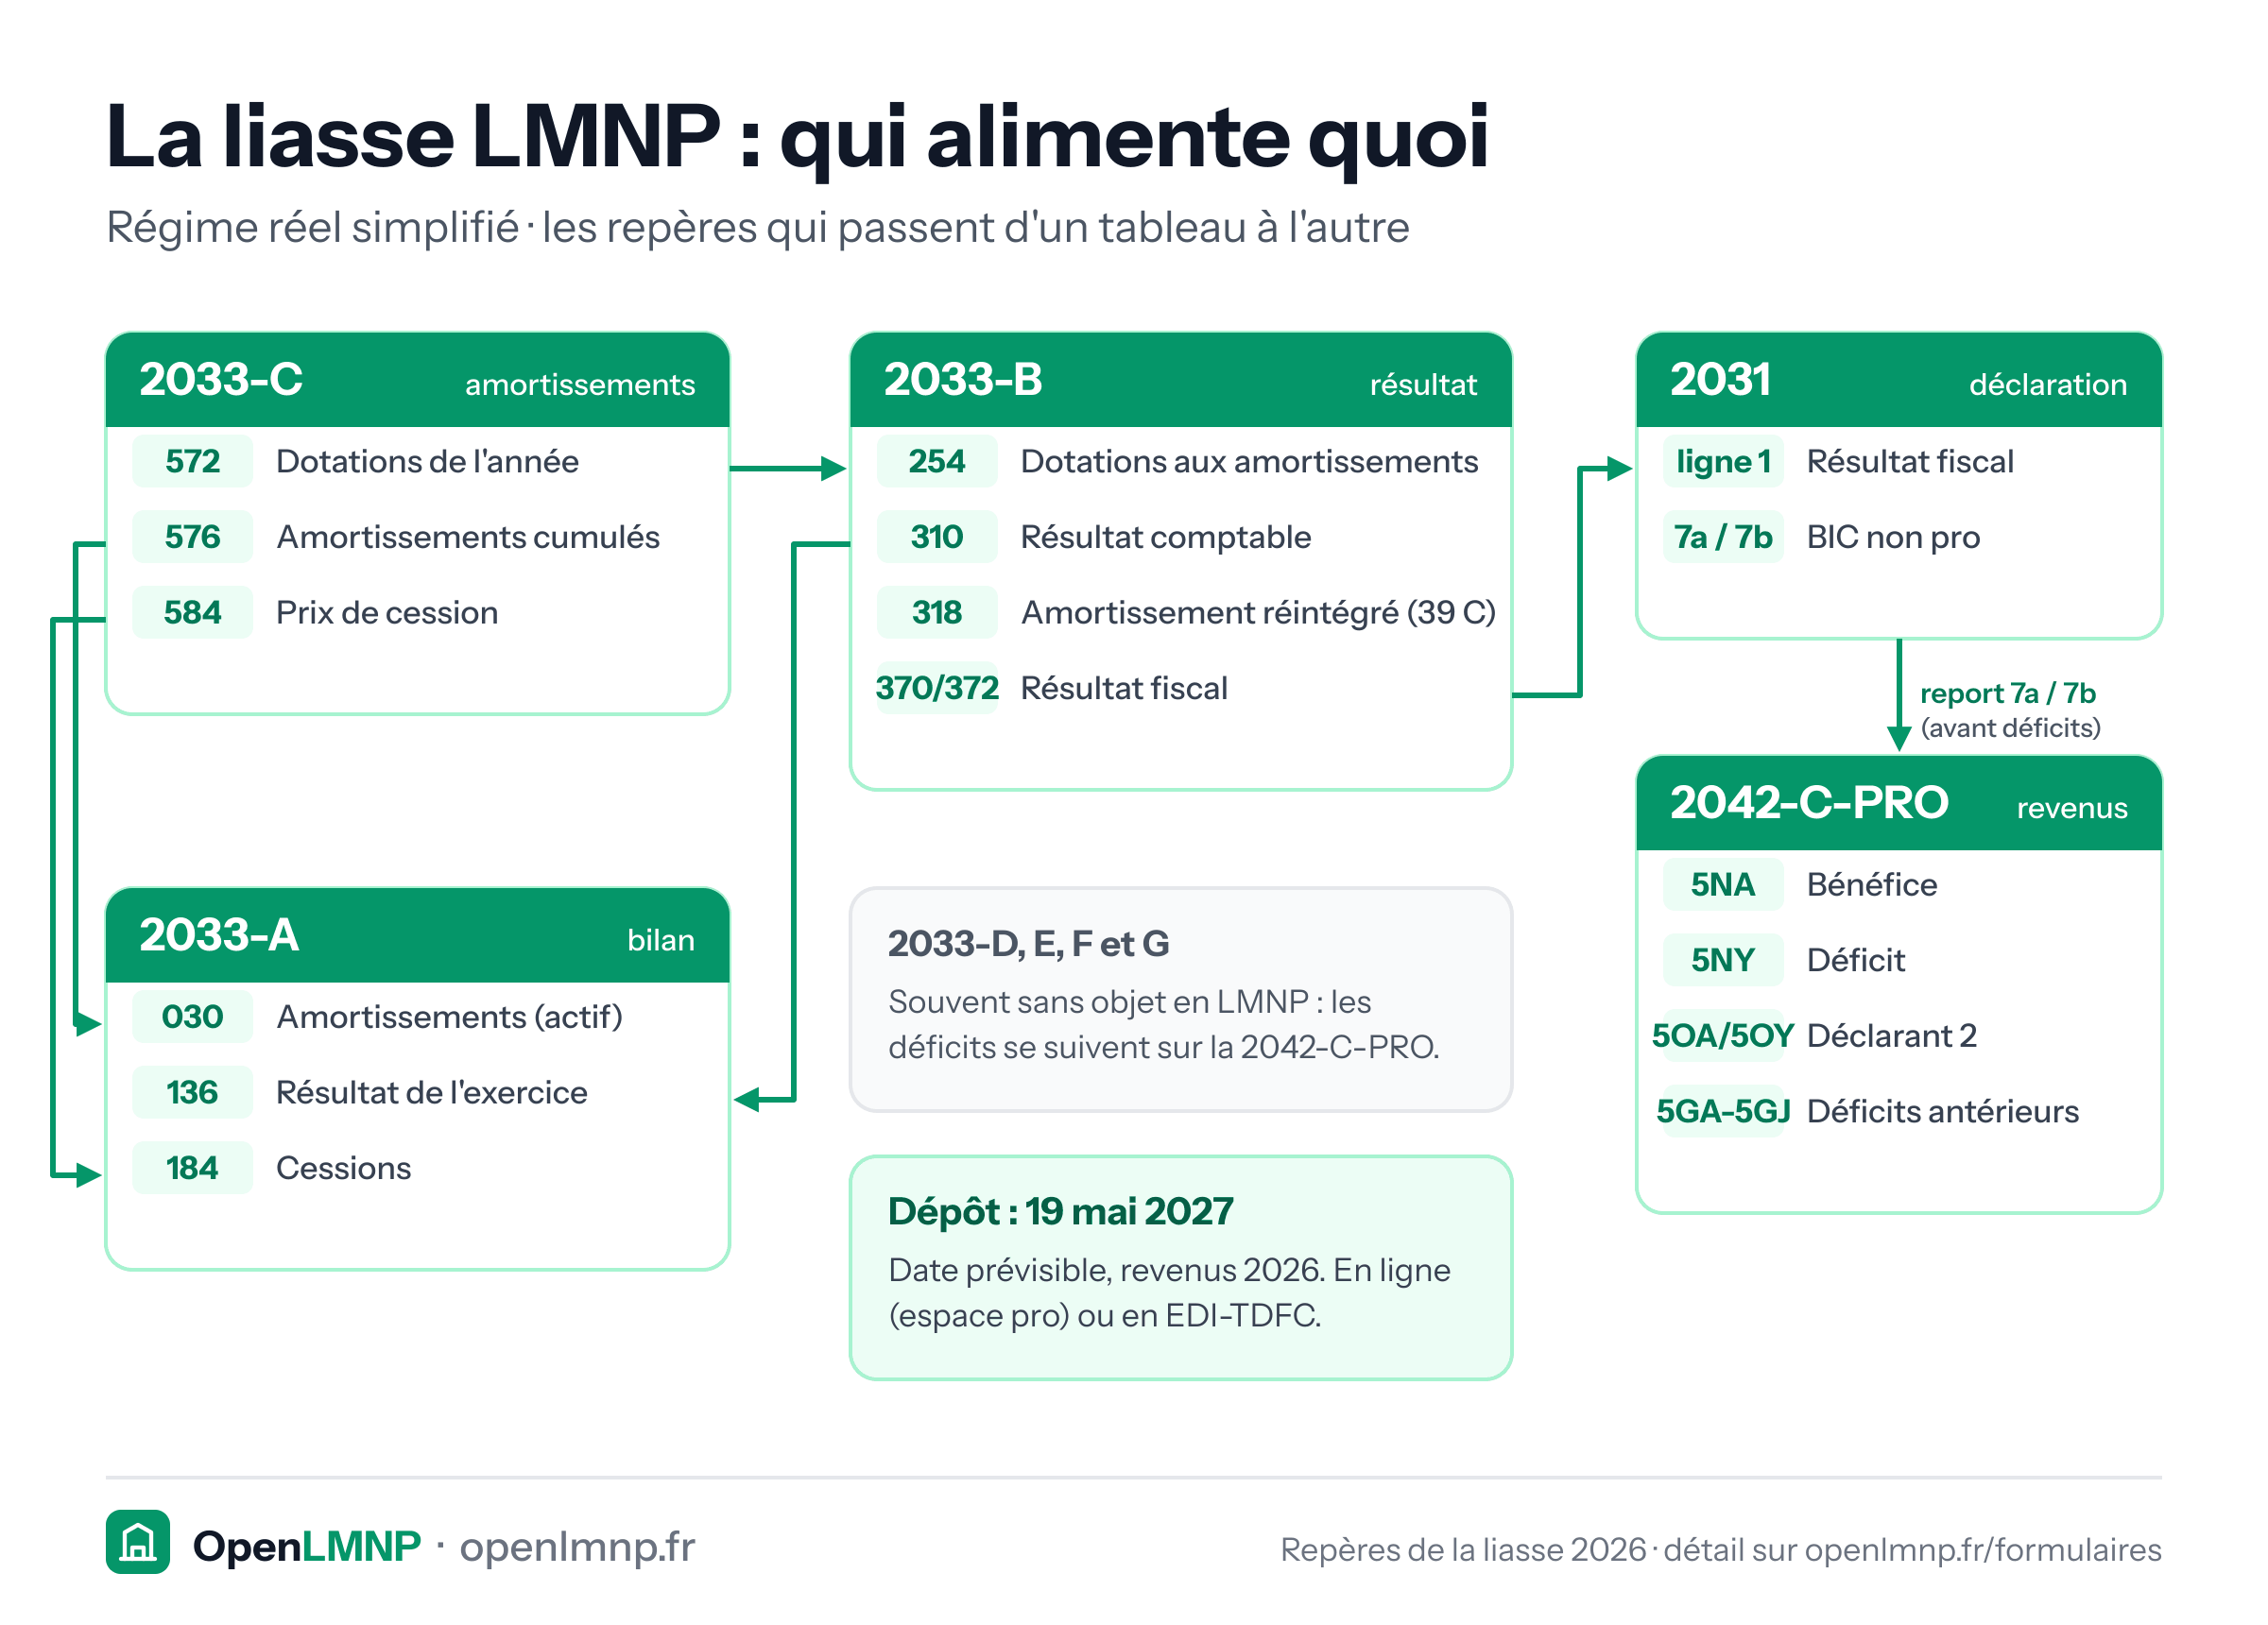
- 030 reprend le cumul d'amortissements du 2033-C, son total 576 en l'absence d'immobilisations incorporelles ;
- 136 reprend le résultat comptable du 2033-B, repère 310 ;
- le renvoi (5), en bas de page, demande le coût des immobilisations acquises dans l'exercice (182) et le prix de vente de celles cédées (184), que la notice fait reprendre de la colonne « prix de cession » du 2033-C, repère 584.
Les erreurs les plus fréquentes
- Inscrire le bien à sa valeur de marché au lieu de sa valeur d'origine, c'est-à-dire sa valeur d'entrée dans l'activité, fixée à la première mise en location. Le bilan s'établit au coût historique.
- Oublier de reporter en 030 les amortissements cumulés de l'exercice précédent, ce qui gonfle artificiellement la valeur nette.
- Ne pas faire figurer le capital restant dû de l'emprunt en 156.
- Laisser une colonne vide : la notice demande de servir les colonnes brut et net de chaque rubrique utilisée, même quand la colonne intermédiaire reste inutilisée.
Avec OpenLMNP
Le bilan est construit à partir des écritures, pas saisi à la main : l'équilibre est une conséquence, pas une case à ajuster.
Sources
- Art. 302 septies A du CGI
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Formulaire 2031 - déclaration de résultat BIC
La déclaration de résultat des loueurs en meublé au régime réel : qui la dépose, quand, et ce qu'elle contient.
Formulaire 2033-B - compte de résultat simplifié
Recettes, charges et résultat de l'exercice : le tableau qui produit le chiffre reporté sur la 2031.
Formulaire 2033-C - immobilisations et amortissements
Le tableau qui justifie chaque euro d'amortissement déduit, et le seul qui garde la mémoire des exercices passés.