Formulaire 2033-B - compte de résultat simplifié
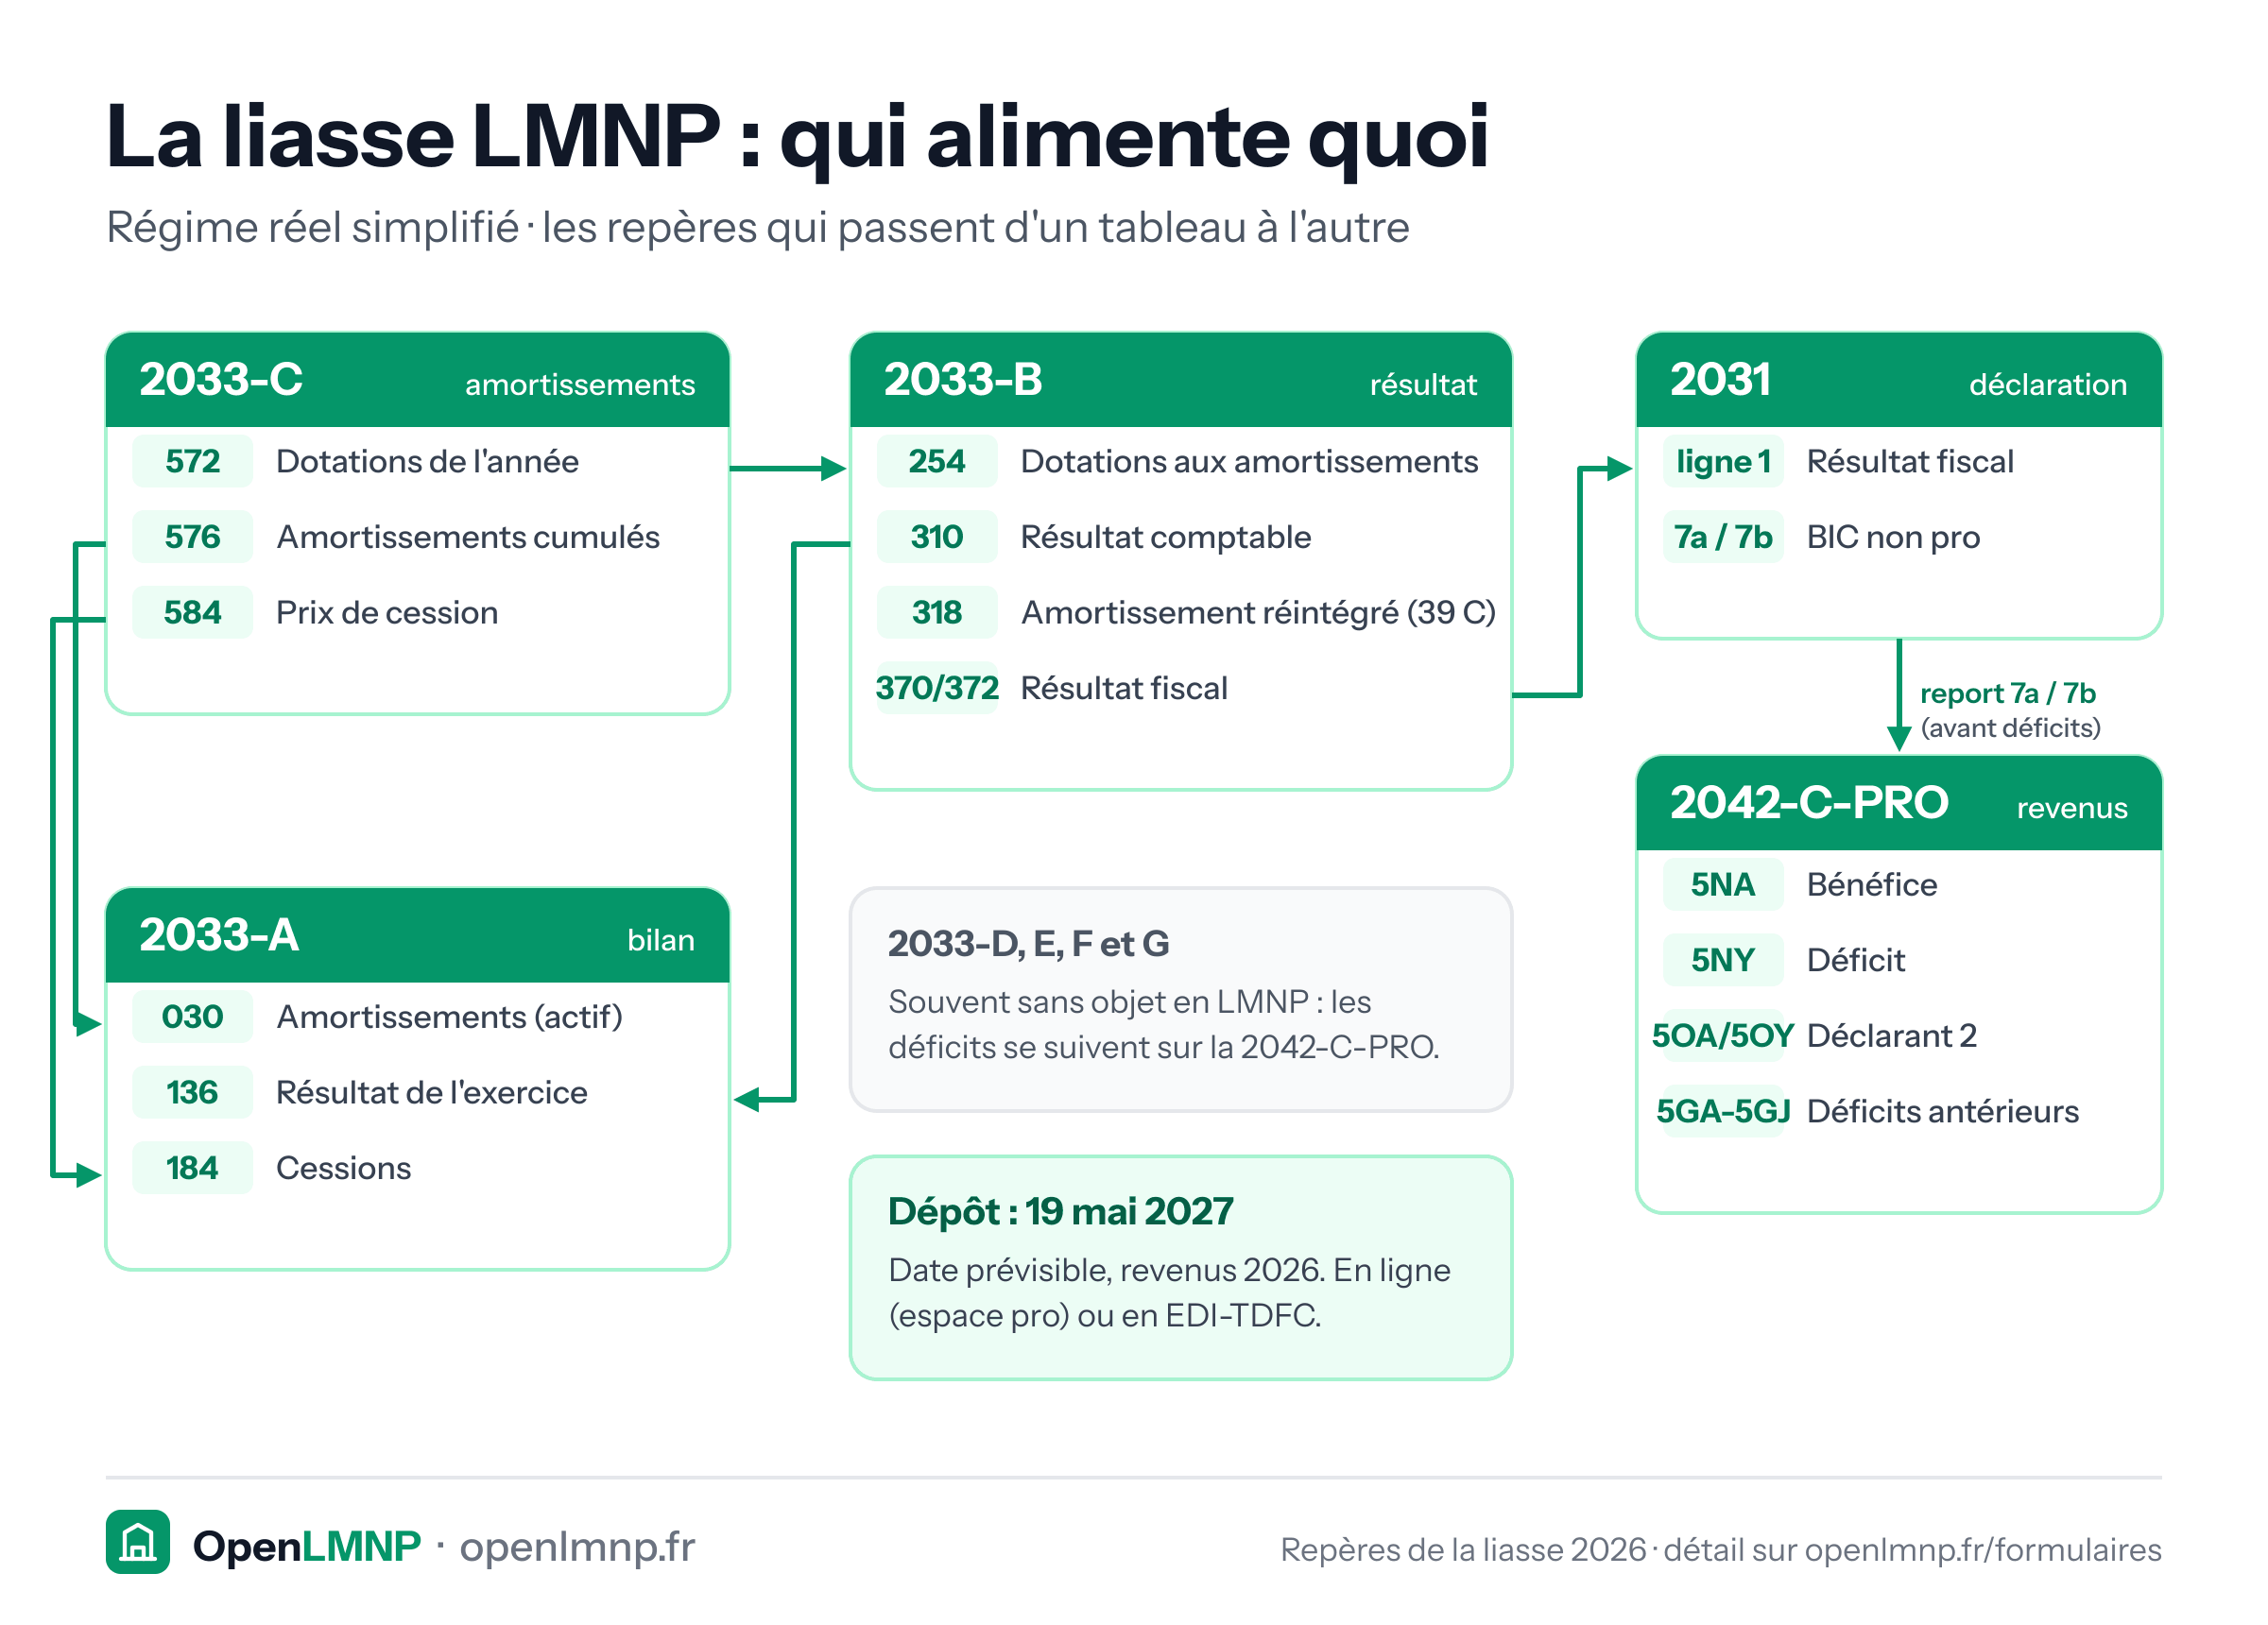
La 2033-B retrace l'activité de l'année : ce que vous avez encaissé, ce que vous avez dépensé, et le résultat qui en découle. Elle se lit en deux cadres : A, le résultat comptable ; B, le résultat fiscal qui en dérive. Son pendant patrimonial est le bilan simplifié 2033-A, qui photographie ce que vous possédez et ce que vous devez au dernier jour de l'exercice.
Cadre A : les principaux postes
Un LMNP sert d'abord la case 018, « formulaire déposé au titre de l'IR ».
En produits : les loyers relèvent de la production vendue de services, repère 218 (la ligne 210, ventes de marchandises, ne vise que la revente en l'état). Les produits accessoires vont en 230, le total en 232.
En charges :
- autres charges externes (242) : assurance, copropriété, honoraires, commissions de plateforme, entretien ;
- impôts, taxes et versements assimilés (244), dont la contribution économique territoriale isolée en 243 ;
- dotations aux amortissements (254) ;
- charges financières (294) : intérêts d'emprunt. L'assurance emprunteur, elle, est une prime d'assurance : elle va en 242 avec les autres charges externes (notice 2033-NOT-SD).
Le total des charges d'exploitation ressort en 264, le résultat d'exploitation en 270, le résultat comptable en 310. La ligne 306, impôt sur les bénéfices, ne concerne selon la notice que les personnes morales à l'impôt sur les sociétés : elle reste vide.
Cadre B : du comptable au fiscal
Le résultat comptable se reporte en 312 s'il est bénéficiaire, en 314 s'il est déficitaire. C'est ensuite dans les réintégrations que se loge la fraction d'amortissement non déduite au titre du plafonnement de l'article 39 C II 2, ligne « amortissements excédentaires et autres amortissements non déductibles », repère 318.
Le résultat fiscal ressort en 352 ou 354, puis en 370 ou 372 après imputation des déficits antérieurs. Ce sont ces deux derniers repères que la 2031 réclame.
La notice 2033-NOT-SD réserve la ligne 360 aux entreprises à l'impôt sur les sociétés, et renvoie celles à l'impôt sur le revenu vers la ligne 350, « divers à déduire », avec le détail sur un feuillet séparé.
Le point qui piège
Les recettes se déclarent en brut. Sur Airbnb ou Booking, c'est le sous-total hôte (nuitées et ménage, au prix que vous fixez), avant commission : ni le virement net reçu, ni les frais de service que le voyageur paie à la plateforme. La commission de la plateforme est une charge externe déductible, à inscrire séparément en 242.
Depuis la directive DAC7, les plateformes transmettent les montants bruts à l'administration : l'incohérence est immédiatement visible.
Ne sont pas des charges : le capital remboursé de l'emprunt, seuls les intérêts étant déductibles, les travaux d'amélioration, qui s'amortissent, et le prix du bien lui-même.
Avec OpenLMNP
L'import du relevé Airbnb reconstitue le montant brut et isole la commission en charge - c'est précisément ce que l'import est fait pour éviter de faire à la main.
Sources
- Art. 302 septies A bis du CGI
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Formulaire 2031 - déclaration de résultat BIC
La déclaration de résultat des loueurs en meublé au régime réel : qui la dépose, quand, et ce qu'elle contient.
Formulaire 2033-A - bilan simplifié
Le bilan de votre activité de location meublée : actif, passif, et pourquoi il doit être équilibré.
Formulaire 2033-C - immobilisations et amortissements
Le tableau qui justifie chaque euro d'amortissement déduit, et le seul qui garde la mémoire des exercices passés.