Base amortissable
La base amortissable est le montant de départ du calcul. Elle se construit à partir du prix payé, corrigé de plusieurs éléments.
Ce qui entre dans la base
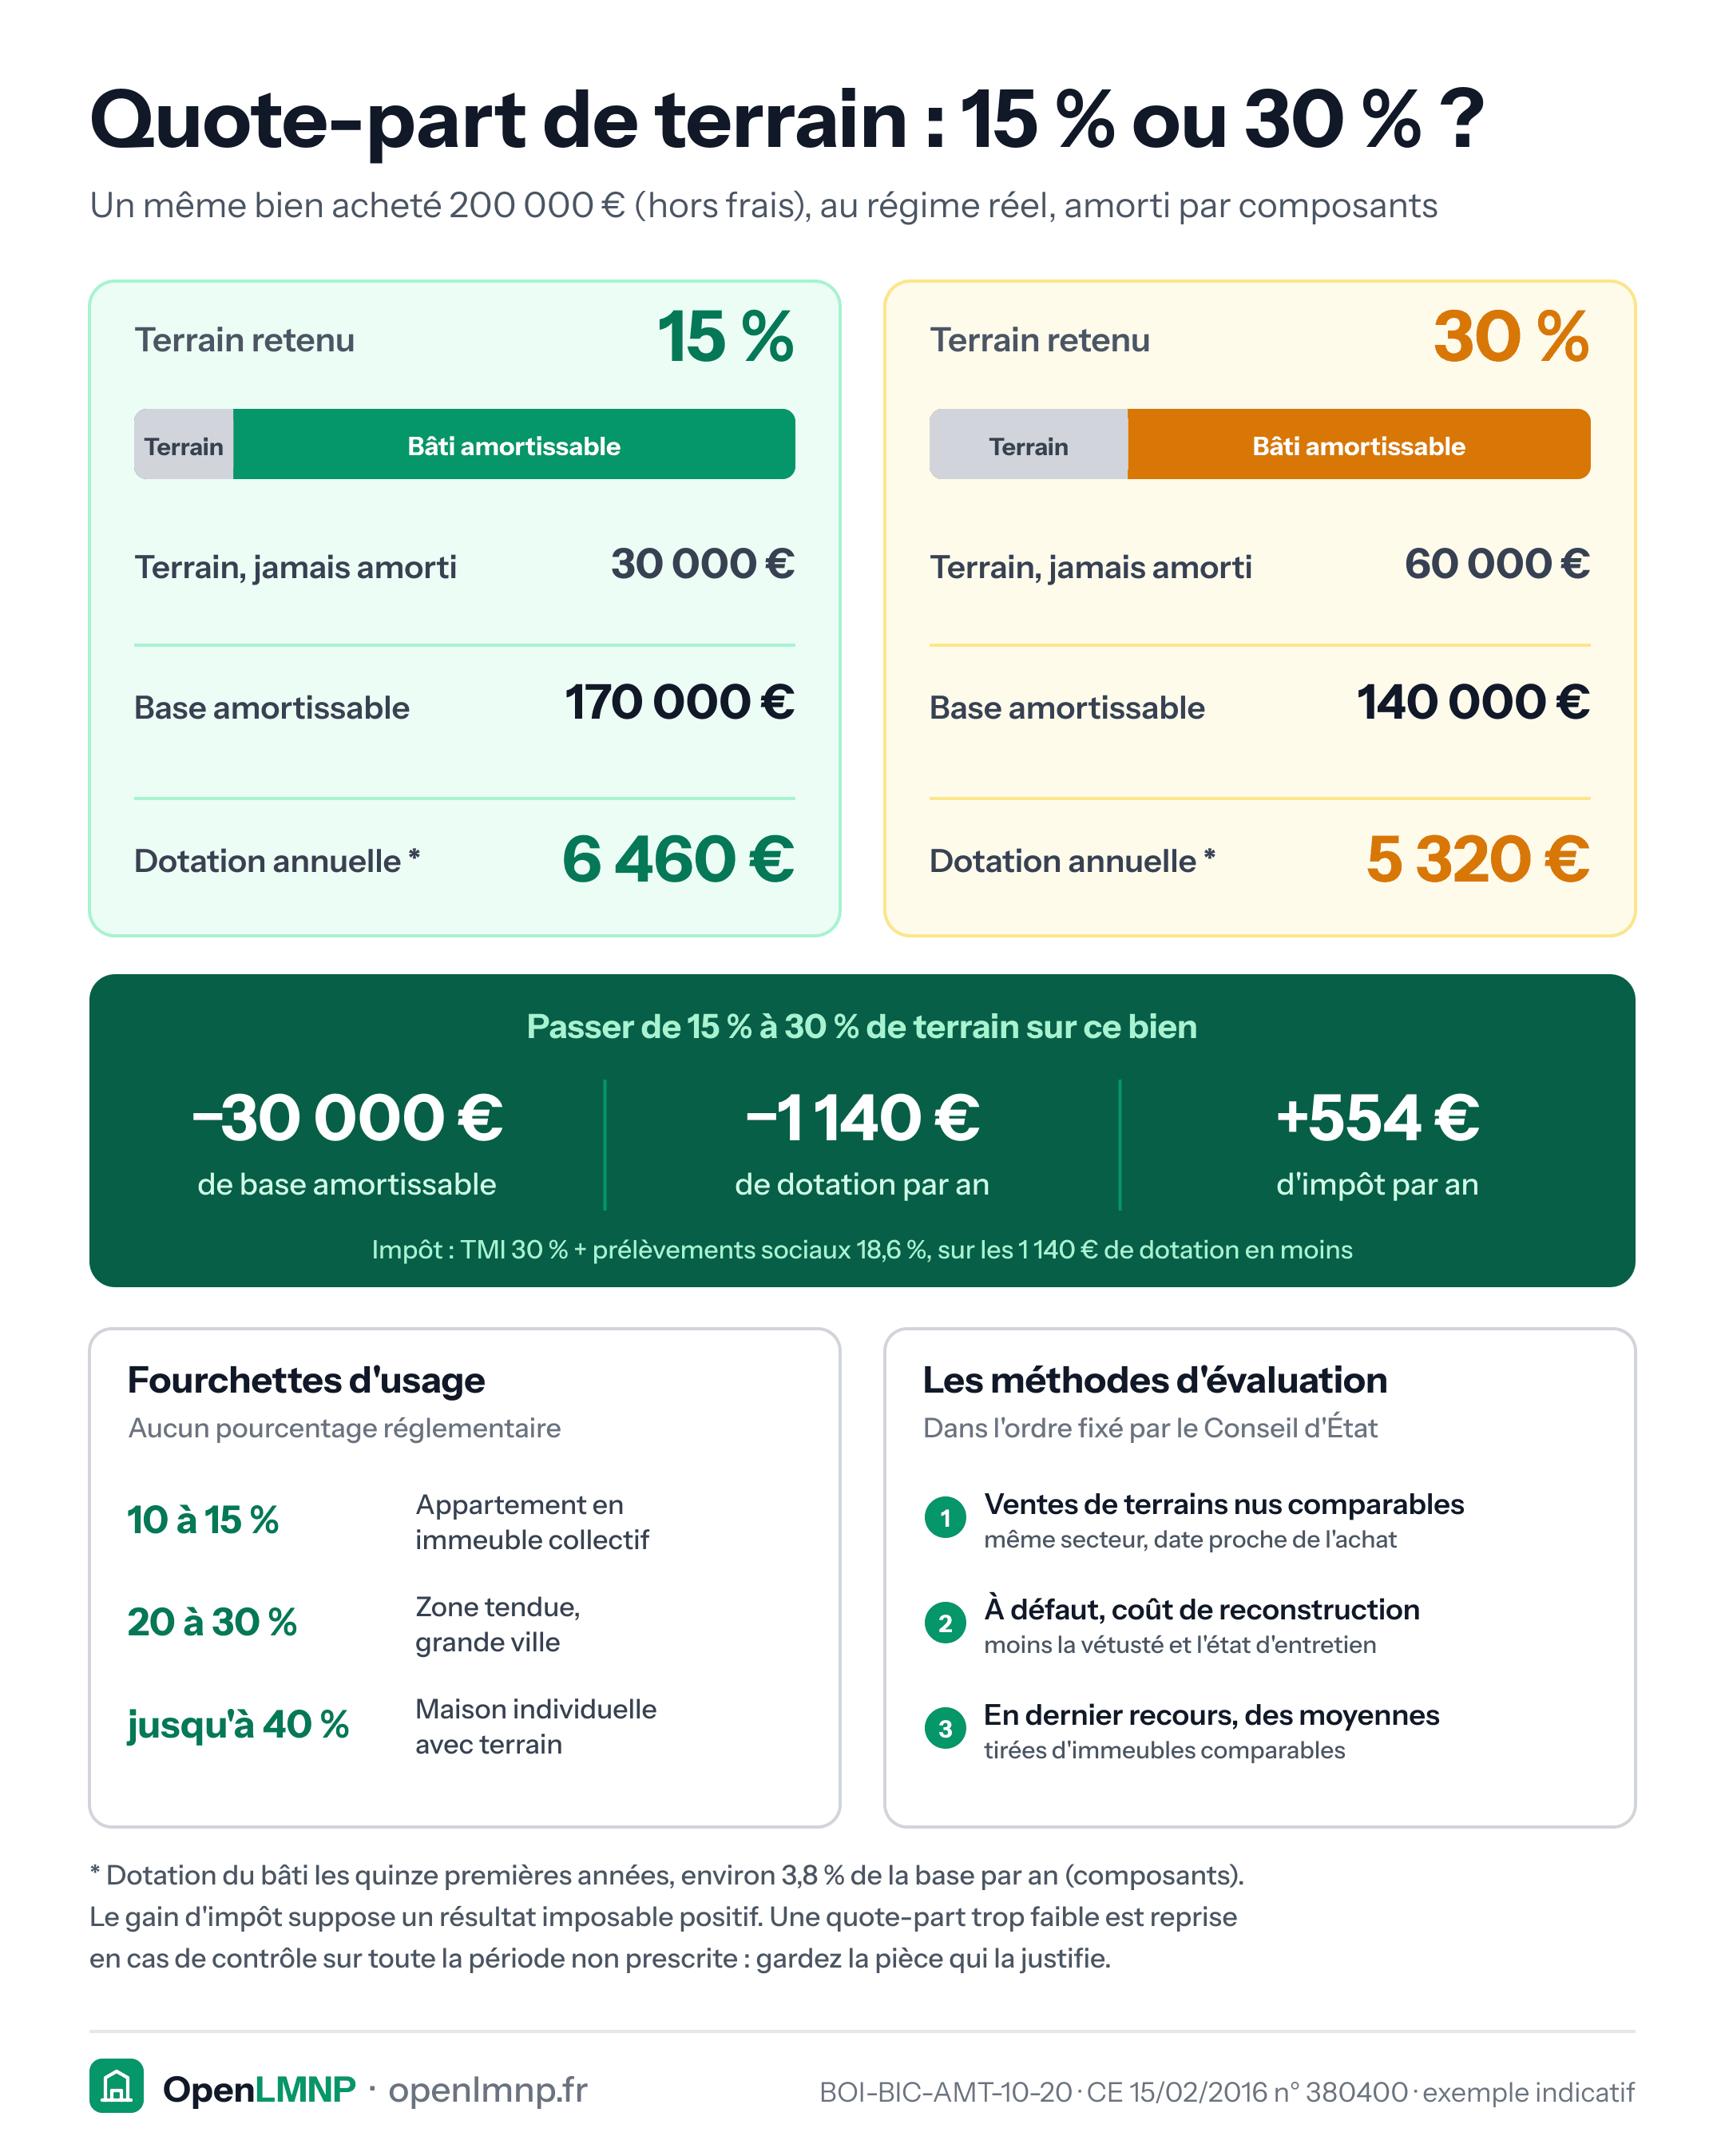
- Le prix d'acquisition du bâti, c'est-à-dire le prix total moins la quote-part de terrain.
- Les frais d'acquisition (notaire, droits de mutation, commission d'agence), si vous choisissez de les amortir plutôt que de les déduire immédiatement.
- Les travaux d'amélioration engagés avant la mise en location, qui augmentent la valeur du bien plutôt que de l'entretenir.
- Le mobilier et les équipements, sur une ligne distincte et une durée plus courte.
Ce qui n'y entre pas
Le terrain, les intérêts d'emprunt (déductibles directement en charge), les travaux d'entretien courant, et les charges de copropriété.
Le cas de la donation ou de la succession
Quand le bien n'a pas été acheté, il n'y a pas de prix d'acquisition. La base est alors sa valeur réelle au jour de la première mise en location. Si la location suit de peu la donation ou la succession, c'est en pratique la valeur déclarée dans l'acte ou dans la déclaration de succession, et un bien valorisé au prix du marché ouvre une base amortissable pleine. Si le bien a été reçu bien avant d'être loué, il faut une estimation datée du jour de la mise en location : la valeur de l'acte ne vaut plus que pour les droits et la future plus-value. Le détail, avec les pièces qui font foi de cette valeur, est dans peut-on amortir un bien reçu en donation ?
Le piège
Un bien acheté pour être loué garde comme base son coût d'acquisition. Un bien que vous possédiez avant de le louer (ancienne résidence principale, résidence secondaire) entre à sa valeur réelle au jour de la première mise en location, justifiée par une estimation datée. Cette valeur peut être inférieure au prix payé : ce n'est pas un choix de la valeur la plus haute.
Et si vous passez du micro-BIC au réel après plusieurs années, retenez la valeur à la première mise en location, pas celle du jour de l'option : c'est la lecture prudente. Sur un bien acheté bon marché il y a longtemps, les amortissements peuvent donc décevoir, et c'est précisément le cas où la comparaison chiffrée avec le micro-BIC mérite d'être faite avant d'opter.
Sources
- Art. 38 quinquies annexe III CGI
- BOI-BIC-AMT-10-30
- BOI-BIC-AMT-10-30-30-10 § 480, 490 et 500 (CE, 20 octobre 1971, n° 79553)
- BOI-BIC-PVMV-10-20-30-10 § 230 et 240
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Quote-part de terrain
Fraction du prix d'acquisition attribuée au terrain, exclue de la base amortissable parce qu'un terrain ne se déprécie pas.
Amortissement par composants
Technique consistant à découper un bien immobilier en éléments de durées de vie différentes, chacun amorti à son propre rythme.
Amortissement différé
Fraction d'amortissement non déduite au titre d'un exercice, reportable sans limite de durée sur les suivants.
Article 39 C du CGI
Règle qui interdit à l'amortissement de créer un déficit en location meublée : l'excédent est reporté au lieu d'être perdu.