Les frais de notaire sont-ils déductibles en LMNP ?
Au régime réel, oui, mais avec un choix à faire une fois pour toutes.
Charge immédiate ou amortissement
Déduction immédiate : la totalité des frais passe en charge l'année de l'acquisition. Sur un bien à 200 000 €, cela représente environ 16 000 € de charge d'un coup.
Amortissement avec le bien : seule la part affectée au bâti s'amortit. Sur le même exemple, si le terrain représente 15 % du prix, 13 600 € s'amortissent, soit environ 544 € par an s'ils sont étalés sur 25 ans, selon un usage répandu (voir la précision ci-dessous).
Le choix est une décision de gestion irrévocable, et elle est uniforme : elle vaut pour toutes les immobilisations, quelle que soit leur date d'acquisition, pas seulement pour ce bien (BOI-BIC-CHG-20-20-10, § 170). Contrairement à ce que cette fiche indiquait jusqu'au 2026-09-02, ce n'est donc pas un arbitrage bien par bien. À noter aussi : incorporés au coût, les frais suivent le plan d'amortissement des composants, et la fraction affectée au terrain n'est pas amortissable. Les 25 ans sont un usage de place, pas une durée réglementaire.
Comment trancher
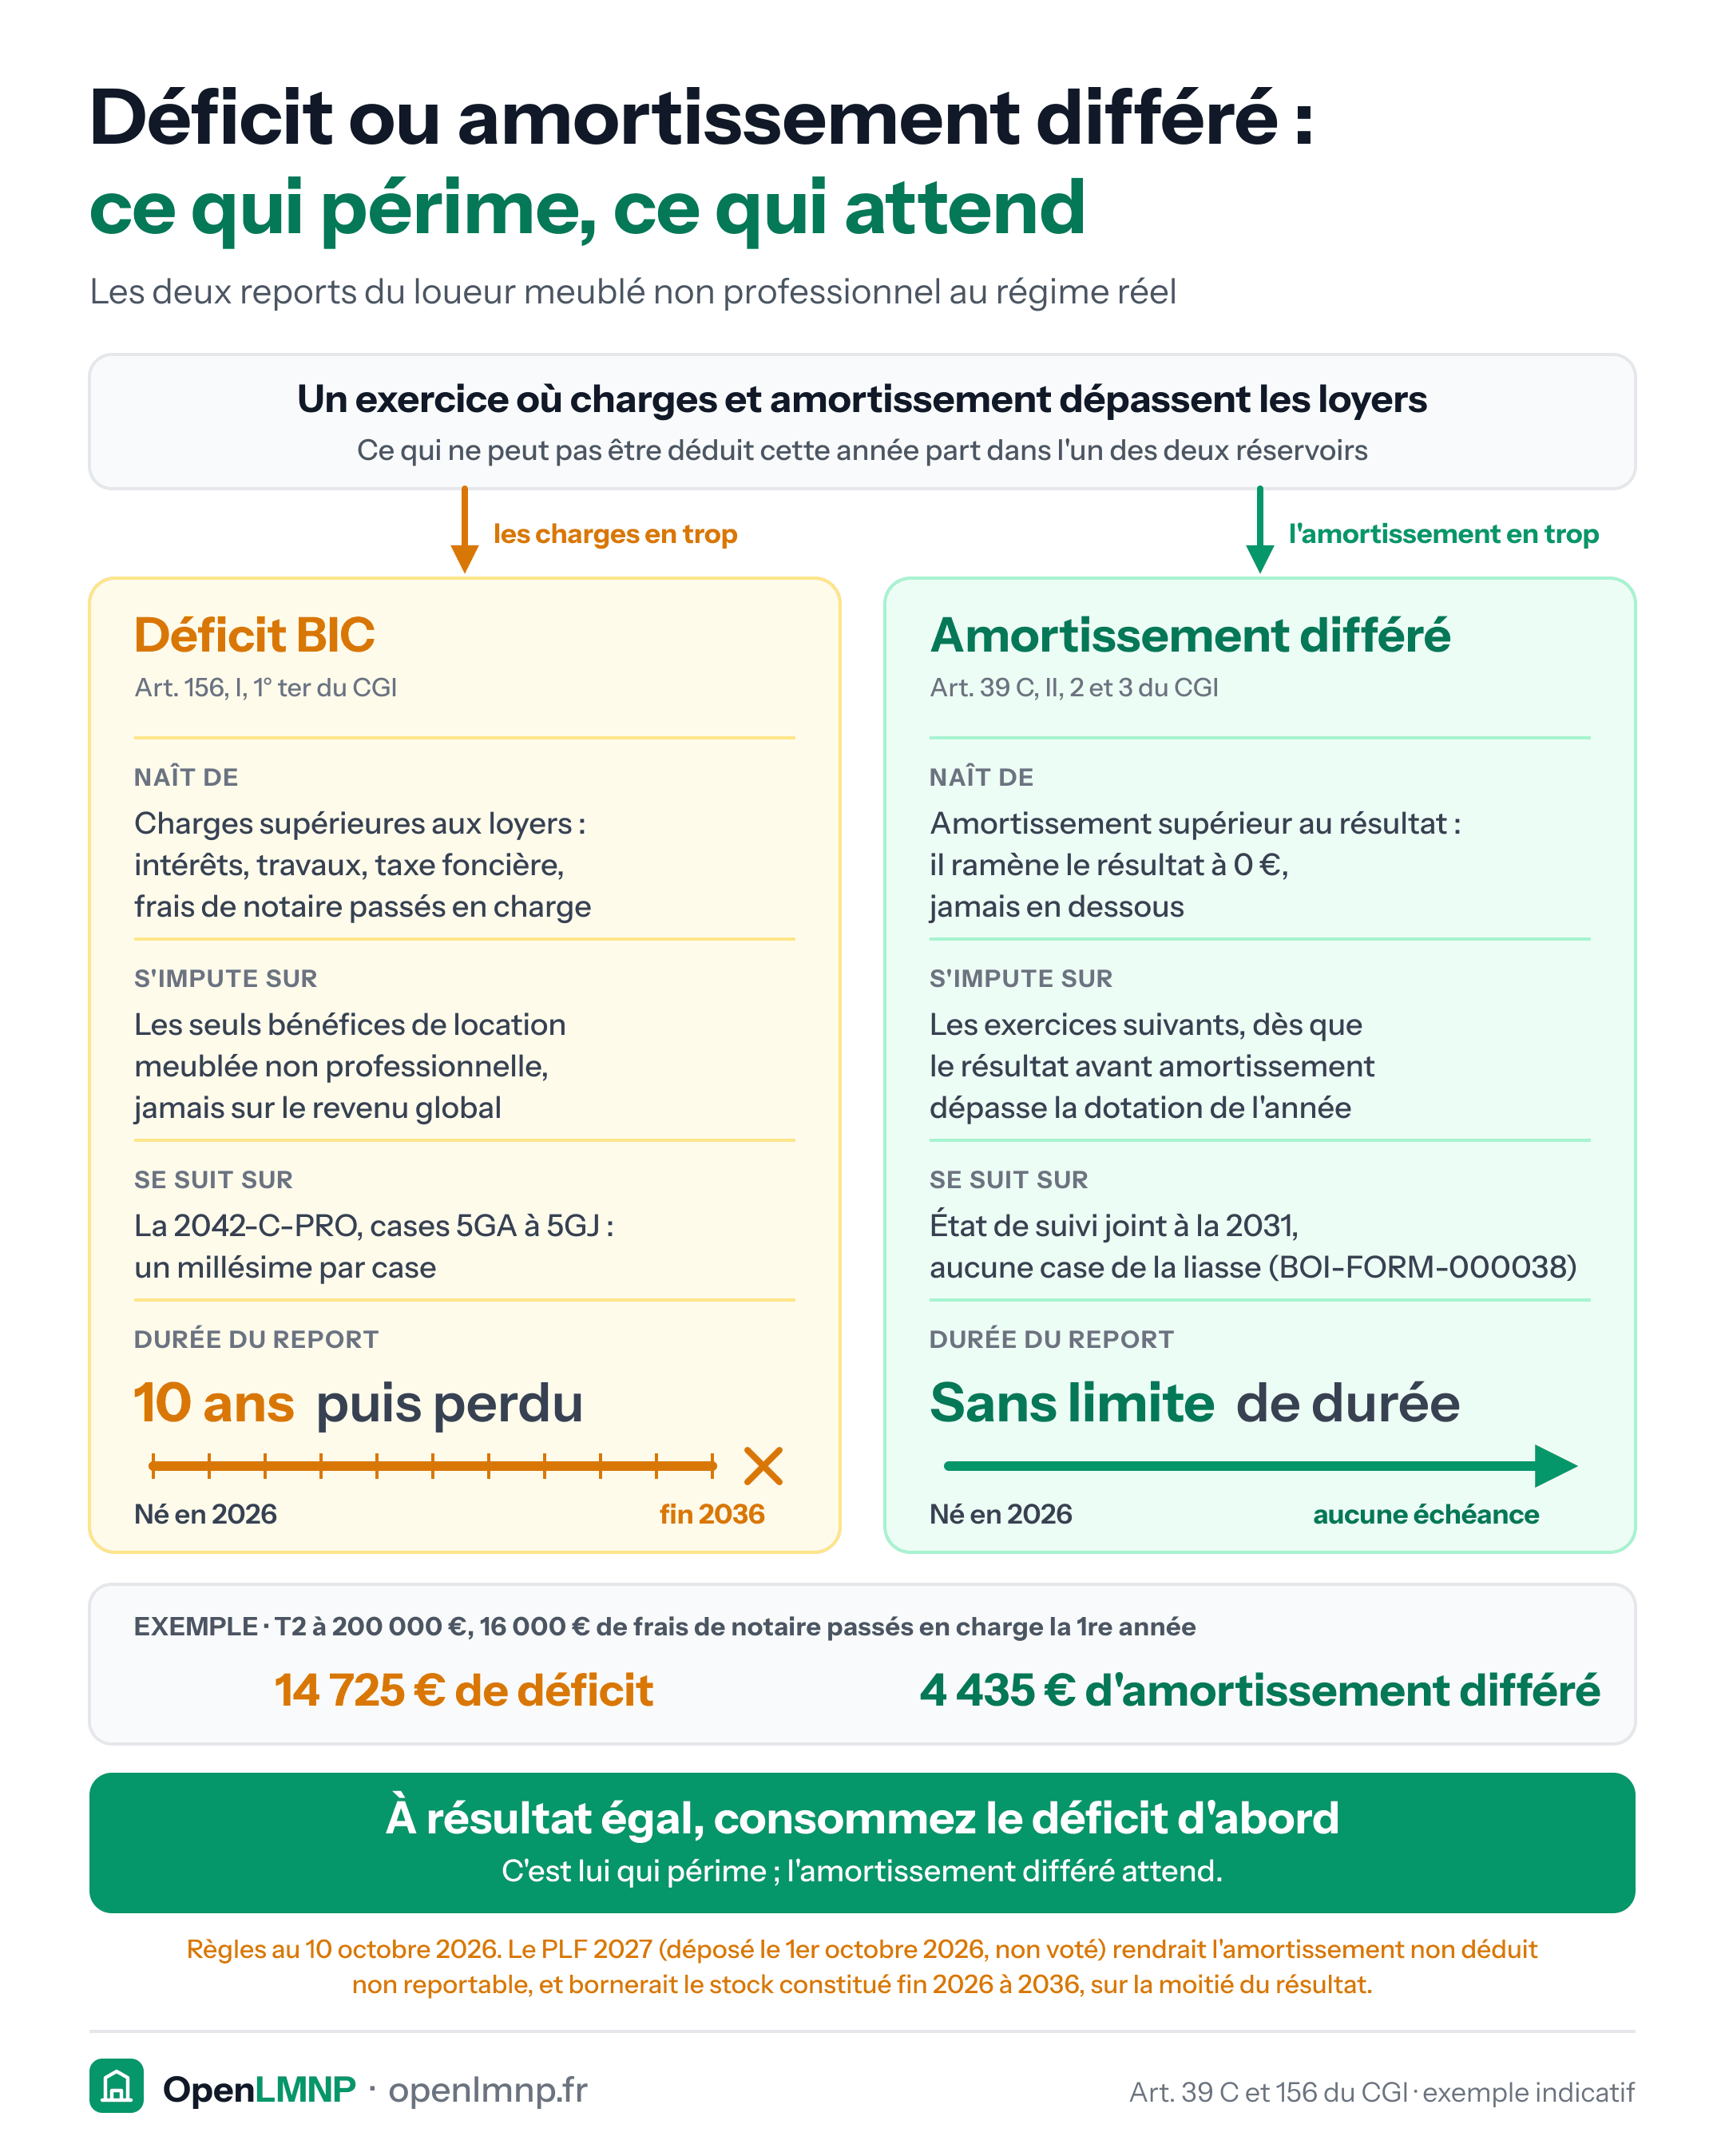
La déduction immédiate n'a d'intérêt que si votre résultat peut l'absorber. Or les frais sont une charge, pas un amortissement : ils peuvent créer un déficit BIC, contrairement à l'amortissement.
Mais ce déficit BIC :
- ne s'impute que sur des bénéfices de location meublée ultérieurs ;
- périme au bout de dix ans.
Si votre activité reste durablement à résultat nul (cas fréquent avec un crédit), le déficit créé par la déduction immédiate risque de périmer sans avoir servi.
L'amortissement, lui, se reporte sans limite de durée.
En pratique
- Plusieurs biens déjà bénéficiaires : la déduction immédiate est absorbée, elle est intéressante.
- Premier bien acheté à crédit : l'amortissement est plus sûr.
Le choix fait au premier achat vaut aussi pour les biens suivants.
Ce que l'on peut déduire dans les frais de notaire
Émoluments du notaire, droits de mutation, contribution de sécurité immobilière, débours, et commission d'agence lorsqu'elle est payée par l'acquéreur. À la charge du vendeur, elle fait partie du prix et suit le bien. En charge immédiate, la totalité passe en déduction. En amortissement, la fraction qui revient au terrain n'est pas amortissable : seule la part affectée au bâti se déduit, au fil des années.
Au micro-BIC
Rien n'est déductible : l'abattement forfaitaire est censé couvrir toutes les charges, frais d'acquisition compris.
Sources
- Art. 38 quinquies annexe III CGI
- BOI-BIC-AMT-10-30
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Sur combien d'années amortit-on un bien en LMNP ?
Il n'existe pas de durée d'amortissement unique en LMNP. Voici les durées par poste et la logique qui les fonde.
Que devient l'amortissement que je n'ai pas pu déduire ?
L'amortissement bloqué par le plafonnement de l'article 39 C n'est pas perdu. Il se reporte, sans limite de temps.
Gros travaux votés en copropriété : comment et quand un loueur en meublé les déduit-il ?
Appel de fonds, fonds de travaux, travaux réalisés : ce que le loueur en meublé au réel déduit, en charge ou en amortissement, et à quel exercice.
Le plafonnement de l'amortissement LMNP prévu par le PLF 2027 vise-t-il aussi la location meublée de longue durée ?
PLF 2027 : le bail meublé, étudiant ou mobilité est plafonné à 2,5 % dans le texte déposé. L'exclusion votée en commission doit être revotée en séance.