Quelle valeur amortir quand on met en location meublée son ancienne résidence principale, surtout si elle a déjà été louée quelques semaines au micro-BIC ?
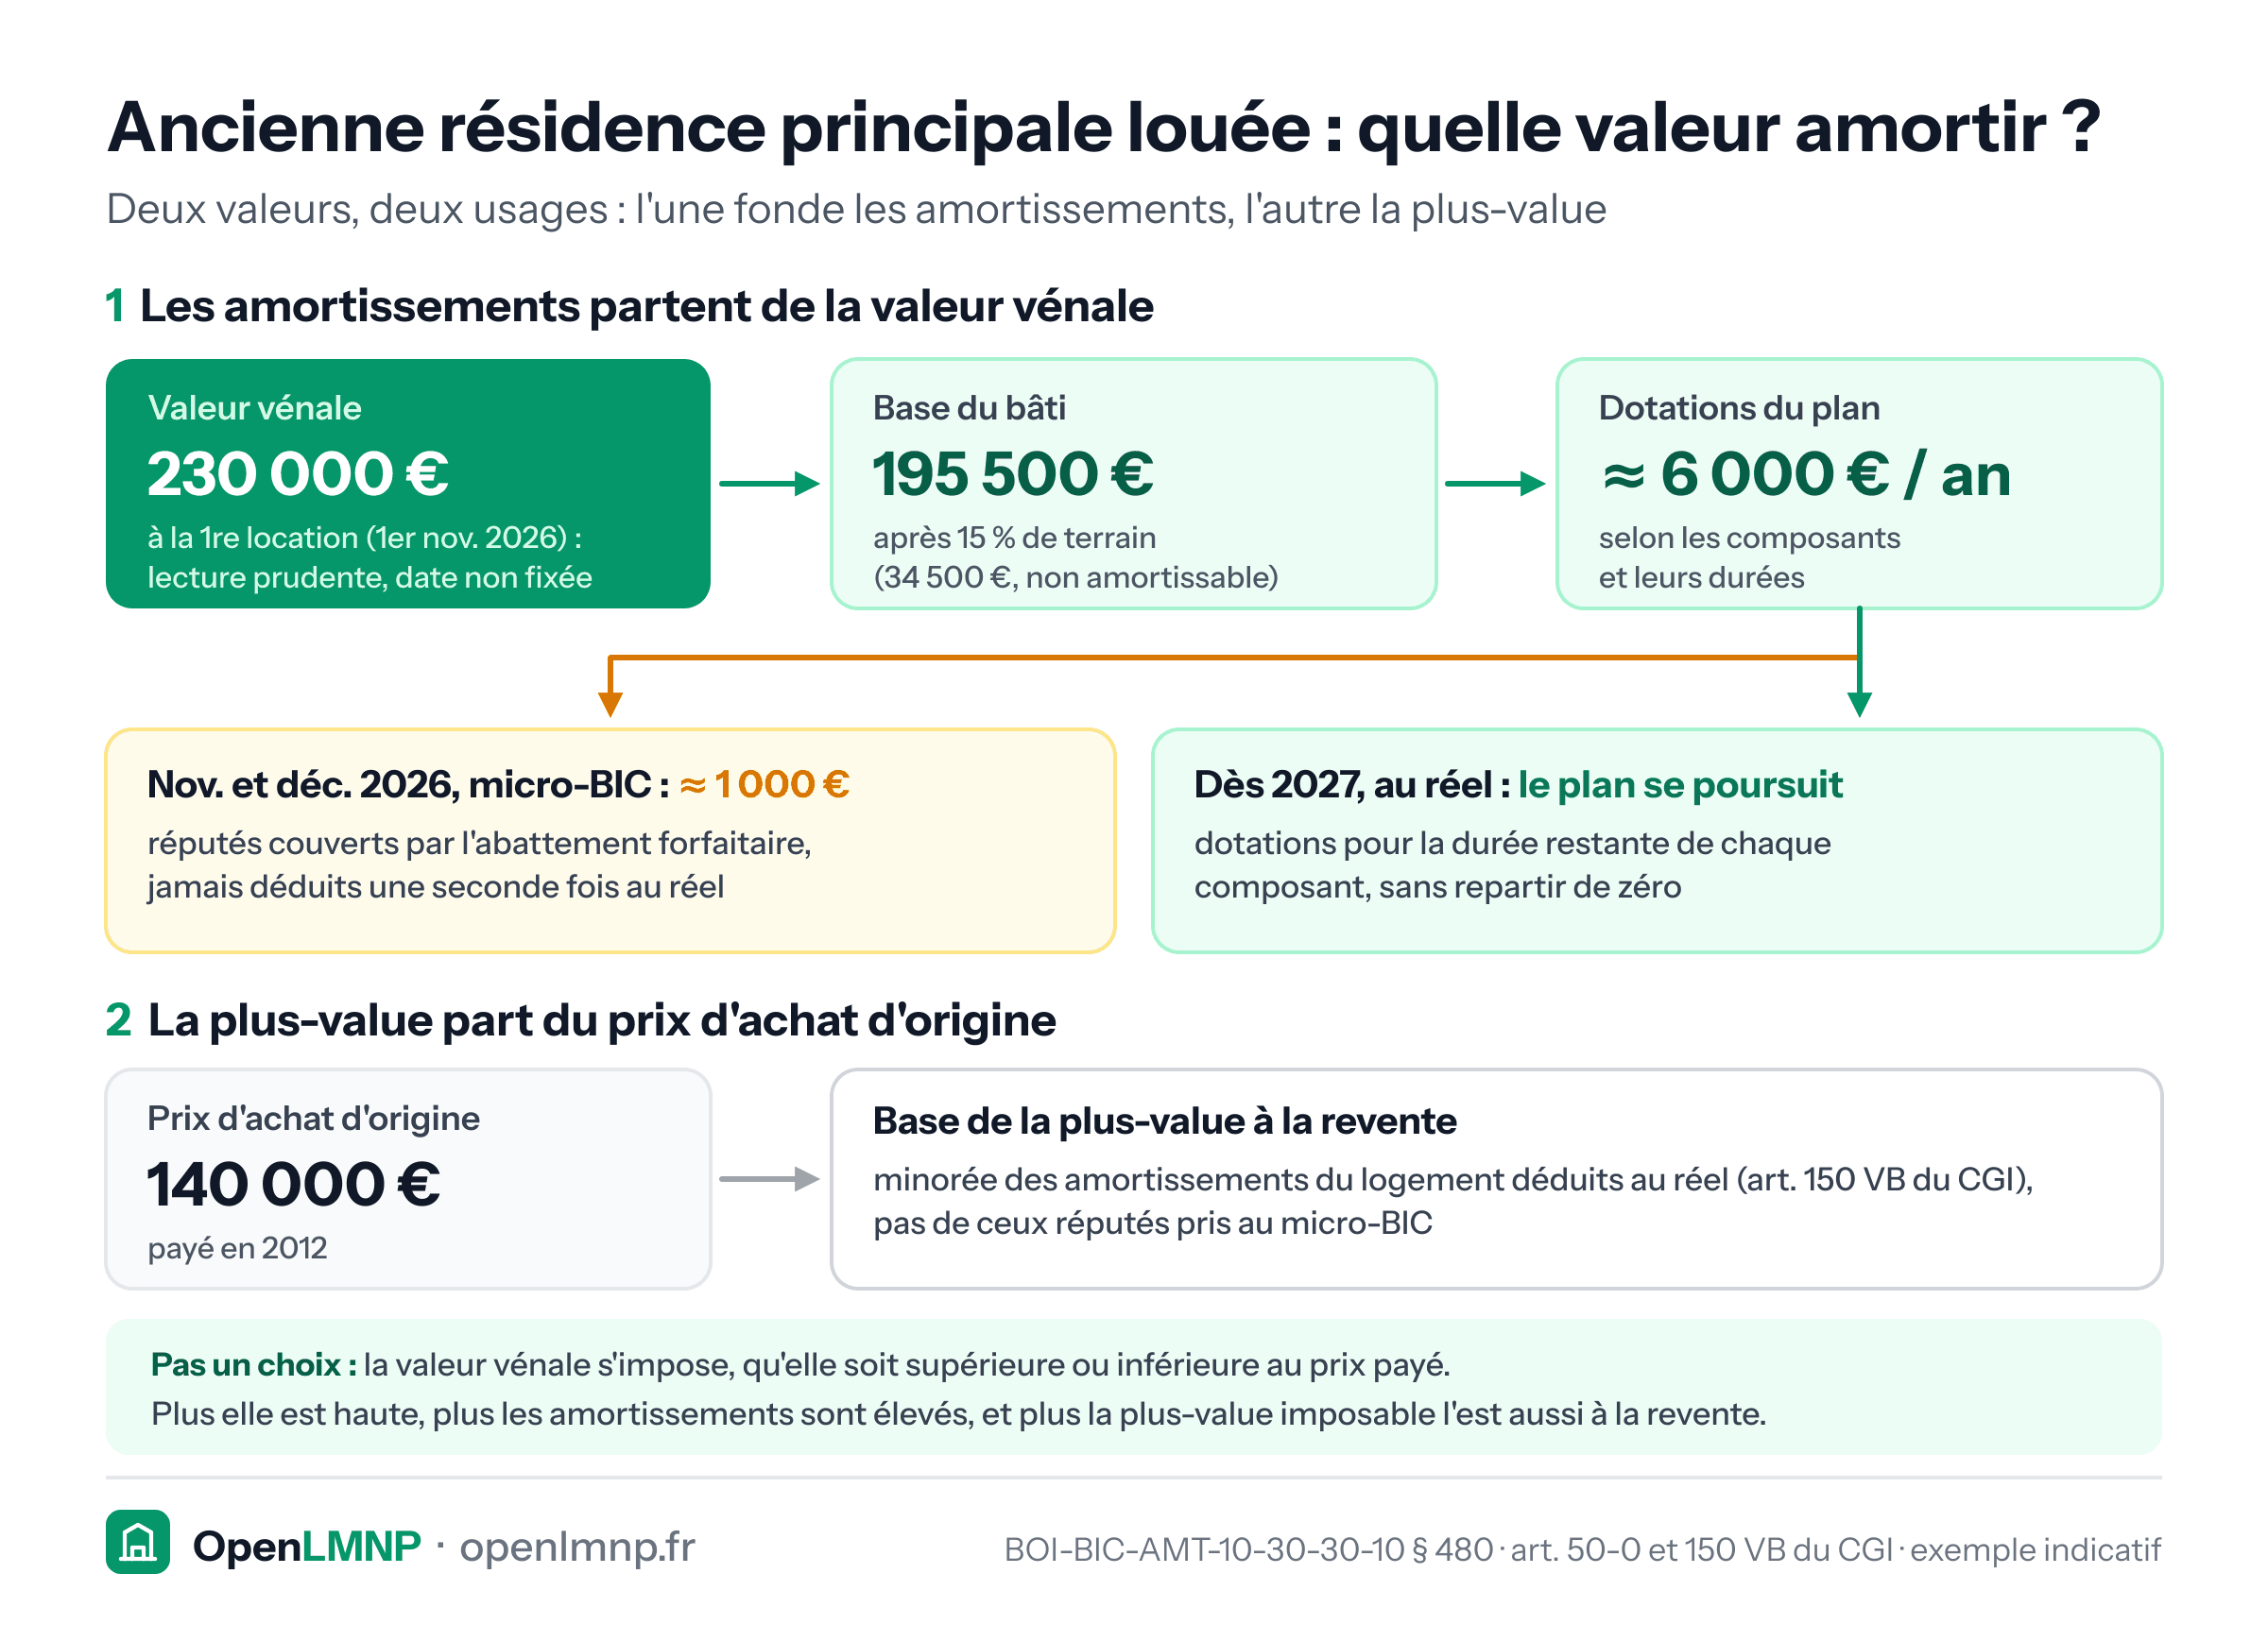
Ce n'est pas le prix payé à l'époque. Un logement que vous possédiez avant de le louer entre dans l'activité à sa valeur réelle, c'est-à-dire sa valeur vénale, et c'est sur cette valeur que se calculent les amortissements (BOI-BIC-AMT-10-30-30-10, § 480). Ce paragraphe ne dit pas à quelle date l'estimer. Si le logement a d'abord été loué quelques semaines au micro-BIC, la lecture prudente retient la première mise en location plutôt que le passage au réel.
Prix d'achat ou valeur vénale
Le prix de revient ne sert de base qu'aux biens affectés à l'activité dès leur acquisition (§ 500). Votre ancienne résidence principale faisait partie de votre patrimoine privé : elle est inscrite à sa valeur réelle, que celle-ci soit supérieure ou inférieure au prix payé. Ce n'est donc pas un choix de la valeur la plus avantageuse.
Ce qui entre dans l'activité, et à quelle valeur :
| Élément | Valeur d'entrée | Référence |
|---|---|---|
| Logement possédé avant la location | valeur vénale (date : voir plus bas) | BOI-BIC-AMT-10-30-30-10 § 480 |
| Meubles que vous aviez déjà | valeur réelle à leur inscription | § 490 |
| Meubles achetés pour louer | prix d'achat | § 500 |
La quote-part de terrain se retire de cette valeur, comme pour un achat : voir comment estimer la quote-part de terrain.
Et les semaines au micro-BIC
L'abattement forfaitaire du micro-BIC est réputé tenir compte des amortissements linéaires (art. 50-0 du CGI, repris au BOI-BIC-CHAMP-40-20). Le plan d'amortissement court donc depuis la première mise en location, et les dotations de la période au micro-BIC sont considérées comme déjà prises : elles ne se déduisent pas une seconde fois au réel. Pour quelques semaines, la perte est faible.
Exemple : un appartement acheté 140 000 € en 2012, estimé 230 000 € quand il est loué à partir du 1er novembre 2026, au micro-BIC jusqu'au 31 décembre, puis au réel en 2027. Avec 15 % de terrain, la base du bâti est de 195 500 €. Si ses composants produisent environ 6 000 € de dotation par an, les deux mois au micro-BIC en absorbent environ 1 000 €, et le plan se poursuit au réel pour la durée restante de chaque composant.
Quand la période au micro-BIC est courte, l'estimation au jour de la première location et celle au 1er janvier suivant sont pratiquement identiques. La question de la date ne pèse qu'après plusieurs années au micro-BIC. Le § 480 ne fixe pas de date ; retenir la première mise en location transpose le § 470, qui fait courir les amortissements depuis la mise en service du bien. C'est une lecture prudente, pas une règle écrite : faites valider ce point par votre comptable si l'écart de valeur est important.
Justifier la valeur retenue
L'administration peut contester une valeur qui ne s'appuie sur rien. Conservez une estimation datée du jour de la mise en location : avis de valeur d'agence ou de notaire, ou ventes comparables de votre commune. OpenLMNP propose une estimation à partir des ventes publiées par la DGFiP (DVF), à recouper avec ces pièces.
Ce que la valeur change à la revente
La plus-value privée reste calculée sur votre prix d'achat d'origine, pas sur la valeur d'entrée dans l'activité. Depuis la loi de finances pour 2025, les amortissements du logement déduits au réel minorent ce prix (art. 150 VB du CGI) ; ceux réputés pris au micro-BIC ne sont pas réintégrés. Une valeur vénale élevée augmente donc vos amortissements, mais aussi la plus-value imposable à la sortie. Louer fait par ailleurs en principe perdre l'exonération de la résidence principale : voir cette fiche.
Sources (6)
Lois et règlements 3 · Doctrine fiscale 3
Lois et règlements
- Art. 50-0 du CGI
- Art. 39 B du CGI
- Art. 150 VB du CGI
Doctrine fiscale
- BOI-BIC-AMT-10-30-30-10 § 480 à 500 (version du 08/09/2014)
- BOI-BIC-PVMV-10-20-30-10 § 220 et 230 (version du 13/05/2013)
- BOI-BIC-CHAMP-40-20 (version du 19/08/2026)
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Peut-on amortir un bien reçu en donation ou en succession ?
Un bien reçu sans être acheté s'amortit sur sa valeur vénale au jour de sa première mise en location - souvent une base plus favorable qu'on ne le pense.
Comment estimer la quote-part de terrain de son bien ?
La quote-part de terrain n'obéit à aucun barème officiel, mais elle doit être justifiable. Voici les méthodes admises.
Louer son ancienne résidence principale : en meublé ou en nu, quel régime fiscal choisir ?
Ancienne résidence principale mise en location : micro-foncier, déficit foncier, micro-BIC ou amortissement au réel. Comparatif chiffré, revente et PLF 2027.
Base amortissable
Montant sur lequel se calcule l'amortissement : prix d'acquisition diminué du terrain, augmenté des frais et travaux amortissables.