Louer son ancienne résidence principale : en meublé ou en nu, quel régime fiscal choisir ?
Sans travaux lourds à prévoir, la location meublée est en général la moins imposée : son abattement forfaitaire est plus élevé et, au réel, le logement s'amortit. La location nue reprend l'avantage quand une rénovation importante précède la mise en location, grâce au déficit foncier. Deux éléments pèsent sur la durée : la plus-value à la revente, et le projet de loi de finances pour 2027, encore en discussion.
Quel que soit le choix, louer fait en principe perdre l'exonération de plus-value de la résidence principale : ce point est traité dans louer son ancienne résidence principale et l'exonération de plus-value.
Les quatre régimes en présence
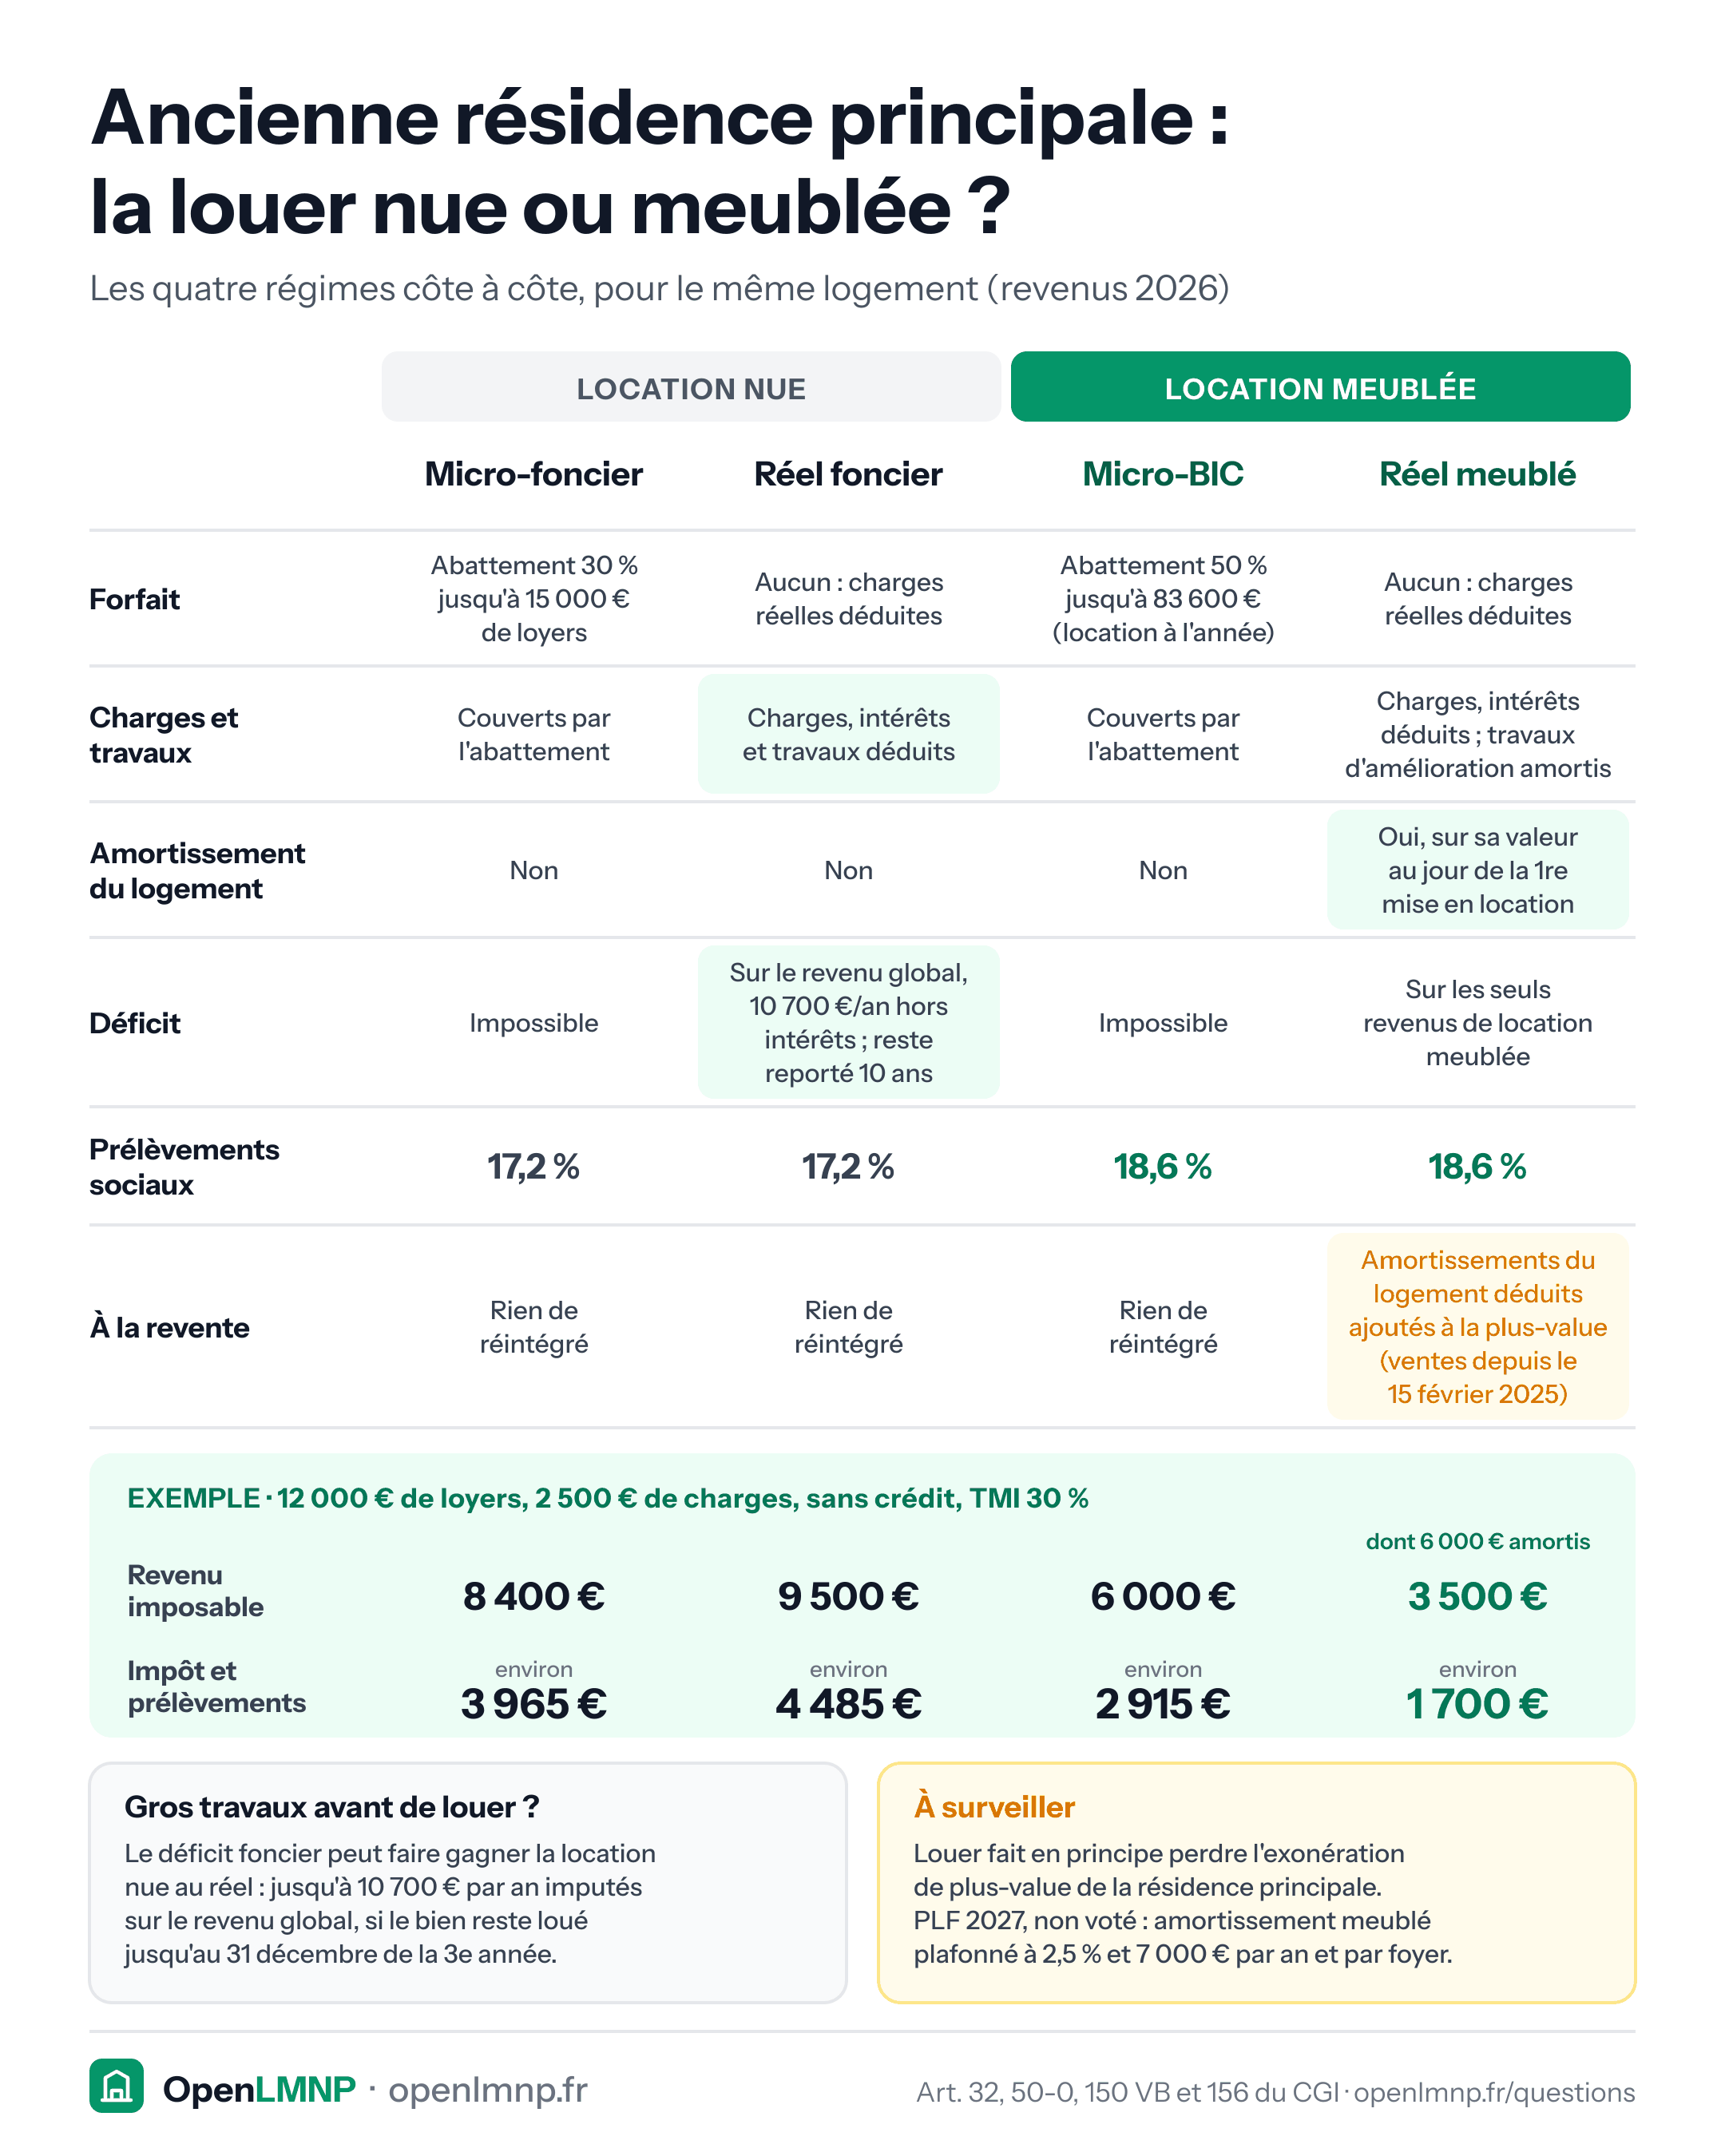
Location nue, micro-foncier. Jusqu'à 15 000 € de loyers par foyer, un abattement de 30 % s'applique (art. 32 du CGI). Pas de déficit possible.
Location nue, régime réel. Charges, intérêts et travaux d'entretien, de réparation ou d'amélioration se déduisent. Le déficit hors intérêts s'impute sur le revenu global dans la limite de 10 700 € par an, le reste sur les revenus fonciers des dix années suivantes, à condition de louer jusqu'au 31 décembre de la troisième année (BOI-RFPI-BASE-30-20). Pas d'amortissement du logement.
Location meublée, micro-BIC. Pour une location à l'année, abattement de 50 % jusqu'à 83 600 € de recettes (revenus 2026, art. 50-0 du CGI).
Location meublée, régime réel. Charges et intérêts se déduisent, et le bâti s'amortit. Pour un logement que vous possédiez déjà, la base est sa valeur réelle au jour de la première mise en location, pas le prix payé à l'époque (BOI-BIC-AMT-10-30-30-10). Une résidence achetée il y a longtemps dans un marché qui a monté entre donc avec une base élevée. Un déficit, lui, ne s'impute que sur des revenus de location meublée : voir déficit reportable.
Les prélèvements sociaux diffèrent aussi : 17,2 % sur les revenus fonciers, 18,6 % sur les revenus de location meublée depuis la LFSS 2026.
Un exemple chiffré
Appartement de 12 000 € de loyers annuels, sans crédit, 2 500 € de charges (taxe foncière, copropriété, assurance), tranche marginale de 30 %. Hypothèses identiques pour les deux locations, alors qu'un meublé se loue souvent un peu plus cher.
| Régime | Revenu imposable | Impôt et prélèvements |
|---|---|---|
| Micro-foncier | 8 400 € | environ 3 965 € |
| Réel foncier | 9 500 € | environ 4 485 € |
| Micro-BIC | 6 000 € | environ 2 915 € |
| Réel meublé, 6 000 € d'amortissement (5 000 € logement, 1 000 € mobilier) | 3 500 € | environ 1 700 € |
En nu, le réel ne gagne ici que si les charges dépassent 30 % des loyers. Avec 40 000 € de travaux de rénovation l'année de la mise en location, il devient nettement favorable : le déficit réduit votre revenu global de 10 700 €, et le solde s'impute sur les loyers des années suivantes. En meublé, les mêmes travaux, s'ils améliorent le logement, s'amortissent sur plusieurs années au lieu de se déduire en une fois.
Ce qui se paie à la revente
Pour les ventes réalisées depuis le 15 février 2025, les amortissements du logement déduits au réel meublé minorent le prix d'acquisition retenu pour la plus-value (art. 150 VB, III du CGI), quelle que soit l'année où ils ont été déduits : dans l'exemple, 5 000 € de plus-value en plus par année de location au réel. L'amortissement du mobilier n'est pas concerné. Au micro-BIC et en location nue, rien n'est réintégré. Les abattements pour durée de détention, qui courent depuis votre achat, atténuent cette reprise : voir la réintégration des amortissements.
Si vous comptez vendre dans quelques années avec une tranche marginale faible, le micro-BIC ou la location nue peuvent l'emporter sur le réel meublé : le test est détaillé dans dans quels cas rester au micro-BIC.
Le PLF 2027, à suivre avant de décider
L'article 7 du projet de loi de finances pour 2027, déposé le 1er octobre 2026, plafonnerait l'amortissement des loueurs en meublé non professionnels à 2,5 % et 7 000 € par an et par foyer (1,5 % et 5 000 € pour un meublé de tourisme), et supprimerait le report de l'amortissement non déduit. Rien n'est voté : le texte peut changer d'ici fin décembre. S'il était adopté en l'état, l'écart entre réel meublé et location nue se réduirait. Le détail figure dans notre article sur le PLF 2027 et l'amortissement LMNP.
Le calculateur micro-BIC ou régime réel compare les deux régimes meublés sur vos montants. Pour arbitrer avec la location nue et une revente envisagée, faites chiffrer votre cas par un comptable.
Sources
- Art. 32 du CGI
- Art. 156 I 3° du CGI
- BOI-RFPI-BASE-30-20 (version du 16/09/2025)
- Art. 50-0 du CGI
- Art. 39 C du CGI
- BOI-BIC-AMT-10-30-30-10
- Art. 150 VB du CGI
- Loi n° 2025-127 du 14 février 2025, art. 84
- Projet de loi de finances pour 2027, art. 7 (AN, document n° 3210, déposé le 1er octobre 2026)
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Rester au micro-BIC en LMNP : dans quels cas et pourquoi
Le régime réel n'est pas toujours gagnant. Voici les situations où rester au micro-BIC reste le bon choix, et le test pour le vérifier sur vos chiffres.
Louer son ancienne résidence principale en meublé fait-il perdre l'exonération de plus-value ?
Louer son ancienne résidence principale fait en principe perdre l'exonération de plus-value. La durée de détention court pourtant depuis l'achat.
Déficit reportable
Résultat négatif d'une activité de location meublée non professionnelle, imputable pendant dix ans sur les seuls bénéfices de même nature.
Réintégration des amortissements
Mécanisme introduit en 2025 qui ajoute les amortissements déduits au calcul de la plus-value LMNP, réduisant l'avantage du régime réel à la revente.