Louer son ancienne résidence principale en meublé fait-il perdre l'exonération de plus-value ?
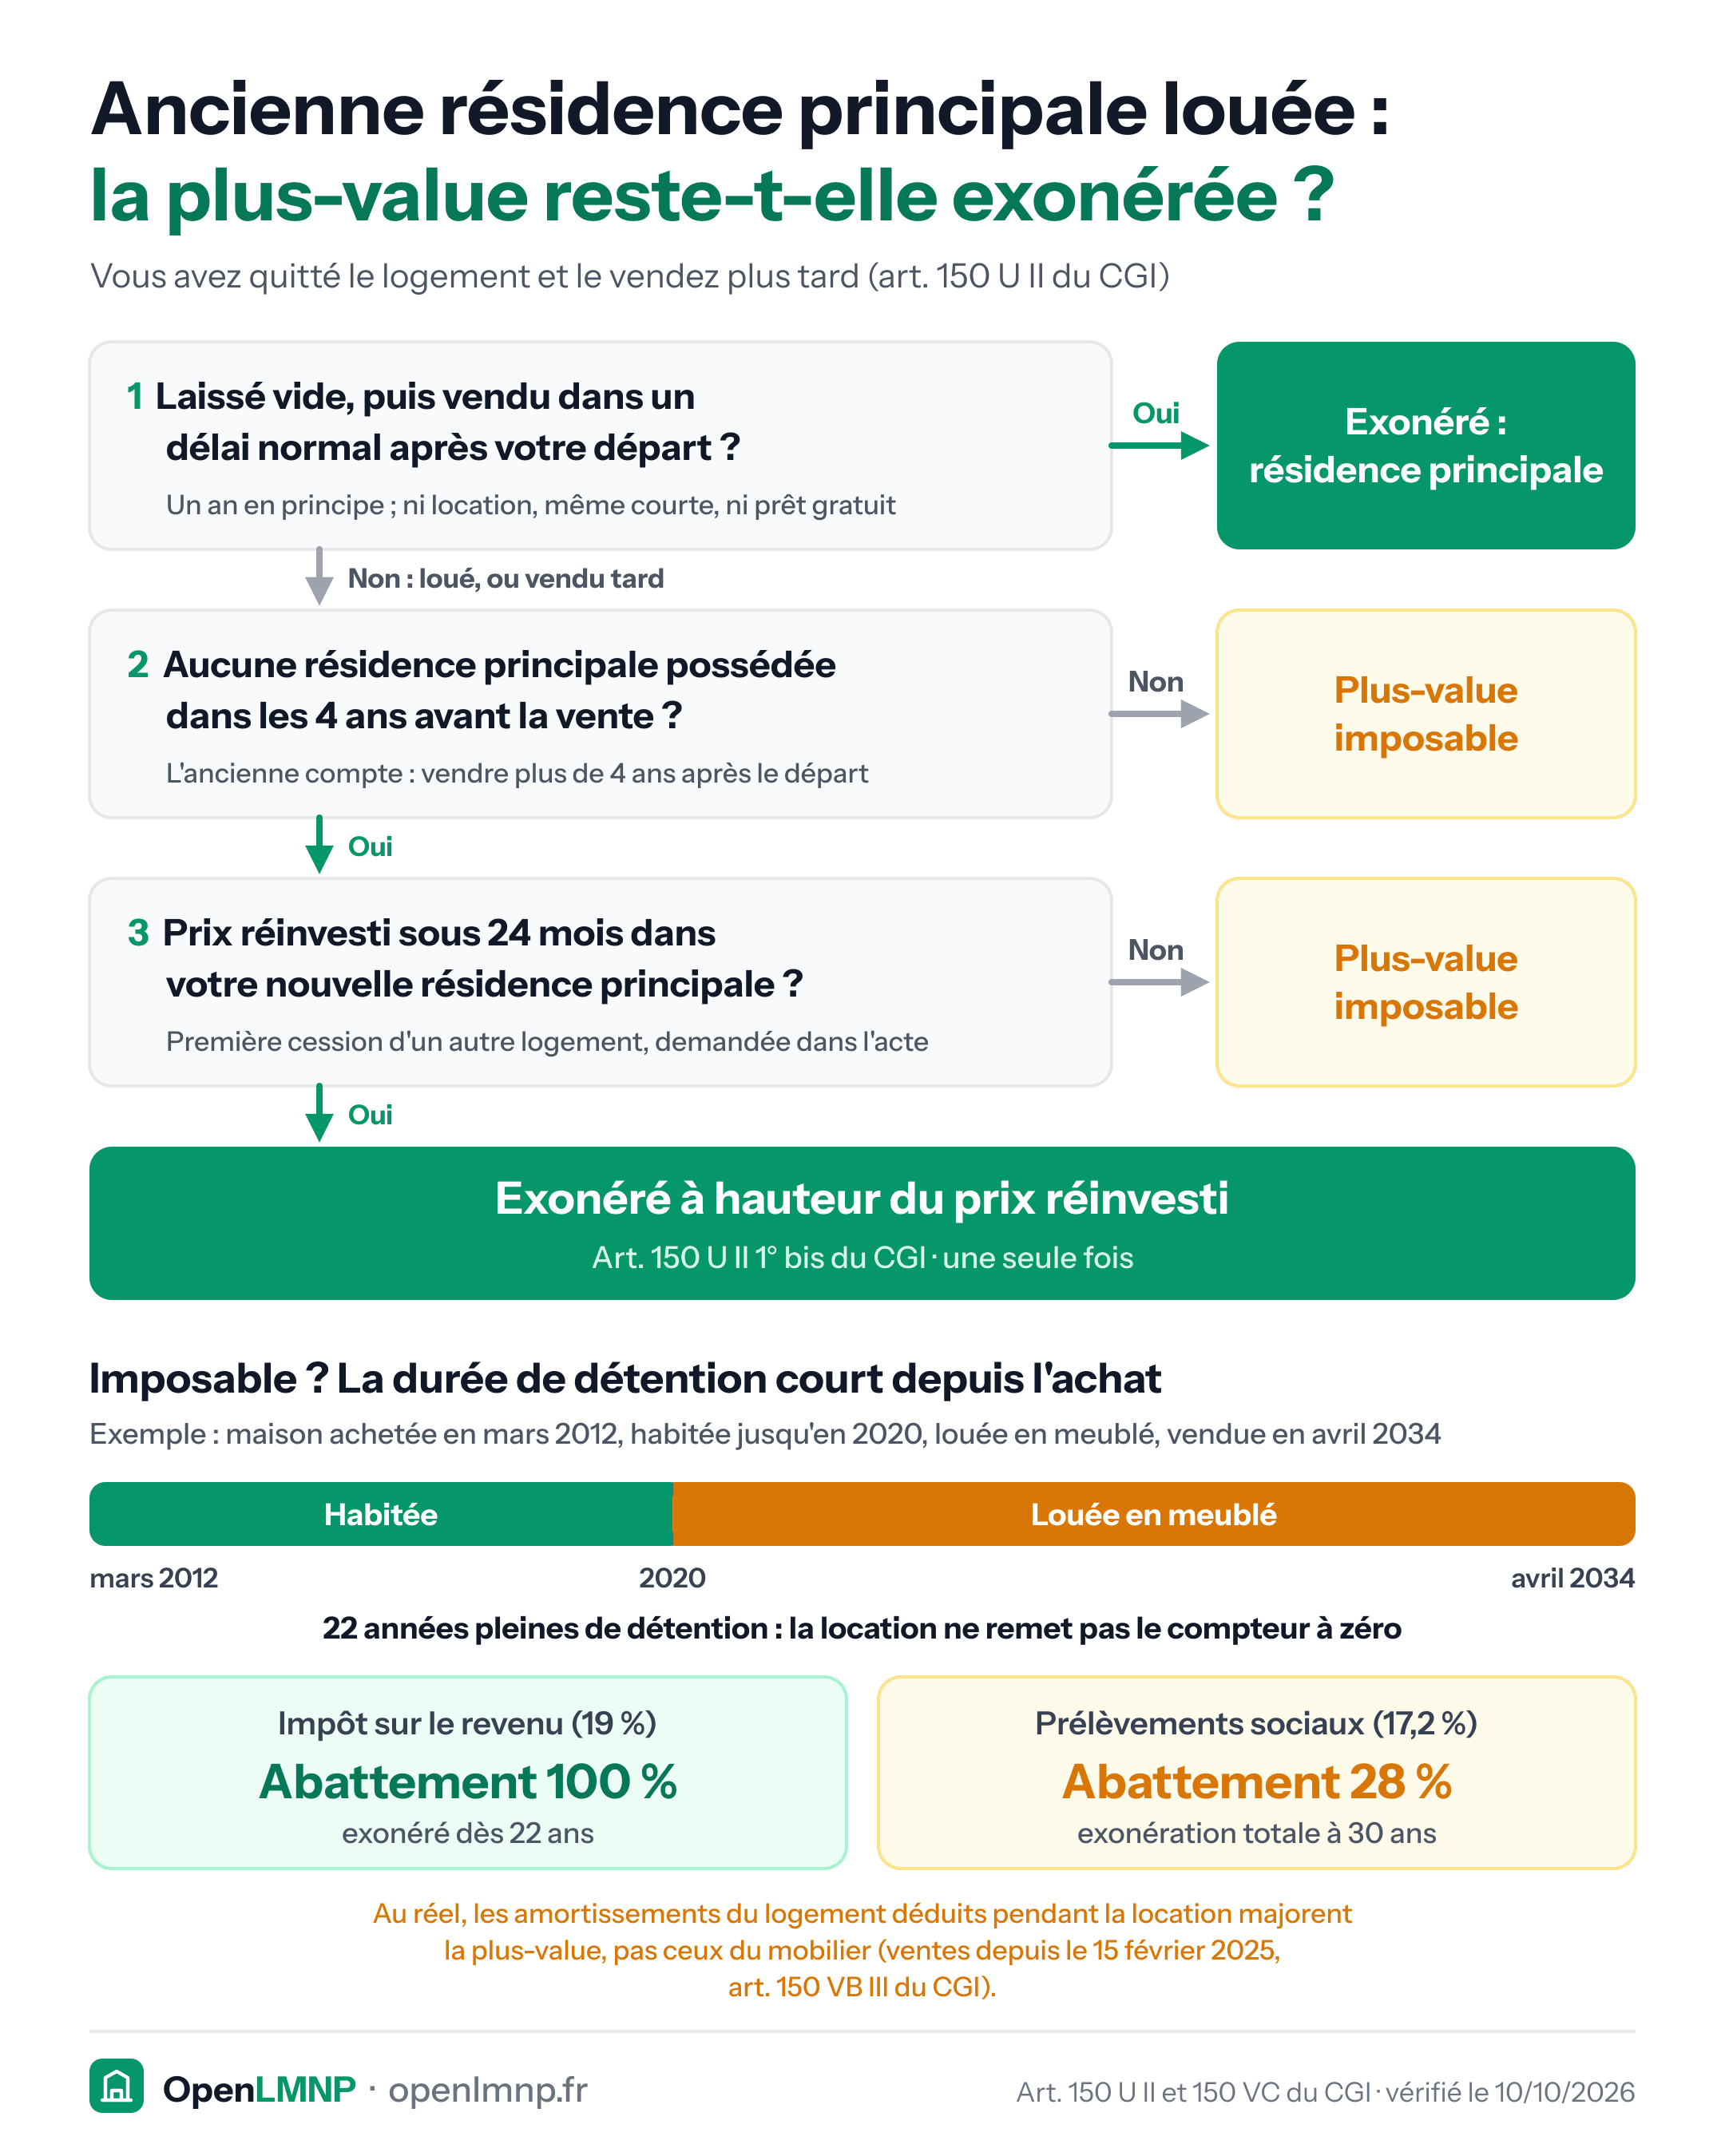
En principe, oui. L'exonération de l'article 150 U II 1° du CGI vise la résidence principale au jour de la cession. Un logement mis en location, meublée ou nue, n'est plus votre résidence principale : la plus-value devient imposable comme celle de n'importe quel bien locatif, sauf si vous remplissez les conditions d'une autre exonération (voir plus bas).
La bonne nouvelle concerne le calcul : la durée de détention se compte depuis l'achat, années d'habitation comprises.
La tolérance du « délai normal » exclut la location
La doctrine prévoit six assouplissements à la règle du « jour de la cession ». Le plus courant : l'administration admet que l'exonération reste acquise quand le logement a été occupé jusqu'à sa mise en vente, puis vendu dans un délai normal, à condition que le bien n'ait pas, pendant cette période, été donné en location ni occupé gratuitement par la famille ou des tiers (BOI-RFPI-PVI-10-40-10, § 190).
Deux conséquences :
- louer, même quelques semaines en courte durée pour couvrir les charges en attendant l'acheteur, fait sortir de la tolérance ;
- le délai normal s'apprécie au cas par cas (marché local, prix demandé, démarches de vente), mais dans un contexte ordinaire, un an constitue en principe le maximum selon la même doctrine.
Il faut donc choisir : vendre rapidement un logement laissé vide et rester exonéré, ou louer et accepter, en principe, une plus-value imposable à la revente.
L'exception : vendre pour racheter sa résidence principale
Un bien loué peut encore échapper à l'impôt grâce à l'article 150 U II 1° bis du CGI. Cette exonération vise la première cession d'un logement autre que la résidence principale, à trois conditions (BOI-RFPI-PVI-10-40-30) :
- ne pas avoir été propriétaire de sa résidence principale, directement ou par personne interposée, au cours des quatre années précédant la vente ;
- réinvestir tout ou partie du prix, dans les vingt-quatre mois, dans l'achat ou la construction d'un logement qui devient votre résidence principale ;
- la demander dans l'acte de vente.
L'ancienne résidence principale compte dans ces quatre années : tant que vous en étiez propriétaire et y habitiez, la condition n'est pas remplie (BOI-RFPI-PVI-10-40-30, § 40). L'exonération ne vise donc que la vente intervenue plus de quatre ans après votre départ, de date à date, si vous avez vécu en locataire (ou logé à titre gratuit) dans l'intervalle. Elle se limite à la fraction du prix réinvestie, et ne sert qu'une fois.
La durée de détention part de l'acquisition
Les abattements se calculent de date à date, de l'acquisition à la cession (art. 150 VC du CGI, BOI-RFPI-PVI-20-20). La date de mise en location ne joue aucun rôle.
Un exemple, à règles constantes (barème en vigueur en septembre 2026) : maison achetée en mars 2012, habitée jusqu'en 2020, louée en meublé ensuite. Vendue en avril 2034, elle compte vingt-deux années pleines de détention : la plus-value est exonérée d'impôt sur le revenu, mais reste soumise en partie aux prélèvements sociaux (17,2 % sur les plus-values), dont l'exonération totale n'intervient qu'à trente ans.
Ce que change la réintégration des amortissements
Pour les cessions réalisées depuis le 15 février 2025, les amortissements déduits au régime réel viennent minorer le prix d'acquisition, donc majorer la plus-value (art. 150 VB du CGI, issu de la loi du 14 février 2025).
Pour une ancienne résidence principale, seuls les amortissements des années de location au réel sont concernés : la période d'habitation n'en a produit aucun. Au micro-BIC, il n'y a rien à réintégrer. Plus la location dure au réel, plus l'écart avec une vente immédiate exonérée se creuse.
Avant de décider
Comparez deux chiffres : l'impôt de plus-value que vous devrez à terme en louant (après abattements et réintégration), et ce que la location vous rapporte d'ici là. Si vous hésitez entre vendre et louer, ne mettez pas le bien en location « en attendant » : ce seul choix fait perdre l'exonération de la résidence principale. Pour un cas limite (vente longue, occupation par un proche), faites valider votre situation par un notaire ou un comptable.
Sources (8)
Lois et règlements 5 · Doctrine fiscale 3
Lois et règlements
- Art. 150 U II 1° du CGI
- Art. 150 U II 1° bis du CGI
- Art. 150 VC du CGI
- Loi n° 2025-127 du 14 février 2025, art. 84
- Art. 150 VB du CGI
Doctrine fiscale
- BOI-RFPI-PVI-10-40-10 § 190 (version du 27/06/2023)
- BOI-RFPI-PVI-10-40-30 (version du 07/07/2021)
- BOI-RFPI-PVI-20-20
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Que se passe-t-il fiscalement à la revente d'un LMNP ?
La revente d'un LMNP a changé de règle en 2025. Voici ce que la réintégration des amortissements coûte réellement.
Plus-value immobilière en LMNP
Plus-value LMNP : gain réalisé à la revente du bien meublé, imposé à 19 % plus prélèvements sociaux, avec des abattements croissants selon la durée de détention.
Réintégration des amortissements
Mécanisme introduit en 2025 qui ajoute les amortissements déduits au calcul de la plus-value LMNP, réduisant l'avantage du régime réel à la revente.
Comment arrêter son activité LMNP ?
Cesser une activité LMNP se déclare. Sans cette formalité, la CFE continue de courir.