PLF 2027 et LMNP : l'amortissement plafonné, ce qui changerait

Le projet de loi de finances pour 2027, déposé à l'Assemblée nationale le 1er octobre 2026, s'attaque au cœur du régime réel en location meublée. Pour un loueur LMNP, l'amortissement deviendrait plafonné : 2,5 % et 7 000 € par an et par foyer fiscal, et seulement 1,5 % et 5 000 € pour un meublé de tourisme, ce qui couvre la plupart des logements loués sur Airbnb. L'amortissement que le résultat ne permet pas de déduire ne serait plus reportable, et le stock accumulé jusqu'à fin 2026 ne pourrait plus s'imputer que pendant dix ans, sur la moitié du résultat.
Ce guide sur le PLF 2027, le LMNP et l'amortissement reprend le texte tel qu'il a été déposé, pointe ce qu'il ne règle pas encore, et chiffre l'effet sur un appartement loué à la nuitée. Une précaution d'abord : c'est un projet. Rien n'est voté, et le Parlement peut le modifier, le durcir ou le supprimer d'ici décembre.
Tout ce qui suit décrit l'article 7 du projet de loi de finances pour 2027 (document n° 3210 de l'Assemblée nationale), dans sa version déposée le 1er octobre 2026. Ce n'est pas le droit applicable. Pour vos comptes 2026, l'article 39 C du CGI s'applique tel qu'il est aujourd'hui.
Ce que le PLF 2027 prévoit pour l'amortissement LMNP
L'article 7 du projet s'intitule « Réorienter les soutiens publics vers le logement familial et de longue durée ». Il modifie l'article 39 C du CGI, qui encadre déjà l'amortissement des biens loués, en lui ajoutant un nouveau paragraphe :
« Lorsque l'activité de location directe ou indirecte de locaux d'habitation meublés ou destinés à être loués meublés n'est pas exercée à titre professionnel au sens du 2 du IV de l'article 155, l'amortissement de ces locaux est admis en déduction dans la limite du taux de 2,5 %, sans pouvoir excéder 7 000 euros par an et par foyer fiscal. Lorsque le local est un meublé de tourisme au sens du I de l'article L. 324-1-1 du code du tourisme, ce taux est abaissé à 1,5 %, sans pouvoir excéder 5 000 euros par an et par foyer fiscal. »
Cette phrase règle déjà l'essentiel.
- Seuls les loueurs non professionnels sont visés. Le renvoi à l'article 155, IV, 2 exclut le loueur en meublé professionnel, qui garde le régime actuel.
- Le plafond est double : un taux et un montant en euros. Le montant s'apprécie par foyer fiscal, pas par logement. Un couple qui loue deux appartements partage une seule enveloppe de 7 000 € (ou de 5 000 € en tourisme).
- Le taux réduit dépend du logement, pas du loueur : c'est le local qui est un meublé de tourisme ou non.
Le gouvernement justifie la mesure dans l'exposé des motifs : il s'agit de « poursuivre le rapprochement » entre la location nue et la location meublée, après la création en 2026 du dispositif dit « Jeanbrun » pour la location nue, qui permet d'amortir entre 3 et 5,5 % du prix d'acquisition, dans la limite de 12 000 € par an et par foyer, en contrepartie d'un loyer plafonné.
Qui est exclu du plafonnement
Le projet écarte trois catégories de biens, quel que soit le statut du loueur :
- les résidences avec services destinées à l'accueil exclusif des étudiants, des jeunes de moins de trente ans en formation ou en stage, des alternants ou des personnes de plus de 65 ans (articles L. 631-12 et L. 631-13 du code de la construction et de l'habitation) ;
- les établissements médico-sociaux pour personnes âgées ou handicapées, dont les EHPAD, et les résidences services agréées ou autorisées pour leur service d'aide à domicile ;
- les établissements de soins de longue durée.
Un appartement ordinaire loué à un étudiant n'entre pas dans cette exception : elle vise des résidences gérées, pas la qualité du locataire.
Meublé de tourisme : pourquoi les loueurs Airbnb sont en première ligne
L'article L. 324-1-1 du code du tourisme définit les meublés de tourisme comme des « villas, appartements ou studios meublés, à l'usage exclusif du locataire, offerts à la location à une clientèle de passage » qui loue à la journée, à la semaine ou au mois et n'y élit pas domicile. Un logement entier loué à la nuitée sur Airbnb, Booking ou Abritel correspond à cette définition, qu'il soit classé ou non : le classement change l'abattement du micro-BIC, pas la qualité de meublé de tourisme. La fiche Meublé de tourisme détaille la distinction.
Une chambre louée dans son propre logement, en revanche, n'est pas « à l'usage exclusif du locataire », et ne relève donc pas de cette définition.
Fin du report : le changement le plus lourd du PLF 2027 pour l'amortissement LMNP
Aujourd'hui, l'article 39 C, II interdit déjà à l'amortissement de créer un déficit : il ne peut ramener le résultat qu'à zéro. Mais ce qui n'est pas déduit n'est pas perdu. Il rejoint le stock d'amortissement différé, reportable sans limite de durée, et ressort les années où le résultat le permet. C'est ce mécanisme qui explique qu'un loueur au réel ne paie souvent aucun impôt pendant dix ou quinze ans.
Le projet le démonte en deux temps.
Pour l'avenir, à partir des exercices clos le 1er janvier 2027 ou après, l'amortissement qui n'a pu être déduit, soit parce qu'il dépasse le plafond, soit parce que le résultat est trop faible, « n'est pas déductible du résultat des exercices suivants ». Il est perdu.
Pour le passé, le stock constitué au titre des exercices clos avant le 1er janvier 2027 reste utilisable, mais il est borné :
- dans le temps : jusqu'aux exercices clos le 31 décembre 2036 ; ce qui reste au-delà disparaît ;
- en montant : chaque année, la moitié du résultat imposable restant après déduction des amortissements de l'exercice, pas davantage.
Le résultat ne peut donc plus être ramené à zéro par le stock : il en reste toujours au moins la moitié à l'impôt, dès lors que le résultat est positif.
Le stock d'amortissement différé au 31 décembre 2026 devient une grandeur décisive. Il ne figure sur aucun cadre de la liasse simplifiée : il se suit dans le plan d'amortissement, sur le modèle d'état de suivi prévu par le BOFiP. Si vous ne connaissez pas le vôtre, c'est le moment de le reconstituer, exercice par exercice.
Ce que le texte ne dit pas (encore)
Le projet est court, et plusieurs questions concrètes restent ouvertes. Elles se régleront par amendement, par le BOFiP ou par la jurisprudence, mais aucune n'est tranchée au 5 octobre 2026.
| Question | Ce que dit le texte | Ce qui reste ouvert |
|---|---|---|
| Base du taux de 2,5 % ou 1,5 % | « la limite du taux de 2,5 % » | Taux de quoi : prix d'acquisition, base amortissable hors terrain, valeur de chaque composant ? |
| Mobilier | « l'amortissement de ces locaux » | Le mobilier et les équipements sont-ils dans le plafond, ou continuent-ils à s'amortir normalement ? |
| Travaux | idem | Une rénovation immobilisée après l'achat entre-t-elle dans le plafond du local ? |
| Foyer avec un meublé classique et un meublé de tourisme | deux plafonds, 7 000 € et 5 000 € | Comment les deux enveloppes se combinent-elles au sein d'un même foyer ? |
| Date d'entrée en vigueur du plafond | aucune date propre | Les règles de transition visent les exercices clos à compter du 1er janvier 2027, et l'exposé des motifs aussi. Le plafond lui-même n'est pas daté. |
La question de la base n'est pas un détail. Pour le dispositif Jeanbrun, l'exposé des motifs parle d'un pourcentage « du prix d'acquisition du logement ». Le nouveau paragraphe de l'article 39 C, lui, ne précise rien, alors que l'article qu'il modifie raisonne sur le prix de revient des biens et leur durée d'utilisation. Selon la lecture retenue, l'écart sur un même bien peut atteindre plusieurs centaines d'euros par an, comme le montre l'exemple ci-dessous.
Le mobilier soulève une question plus délicate encore. Le texte parle de l'amortissement « de ces locaux », c'est-à-dire des locaux d'habitation meublés. Une lecture stricte n'y range pas le canapé ni la literie, qui sont des biens distincts amortis sur leur propre durée. Une lecture large considère que le meublé forme un tout. Tant que l'administration ne s'est pas prononcée, un chiffrage honnête doit présenter les deux.
Exemple chiffré : un loueur Airbnb avant et après le PLF 2027
Prenons un appartement loué en entier à la nuitée, donc un meublé de tourisme. Ses caractéristiques sont fictives mais typiques d'un loueur au réel.
- Prix d'acquisition, frais compris : 200 000 €, dont 30 000 € de terrain (non amortissable). Base amortissable du bâti : 170 000 €.
- Amortissement de l'immeuble calculé par composants : 6 460 € par an (environ 3,8 % de la base). La méthode est détaillée dans notre guide sur l'amortissement LMNP par composants.
- Mobilier : 10 500 € amortis sur 7 ans, soit 1 500 € par an.
- Exercice 2027 : 26 000 € de recettes, 8 500 € de charges (commissions, ménage, énergie, copropriété, taxe foncière, CFE, assurance) et 3 000 € d'intérêts d'emprunt. Résultat avant amortissement : 14 500 €.
- Stock d'amortissement différé au 31 décembre 2026 : 6 000 €.
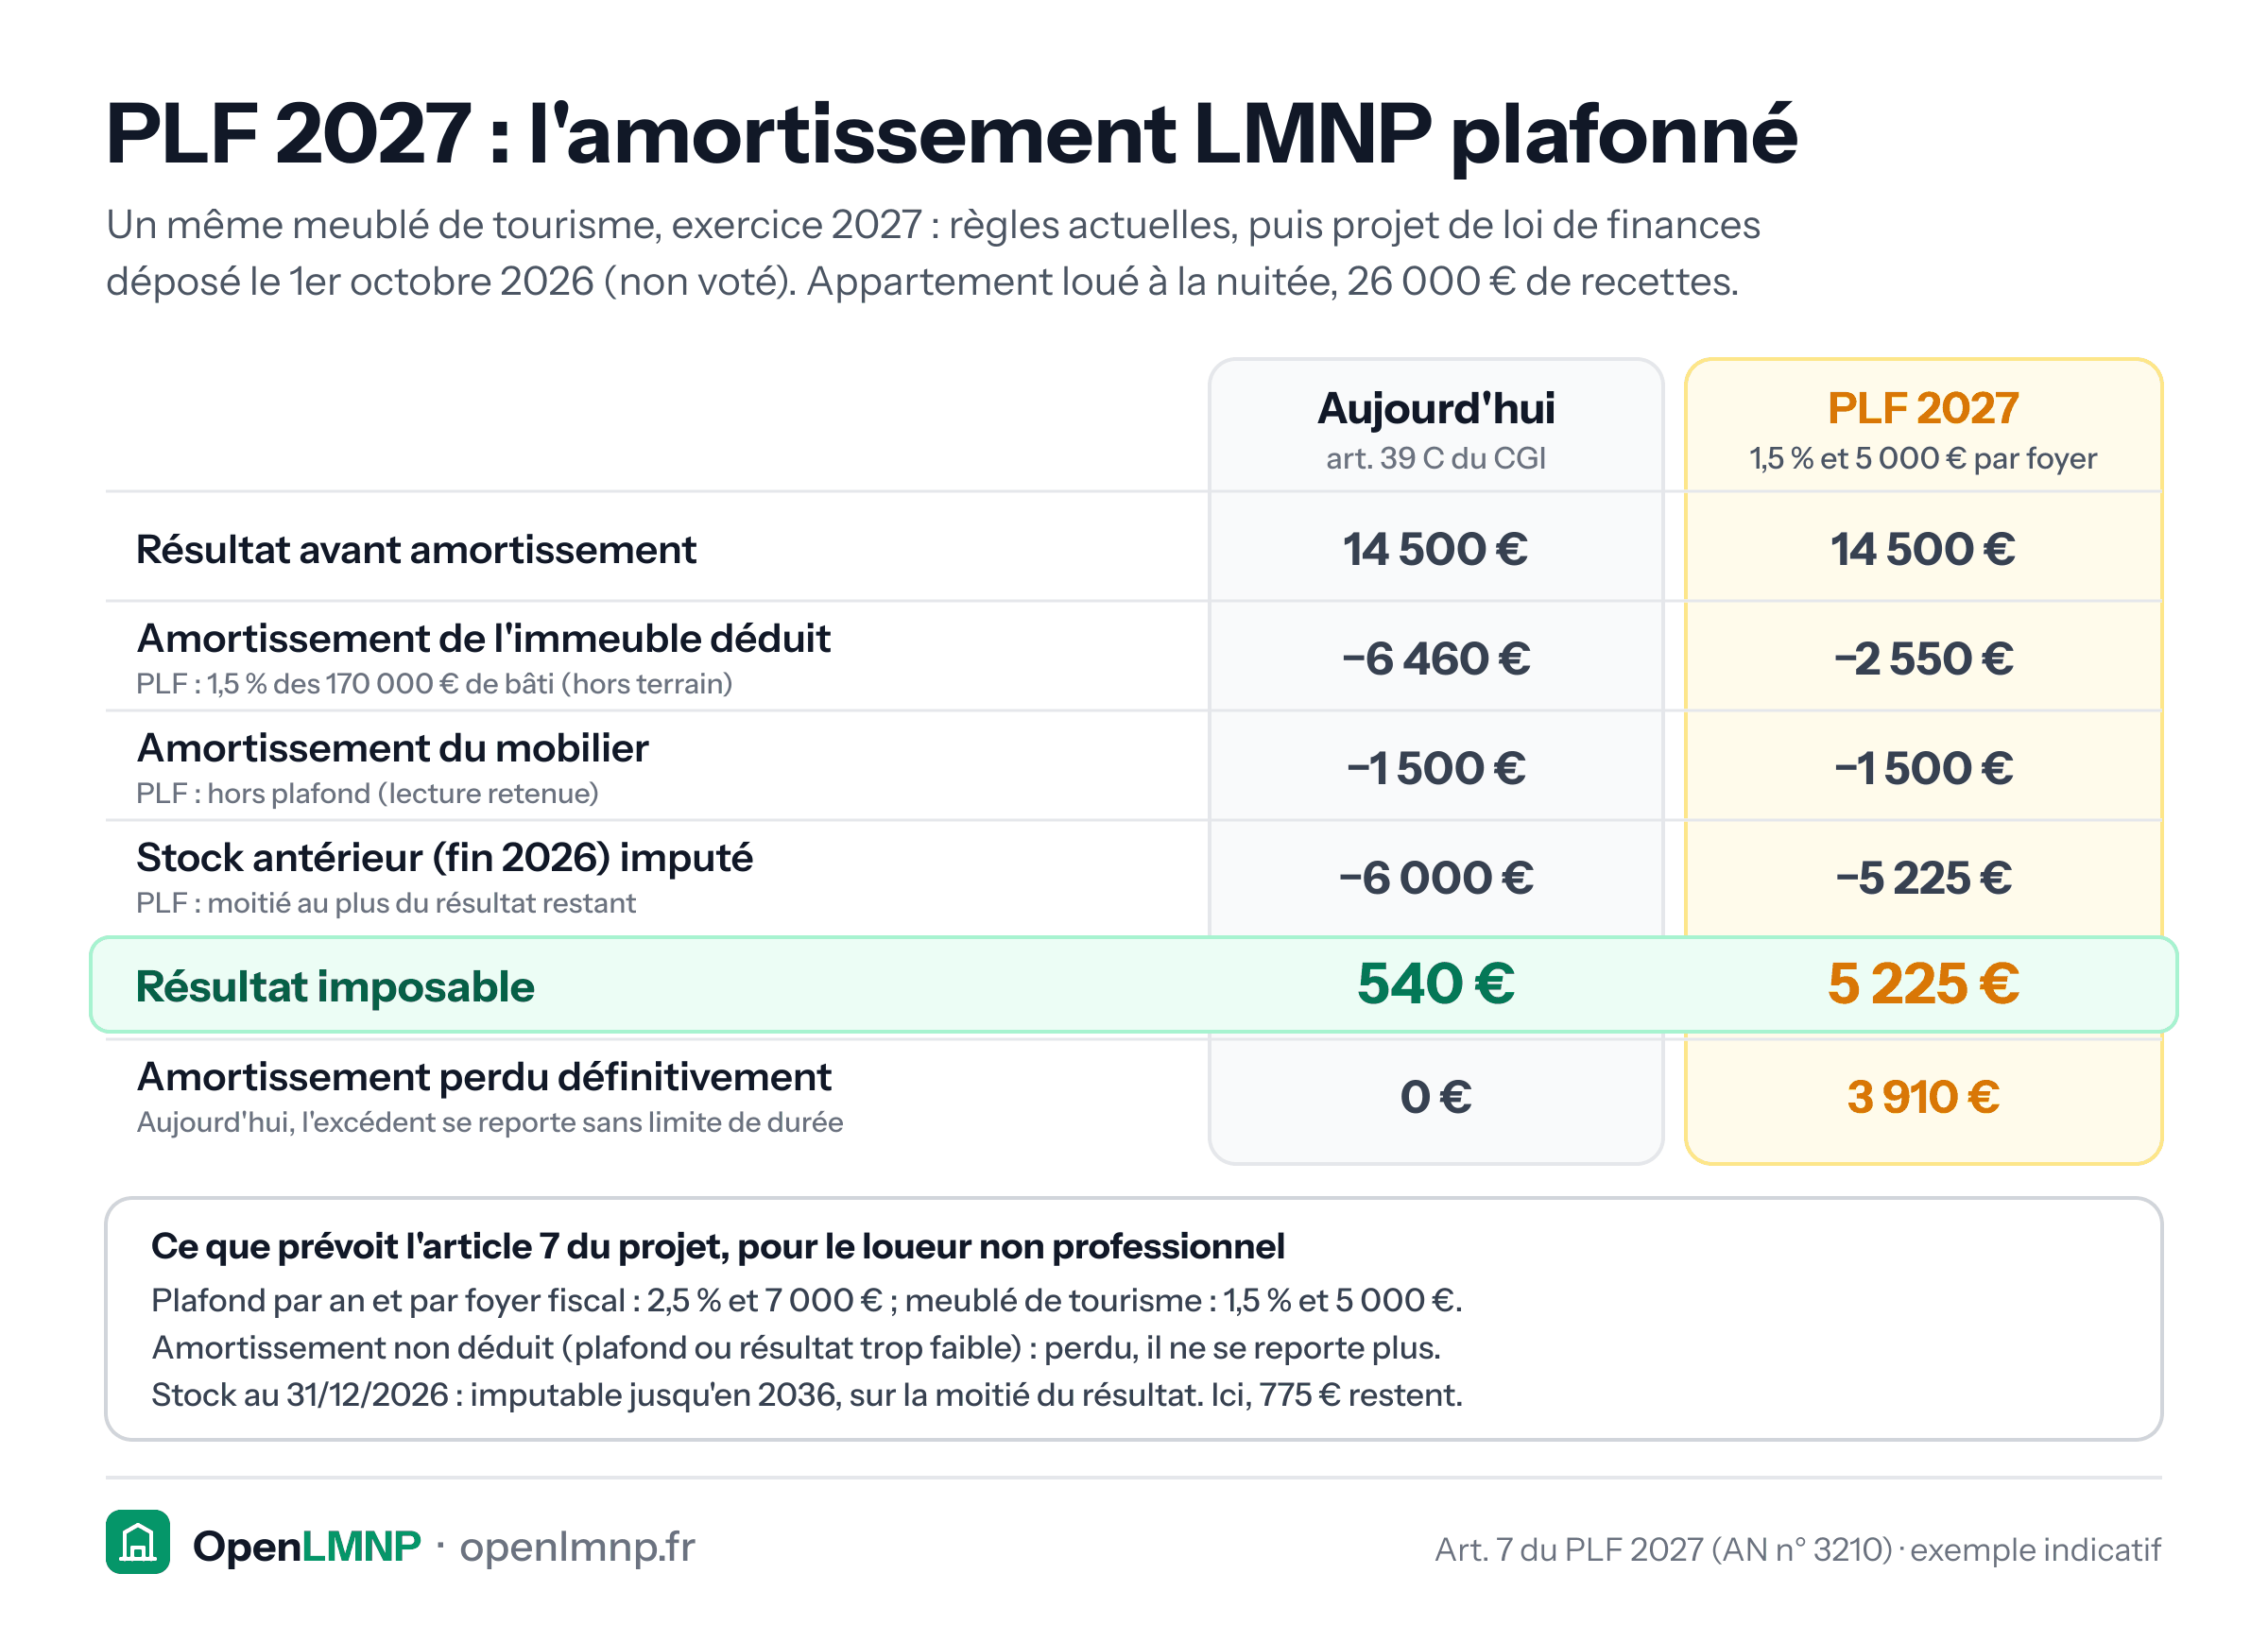
Pour le PLF, on retient la lecture la plus défavorable sur la base (1,5 % de la base amortissable du bâti, soit 2 550 €) et la plus favorable sur le mobilier (hors plafond).
| Exercice 2027 | Règles actuelles | PLF 2027 (lecture retenue) |
|---|---|---|
| Résultat avant amortissement | 14 500 € | 14 500 € |
| Amortissement de l'immeuble déduit | 6 460 € | 2 550 € |
| Amortissement du mobilier | 1 500 € | 1 500 € |
| Résultat après amortissements de l'année | 6 540 € | 10 450 € |
| Stock antérieur imputé | 6 000 € | 5 225 € (moitié de 10 450 €) |
| Résultat imposable | 540 € | 5 225 € |
| Stock restant | 0 € | 775 € (utilisable jusqu'en 2036) |
| Amortissement perdu définitivement | 0 € | 3 910 € |
Le résultat imposable passe de 540 € à 5 225 €, soit 4 685 € de plus. Avec une tranche marginale d'impôt sur le revenu de 30 % et des prélèvements sociaux de 18,6 % (taux applicable aux revenus de location meublée depuis la loi de financement de la sécurité sociale pour 2026), cela représente environ 2 280 € d'impôt supplémentaire pour la seule année 2027.
L'écart ne se résorbe pas ensuite. Une fois le stock épuisé, le résultat imposable reste supérieur de 3 910 € par an, c'est-à-dire exactement la part d'amortissement de l'immeuble que le plafond écarte : environ 1 900 € d'impôt en plus chaque année, dans la même tranche, tant que le bien reste amorti.
Ce que changent les autres lectures
- Si le taux s'applique au prix d'acquisition total (200 000 €), l'amortissement de l'immeuble admis monte à 3 000 €. Le résultat après amortissements tombe à 10 000 €, le stock imputé à 5 000 €, et le résultat imposable 2027 à 5 000 €.
- Si le mobilier entre dans le plafond, ses 1 500 € devraient tenir dans la même enveloppe que l'immeuble. L'amortissement total admis resterait de 2 550 € (ou 3 000 €), et le résultat imposable augmenterait encore.
- Pour un meublé loué à l'année ou au mois, hors meublé de tourisme, le taux serait de 2,5 % : 4 250 € sur la base de 170 000 €. L'écart avec les règles actuelles serait plus faible, mais le report de l'excédent disparaîtrait de la même façon.
Le plafond en euros ne joue pas dans cet exemple. À 1,5 %, il n'est atteint qu'à partir d'une base de 333 000 € environ ; à 2,5 %, à partir de 280 000 €. En revanche, il est commun à tout le foyer : un loueur qui possède deux ou trois logements peut l'atteindre bien plus vite.
Une année faible, sous le nouveau régime
L'exemple ci-dessus suppose un bon exercice. Prenons maintenant une année de travaux ou de vacance, où le résultat avant amortissement n'est que de 3 000 €. Aujourd'hui, 3 000 € d'amortissement sont déduits et les 4 960 € restants rejoignent le stock. Avec le projet, l'amortissement admis (2 550 € + 1 500 €) dépasse lui aussi le résultat : 3 000 € sont déduits, et les 1 050 € restants sont perdus, en plus des 3 910 € écartés par le plafond.
Ce que cela change pour le choix entre micro-BIC et réel
Le régime réel tire l'essentiel de son intérêt de l'amortissement. S'il est réduit de moitié ou davantage, la comparaison avec le micro-BIC doit être refaite. Depuis la loi Le Meur du 19 novembre 2024, applicable aux revenus 2025, l'abattement du micro-BIC est de 30 % pour un meublé de tourisme non classé, dans la limite de 15 000 € de recettes, et de 50 % pour un meublé de tourisme classé, dans la limite de droit commun (83 600 € de recettes 2026).
Notre exemple illustre ce rapprochement. Avec 26 000 € de recettes, un logement non classé dépasse les 15 000 € : s'il les dépasse deux années de suite, le réel s'impose de toute façon. S'il est classé, le micro-BIC donnerait 13 000 € de revenu imposable. Le réel, une fois le stock épuisé, en donnerait 10 450 € sous le projet, contre 6 540 € aujourd'hui. Il reste avantageux, mais l'écart passe de 6 460 € à 2 550 €, et il tomberait à 1 050 € si le mobilier entrait dans le plafond. Notre comparatif micro-BIC ou régime réel détaille la méthode de calcul ; il faudra le refaire avec les règles définitives.
Un effet de bord mérite d'être noté : depuis la loi de finances pour 2025, les amortissements de l'immeuble effectivement déduits viennent minorer le prix d'acquisition retenu pour la plus-value à la revente (article 150 VB, III du CGI). Un amortissement plafonné réduirait mécaniquement cette réintégration future. L'article sur l'impôt de sortie à la revente d'un LMNP déroule ce calcul.
Un projet, pas une loi : le calendrier et ce qu'il faut faire maintenant
Le projet de loi de finances suit un parcours encadré par l'article 47 de la Constitution : le Parlement dispose de soixante-dix jours pour l'adopter, et la loi est habituellement promulguée fin décembre. Entre-temps, chaque article peut être amendé à l'Assemblée puis au Sénat. Le plafonnement de l'amortissement en LMNP est une mesure très exposée : des amendements sur les taux, les plafonds, le mobilier ou la durée de transition sont probables, sans qu'on puisse prédire leur sort.
L'automne dernier en a donné un exemple : un amendement très commenté sur les plus-values immobilières avait été voté en cours de discussion, puis abandonné dans la loi définitive. Notre point sur ce qui a changé en fiscalité LMNP en 2026 le rappelle.
En attendant le vote, certaines démarches gardent leur intérêt quelle que soit l'issue :
- Connaître votre stock d'amortissement différé au 31 décembre 2026, composant par composant. C'est la grandeur que le projet transforme en capital à durée limitée.
- Vérifier la ventilation de vos immobilisations entre l'immeuble, les travaux et le mobilier : si le texte final distingue le local de son mobilier, cette répartition déterminera ce qui reste hors plafond.
- Ne rien précipiter sur la foi d'un projet. Un achat de mobilier avancé ou un changement de régime décidé en octobre peut se révéler inutile en janvier.
Chez OpenLMNP, le plafonnement actuel de l'article 39 C et le suivi du stock d'amortissement différé sont calculés exercice par exercice, dans un code source public que chacun peut relire. Si la mesure est votée, sa transcription le sera aussi : vous pourrez vérifier ligne par ligne comment la nouvelle règle est appliquée, plutôt que de faire confiance à une boîte noire. Vous pouvez explorer le calcul actuel sur la démo ou consulter le code sur GitHub.
Cet article décrit l'article 7 du projet de loi de finances pour 2027 dans sa version déposée le 1er octobre 2026 (Assemblée nationale, document n° 3210), à la date du 5 octobre 2026. Il ne s'agit pas d'un texte voté, et l'exemple chiffré repose sur des hypothèses de lecture que l'administration n'a pas confirmées. Il ne constitue pas un conseil fiscal personnalisé. Pour votre situation, référez-vous à impots.gouv.fr, au BOFiP ou à un professionnel.
Passez de la théorie à la pratique
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus Airbnb. Open source, auto-hébergeable, gratuit.
Vous hésitez encore sur la solution à retenir ? Comparez OpenLMNP aux logiciels payants, ou essayez d'abord nos calculateurs gratuits.
À lire aussi
Amortissement LMNP par composants : calcul et exemples
Comment calculer l'amortissement par composants en LMNP : durées, base amortissable, quote-part terrain, exemple chiffré pas à pas.
Fiscalité LMNP 2026 : 4 règles ont changé, 1 n'a pas bougé
Prélèvements sociaux à 18,6 %, pièces à garder dix ans, amortissements réintégrés, abattement Le Meur : la fiscalité LMNP a changé, et une partie du web ne l'a pas vu.
Différence micro-BIC et régime réel LMNP : quel choix ?
Micro-BIC ou régime réel en LMNP : différences, seuils, avantages et inconvénients, méthode pour choisir le régime le plus avantageux en 2026.