Comment estimer la quote-part de terrain de son bien ?
Le terrain ne s'amortit pas : sa valeur doit être retirée avant tout calcul. Encore faut-il l'estimer, et aucun texte ne fixe de pourcentage.
Les ordres de grandeur admis
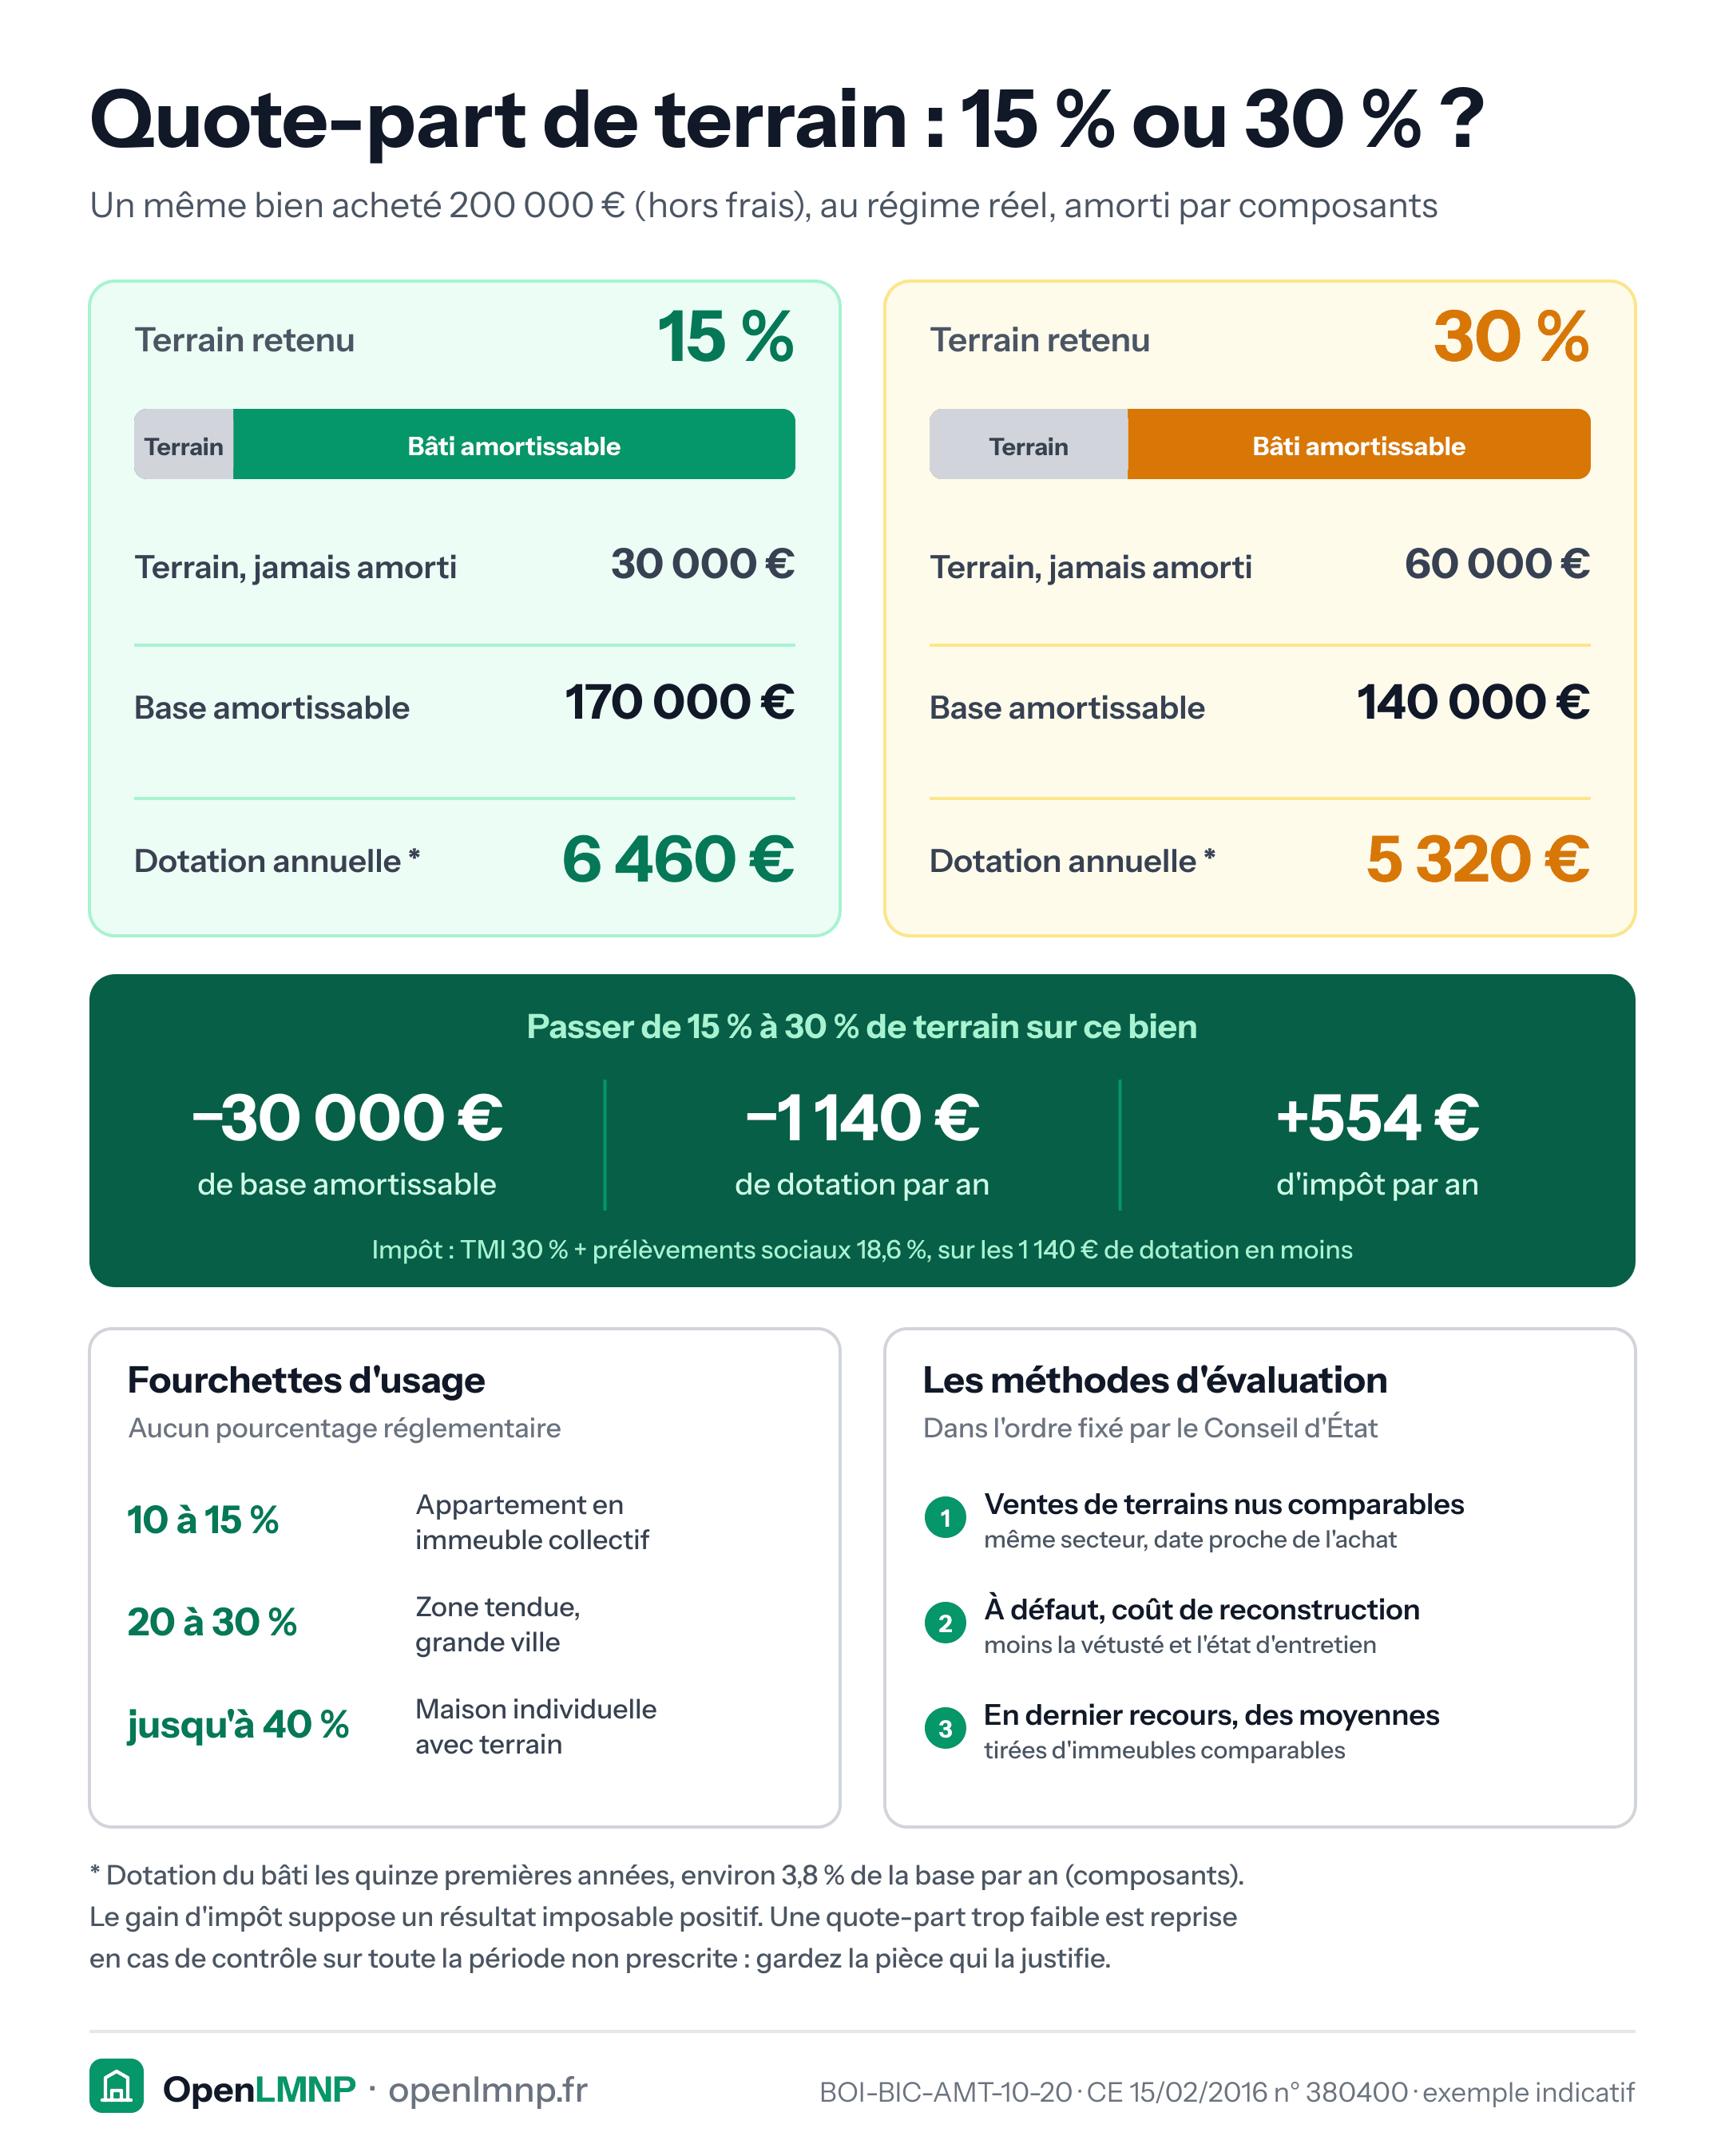
- 10 à 15 % : appartement en immeuble collectif, où le foncier se répartit entre de nombreux lots ;
- 20 à 30 % : zone tendue, grande ville, où le terrain porte l'essentiel de la valeur ;
- 30 à 40 % : maison individuelle avec terrain.
Les méthodes justifiables
Le Conseil d'État (15 février 2016, n° 380400) fixe l'ordre des méthodes que l'administration doit suivre lorsqu'elle conteste la valeur retenue pour le terrain, et c'est à elle de prouver que cette valeur est insuffisante :
- Les ventes de terrains nus du même secteur, à une date proche de l'achat et avec des droits à construire similaires.
- À défaut, le coût de reconstruction du bâti à la date de l'achat, diminué pour tenir compte de sa vétusté et de son état d'entretien.
- En dernier recours, des taux moyens tirés d'un échantillon significatif d'immeubles comparables.
Une ventilation indiquée dans l'acte ou par le promoteur reste une pièce utile à conserver, mais l'arrêt n'en fait pas une méthode : elle peut être contestée par ces moyens.
Ce qui compte le plus
Pas tant le pourcentage exact que la capacité à l'expliquer. Conservez la pièce sur laquelle vous vous êtes appuyé : c'est elle qui fait la différence en cas de discussion.
L'enjeu chiffré
Sur un bien à 200 000 €, passer de 15 % à 30 % de terrain retire 30 000 € de base amortissable, soit environ 1 140 € de dotation annuelle en moins. À 30 % de tranche marginale plus prélèvements sociaux, c'est près de 550 € d'impôt en plus chaque année.
D'où la tentation de retenir un pourcentage très bas - et l'attention que l'administration y porte. Un appartement en centre-ville déclaré avec 5 % de terrain sera difficile à défendre, et la reprise porterait sur toute la période non prescrite.
Sources
- BOI-BIC-AMT-10-20
- CE 15 février 2016 n° 380400
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Sur combien d'années amortit-on un bien en LMNP ?
Il n'existe pas de durée d'amortissement unique en LMNP. Voici les durées par poste et la logique qui les fonde.
Gros travaux votés en copropriété : comment et quand un loueur en meublé les déduit-il ?
Appel de fonds, fonds de travaux, travaux réalisés : ce que le loueur en meublé au réel déduit, en charge ou en amortissement, et à quel exercice.
Le plafonnement de l'amortissement LMNP prévu par le PLF 2027 vise-t-il aussi la location meublée de longue durée ?
PLF 2027 : le bail meublé, étudiant ou mobilité est plafonné à 2,5 % dans le texte déposé. L'exclusion votée en commission doit être revotée en séance.
Les frais de notaire sont-ils déductibles en LMNP ?
Droits de mutation, émoluments, débours, part du terrain : ce que vous déduisez des frais de notaire en LMNP, en charge immédiate ou amortis avec le bien.