Résidence secondaire louée une partie de l'année : comment déduire les charges et l'amortissement quand on l'occupe aussi ?
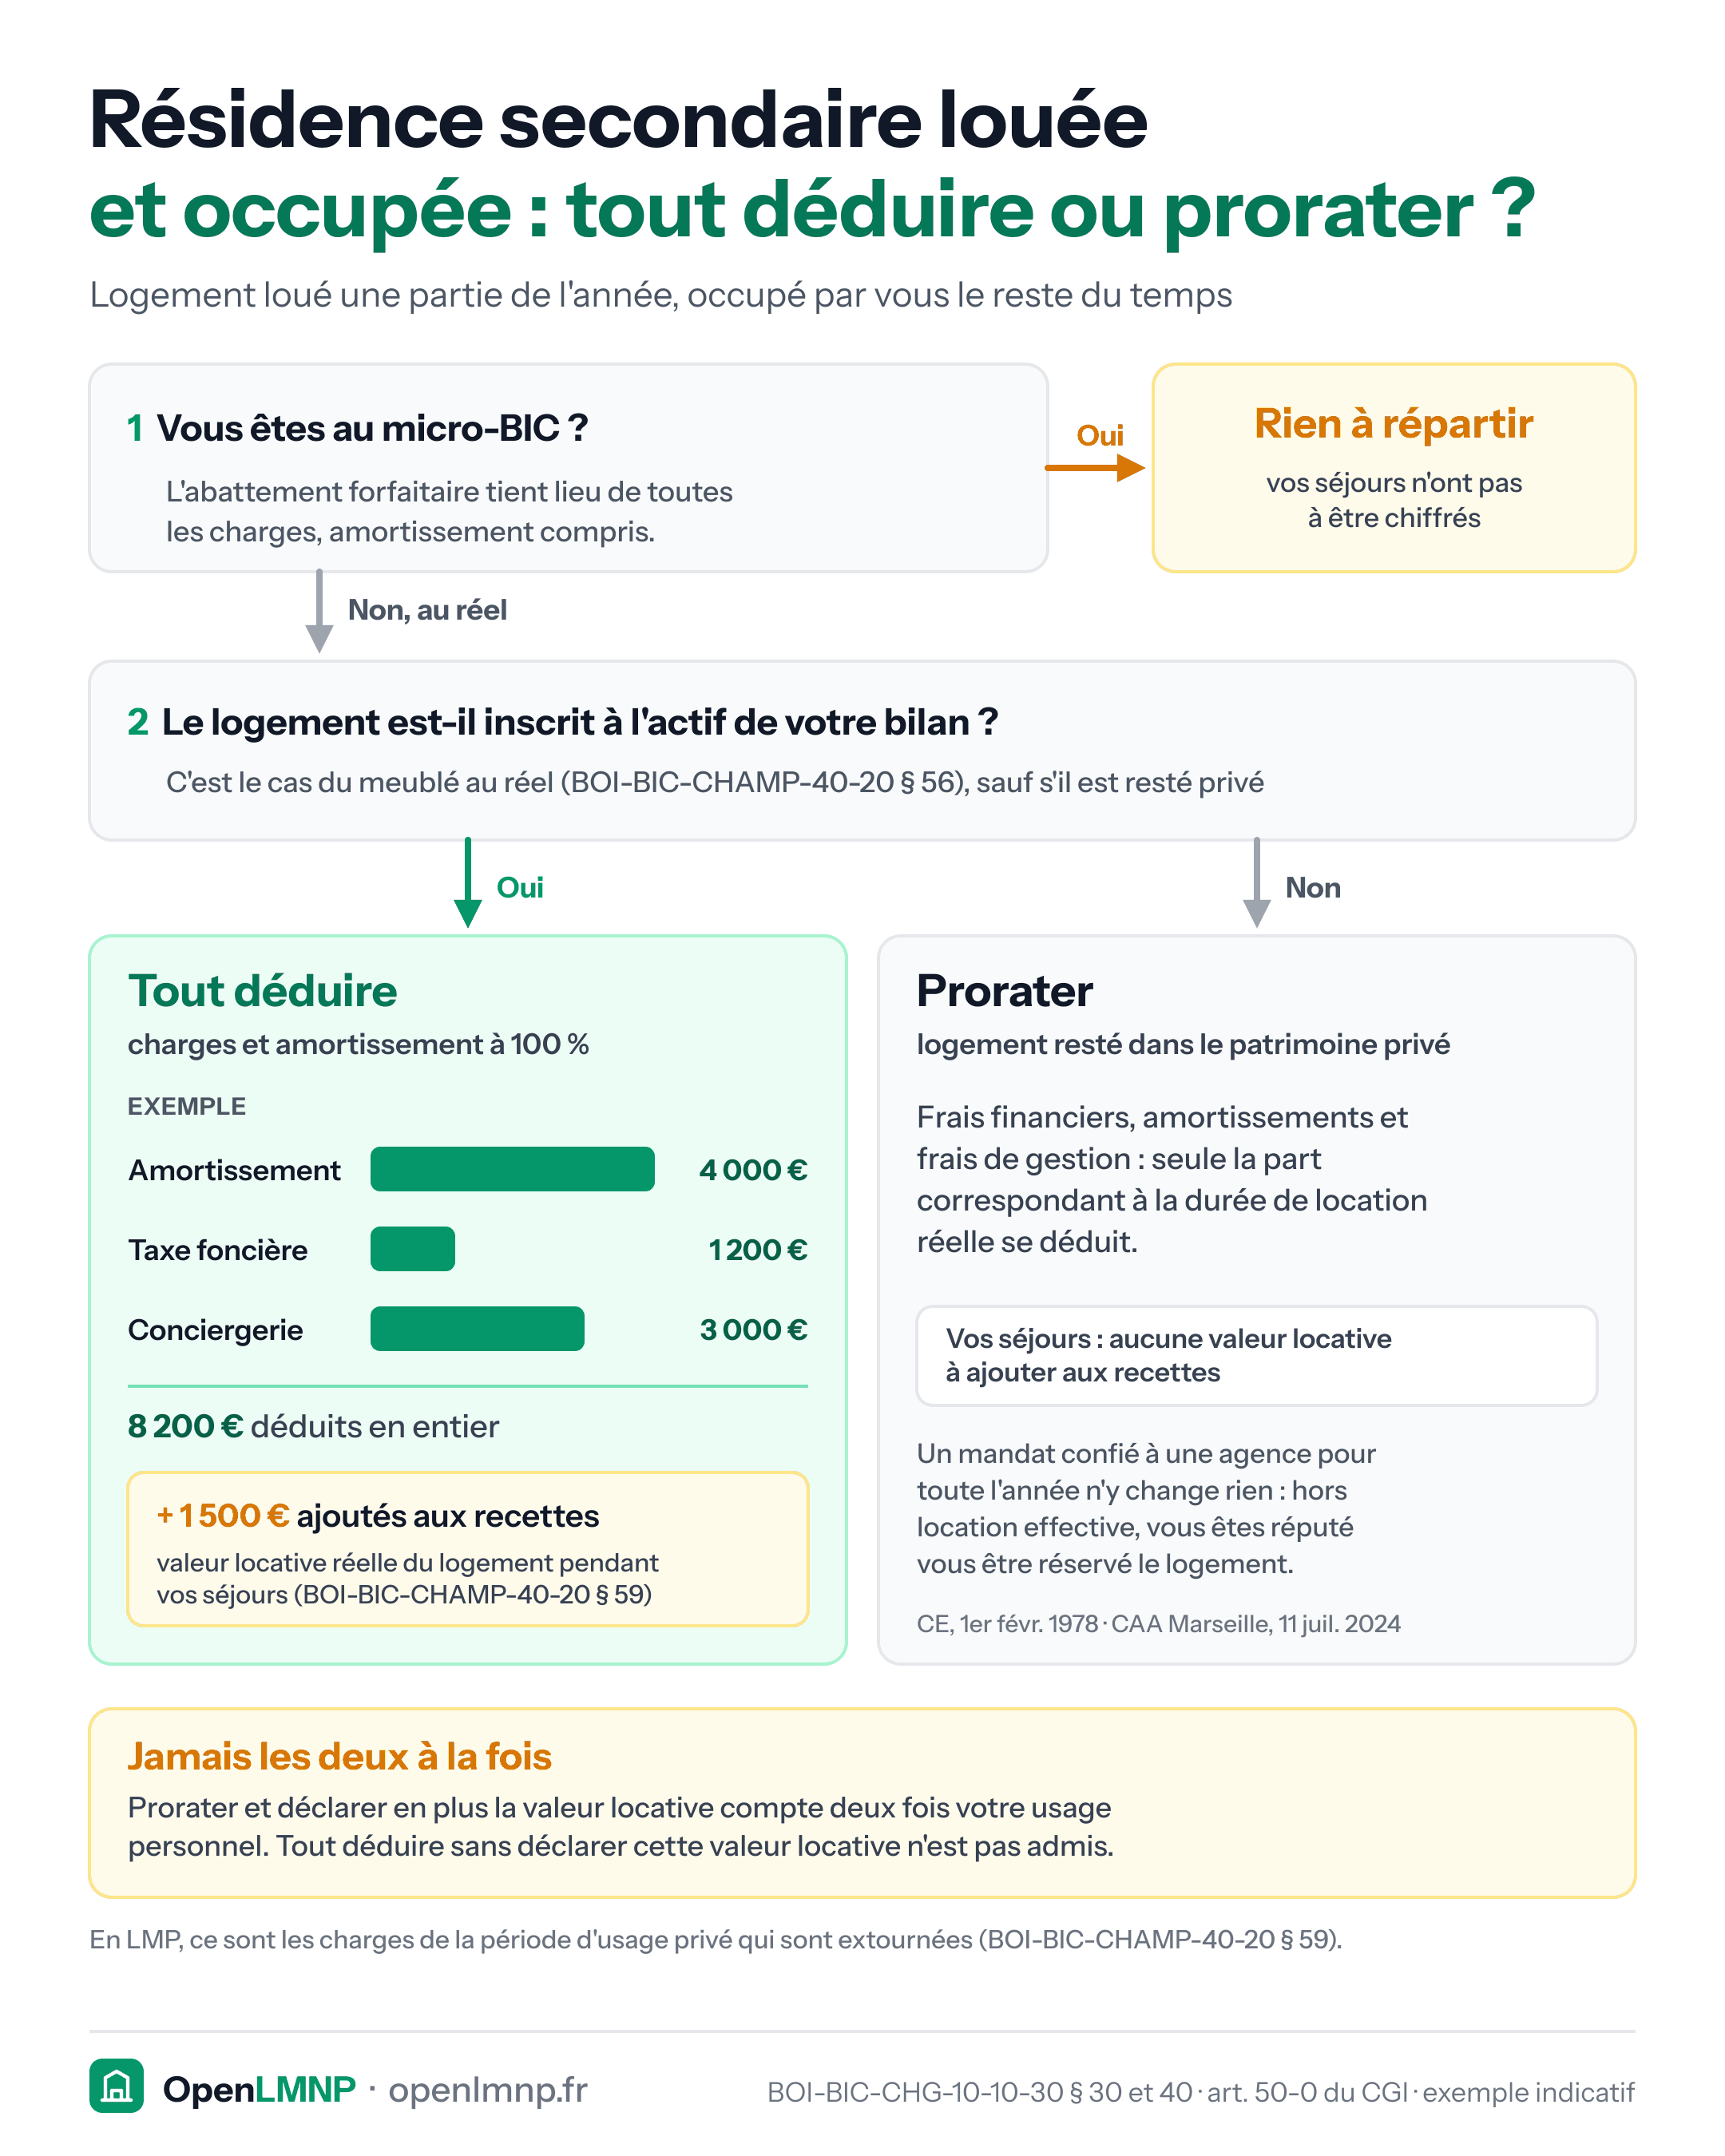
Au régime réel, tout dépend de l'inscription du logement à l'actif. S'il est inscrit au bilan, vous déduisez toutes vos charges, amortissement compris, et vous déclarez en contrepartie la valeur de vos propres séjours comme une recette. S'il est resté dans votre patrimoine privé, les charges ne se déduisent qu'au prorata de la durée de location réelle. Au micro-BIC, la question ne se pose pas.
Logement inscrit au bilan : tout déduire, et déclarer la valeur de vos séjours
Au régime réel, le logement loué en meublé est inscrit à l'actif de votre bilan (BOI-BIC-CHAMP-40-20 § 56). Quand vous l'utilisez à titre privé, le BOFiP vous demande d'inclure dans vos produits la valeur locative réelle des locaux pendant la période où vous les occupez (BOI-BIC-CHAMP-40-20 § 59, version du 19 août 2026). C'est l'avantage en nature que vous tirez de l'occupation gratuite d'un bien de l'activité.
En contrepartie, vous déduisez la totalité des charges de propriété, des frais de gestion et des amortissements (CE, 16 avril 1980, n° 10828, repris au BOI-BIC-CHG-10-10-30 § 40).
Le tableau suivant résume le traitement des éléments courants.
| Élément | Traitement en LMNP au réel |
|---|---|
| Ménage, conciergerie, commissions, produits d'accueil | Déduits à 100 % |
| Taxe foncière, assurance, copropriété, intérêts d'emprunt | Déduits à 100 % |
| Énergie, internet, entretien courant | Déduits à 100 % |
| Amortissement du logement et du mobilier | Déduit à 100 % |
| Vos propres séjours | Valeur locative réelle ajoutée aux recettes |
Exemple chiffré
Votre maison est louée 120 nuits en 2026, et vous l'occupez deux week-ends par mois le reste du temps. Vous déduisez l'annuité d'amortissement de 4 000 €, la taxe foncière de 1 200 € et la commission de 3 000 € versée à la conciergerie, chacune en entier. Si la valeur locative réelle du logement pendant vos week-ends est de 1 500 €, ce montant s'ajoute à vos loyers.
Le BOFiP ne fixe pas de méthode de calcul de cette valeur locative. Gardez les pièces qui la justifient et la liste datée de vos séjours, et faites valider le chiffrage par votre comptable. Pour les autres dépenses partagées (téléphone, voiture), voir déduire une dépense à usage mixte.
Le prorata : quand le logement est resté dans votre patrimoine privé
Le prorata de la durée de location s'applique quand le bien est resté dans le patrimoine privé de l'exploitant : seule une fraction des frais financiers, des amortissements et des frais de gestion, au prorata de la durée de location, est alors déductible (CE, 1er février 1978, n° 02838, BOI-BIC-CHG-10-10-30 § 30 et remarque du § 40).
Cette règle vaut aussi en LMNP. Dans un arrêt du 11 juillet 2024 (CAA Marseille, n° 22MA02210), un loueur en meublé non professionnel louait une partie de l'année une villa de son patrimoine privé : l'administration n'a admis ses charges qu'au prorata de la durée de location réelle, et la cour l'a approuvée. Le mandat confié à deux agences pour toute l'année n'y a rien changé : en dehors des périodes de location effective, le propriétaire est regardé comme s'étant réservé la jouissance du logement.
Pour le loueur en meublé professionnel, enfin, ce sont les charges de la période d'usage privé qui doivent être extournées (BOI-BIC-CHAMP-40-20 § 59).
Ne cumulez pas les deux. Prorater vos charges et déclarer en plus la valeur locative de vos séjours revient à compter deux fois votre usage personnel. Déduire tout sans déclarer cette valeur locative, à l'inverse, n'est pas admis.
Au micro-BIC, rien à répartir
Au micro-BIC, l'abattement forfaitaire s'applique aux recettes encaissées et tient lieu de toutes les charges, amortissement compris (art. 50-0 du CGI) : vos séjours n'ont pas à être chiffrés. Pour un meublé de tourisme non classé, l'abattement est de 30 % jusqu'à 15 000 € de recettes ; classé, de 50 % jusqu'à 83 600 € pour les années 2026 à 2028 (BOI-BAREME-000044). Quand l'occupation personnelle pèse lourd dans l'année, la valeur locative à déclarer au réel augmente d'autant le résultat, ce qui peut rendre le forfait plus intéressant : voir dans quels cas rester au micro-BIC.
Sources (7)
Lois et règlements 1 · Doctrine fiscale 3 · Jurisprudence 3
Lois et règlements
- Art. 50-0 du CGI
Doctrine fiscale
- BOI-BIC-CHG-10-10-30 § 30 et 40 (version du 12/09/2012, en vigueur au 10/11/2026)
- BOI-BIC-CHAMP-40-20 § 56 et 59 (version du 19/08/2026)
- BOI-BAREME-000044
Jurisprudence
- CE, 1er février 1978, n° 02838
- CE, 16 avril 1980, n° 10828
- CAA Marseille, 11 juillet 2024, n° 22MA02210
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Comment déduire au réel une dépense à usage mixte, personnel et location meublée ?
Téléphone, box, logiciel, voiture : une dépense partagée ne se déduit qu'à proportion de l'usage locatif. Comment fixer la clé, la justifier, et ce qu'on vous demandera.
Charges déductibles
Dépenses engagées pour l'activité de location meublée, déductibles du résultat au régime réel et à ce seul régime.
Tableau des amortissements
État qui retrace chaque immobilisation, sa dotation annuelle et son cumul - le document le plus scruté d'un dossier LMNP.
Rester au micro-BIC en LMNP : dans quels cas et pourquoi
Le régime réel n'est pas toujours gagnant. Voici les situations où rester au micro-BIC reste le bon choix, et le test pour le vérifier sur vos chiffres.