Quote-part de terrain
Un terrain ne s'use pas. Il ne peut donc pas être amorti, et sa valeur doit être retirée du prix d'acquisition avant tout calcul de dotation. Cette fraction s'appelle la quote-part de terrain.
Combien retenir
Il n'existe pas de pourcentage réglementaire. En pratique :
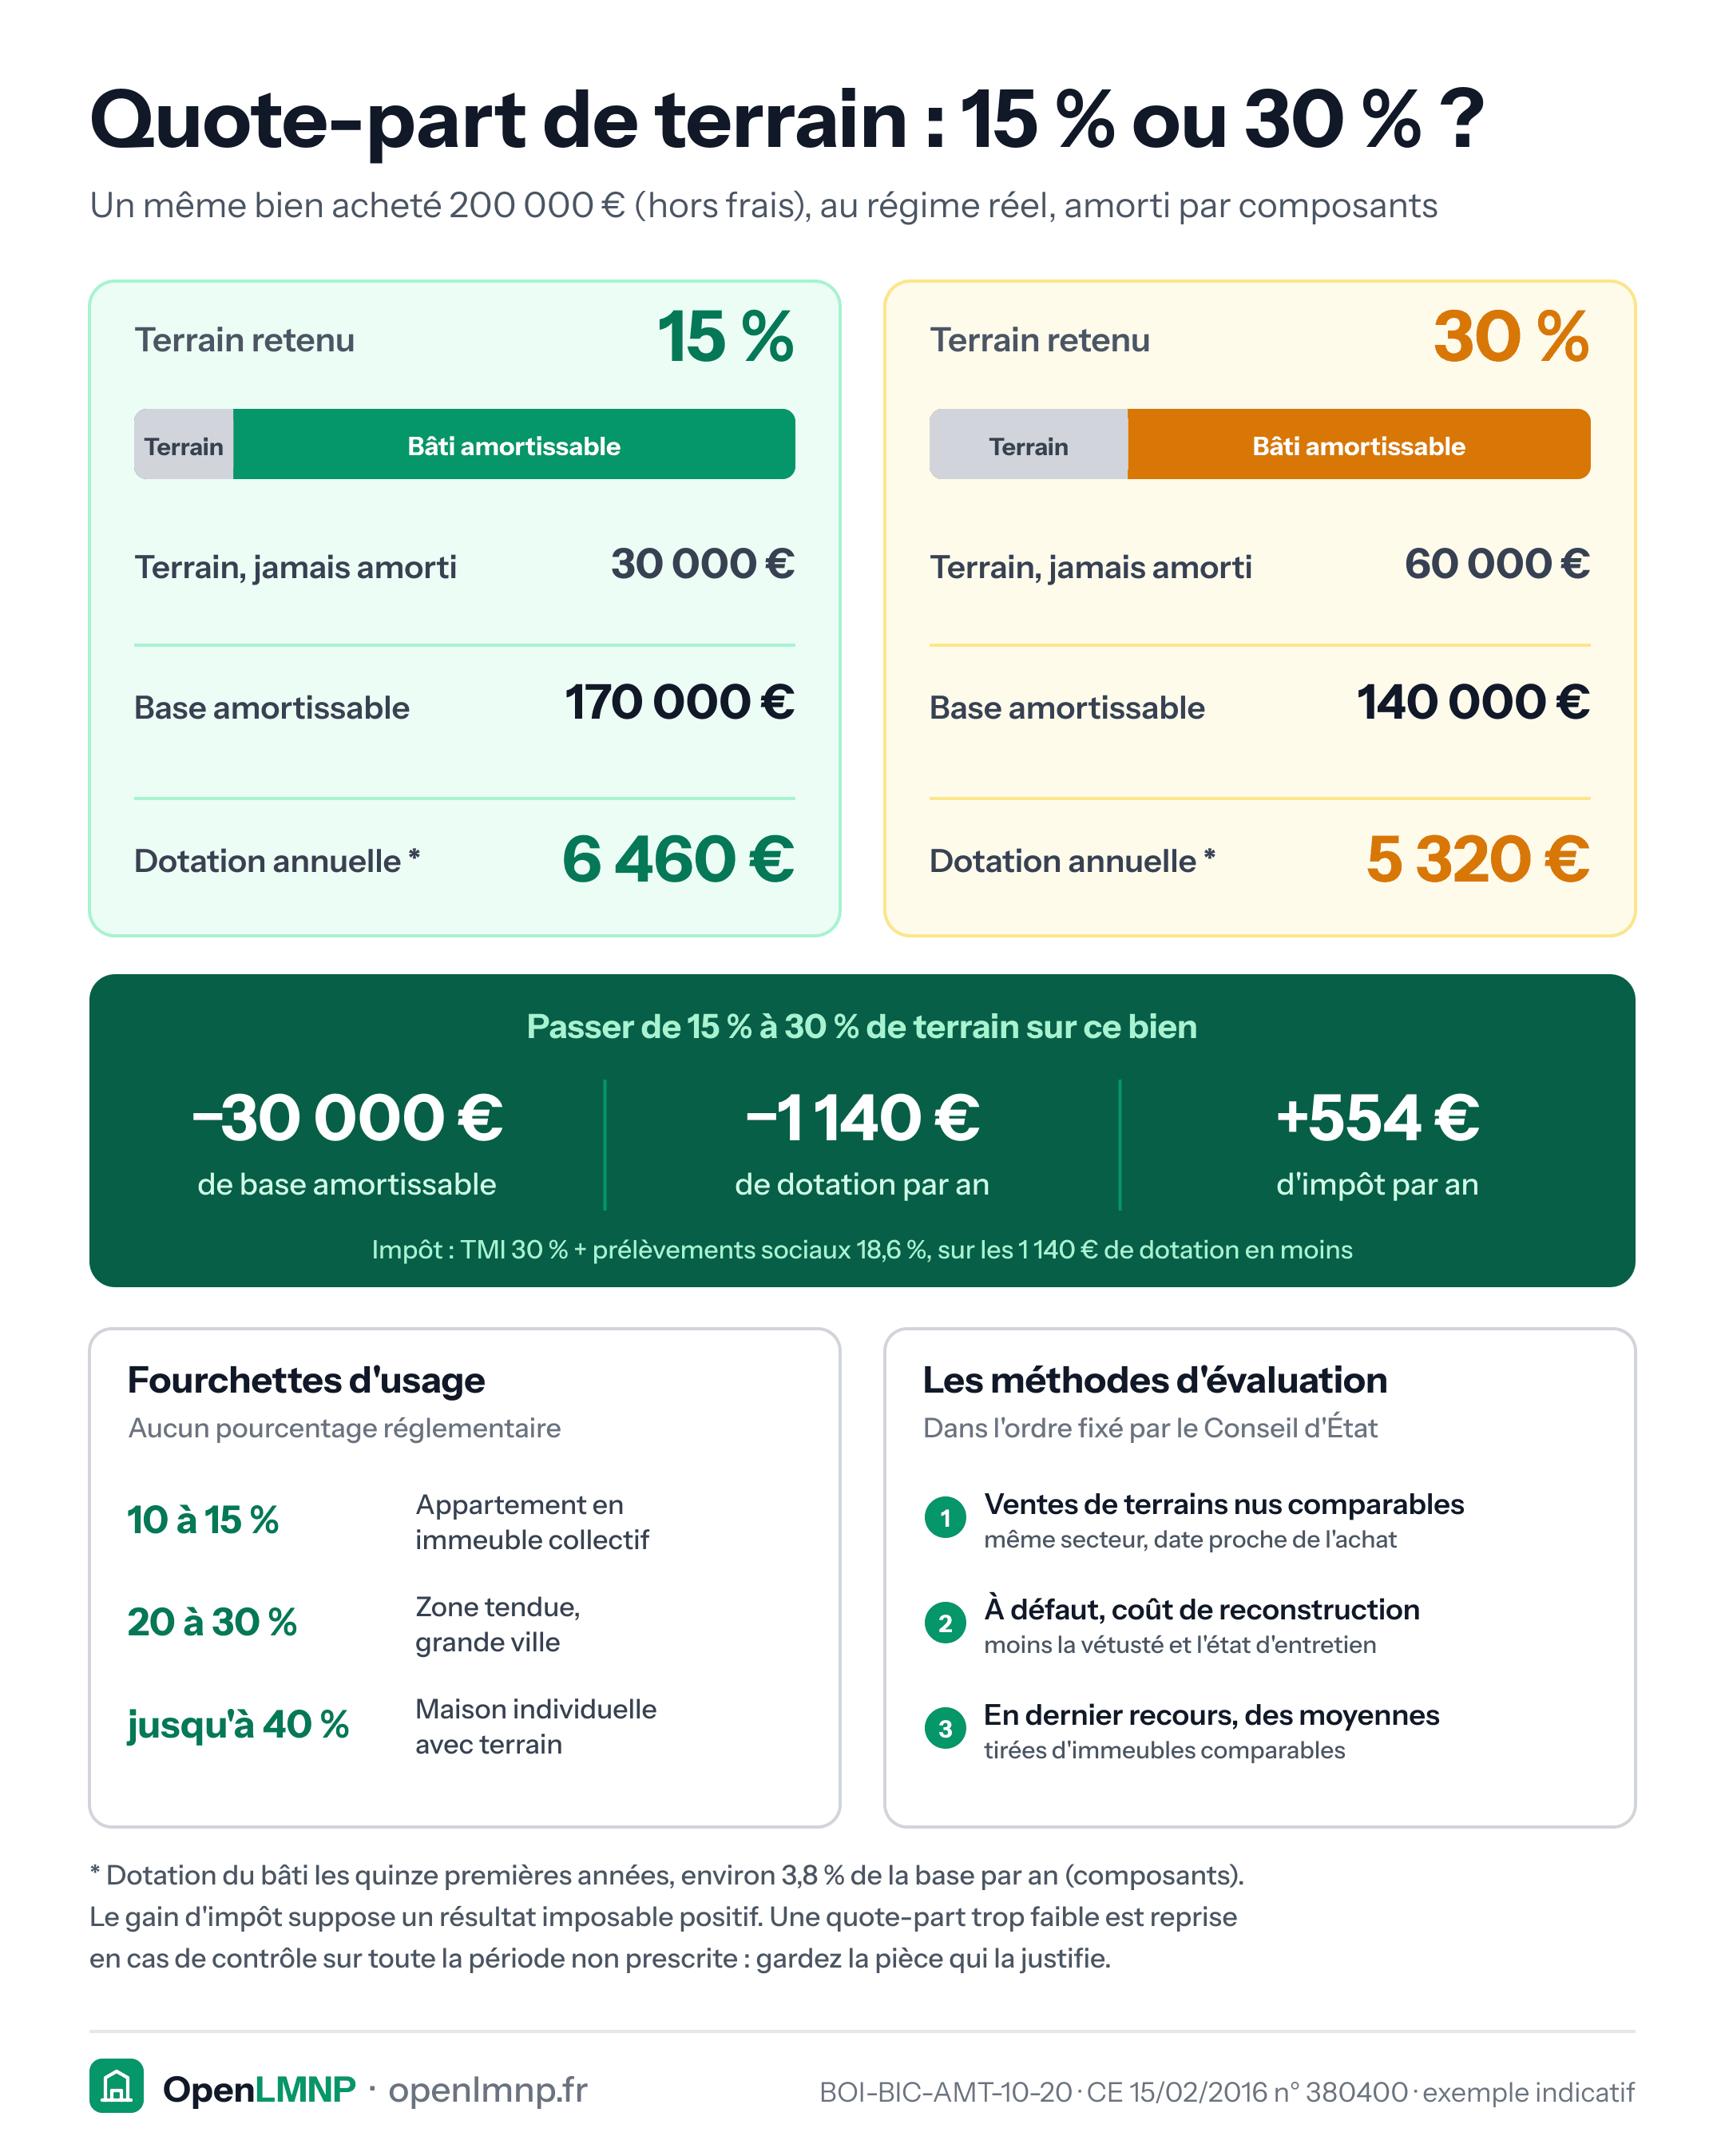
- 10 à 15 % pour un appartement en immeuble collectif, où la part de foncier par lot est faible ;
- 20 à 30 % en zone tendue, où le prix du terrain pèse lourd ;
- jusqu'à 40 % pour une maison individuelle avec jardin.
La méthode la plus solide consiste à s'appuyer sur une donnée externe : le prix des terrains à bâtir du secteur, la ventilation figurant dans l'acte notarié, ou celle retenue par le promoteur en cas d'achat neuf.
Pourquoi ce chiffre compte autant
Sur un bien à 200 000 €, passer de 15 % à 30 % de terrain retire 30 000 € de base amortissable, soit environ 1 140 € de charge déductible en moins chaque année. À une tranche marginale de 30 %, plus 18,6 % de prélèvements sociaux, c'est près de 550 € d'impôt annuel supplémentaire.
Le piège
Retenir une quote-part très faible pour maximiser l'amortissement est la tentation évidente, et c'est un point que l'administration contrôle. Un appartement parisien déclaré avec 5 % de terrain est difficilement défendable. Conservez la pièce qui justifie votre pourcentage : en cas de rectification, les dotations excédentaires sont reprises sur toute la période non prescrite.
Sources
- BOI-BIC-AMT-10-20
- CE 15 février 2016 n° 380400
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Amortissement par composants
Technique consistant à découper un bien immobilier en éléments de durées de vie différentes, chacun amorti à son propre rythme.
Base amortissable
Montant sur lequel se calcule l'amortissement : prix d'acquisition diminué du terrain, augmenté des frais et travaux amortissables.
Amortissement différé
Fraction d'amortissement non déduite au titre d'un exercice, reportable sans limite de durée sur les suivants.
Article 39 C du CGI
Règle qui interdit à l'amortissement de créer un déficit en location meublée : l'excédent est reporté au lieu d'être perdu.