IFI (impôt sur la fortune immobilière)
L'IFI frappe le patrimoine immobilier net du foyer fiscal lorsqu'il dépasse 1,3 million d'euros au 1er janvier. Le barème est progressif, de 0,5 % à 1,5 %.
Les biens en LMNP y entrent
Contrairement à une idée répandue, un bien loué en meublé non professionnel est imposable à l'IFI comme n'importe quel bien immobilier. Le statut LMNP n'exonère de rien. Ce qui se déduit malgré tout de l'assiette, et les cas qui exonèrent réellement, sont repris dans le LMNP entre-t-il dans l'IFI ?.
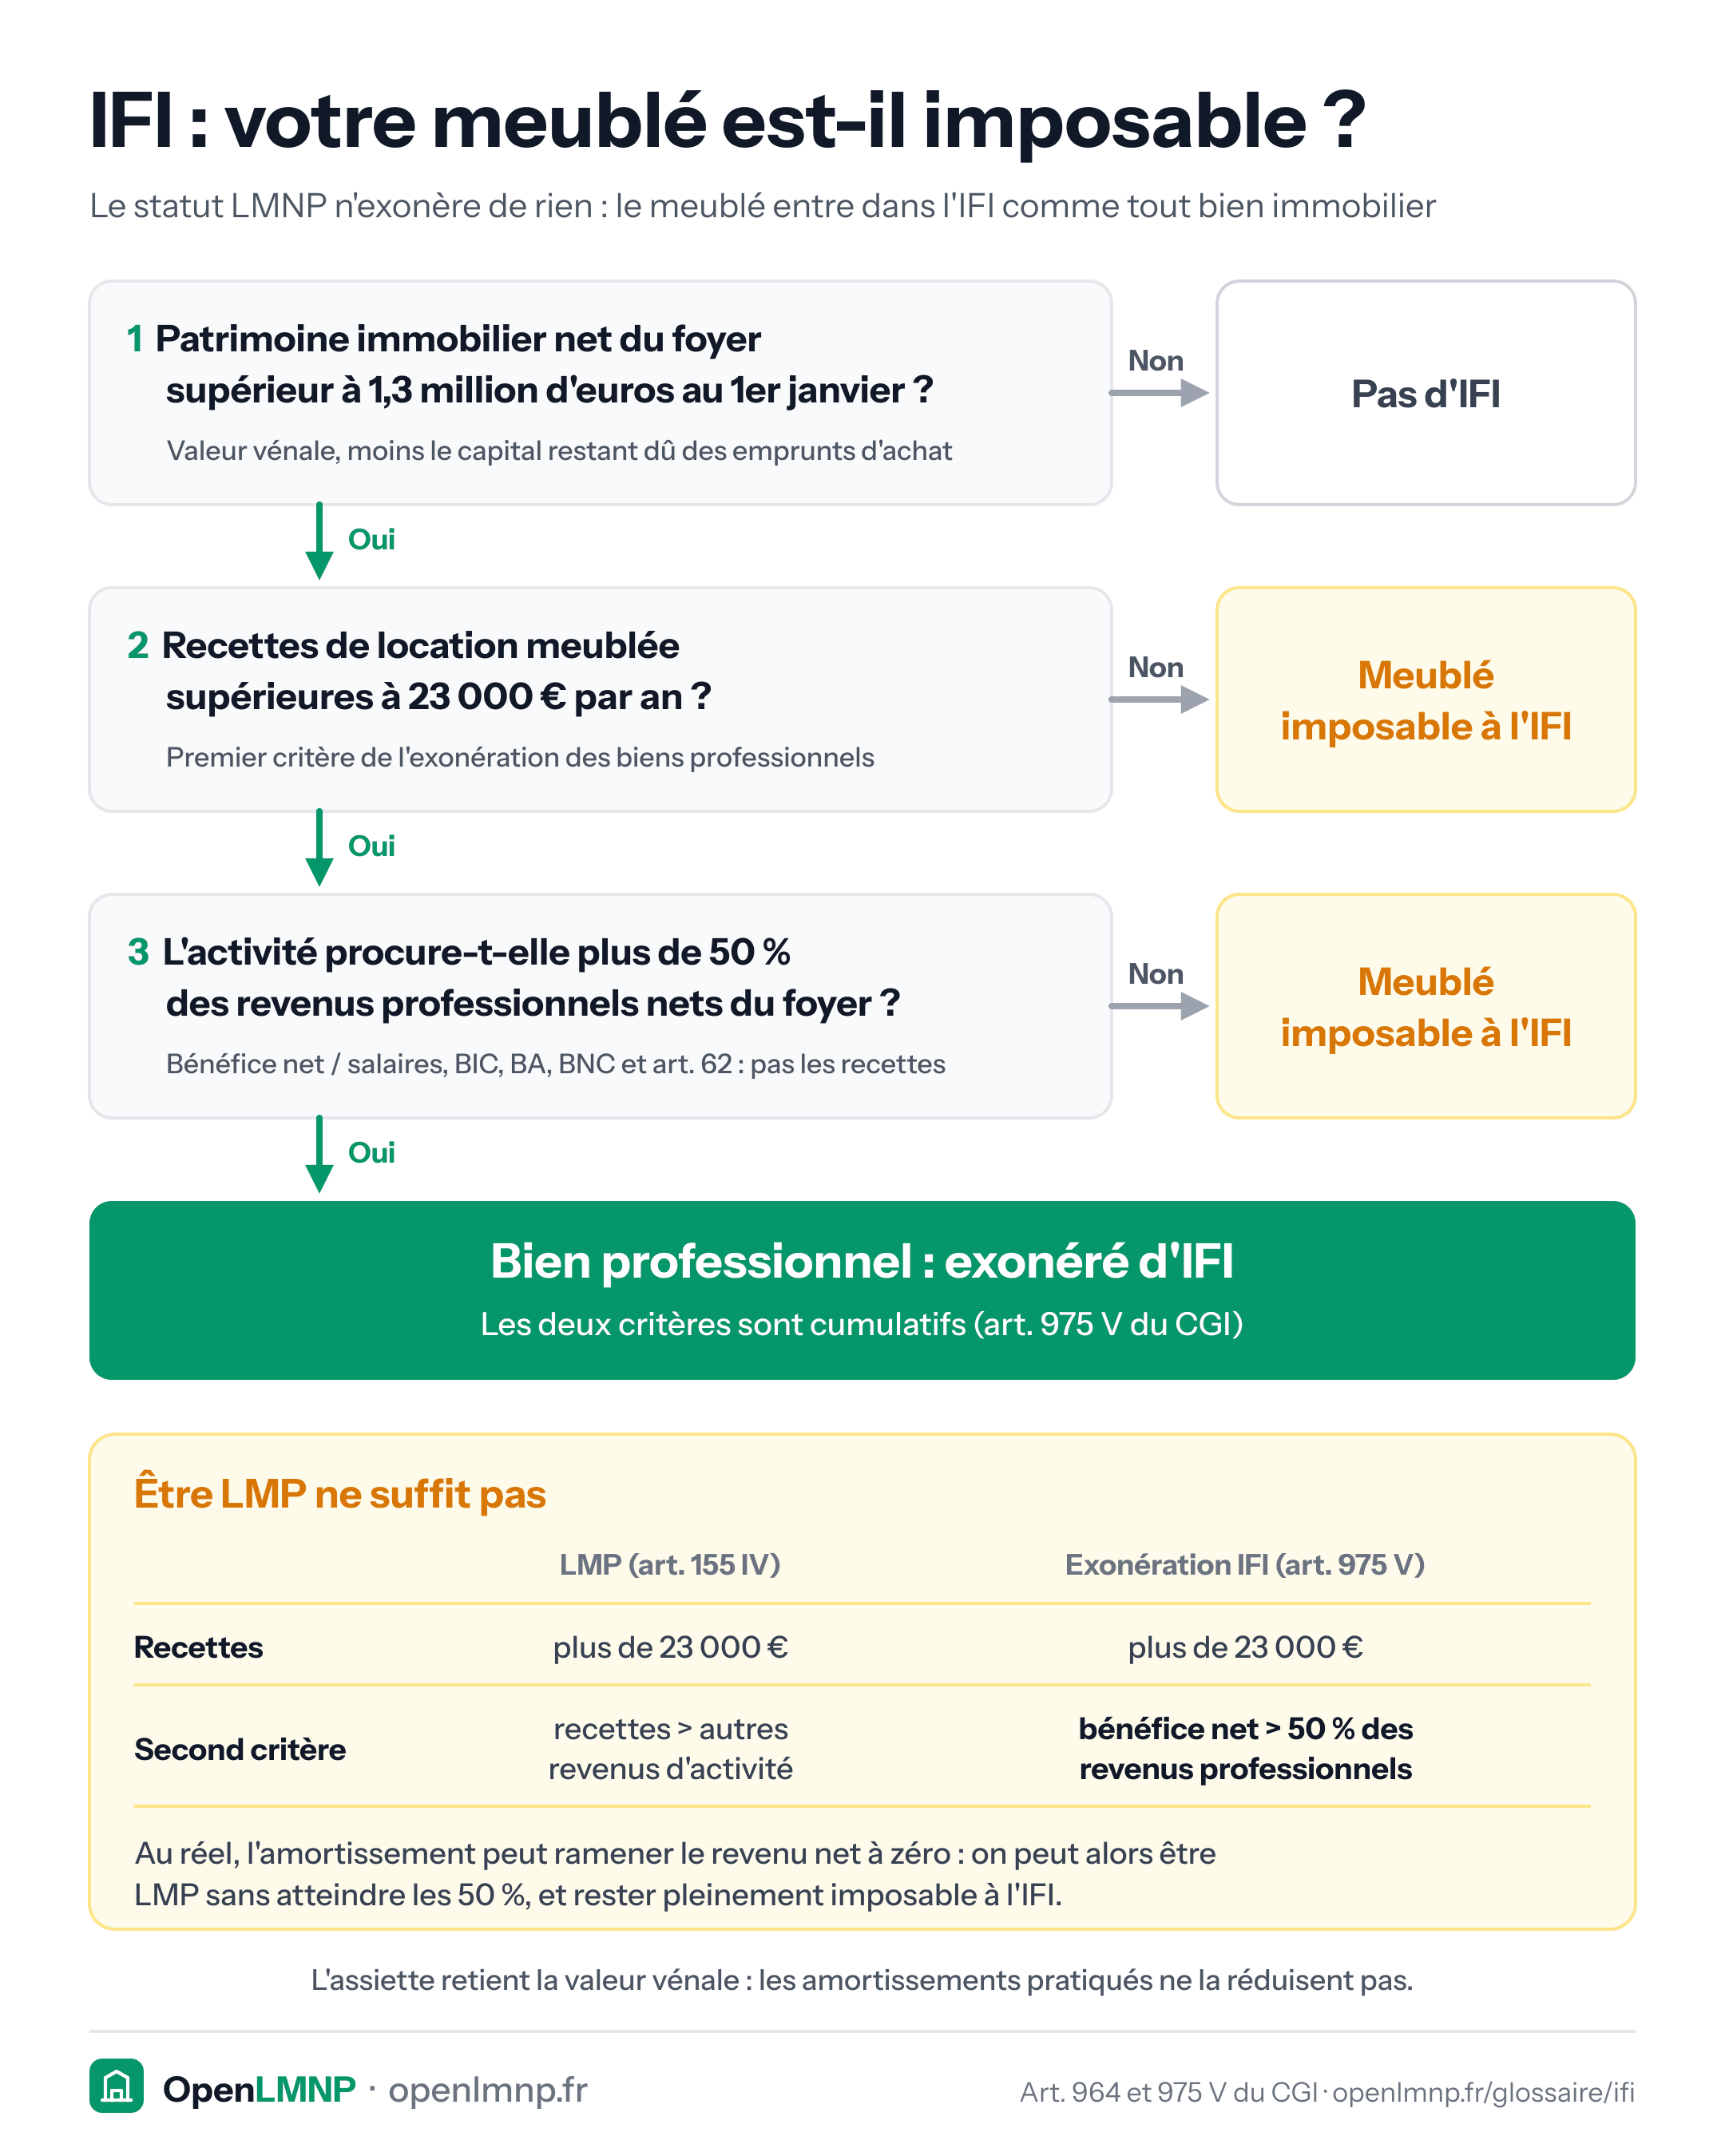
L'exonération des biens professionnels
Seuls échappent à l'IFI les biens affectés à une activité professionnelle. Mais le critère de l'article 975 V du CGI n'est pas celui du LMP, et la nuance est décisive :
| LMP (art. 155 IV 2) | Exonération IFI (art. 975 V) | |
|---|---|---|
| Seuil de recettes | > 23 000 € | > 23 000 € |
| Second critère | recettes > autres revenus d'activité | bénéfice net de l'activité > 50 % des revenus professionnels du foyer (salaires, BIC, BA, BNC, art. 62) |
Le premier critère porte sur des recettes, le second sur un bénéfice net.
Au régime réel, l'amortissement ramène souvent le revenu net à zéro. On peut donc être LMP sans jamais atteindre les 50 % - et rester pleinement imposable à l'IFI. Être LMP ne suffit pas à exonérer.
Ce qui se déduit
Le capital restant dû des emprunts contractés pour l'acquisition vient en déduction. Un bien acheté à crédit pèse donc peu dans l'assiette les premières années - et de plus en plus à mesure que le prêt s'amortit.
Le piège
L'assiette se calcule sur la valeur vénale au 1er janvier, pas sur le prix d'achat ni sur la valeur nette comptable. Un patrimoine constitué il y a quinze ans peut franchir le seuil sans qu'aucune acquisition n'ait eu lieu.
Sources
- Art. 964 et suivants du CGI
- Art. 975 V du CGI
- BOI-PAT-IFI-30-10-10-10
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
LMP (loueur en meublé professionnel)
Statut applicable au-delà de deux seuils cumulatifs de recettes, qui change le régime des déficits, des plus-values et des cotisations sociales.
Plus-value immobilière en LMNP
Plus-value LMNP : gain réalisé à la revente du bien meublé, imposé à 19 % plus prélèvements sociaux, avec des abattements croissants selon la durée de détention.
Vacance locative
Période pendant laquelle le logement ne produit aucun loyer, principal écart entre rendement affiché et rendement réel.
Charges déductibles
Dépenses engagées pour l'activité de location meublée, déductibles du résultat au régime réel et à ce seul régime.