Le LMNP entre-t-il dans l'IFI ?
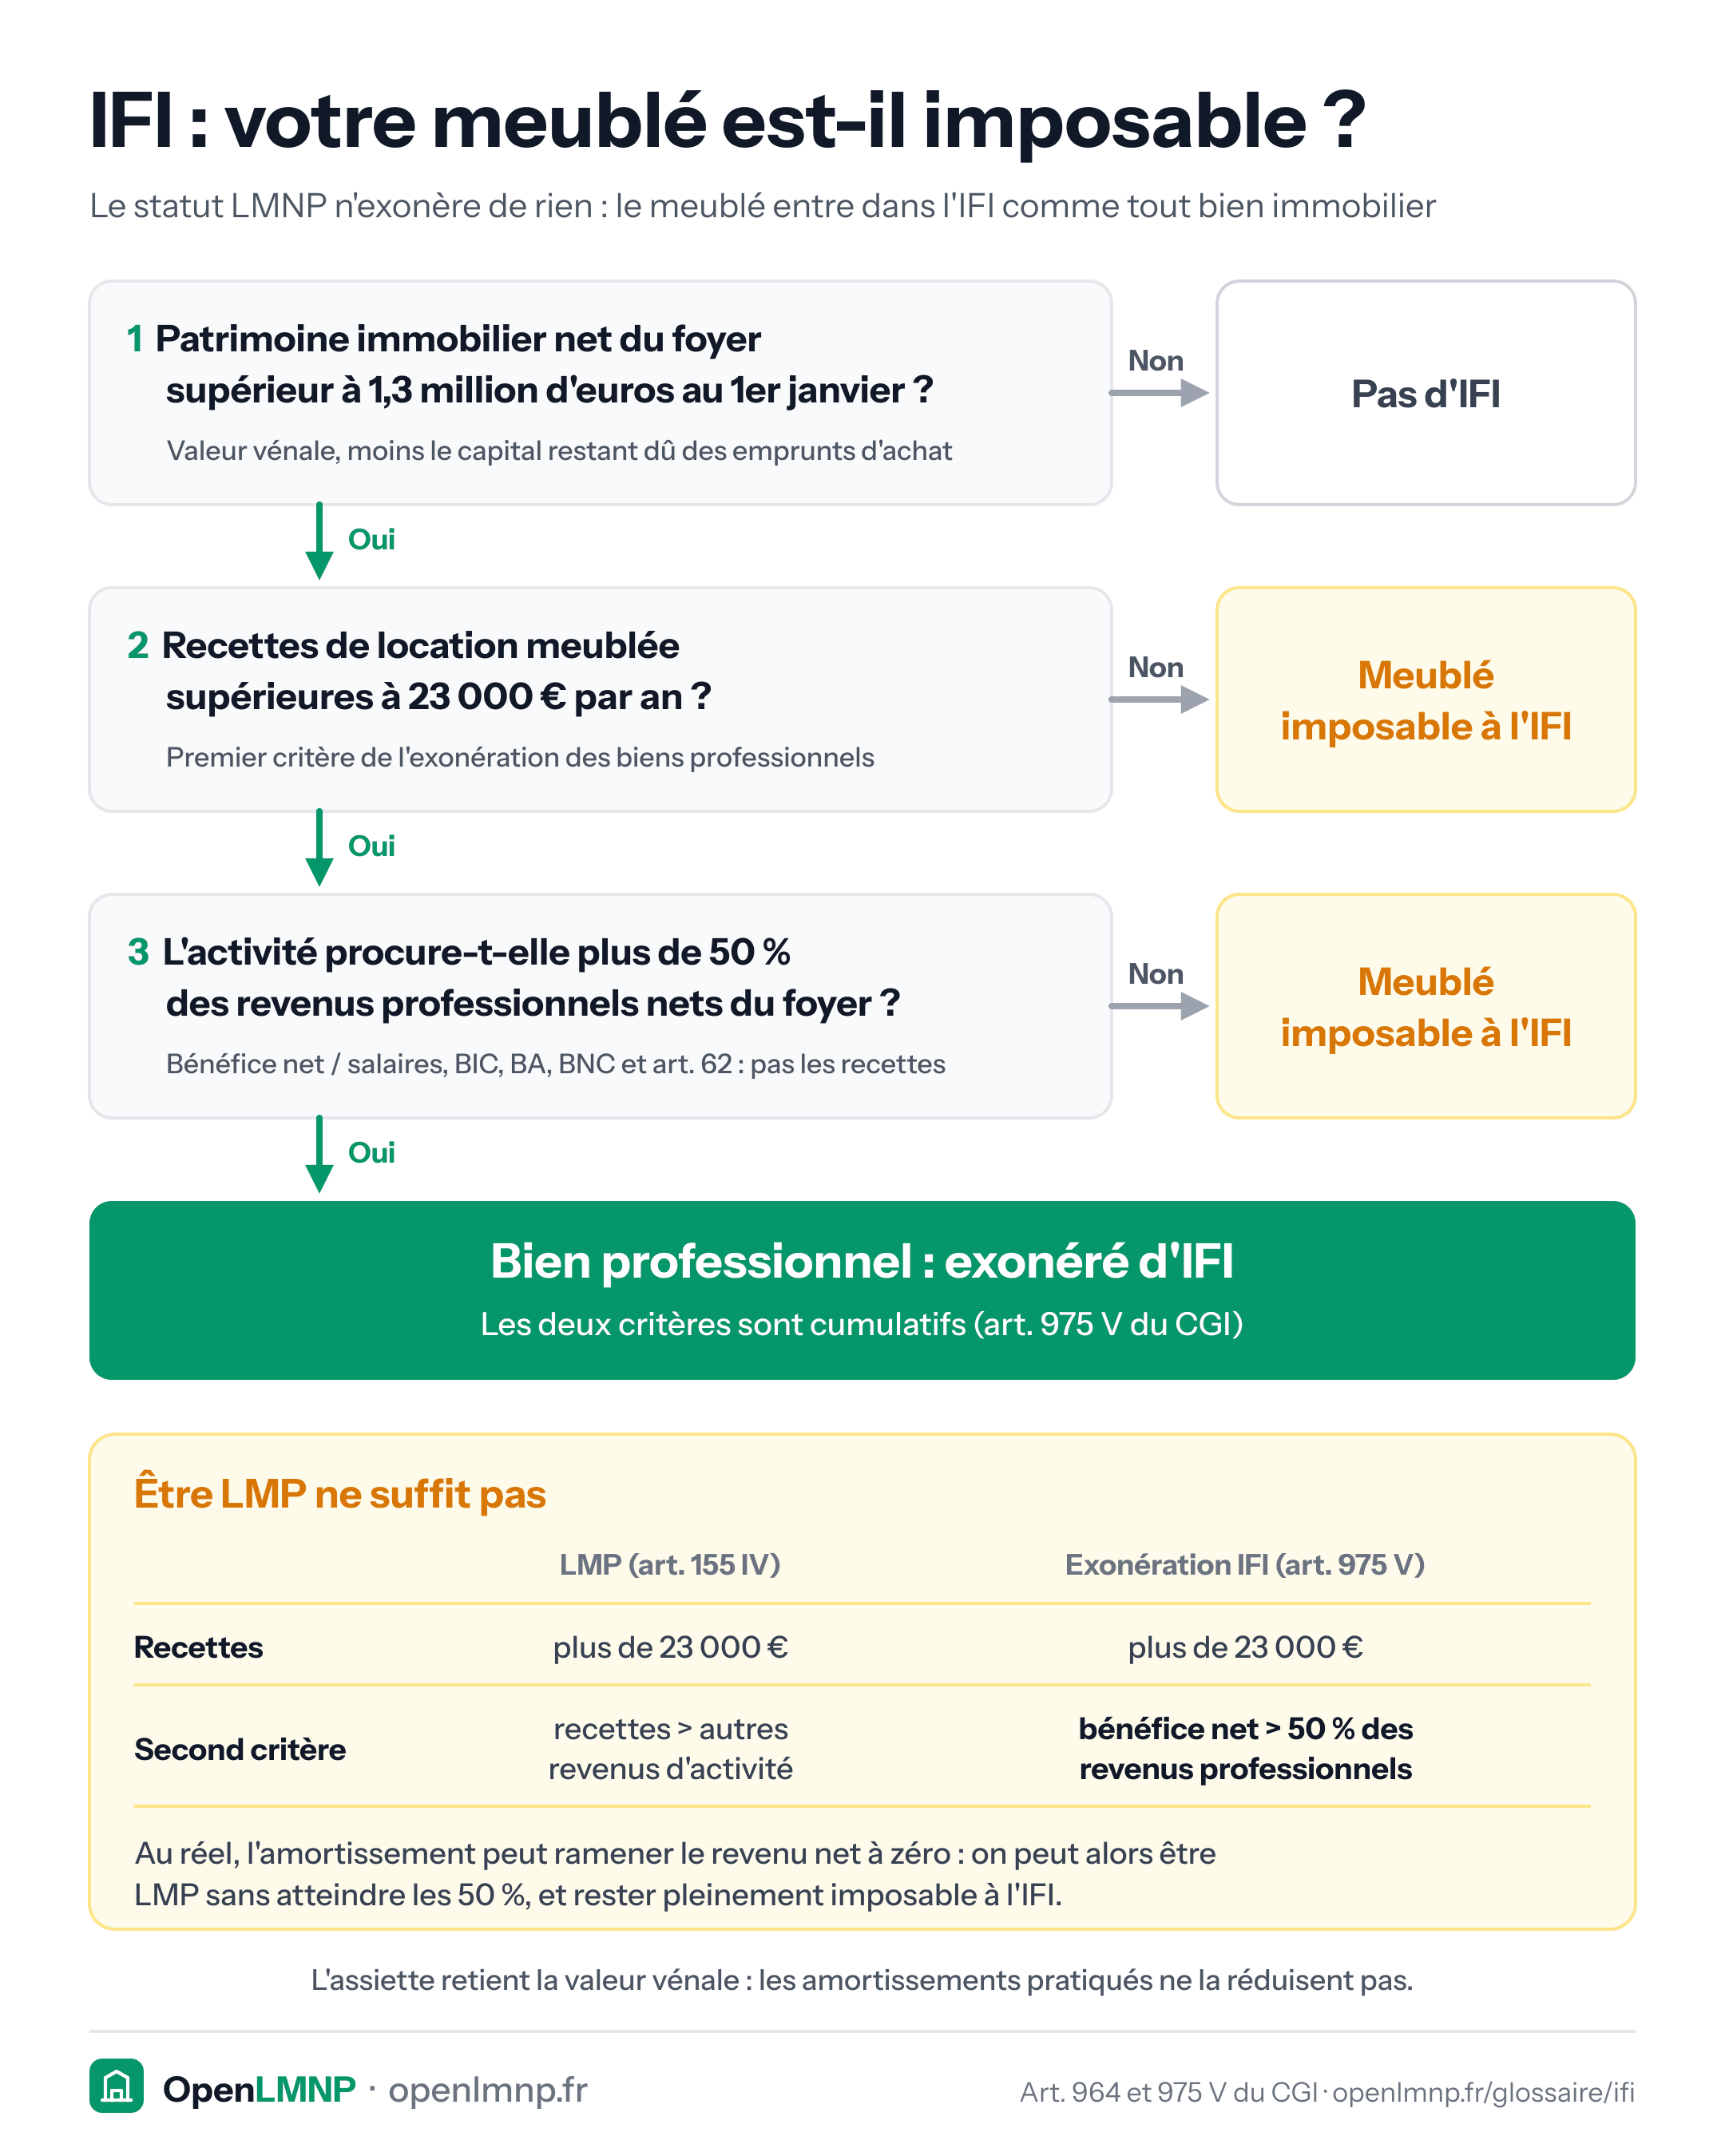
Oui, et c'est une confusion fréquente. Un bien loué en meublé non professionnel entre dans l'assiette de l'IFI comme n'importe quel bien immobilier.
Le seuil
L'IFI est dû si le patrimoine immobilier net du foyer dépasse 1,3 million d'euros au 1er janvier. Le barème progressif s'applique alors dès 800 000 €.
Ce qui se déduit
Le capital restant dû des emprunts contractés pour acquérir les biens. Un patrimoine financé à crédit pèse donc peu les premières années, et de plus en plus à mesure que les prêts s'amortissent - l'IFI peut apparaître sans qu'aucune acquisition n'ait eu lieu.
Ce qui exonère
Les biens professionnels - mais le critère de l'article 975 V du CGI n'est pas celui du LMP. Il exige des recettes supérieures à 23 000 € et que son bénéfice net dépasse 50 % des revenus professionnels du foyer (salaires, BIC, BA, BNC et revenus de l'article 62). Le statut LMP, lui, compare les recettes aux autres revenus d'activité.
Conséquence pratique, et défavorable : au régime réel, l'amortissement ramène souvent le revenu net à zéro. On peut donc être LMP sans atteindre les 50 %, et rester imposable à l'IFI.
Le passage en LMP pour échapper à l'IFI est rarement un bon calcul : il déclenche les cotisations sociales des indépendants, de l'ordre de 35 à 45 % du résultat, contre 18,6 % de prélèvements sociaux.
Ce que la valorisation retient vraiment
L'assiette retient la valeur vénale au 1er janvier, pas le prix d'achat ni la valeur nette comptable. Les amortissements pratiqués ne réduisent en rien l'assiette IFI.
Sources
- Art. 964 du CGI
- Art. 975 V du CGI
- BOI-PAT-IFI-30-10-10-10
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Suis-je redevable de la CFE en location meublée ?
La CFE est due par la plupart des loueurs en meublé, y compris non professionnels. Voici les cas d'exonération et le formulaire à ne pas rater.
Une SCI à l'impôt sur le revenu qui loue en meublé bascule-t-elle à l'impôt sur les sociétés ?
Louer en meublé via une SCI à l'IR la fait passer à l'IS. Tolérance des 10 %, colocation à la chambre et alternatives : LMNP en direct, SARL de famille.
Les frais d'emprunt (dossier, courtage, garantie) sont-ils déductibles en LMNP ?
Frais de dossier, courtage, caution ou hypothèque : déductibles au réel l'année du paiement, ou étalés sur la durée du prêt sur option. Rien au micro-BIC.
Un non-résident peut-il faire du LMNP ?
Un non-résident peut exercer en LMNP aux mêmes conditions, avec deux particularités : le taux minimum d'imposition et le taux réduit de prélèvements sociaux.