Vacance locative
La vacance recouvre les périodes sans locataire : entre deux baux, pendant des travaux, ou faute de demande.
Les ordres de grandeur
Ce sont des repères de marché relevés en 2026, pas des statistiques publiées ; ils varient fortement selon la ville et le bien.
- Longue durée en zone tendue : 2 à 4 % de l'année, soit une à deux semaines ;
- longue durée en zone détendue : 8 à 15 %, parfois davantage ;
- courte durée : la notion change de sens, on raisonne en taux d'occupation, typiquement 50 à 75 % selon la saisonnalité et l'emplacement.
Pourquoi elle fausse tous les calculs
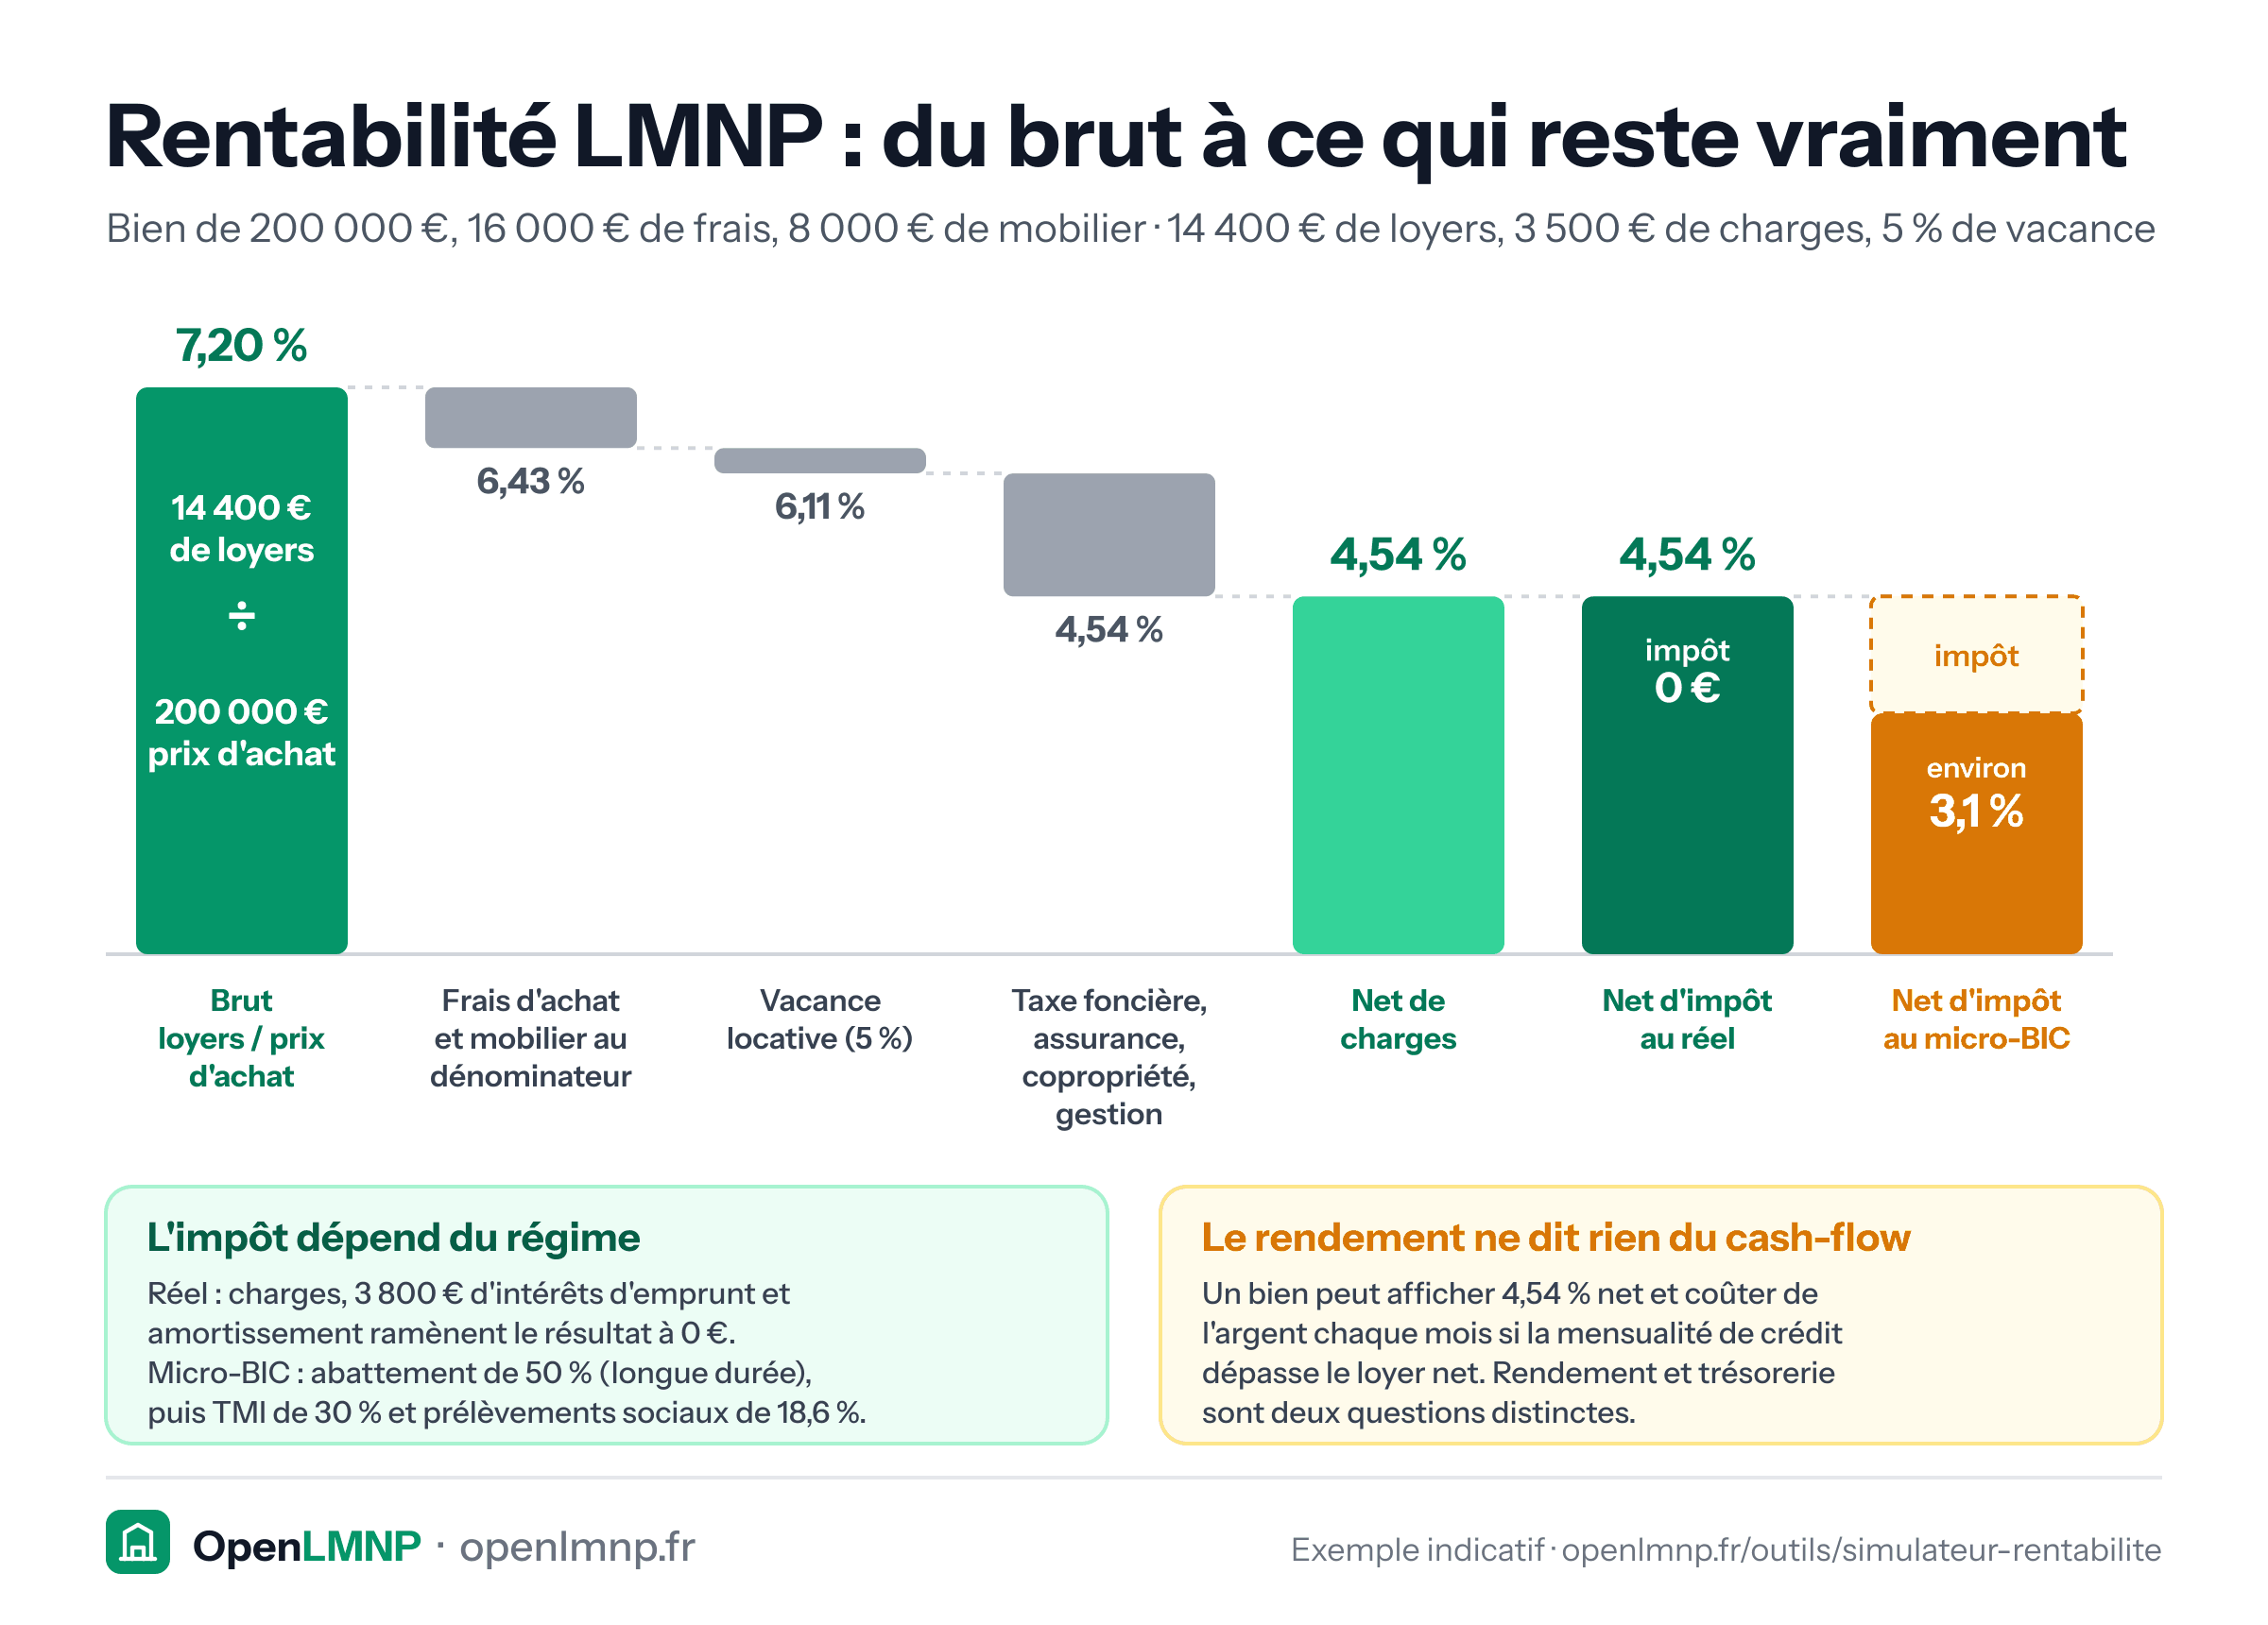
Un rendement locatif annoncé sur douze mois de loyer suppose zéro vacance. Sur un bien à 1 200 € mensuels, un mois de vacance retire 1 200 € de recettes - soit plus d'un demi-point de rendement brut sur un bien à 200 000 €.
Les charges, elles, continuent : taxe foncière, copropriété, assurance, et surtout la mensualité de crédit.
Ce qui reste déductible pendant la vacance
Les charges engagées dans l'intérêt de l'activité restent déductibles (article 39-1 du CGI), à condition que le bien demeure effectivement proposé à la location. Un logement retiré du marché ou repris pour usage personnel cesse d'ouvrir droit à déduction pour la période concernée.
Une exception mérite d'être connue : la taxe sur les logements vacants elle-même, dont la déduction est écartée en revenus fonciers et reste discutée en BIC, faute de texte qui la règle. Le guide qui lui est consacré détaille la nuance.
Quand la vacance devient imposable
Une vacance prolongée peut coûter un impôt en plus des loyers perdus, et le mécanisme est l'inverse de ce qu'on lit souvent. La doctrine définit les logements vacants comme les logements « non meublés et, par conséquent, non assujettis à la taxe d'habitation ». Un meublé relève, lui, de la taxe d'habitation sur les résidences secondaires lorsqu'il n'est l'habitation principale de personne : depuis la loi de finances pour 2025 (loi n° 2025-127, art. 110), l'article 1407 du CGI l'y soumet même s'il est imposable à la cotisation foncière des entreprises. C'est donc la perte du caractère meublé qui fait entrer un logement dans celui de la taxe sur les logements vacants, due dès un an de vacance en zone tendue. Un logement resté meublé n'est jamais concerné : les deux champs s'excluent.
Ce régime vaut pour les impositions de 2026. L'article 232 du CGI est abrogé pour celles établies à compter de 2027, remplacé par la taxe sur la vacance des locaux d'habitation (article 1406 bis du CGI, loi n° 2026-103 du 19 février 2026), qui conserve le critère du meuble.
Le revers est moins connu. L'article 1389 du CGI ouvre un dégrèvement de taxe foncière en cas de vacance d'une « maison normalement destinée à la location » - un logement d'habitation, maison ou appartement -, à trois conditions cumulatives : une vacance indépendante de la volonté du propriétaire, d'une durée de trois mois au moins, que la doctrine lit comme trois mois consécutifs, et portant sur la totalité du bien ou sur une partie louable séparément. Le texte n'exclut pas le meublé : c'est la doctrine qui le fait, en ne tenant pour vacant qu'un local sans mobilier et en écartant les immeubles affectés à la location en meublé (BOI-IF-TFB-50-20-30, § 20 et § 70). Or elle n'est opposable qu'en faveur du contribuable (article L. 80 A du LPF), et le Conseil d'État a jugé l'inverse pour des studios meublés de résidence étudiante (CE, 26 juillet 2018, n° 404237) : au guichet la demande est rejetée au premier examen, et la suite est contentieuse. Le dégrèvement pour vacance fait l'objet d'un guide à part.
Ce qu'il faut pouvoir montrer
Une vacance prolongée sans démarche de relocation documentée fragilise la déduction des charges de la période : l'administration examine si le bien était réellement affecté à la location (article 39-1 du CGI). Conservez les annonces datées, les mandats et les échanges avec les candidats.
Si un avis de taxe sur les logements vacants arrive malgré tout, le modèle de réclamation reprend le raisonnement et la liste des pièces qui l'établissent.
Sources
- Art. 1389, I du CGI
- BOI-IF-TFB-50-20-30, § 20 et § 70, version du 6 juillet 2016
- Art. L. 80 A du LPF
- Art. 1407 du CGI, rédaction issue de la loi n° 2025-127 du 14 février 2025 (art. 110)
- Art. 232 du CGI, abrogé pour les impositions établies à compter de 2027
- Art. 1406 bis du CGI (loi n° 2026-103 du 19 février 2026)
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Rendement locatif
Rapport entre les loyers et le prix de revient d'un bien - un chiffre qui ne veut rien dire tant qu'on n'a pas précisé lequel des trois.
Charges déductibles
Dépenses engagées pour l'activité de location meublée, déductibles du résultat au régime réel et à ce seul régime.
Cotisations sociales (SSI)
Régime social des indépendants, applicable aux loueurs de meublés de courte durée dont les recettes dépassent 23 000 €.
IFI (impôt sur la fortune immobilière)
Impôt annuel sur le patrimoine immobilier net supérieur à 1,3 million d'euros, auquel les biens en LMNP sont en principe soumis.