Que change la loi Le Meur pour moi ?
Cela dépend entièrement de ce que vous louez.
Si vous louez en longue durée
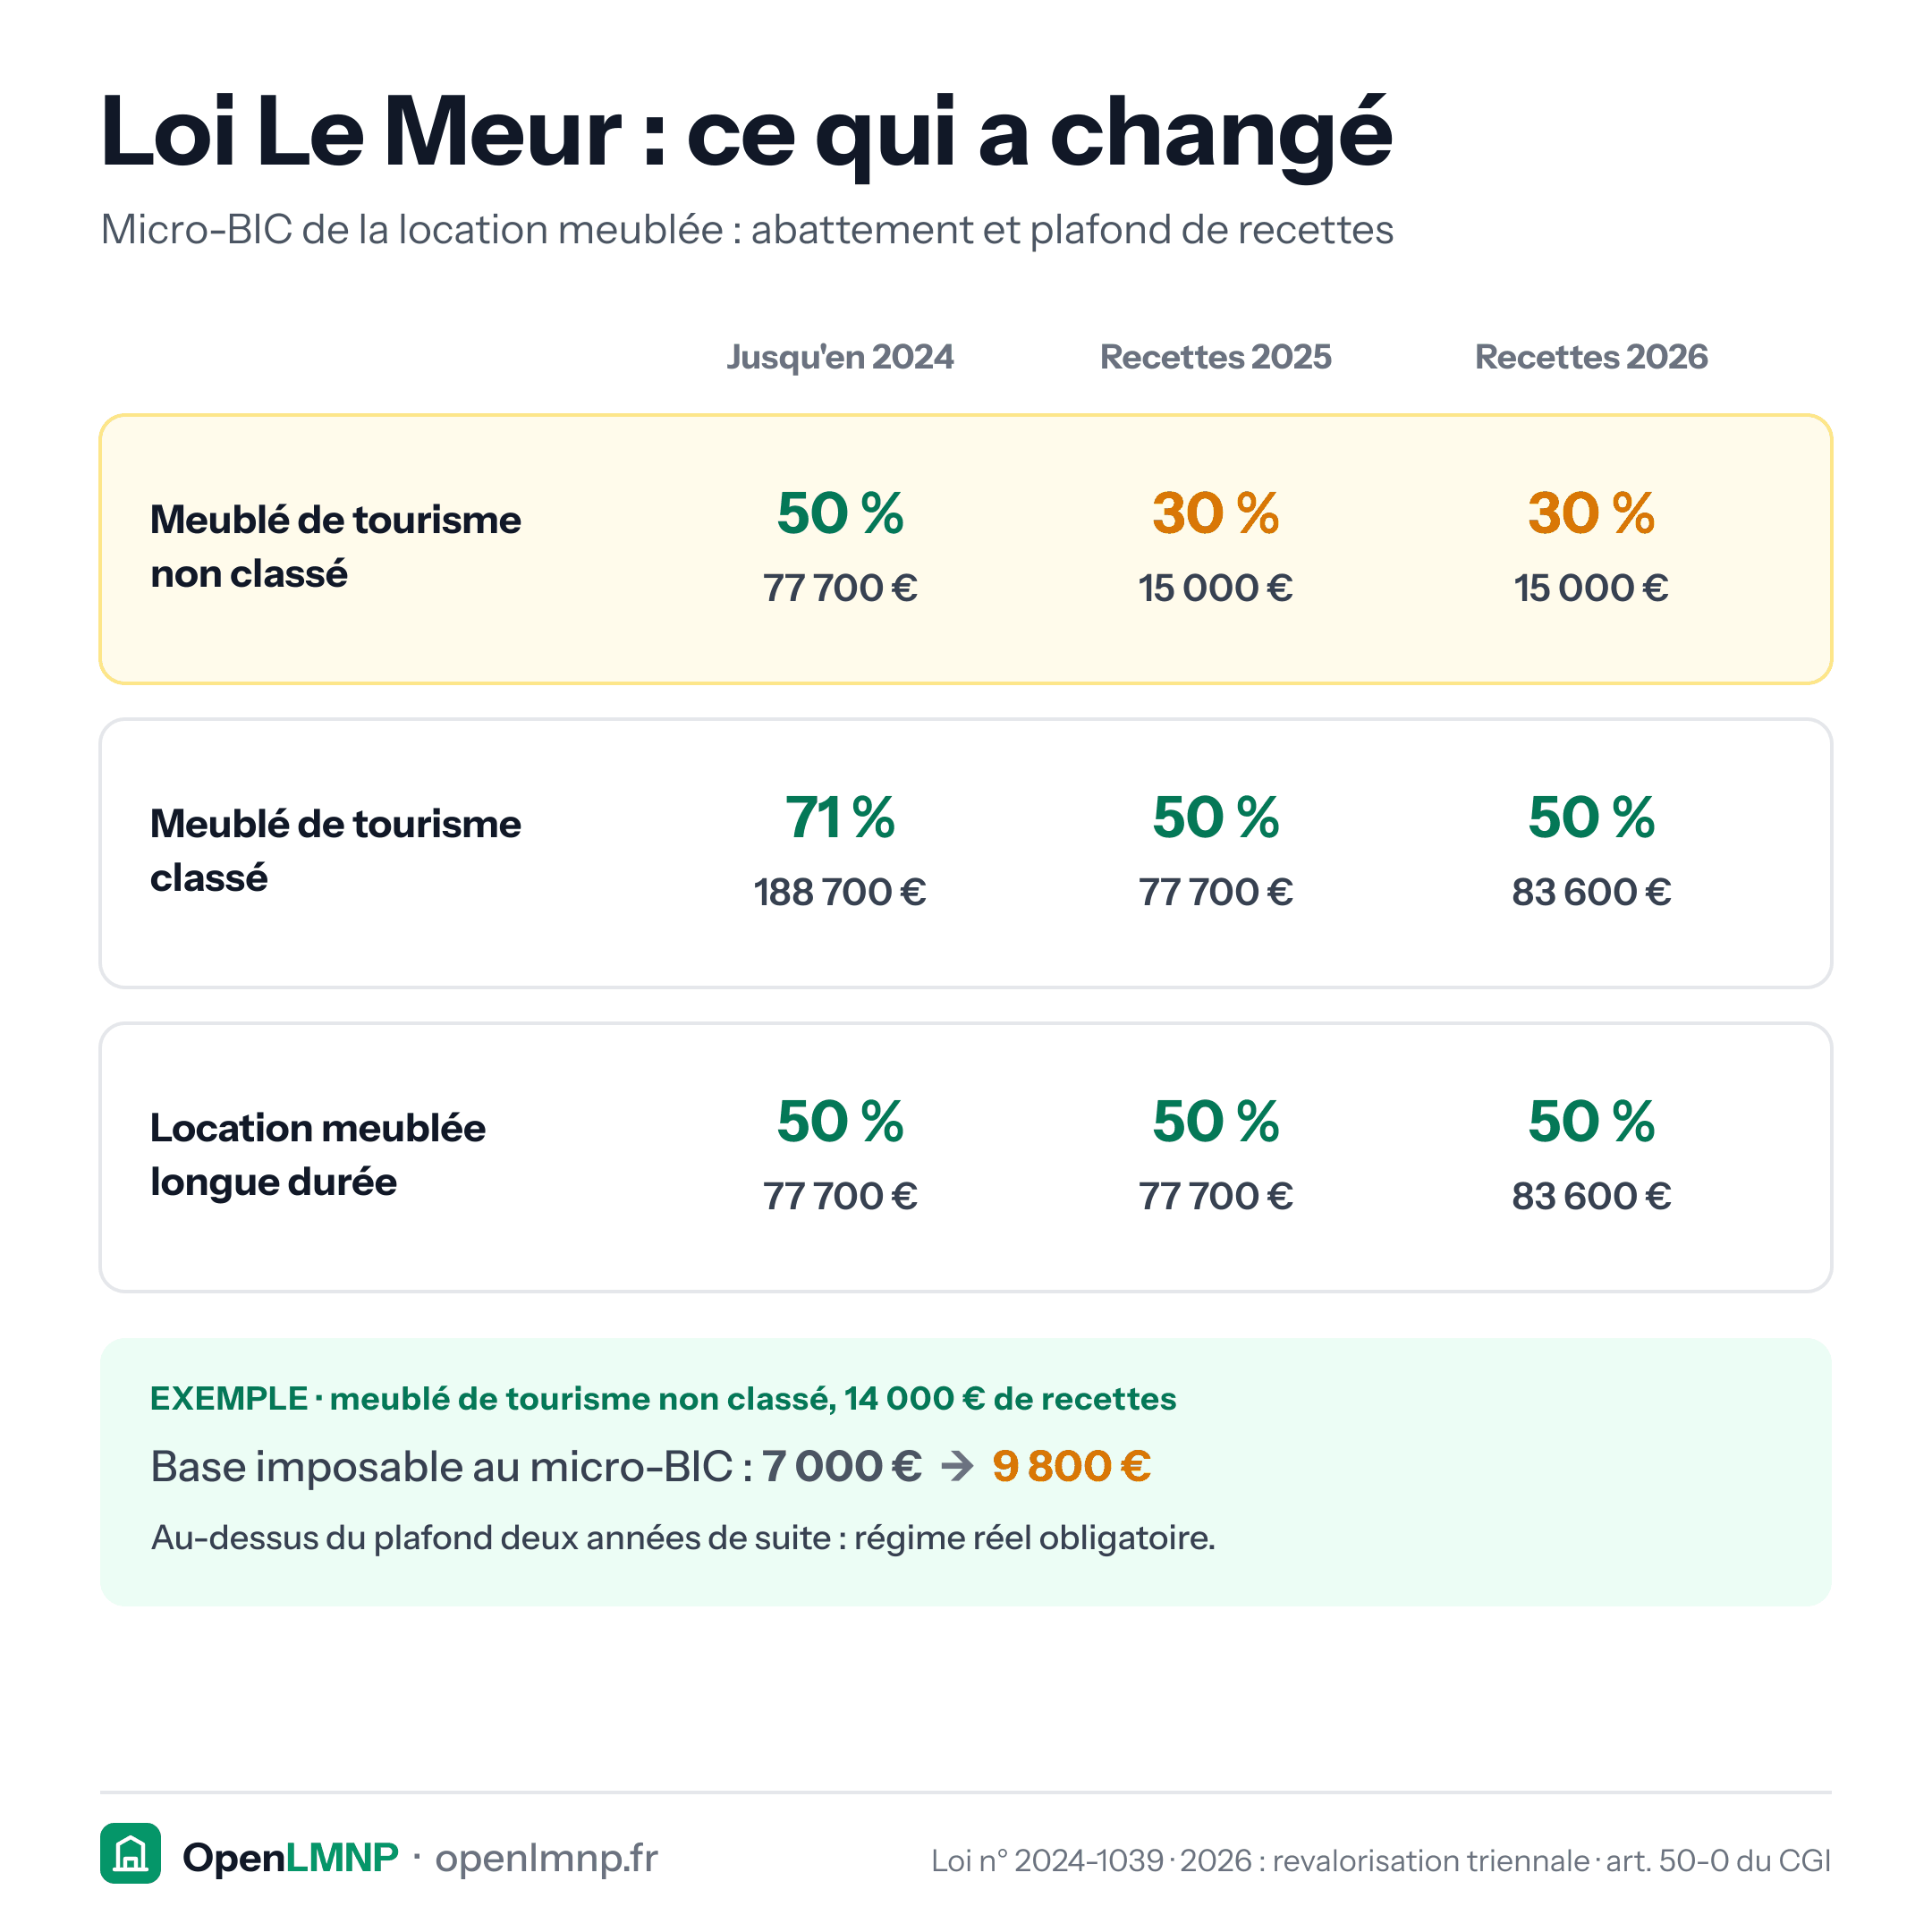
Rien ne change. Votre location relève du micro-BIC de droit commun : abattement de 50 %, plafond de 83 600 € de recettes 2026 (77 700 € pour les recettes 2025). C'est la confusion la plus répandue sur cette loi.
Si vous louez en meublé de tourisme non classé
| Avant | Après | |
|---|---|---|
| Abattement | 50 % | 30 % |
| Plafond | 77 700 € | 15 000 € |
Sur 14 000 € de recettes, la base imposable passe de 7 000 € à 9 800 €. À 20 000 €, c'est le plafond qui est franchi : un dépassement isolé est toléré, mais deux années de suite au-dessus de 15 000 € rendent le régime réel obligatoire.
Si vous louez en meublé de tourisme classé
Attention à la formule : vous ne « conservez » pas 50 %, vous y tombez. Avant la loi, les meublés classés bénéficiaient de 71 % d'abattement et d'un plafond de 188 700 €. Il reste 50 % et le plafond de droit commun - 77 700 € pour les recettes 2025, revalorisé à 83 600 € pour 2026. C'est bien plus favorable que le non classé, mais c'est une perte.
Les deux réponses possibles
Faire classer le logement. Le classement en étoiles est délivré après visite d'un organisme accrédité, coûte quelques centaines d'euros et vaut cinq ans. Il rétablit l'abattement à 50 %. Attention : il n'est pas rétroactif, il produit ses effets à compter de sa date d'obtention.
Passer au régime réel. Souvent plus favorable de toute façon dès qu'il y a un crédit en cours : l'amortissement dépasse largement 30 % des recettes.
Le volet réglementaire
Les communes peuvent désormais abaisser la limite de location d'une résidence principale de 120 à 90 jours et instaurer des quotas. Et là où le changement d'usage est soumis à autorisation, la loi exige un DPE compris entre A et E pour l'obtenir.
Sources
- Loi n° 2024-1039 du 19 novembre 2024
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Régime réel ou micro-BIC : à partir de quand le réel gagne
Trois situations déterminent l'arbitrage entre micro-BIC et régime réel. Voici comment trancher sur vos propres chiffres.
Comment passer du micro-BIC au régime réel ?
Passer au régime réel se demande, ne se subit pas. Voici la procédure, le calendrier et ce qu'il faut préparer avant.
Passer de LMNP à LMP : qu'est-ce que ça change pour l'impôt, les cotisations et la plus-value ?
LMP : un statut qu'on subit dès deux seuils franchis. Cotisations, déficit sur le revenu global, plus-value professionnelle : ce qui bascule.
Louer son ancienne résidence principale : en meublé ou en nu, quel régime fiscal choisir ?
Ancienne résidence principale mise en location : micro-foncier, déficit foncier, micro-BIC ou amortissement au réel. Comparatif chiffré, revente et PLF 2027.