Régime réel ou micro-BIC : à partir de quand le réel gagne
La règle tient en une phrase : le réel devient plus intéressant dès que charges réelles + amortissements dépassent l'abattement forfaitaire du micro-BIC.
Les trois situations qui font basculer
1. Un crédit en cours. Les intérêts sont déductibles au réel, pas au micro-BIC. À eux seuls, ils représentent souvent 25 à 30 % des loyers les premières années.
2. Un bien acheté récemment. L'amortissement se calcule sur le prix payé. Un bien acquis 200 000 € génère environ 6 500 € de dotation annuelle - soit près de la moitié des loyers d'un T2 à 1 200 €/mois.
3. Un meublé de tourisme non classé. L'abattement est tombé à 30 % et le plafond à 15 000 €. Le réel s'impose très vite, et devient obligatoire lorsque les recettes dépassent le plafond deux années civiles consécutives (art. 50-0, 1 du CGI).
Quand le micro-BIC reste gagnant
Sans crédit, sur un bien détenu de longue date et avec peu de charges, le forfait l'emporte souvent. Les cas sont détaillés dans dans quels cas rester au micro-BIC.
Un ordre de grandeur
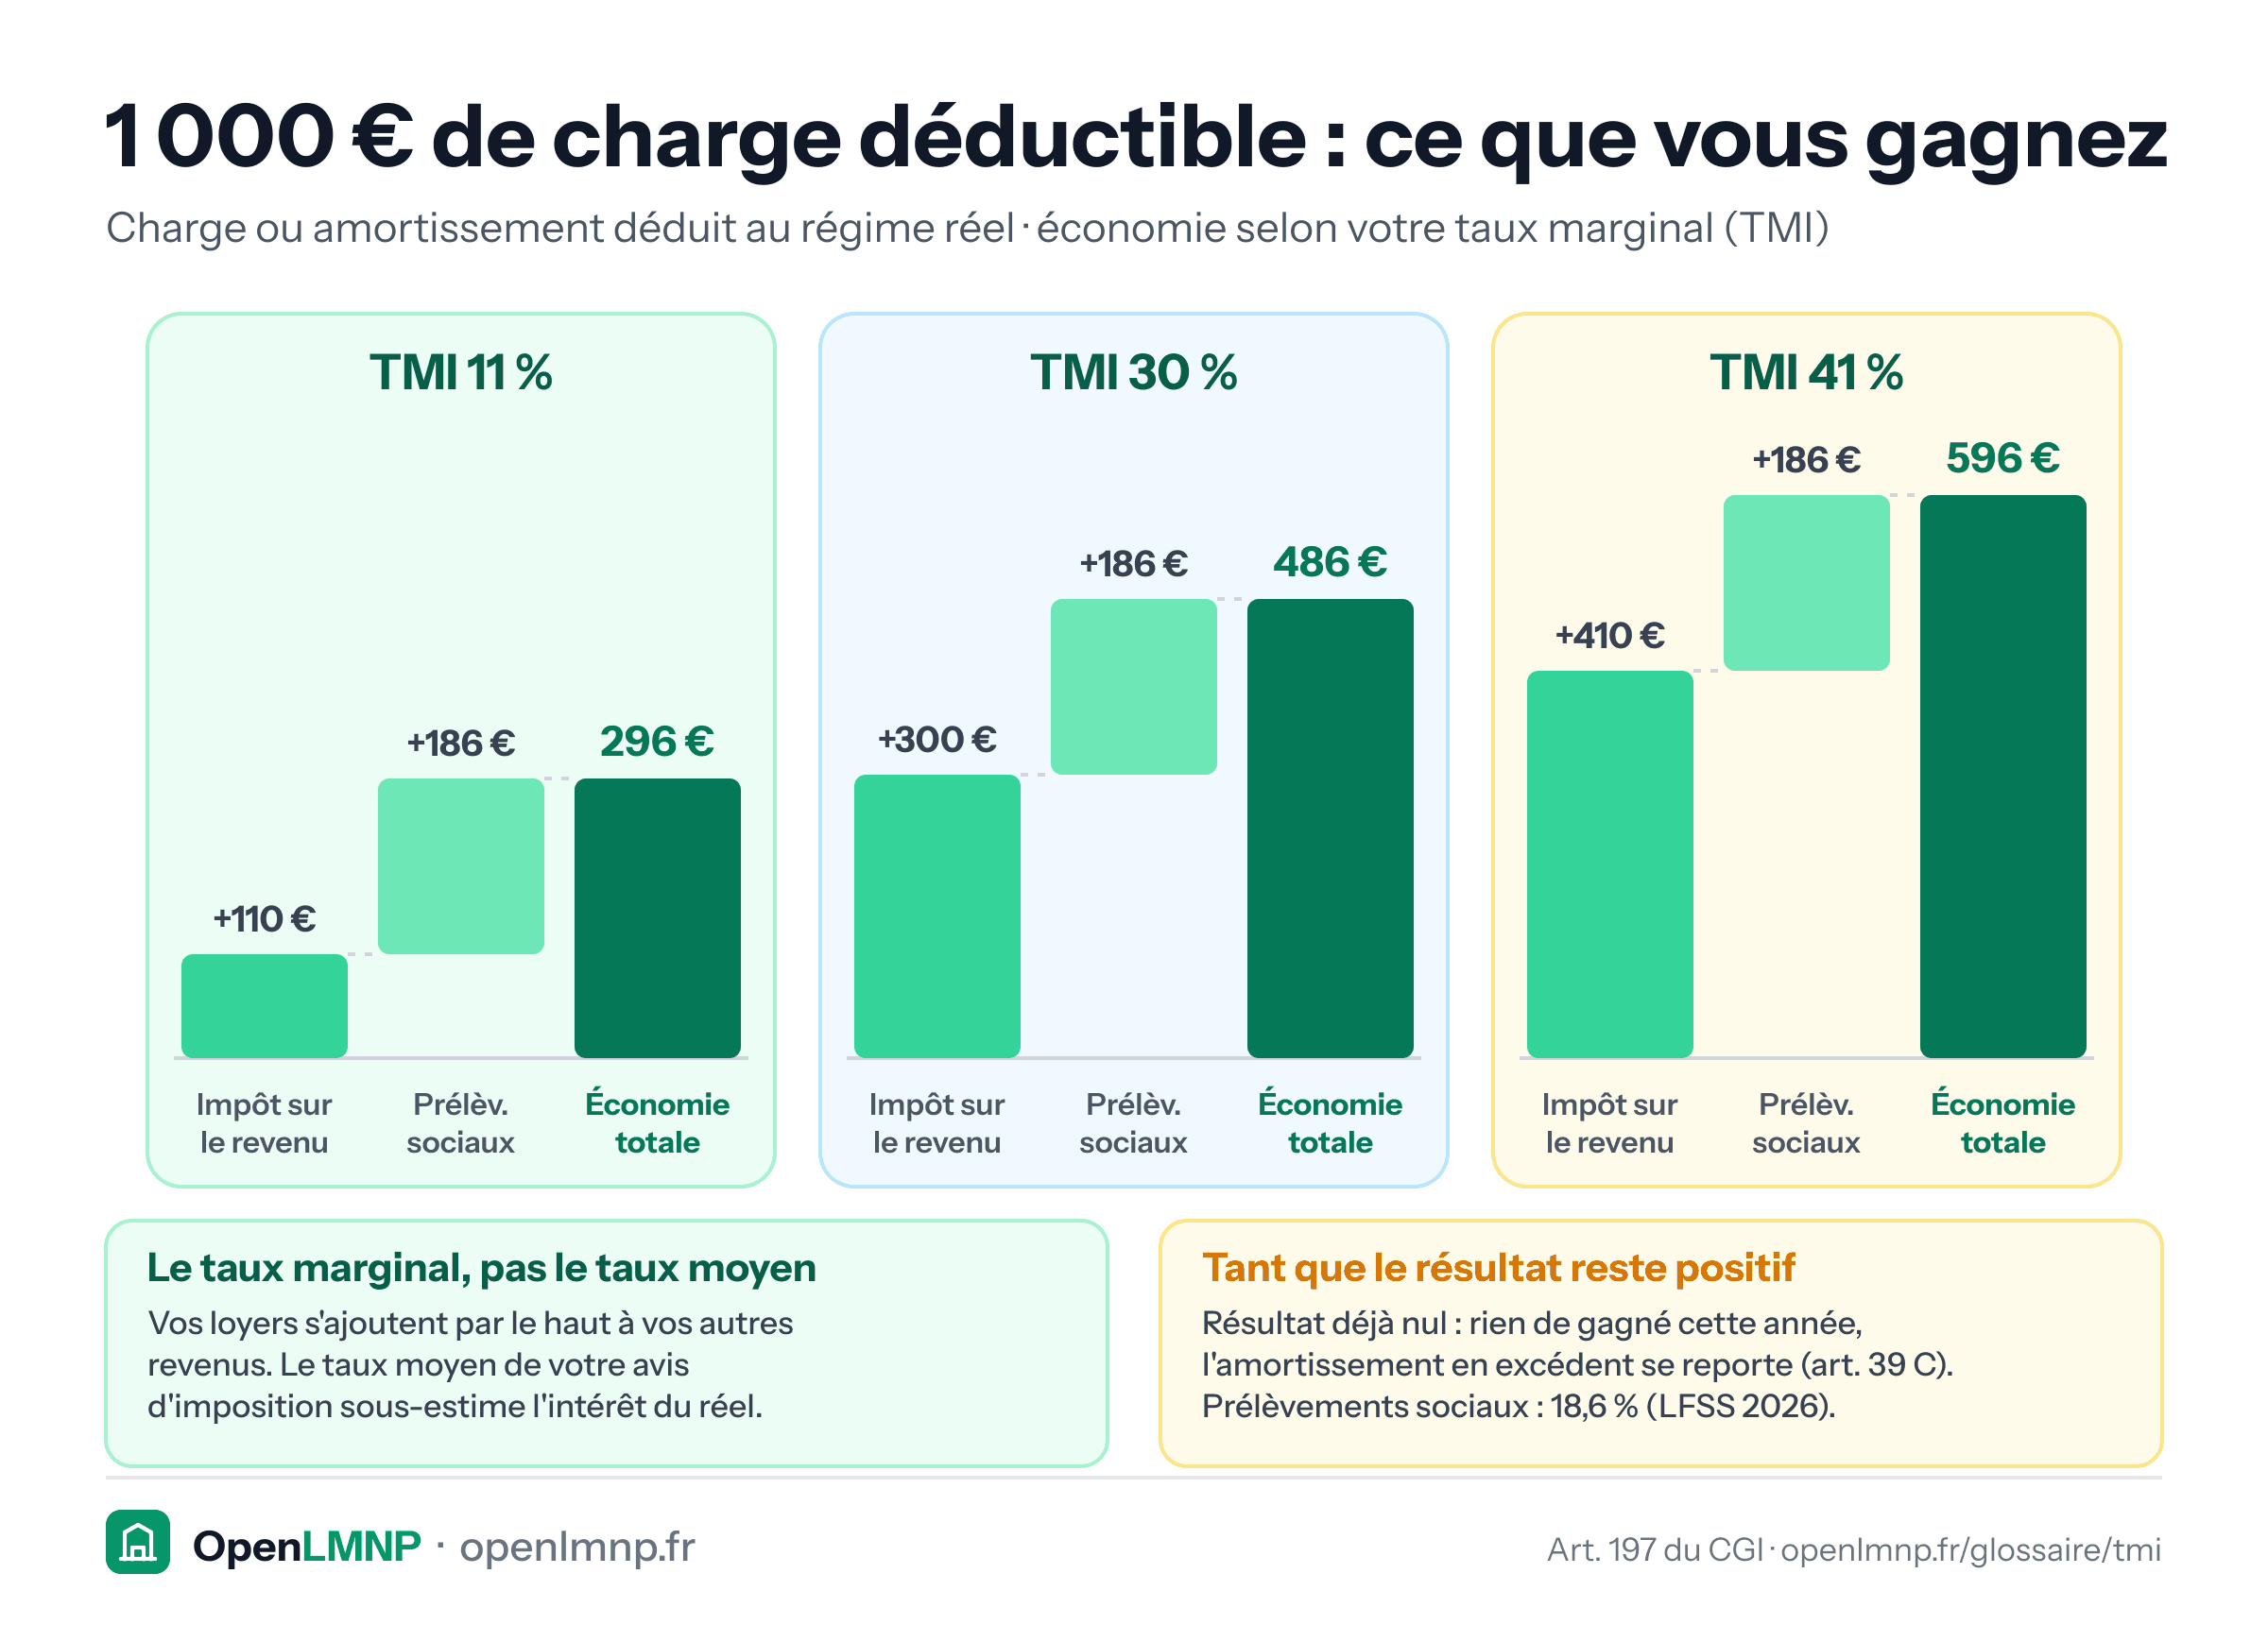
Sur 14 400 € de loyers annuels, l'abattement de 50 % laisse 7 200 € imposables. Le même bien au réel, acheté 200 000 € à crédit, dégage typiquement un résultat nul après amortissement.
À 30 % de tranche marginale et 18,6 % de prélèvements sociaux, l'écart dépasse 3 400 € d'impôt par an.
Le point à ne plus négliger
Depuis 2025, les amortissements déduits sont réintégrés au calcul de la plus-value à la revente. L'avantage annuel reste entier, mais une partie se rattrape à la sortie - d'autant moins que la détention est longue, puisque les abattements pour durée effacent la plus-value à 22 ans pour l'impôt et 30 ans pour les prélèvements sociaux.
Sources
- Art. 50-0 du CGI
- Art. 39 C du CGI
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Comment passer du micro-BIC au régime réel ?
Passer au régime réel se demande, ne se subit pas. Voici la procédure, le calendrier et ce qu'il faut préparer avant.
Rester au micro-BIC en LMNP : dans quels cas et pourquoi
Le régime réel n'est pas toujours gagnant. Voici les situations où rester au micro-BIC reste le bon choix, et le test pour le vérifier sur vos chiffres.
Passer de LMNP à LMP : qu'est-ce que ça change pour l'impôt, les cotisations et la plus-value ?
LMP : un statut qu'on subit dès deux seuils franchis. Cotisations, déficit sur le revenu global, plus-value professionnelle : ce qui bascule.
Louer son ancienne résidence principale : en meublé ou en nu, quel régime fiscal choisir ?
Ancienne résidence principale mise en location : micro-foncier, déficit foncier, micro-BIC ou amortissement au réel. Comparatif chiffré, revente et PLF 2027.