Passer du micro-BIC au régime réel : la bascule, étape par étape
La comparaison est faite, l'écart est net, la décision est prise : reste à basculer. C'est là que la mécanique se révèle plus contrariante que le calcul qui l'a précédée. Passer au régime réel LMNP n'est pas une case à cocher sur la déclaration de revenus : c'est une option écrite, adressée dans un délai précis, qui produit ses effets sur l'année en cours et non sur l'année écoulée, et qui suppose de disposer des pièces de cette année depuis son 1er janvier, y compris de celles que le micro-BIC n'obligeait pas à conserver.
Ce guide ne compare pas les deux régimes : cette comparaison est faite dans micro-BIC ou régime réel, comment trancher. Il part du moment où la décision est prise et déroule la bascule dans l'ordre où elle se produit, sur un cas unique suivi de bout en bout : un T2 acheté 196 000 € en mars 2019, mis en location meublée en juin 2019, déclaré au micro-BIC depuis, et dont le propriétaire envisage le régime réel pour 2027.
Le calcul se fait sur l'année en cours, pas sur l'année écoulée
La première surprise est de calendrier, et elle change la nature du calcul. Pour un contribuable déjà au micro-BIC, l'option s'exerce dans les délais applicables au dépôt de la déclaration de revenus souscrite au titre de l'année précédant celle où elle s'applique (art. 50-0, 4 du CGI). Concrètement : l'option formulée au printemps 2027 fait basculer 2027. Or, au printemps 2027, l'exercice 2027 est déjà entamé sans être terminé.
Vous ne décidez donc jamais au vu des chiffres définitifs. Vous décidez sur une projection : loyers attendus sur douze mois, intérêts d'emprunt de l'échéancier, dotation d'amortissement calculée à partir de la valeur d'entrée du bien. Sur notre T2, la projection 2027 s'établit ainsi.
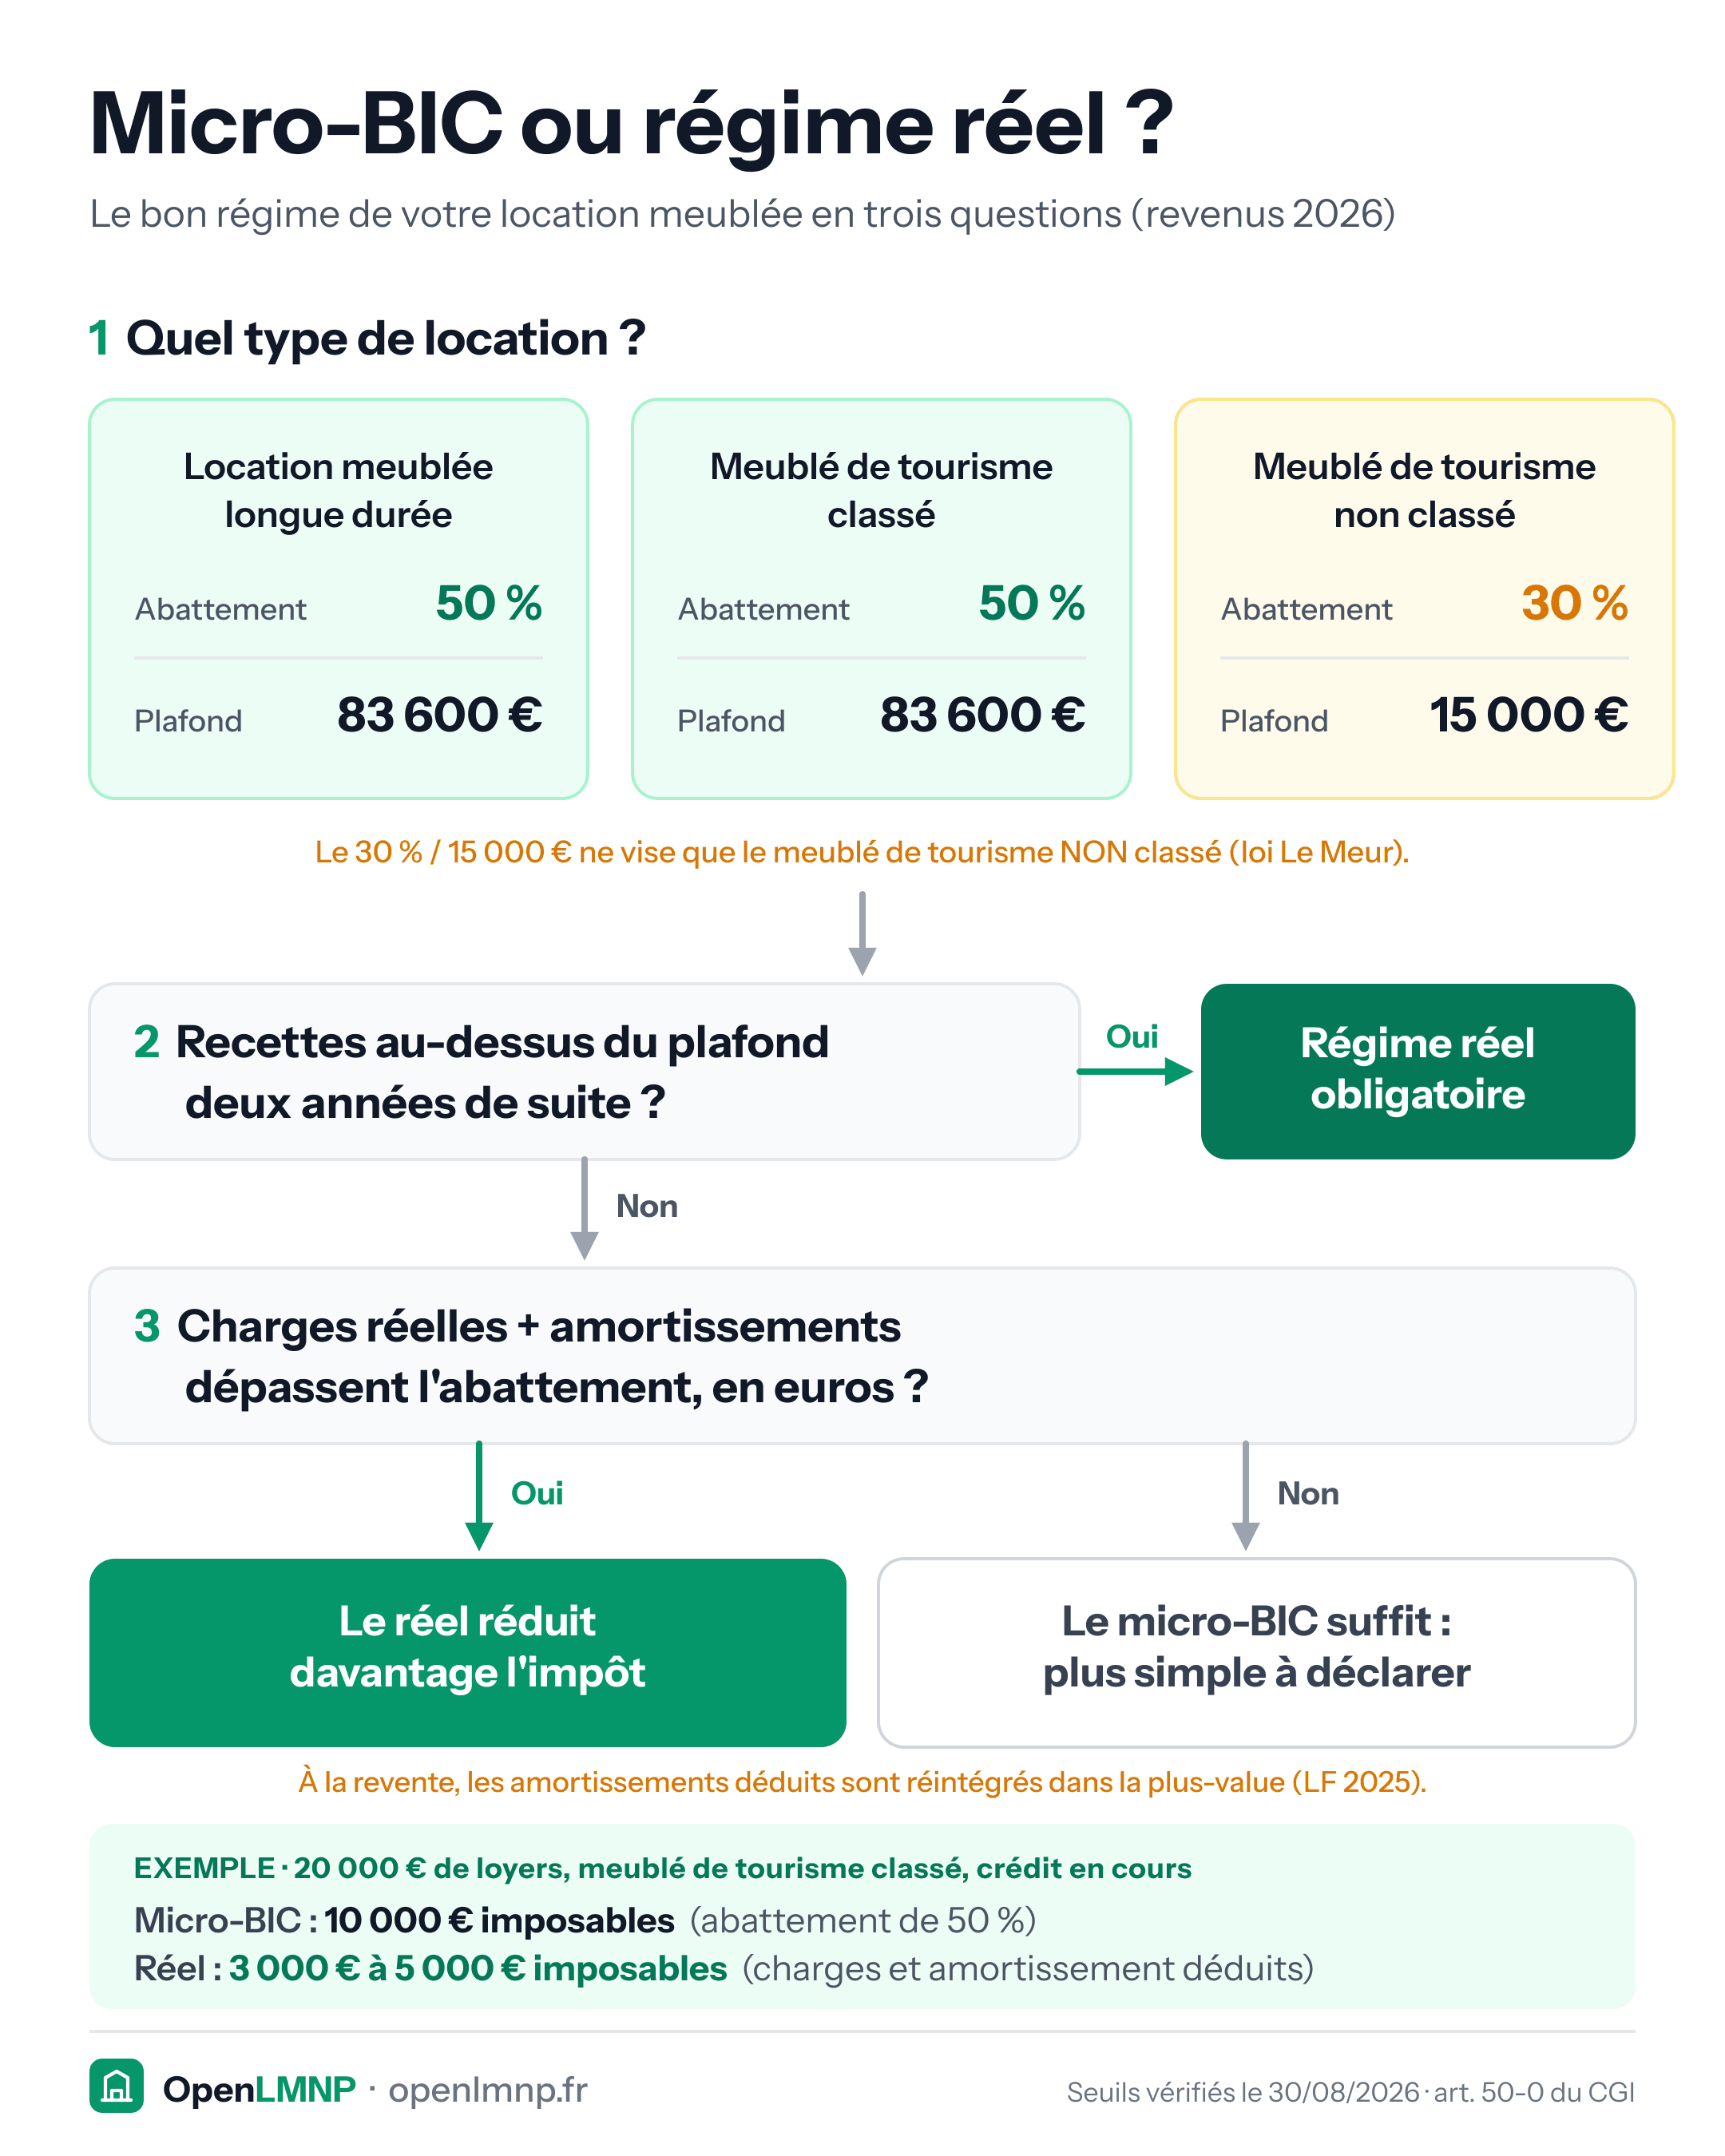
Recettes attendues : 11 400 € (950 € par mois). Charges déductibles : 2 900 € d'intérêts et d'assurance emprunteur, 950 € de taxe foncière, 720 € de charges de copropriété non récupérables, 480 € d'assurance PNO, de gestion et de comptabilité, 260 € de cotisation foncière des entreprises et 300 € de petites réparations, soit 5 610 €. Le résultat avant amortissement ressort à 5 790 €.
La dotation, elle, part du coût d'acquisition : 196 000 € de prix et 15 700 € de frais d'acquisition, qui ne peuvent plus être déduits et majorent donc ce coût (voir plus bas), soit 211 700 €. Après 15 % de quote-part de terrain, la base amortissable est de 179 945 €. Sur le prix (166 600 € hors terrain), la répartition par composants donne 1 666 € pour le gros œuvre, 666 € pour la façade et l'étanchéité, 2 083 € pour les installations générales et 1 666 € pour les agencements ; les frais incorporés, répartis sur les mêmes composants, ajoutent 487 € ; le mobilier, 900 €. Total : 7 468 €. Elle excède le résultat avant amortissement : l'article 39 C II 2 du CGI la plafonne à 5 790 €, le résultat fiscal tombe à zéro et 1 678 € rejoignent le stock d'amortissements différés.
| Sur l'exercice 2027 | Micro-BIC | Régime réel |
|---|---|---|
| Recettes | 11 400 € | 11 400 € |
| Charges prises en compte | 5 700 € (abattement de 50 %) | 5 610 € (réelles, justifiées) |
| Amortissement déduit | sans objet | 5 790 € (dotation de 7 468 € plafonnée) |
| Résultat imposable | 5 700 € | 0 € |
| Impôt et prélèvements sociaux | 2 770 € | 0 € |
L'hypothèse retenue est une tranche marginale de 30 % et des prélèvements sociaux de 18,6 % (en vigueur au 1er octobre 2026), qui s'appliquent aux revenus de location meublée depuis la loi de financement de la sécurité sociale pour 2026, pour les revenus 2025 et suivants (la location nue et les plus-values immobilières restent à 17,2 %). L'écart de 2 770 € n'est pas figé : il se déforme chaque année à mesure que les intérêts d'emprunt s'éteignent et que les composants les plus courts arrivent à terme. Le calculateur micro-BIC ou régime réel refait ce calcul sur vos propres montants, sans compte ni adresse email.
Comment l'option s'exerce, et à quelle date exactement
L'option ne suppose aucun formulaire. Elle prend la forme d'un écrit daté et signé adressé au service des impôts des entreprises dont dépend l'activité, ou d'un message envoyé depuis la messagerie sécurisée de l'espace professionnel : identité, numéro SIRET, adresse du bien, et la mention explicite de l'année à compter de laquelle l'option s'applique. Conservez la preuve d'envoi : c'est la seule trace de la date, et la date est tout.
Depuis la loi de finances pour 2022 (art. 7), les délais d'option sont alignés sur ceux du dépôt de la déclaration de revenus. Ceux de la renonciation suivent un autre repère, la déclaration de résultats. Trois cas se distinguent.
| Situation | Échéance pour écrire au SIE | Prend effet sur |
|---|---|---|
| Activité créée en 2027, option dès le départ | délais de dépôt de la déclaration de revenus souscrite au titre de 2027, soit le printemps 2028 | l'exercice 2027 |
| Déjà au micro-BIC, bascule visée pour 2027 | délais de dépôt de la déclaration de revenus souscrite au titre de 2026, soit le printemps 2027 | l'exercice 2027 |
| Renonciation, retour au micro-BIC en 2028 | délais de dépôt de la déclaration de résultats n° 2031 souscrite au titre de l'exercice 2027, soit le printemps 2028 | l'exercice 2028 |
La première ligne mérite d'être lue deux fois : en création d'activité, le repère est bien la déclaration d'ensemble des revenus, pas une déclaration de résultat, qu'un créateur resté au micro-BIC ne dépose pas. Le délai est donc nettement plus confortable qu'on ne le croit souvent - il court jusqu'au printemps de l'année suivante.
Passé la première année, la conséquence est contre-intuitive : vous ne pouvez pas attendre la fin d'une année pour décider, au vu de vos chiffres, de la déclarer au réel. Opter en mai 2027 fait basculer 2027, pas 2026. Les dates limites exactes, qui varient selon le département, sont publiées chaque printemps sur impots.gouv.fr.
Une fois formulée, l'option vaut un an et se reconduit tacitement chaque année civile. Il n'y a donc rien à refaire l'année suivante : c'est la sortie qui demande un acte. La renonciation se notifie dans les délais de dépôt de la déclaration de résultats n° 2031 de l'année qui précède le retour au micro-BIC (art. 50-0, 4 du CGI), et non dans ceux de la déclaration de revenus. La procédure est résumée en format court dans comment changer de régime fiscal en LMNP.
Franchir le plafond une année ne vous sort pas du micro-BIC
L'autre porte d'entrée vers le régime réel est le franchissement du seuil de recettes. Elle est mal comprise, et l'erreur la plus répandue consiste à croire qu'un dépassement fait basculer d'office l'année suivante.
Ce n'est pas ce que dit le texte. L'article 50-0, 1 du CGI place sous le régime micro les entreprises dont le chiffre d'affaires n'excède pas les seuils l'année civile précédente ou la pénultième année. Le mot « ou » commande tout : il suffit que l'une des deux années de référence respecte le seuil pour que le micro-BIC continue de s'appliquer. La sortie de plein droit suppose donc un dépassement sur deux années consécutives.
Seconde situation chiffrée, distincte du T2 suivi jusqu'ici : un foyer qui loue plusieurs logements meublés à l'année, dont les recettes progressent. À ce niveau de recettes, vérifiez aussi le statut : au-delà de 23 000 € de recettes annuelles, et si elles excèdent les autres revenus d'activité du foyer, l'activité relève de la location meublée professionnelle (art. 155, IV du CGI), dont les règles diffèrent de celles du LMNP. Les seuils du micro-BIC ci-dessous restent les mêmes.
| Année | Recettes de l'activité | Régime applicable |
|---|---|---|
| 2025 | 71 000 € | micro-BIC |
| 2026 | 88 000 € | micro-BIC : 2025 respectait le seuil |
| 2027 | 91 000 € | micro-BIC : 2025, année pénultième, respectait encore le seuil |
| 2028 | - | régime réel de plein droit : 2026 et 2027 ont tous deux dépassé |
Les seuils applicables aux recettes 2026 sont de 83 600 € pour la location meublée de longue durée comme pour le meublé de tourisme classé, et de 15 000 € pour le meublé de tourisme non classé, ce dernier ouvrant un abattement de 30 % au lieu de 50 % (seuils vérifiés le 01/10/2026 ; le seuil de 83 600 € est revalorisé tous les trois ans, celui de 15 000 € ne l'est pas, et le meublé de tourisme non classé relève d'un régime propre depuis la loi n° 2024-1039 du 19 novembre 2024, dite loi Le Meur (art. 7)).
Le corollaire est plus gênant que le principe. Un loueur qui dépasse en 2026 reste au micro-BIC en 2027 : s'il souhaite le régime réel dès 2027, il doit opter, dans les délais de la deuxième ligne du tableau précédent. Compter sur une bascule automatique revient à passer une année de plus au forfait.
Le dossier à réunir avant de passer au régime réel
Rien de tout cela ne se reconstitue en avril. Le régime réel exige une comptabilité d'engagement, c'est-à-dire le rattachement des produits et des charges à l'exercice auquel ils se rapportent, et non aux dates d'encaissement. Il faut donc les pièces, et il faut les avoir gardées.
- L'acte de vente et le décompte du notaire : prix, ventilation, frais, date. C'est la source du chiffre le plus structurant du dossier.
- La quote-part de terrain, avec la méthode retenue et ce qui la justifie. Sur notre cas, 15 % du coût d'acquisition frais compris, soit 31 755 € définitivement non amortissables.
- La décomposition par composants et les durées retenues, poste par poste. C'est elle qui produit la dotation, pas un pourcentage global.
- L'inventaire du mobilier avec les factures et les dates de mise en service.
- Le tableau d'amortissement du prêt, qui donne les intérêts et l'assurance emprunteur exercice par exercice.
- Les justificatifs de charges de l'année d'option, depuis le 1er janvier. Point le plus souvent négligé : au micro-BIC, personne ne conserve ses factures, puisqu'elles ne servent à rien. Si vous optez en mai pour l'année en cours, il faut retrouver les charges de janvier à mai, déjà payées, parfois déjà jetées.
- Le SIRET, déjà attribué si l'activité a été déclarée à son démarrage. L'option ne crée pas d'activité : elle change la façon d'en calculer le résultat. En revanche, si la déclaration de début d'activité n'a jamais été faite, la formalité est à régulariser au guichet unique avant toute chose.
Reste le mode de dépôt. L'option ouvre un régime réel, en pratique le réel simplifié pour ce niveau de recettes : la liasse 2031 et ses annexes 2033 se saisissent alors gratuitement en ligne depuis l'espace professionnel, sans partenaire de télétransmission.
Frais d'acquisition : un choix global, exercé une fois, sur un exercice précis
C'est l'arbitrage le plus souvent mal présenté du passage au réel. Les droits de mutation, honoraires, commissions et frais d'acte liés à l'acquisition d'une immobilisation peuvent, au choix, être portés à l'actif en majoration du coût d'acquisition, ou déduits immédiatement en charges (art. 38 quinquies de l'annexe III au CGI).
Trois précisions changent la portée de ce choix.
Il n'est pas propre à un bien. Le BOFiP (BOI-BIC-CHG-20-20-10) en fait une décision de gestion, exercée par la simple comptabilisation des frais en immobilisation ou en charges, formalisée sur papier libre joint à la déclaration de résultats du premier exercice concerné. Elle s'applique de manière uniforme à l'ensemble des immobilisations de l'entreprise, titres exceptés, et elle est irrévocable - sauf lorsqu'un changement est comptablement autorisé. Un second logement acheté trois ans plus tard suivra donc le même traitement que le premier.
La durée de 25 ans que l'on lit partout n'est pas une durée réglementaire. C'est un usage de place. Incorporés, les frais majorent le coût d'acquisition et suivent le plan des composants auxquels ils se rattachent : ils s'amortissent aux durées de ces composants, et la fraction qui revient au terrain ne s'amortit pas du tout.
Sur les 15 700 € de frais d'acquisition de notre T2, les deux branches se compareraient ainsi :
| Déduction immédiate | Incorporation au coût | |
|---|---|---|
| Effet sur l'exercice | 15 700 € de charge | environ 487 € de dotation supplémentaire les premières années |
| Sort de la part revenant au terrain | déduite comme le reste | 2 355 € jamais amortis |
| Ce que devient l'excédent | déficit BIC, imputable dix ans sur les seuls bénéfices de location meublée non professionnelle (art. 156, I, 1° ter du CGI) | rien à reporter : la dotation s'étale |
| Portée | toutes les immobilisations de l'activité, acquisitions futures comprises | idem |
Les 487 € sont sensiblement inférieurs aux 628 € qu'aurait donnés un étalement forfaitaire sur 25 ans : la différence vient précisément des 2 355 € affectés au terrain, qui sortent de la base, et des durées propres à chaque composant. L'outil déduire ou amortir les frais d'acquisition projette les deux branches sur cinq à trente ans ; il raisonne sur cet étalement forfaitaire de 25 ans et donne donc un ordre de grandeur, pas le plan par composants.
Le choix ne s'ouvre que sur l'exercice où les frais sont comptabilisés. C'est la troisième précision, et elle est décisive pour une bascule tardive. Notre propriétaire a payé ses frais en mars 2019, sous un régime où aucune charge n'est déductible. En 2027, ces frais appartiennent à un exercice clos et imposé au forfait : la déduction immédiate n'est plus atteignable. L'arbitrage n'existe donc réellement que pour qui opte sur l'exercice d'acquisition. Pour les achats suivants, le point est incertain : l'option s'exerce par la simple comptabilisation des frais (BOI-BIC-CHG-20-20-10, § 160) et vaut pour l'ensemble des immobilisations, de sorte que porter ces frais de 2019 à l'actif en 2027 pourrait déjà valoir choix pour l'avenir. Aucun texte ne traite ce cas du passage du micro-BIC au réel : faites trancher ce point par un professionnel avant un nouvel achat.
Économiquement, le raisonnement est d'ailleurs moins évident qu'il n'y paraît. La déduction immédiate crée une charge, donc éventuellement un déficit, qui périme au bout de dix ans et ne s'impute que sur des bénéfices de location meublée - or l'amortissement maintient souvent ces bénéfices à zéro pendant des années. L'amortissement différé de l'article 39 C, lui, se reporte sans limite de durée. À première vue, la déduction immédiate est plus généreuse ; sur dix ans, elle peut ne rien avoir servi.
Ce que passer au régime réel LMNP ne rattrape pas
L'option ne vaut que pour l'avenir. Les exercices déjà déclarés au micro-BIC le restent : il n'existe pas de reconstitution rétroactive d'amortissements ou de charges sur des années closes, et l'abattement forfaitaire y a tenu lieu de toute déduction.
Surtout, la bascule ne rouvre pas le compteur du bien. La valeur d'entrée reste le coût d'acquisition - les immobilisations acquises à titre onéreux sont inscrites au bilan à ce coût (art. 38 quinquies de l'annexe III au CGI) - quelle que soit la valeur de marché du logement au jour de l'option. Et l'amortissement se compte à partir de la mise en service du bien, pas de la date de l'option : le plan a commencé en juin 2019.
Chiffré sur notre cas, cela donne l'ordre de grandeur suivant. Entre juin 2019 et décembre 2026, sept ans et sept mois se sont écoulés. À 7 468 € de dotation théorique par an, ce sont environ 56 600 € d'amortissements qui auront couru sans jamais avoir été déduits. Au 1er janvier 2027, il reste environ deux ans et demi de plan au mobilier et sept ans et demi aux agencements, alors qu'aucune dotation n'a encore été déduite. La base amortissable est intacte en euros, mais la durée qui restait à courir, elle, a fondu.
Un tableau d'amortissement qui redémarre à la date de l'option affiche une dotation plus élevée et une durée restante plus longue. Le chiffre est flatteur, mais il suppose que le bien est entré dans l'activité le jour où vous avez écrit au SIE. Vérifiez, avant de vous fier à un plan, la date de départ qu'il retient pour chaque composant.
C'est la raison pour laquelle l'arbitrage entre les deux régimes gagne à être fait dès la première année de location, y compris quand il conclut au micro-BIC : ce qui se perd en attendant n'est pas de l'impôt économisé, c'est de la durée d'amortissement.
Le premier exercice, vu du 31 décembre
Au 31 décembre 2027, le dossier ressemble à ceci : 11 400 € de recettes rattachées à l'exercice, 5 610 € de charges justifiées, une dotation calculée de 7 468 €, déduite à hauteur de 5 790 €, un résultat fiscal nul et 1 678 € d'amortissements différés à reporter. Ces 1 678 € ne se perdent pas, mais ils supposent une chaîne d'exercices continue : une année manquante ou un plan repris de zéro casse le report.
Vient ensuite la liasse - formulaire 2031 et annexes 2033 - puis le report du résultat sur la 2042-C-PRO au printemps 2028, dans les mêmes semaines que la déclaration de revenus. Et l'année suivante, il n'y a rien à refaire du côté de l'option : elle se reconduit seule, silencieusement, jusqu'à ce que vous y renonciez.
Reste une bonne habitude à prendre dès ce premier exercice : conserver, année après année, le tableau des amortissements et le détail du stock différé. Ce sont les pièces qui permettent de justifier le report des amortissements différés d'un exercice à l'autre. La démo d'OpenLMNP montre à quoi ressemble cette chaîne sur un dossier d'exemple ; le code des calculs est public sur GitHub.
Cet article a une vocation pédagogique et ne constitue pas un conseil fiscal personnalisé. Les taux, seuils, délais et références citées évoluent au gré des lois de finances : vérifiez les valeurs en vigueur sur impots.gouv.fr ou dans le BOFiP au moment de votre déclaration, et rapprochez-vous d'un professionnel pour toute décision engageant votre situation.
Passez de la théorie à la pratique
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus Airbnb. Open source, auto-hébergeable, gratuit.
Vous hésitez encore sur la solution à retenir ? Comparez OpenLMNP aux logiciels payants, ou essayez d'abord nos calculateurs gratuits.
À lire aussi
Différence micro-BIC et régime réel LMNP : quel choix ?
Micro-BIC ou régime réel en LMNP : différences, seuils, avantages et inconvénients, méthode pour choisir le régime le plus avantageux en 2026.
Amortissement LMNP par composants : calcul et exemples
Comment calculer l'amortissement par composants en LMNP : durées, base amortissable, quote-part terrain, exemple chiffré pas à pas.
Première déclaration LMNP au réel : de l'INPI au dépôt
Première déclaration LMNP au réel : la chronologie complète, du SIRET INPI au dépôt de la liasse 2031, déroulée sur un cas chiffré : un T2 à 200 000 €.