Suis-je concerné par la TVA en location meublée ?
Non, par principe. La location de logements meublés est exonérée de TVA (art. 261 D 4° du CGI). La très grande majorité des LMNP n'a rien à déclarer à ce titre. L'exonération ne dispense pas pour autant de tout : l'obligation de recevoir des factures électroniques s'applique indépendamment, et son calendrier est repris dans ce que la facturation électronique change pour un LMNP.
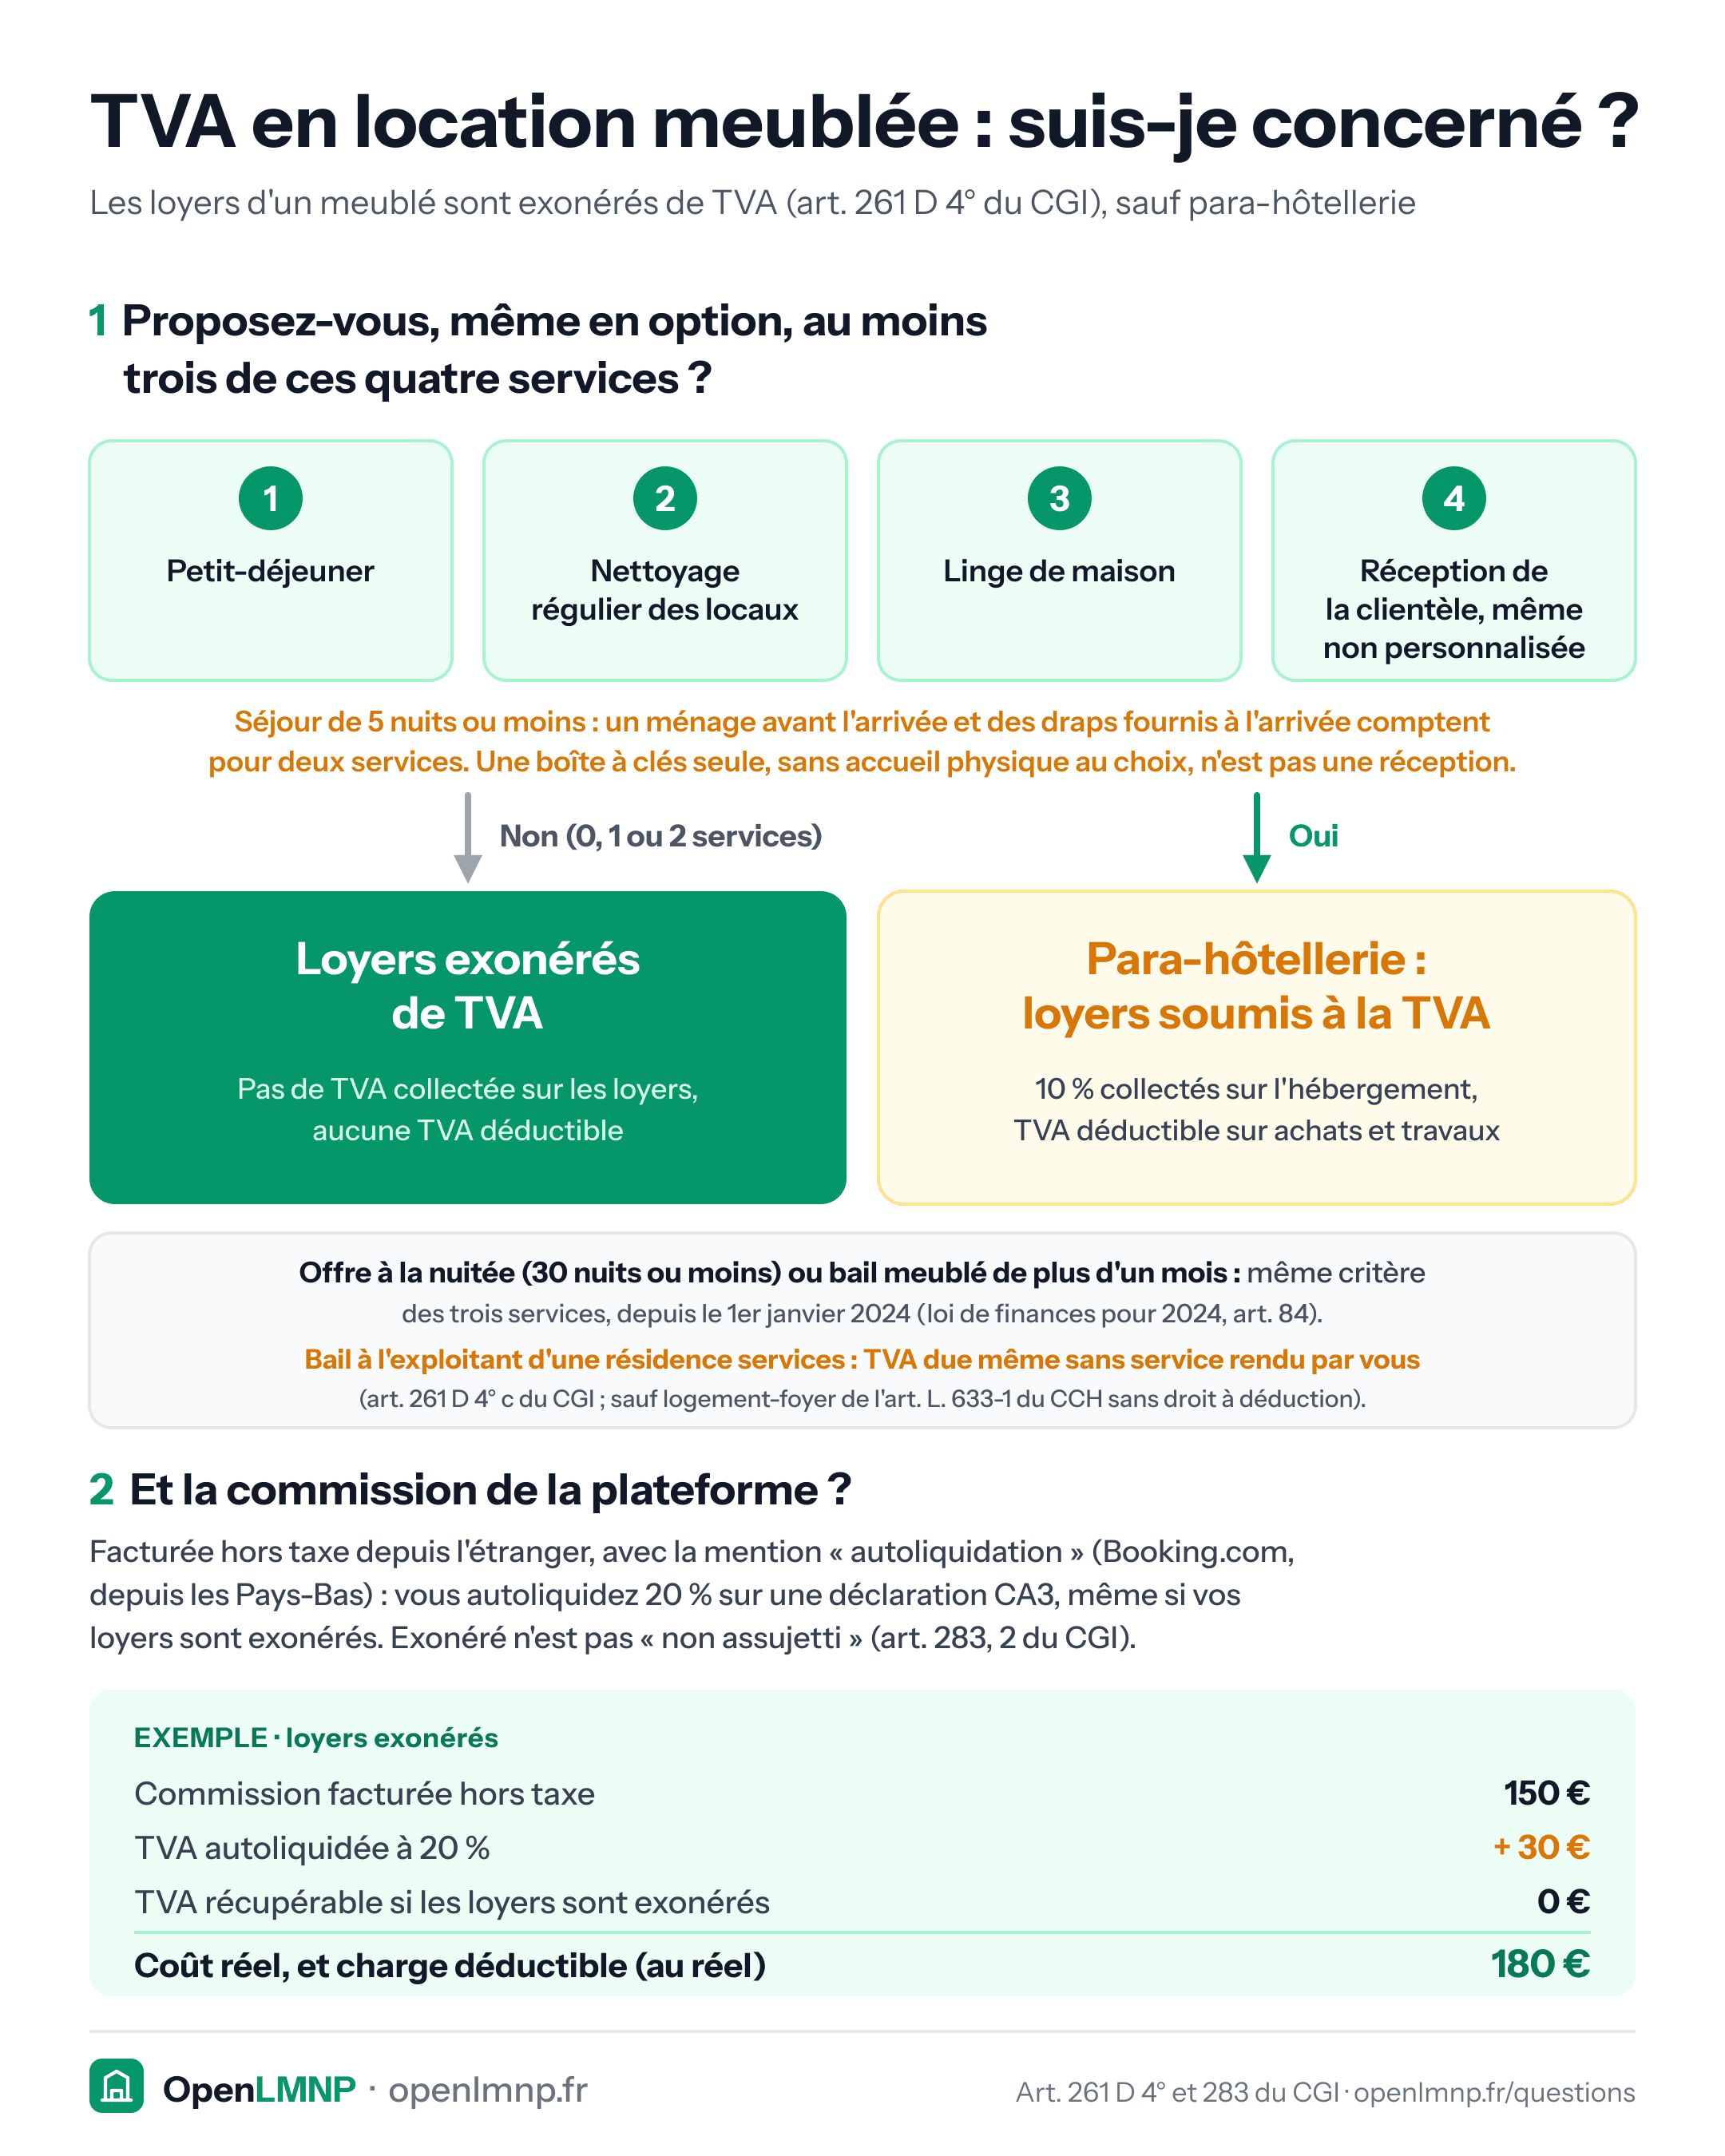
Un second cas y échappe, et il concerne tous ceux qui louent par une plateforme : la commission, facturée depuis l'étranger. Être assujetti exonéré n'est pas être non assujetti, et le preneur d'une prestation rendue par un prestataire non établi en France est redevable de la taxe en France (2 de l'art. 283 du CGI). Une commission Booking facturée hors taxe avec la mention « autoliquidation » s'autoliquide donc à 20 % sur une CA3, sans déduction possible puisque l'activité est exonérée : elle coûte 20 % de plus que son montant facturé. Le détail est dans notre fiche Booking.com.
Quand la TVA s'applique
L'article 84 de la loi de finances pour 2024 a réécrit l'article 261 D 4° au 1er janvier 2024. La règle des trois services sur quatre subsiste, mais elle s'articule désormais avec un critère de durée de 30 nuitées, qui sépare deux régimes :
- secteur hôtelier et assimilé : séjours d'au plus 30 nuitées, assortis d'au moins trois des quatre services ;
- locations meublées à usage résidentiel de plus de 30 nuitées, assorties des mêmes services.
Les quatre services :
- le petit-déjeuner ;
- le nettoyage régulier des locaux en cours de séjour ;
- la fourniture de linge de maison ;
- la réception, même non personnalisée, de la clientèle.
Il suffit que ces services soient proposés, même en option et facturés à part, du moment que l'offre est réelle et prouvable (livret d'accueil, annonce). Pour un séjour de 5 nuits ou moins, un ménage avant l'arrivée et des draps fournis à l'arrivée comptent comme deux services ; au-delà, le nettoyage et le renouvellement du linge doivent être proposés régulièrement (une fois par semaine suffit). Une boîte à clés seule n'est pas une réception, mais le choix entre un accueil physique et une boîte à clés en est une. La formulation « dans des conditions comparables à celles d'un hôtel » a disparu du texte avec la réécriture de 2024.
La conclusion reste la même en courte durée classique - pas de TVA - mais une location longue assortie de services peut désormais y basculer, ce que l'ancienne rédaction ne prévoyait pas.
Ce que ça change si vous basculez
- TVA collectée au taux réduit de 10 % sur les prestations d'hébergement ;
- TVA déductible sur les achats, travaux et charges ;
- possibilité de récupérer la TVA sur l'acquisition d'un bien neuf, sous condition de conserver l'affectation vingt ans ;
- déclarations périodiques et obligations comptables supplémentaires.
Les résidences services
C'est le cas typique où la TVA s'applique : l'exploitant fournit les services para-hôteliers, et l'acquisition ouvre droit à récupération.
Le piège
Cocher l'option TVA sur la formalité de début d'activité « au cas où » vous soumet à des obligations déclaratives sans contrepartie si vous ne rendez aucun service. Ne la cochez que si vous êtes réellement en para-hôtellerie.
Sources
- Art. 261 D 4° du CGI (réécrit par la LF 2024, art. 84)
- BOI-TVA-CHAMP-10-10-50-20
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Suis-je redevable de la CFE en location meublée ?
La CFE est due par la plupart des loueurs en meublé, y compris non professionnels. Voici les cas d'exonération et le formulaire à ne pas rater.
Une SCI à l'impôt sur le revenu qui loue en meublé bascule-t-elle à l'impôt sur les sociétés ?
Louer en meublé via une SCI à l'IR la fait passer à l'IS. Tolérance des 10 %, colocation à la chambre et alternatives : LMNP en direct, SARL de famille.
Les frais d'emprunt (dossier, courtage, garantie) sont-ils déductibles en LMNP ?
Frais de dossier, courtage, caution ou hypothèque : déductibles au réel l'année du paiement, ou étalés sur la durée du prêt sur option. Rien au micro-BIC.
Un non-résident peut-il faire du LMNP ?
Un non-résident peut exercer en LMNP aux mêmes conditions, avec deux particularités : le taux minimum d'imposition et le taux réduit de prélèvements sociaux.