SCI (société civile immobilière)
Une SCI est une société civile : son objet doit rester civil. Or la location meublée est une activité commerciale.
La règle qui surprend
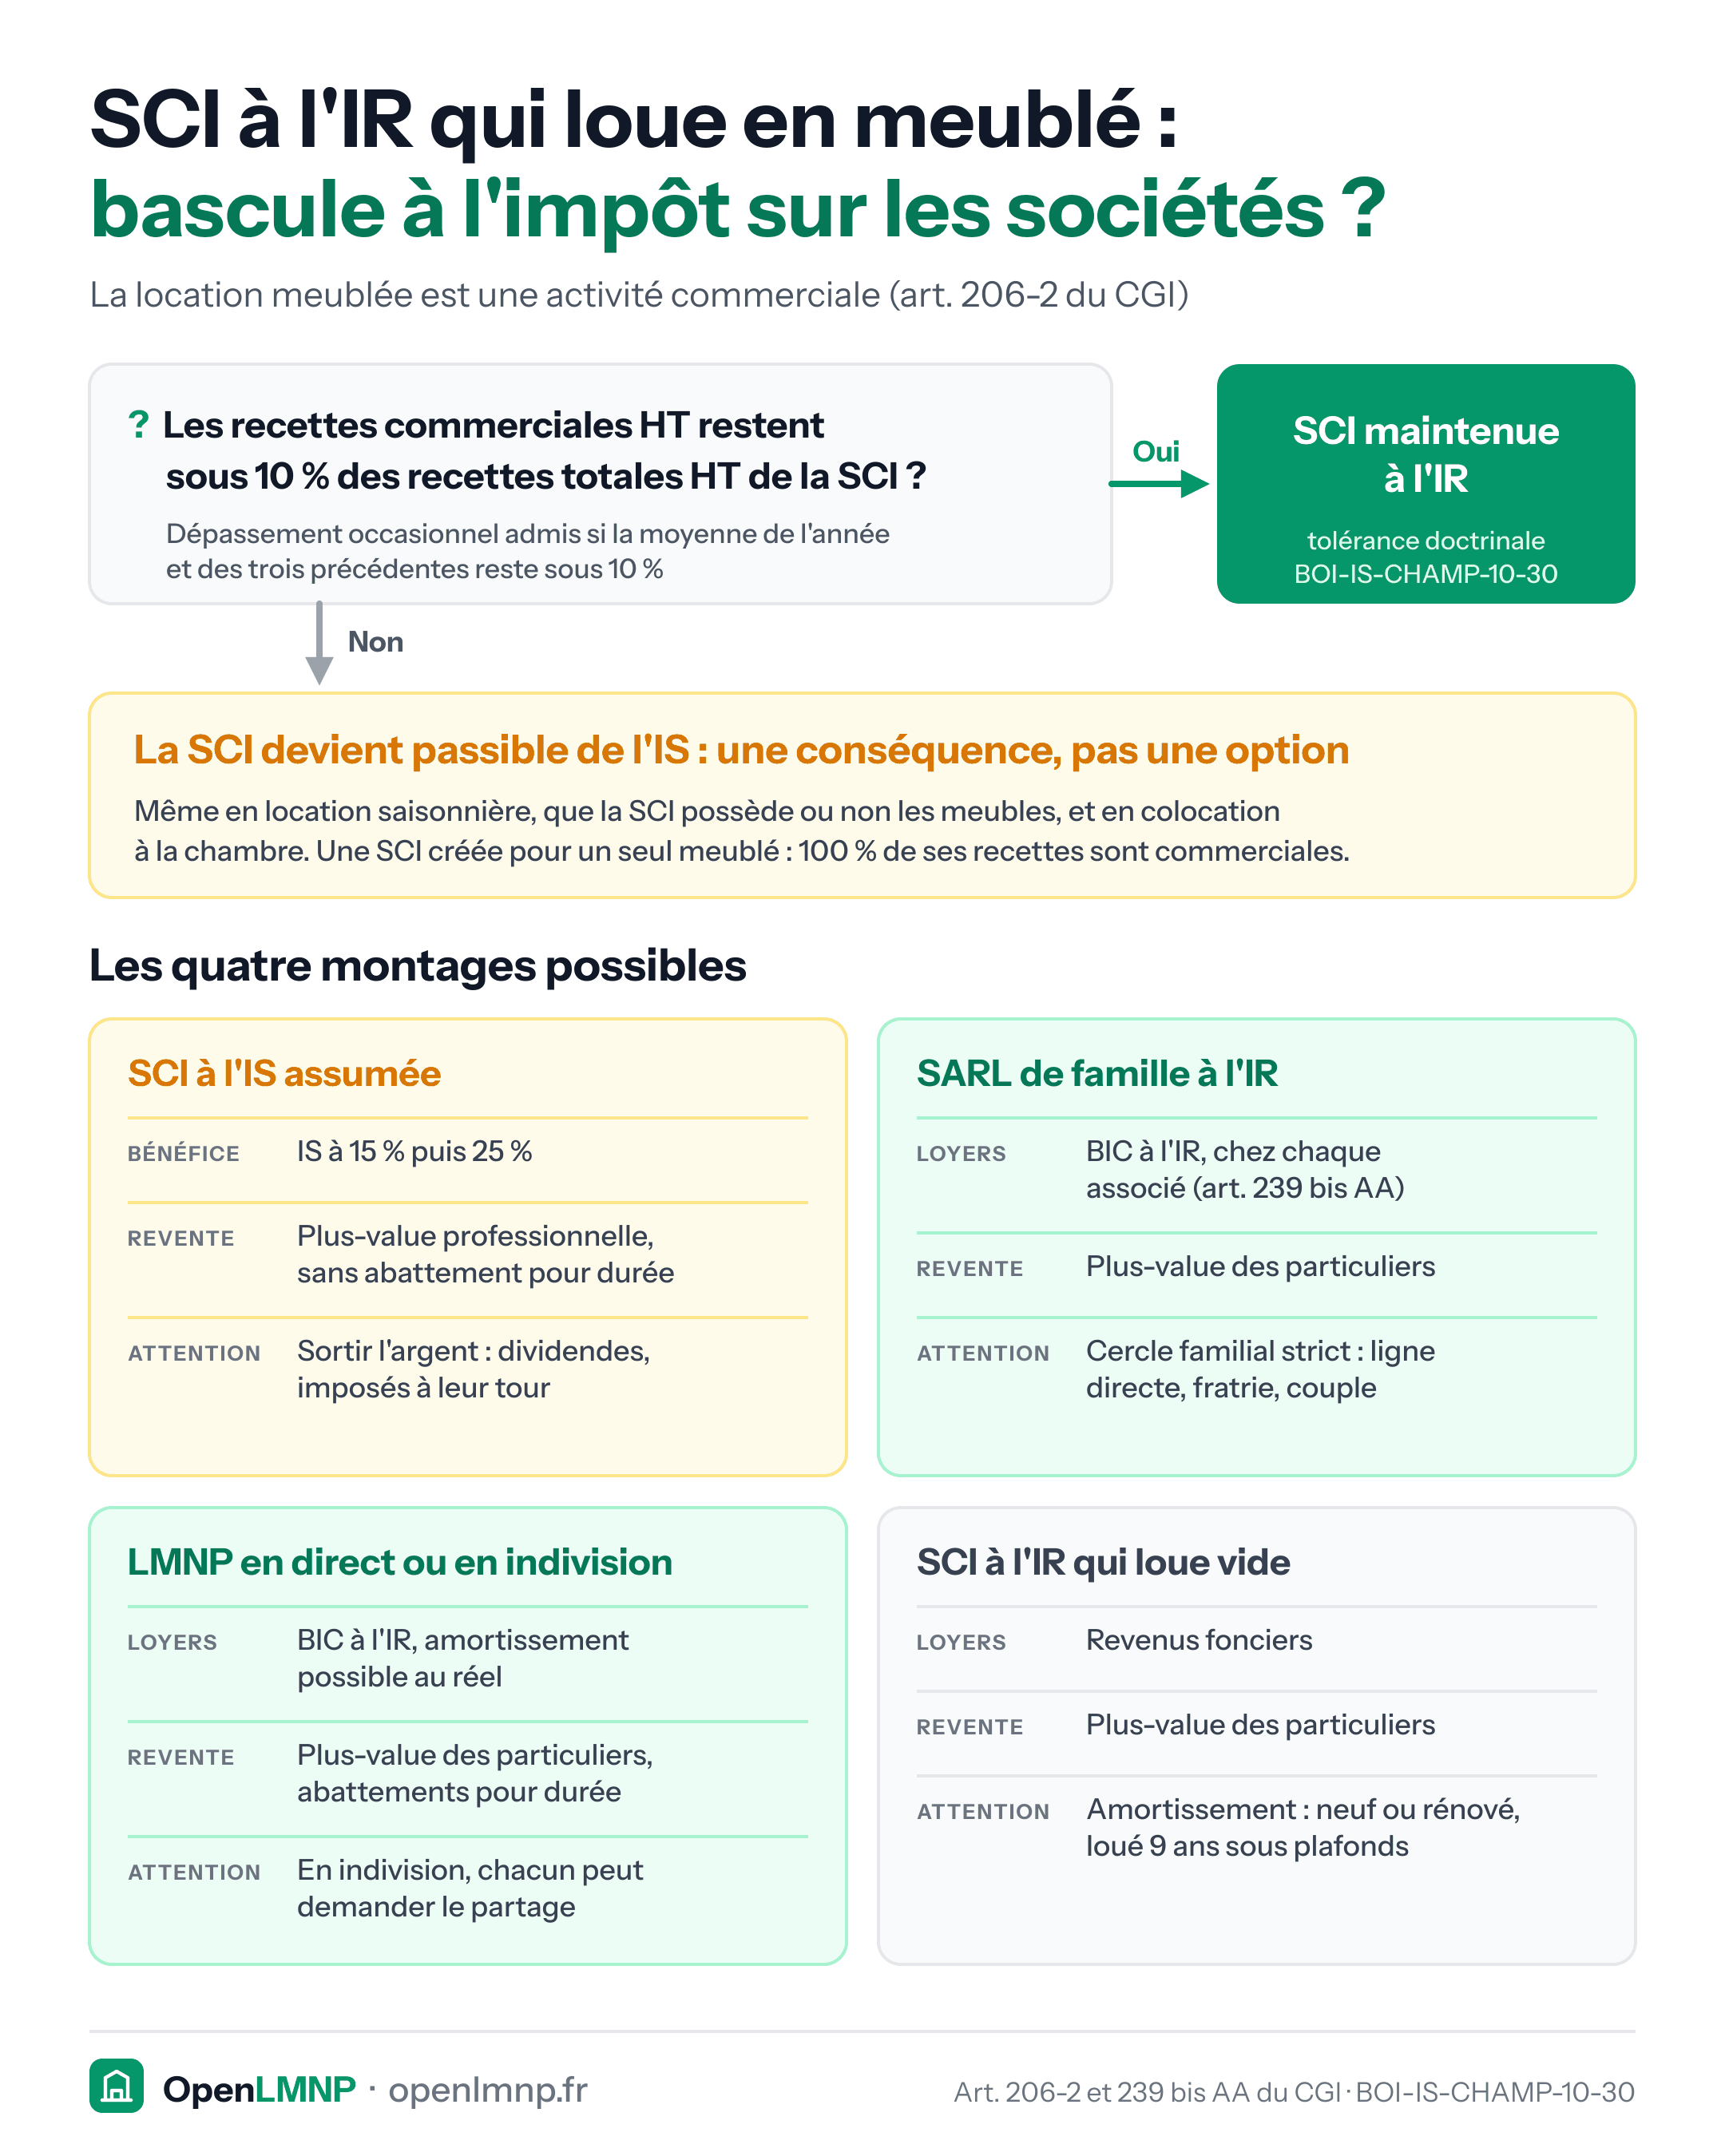
Une SCI à l'impôt sur le revenu qui fait de la location meublée à titre habituel bascule automatiquement à l'impôt sur les sociétés (art. 206-2 du CGI). Ce n'est pas une option : c'est une conséquence.
Une tolérance administrative existe si les recettes meublées restent marginales - de l'ordre de 10 % des recettes totales - mais s'y fier est risqué.
Ce que change le passage à l'IS
| LMNP à l'IR | SCI à l'IS | |
|---|---|---|
| Amortissement | Oui | Oui |
| Plafonnement art. 39 C | Oui | Non - le déficit est possible |
| Imposition du bénéfice | Barème IR + 18,6 % | 15 % puis 25 % |
| Sortie de trésorerie | Libre | Dividendes imposés |
| Plus-value à la revente | Régime des particuliers, abattements pour durée | Régime professionnel, sans abattement |
Les limites de l'article 39 C, II visent les personnes physiques et les structures soumises au régime fiscal des sociétés de personnes (art. 8 du CGI). Une société passée à l'impôt sur les sociétés n'est pas concernée (BOI-BIC-AMT-20-40-10-10, § 30) : l'amortissement d'une SCI à l'IS n'est pas plafonné par ce texte.
Quant à la tolérance de 10 % de recettes commerciales pour une SCI à l'IR, elle est doctrinale : s'y fier sans validation est risqué.
Le point qui tranche le plus souvent
La plus-value professionnelle. À l'IS, les amortissements pratiqués minorent la valeur nette comptable, et la plus-value se calcule dessus, sans abattement pour durée de détention. Sur une détention longue, la facture de sortie peut annuler l'économie accumulée.
L'alternative
La SARL de famille à l'impôt sur le revenu permet de faire de la location meublée à plusieurs en conservant le régime des plus-values des particuliers. C'est généralement la structure adaptée quand une société est vraiment nécessaire.
Sources
- Art. 8 et 206-2 du CGI
- Art. 39 C du CGI
- BOI-BIC-AMT-20-40-10-10
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
LMP (loueur en meublé professionnel)
Statut applicable au-delà de deux seuils cumulatifs de recettes, qui change le régime des déficits, des plus-values et des cotisations sociales.
Démembrement de propriété
Séparation de l'usufruit et de la nue-propriété : l'usufruitier perçoit les loyers et les déclare, le nu-propriétaire ne déclare rien.
BIC (bénéfices industriels et commerciaux)
Catégorie de revenus dont relève la location meublée, par opposition aux revenus fonciers de la location nue.
Loi Le Meur
Loi de 2024 qui a durci la fiscalité et l'encadrement des meublés de tourisme, sans toucher à la location meublée de longue durée.