TMI (taux marginal d'imposition)
Le barème de l'impôt sur le revenu est progressif : chaque tranche de revenu est taxée à son propre taux. La TMI est le taux de la tranche la plus élevée que vous atteignez - donc le taux qui s'appliquera à un euro de revenu supplémentaire.
Les tranches
0 %, 11 %, 30 %, 41 % et 45 %. La très grande majorité des bailleurs se situe à 11 % ou 30 %.
Pourquoi c'est le seul taux qui compte ici
Un revenu locatif s'ajoute par le haut à vos autres revenus. Il est donc taxé à votre TMI, pas à votre taux moyen. Symétriquement, une charge déductible économise votre TMI.
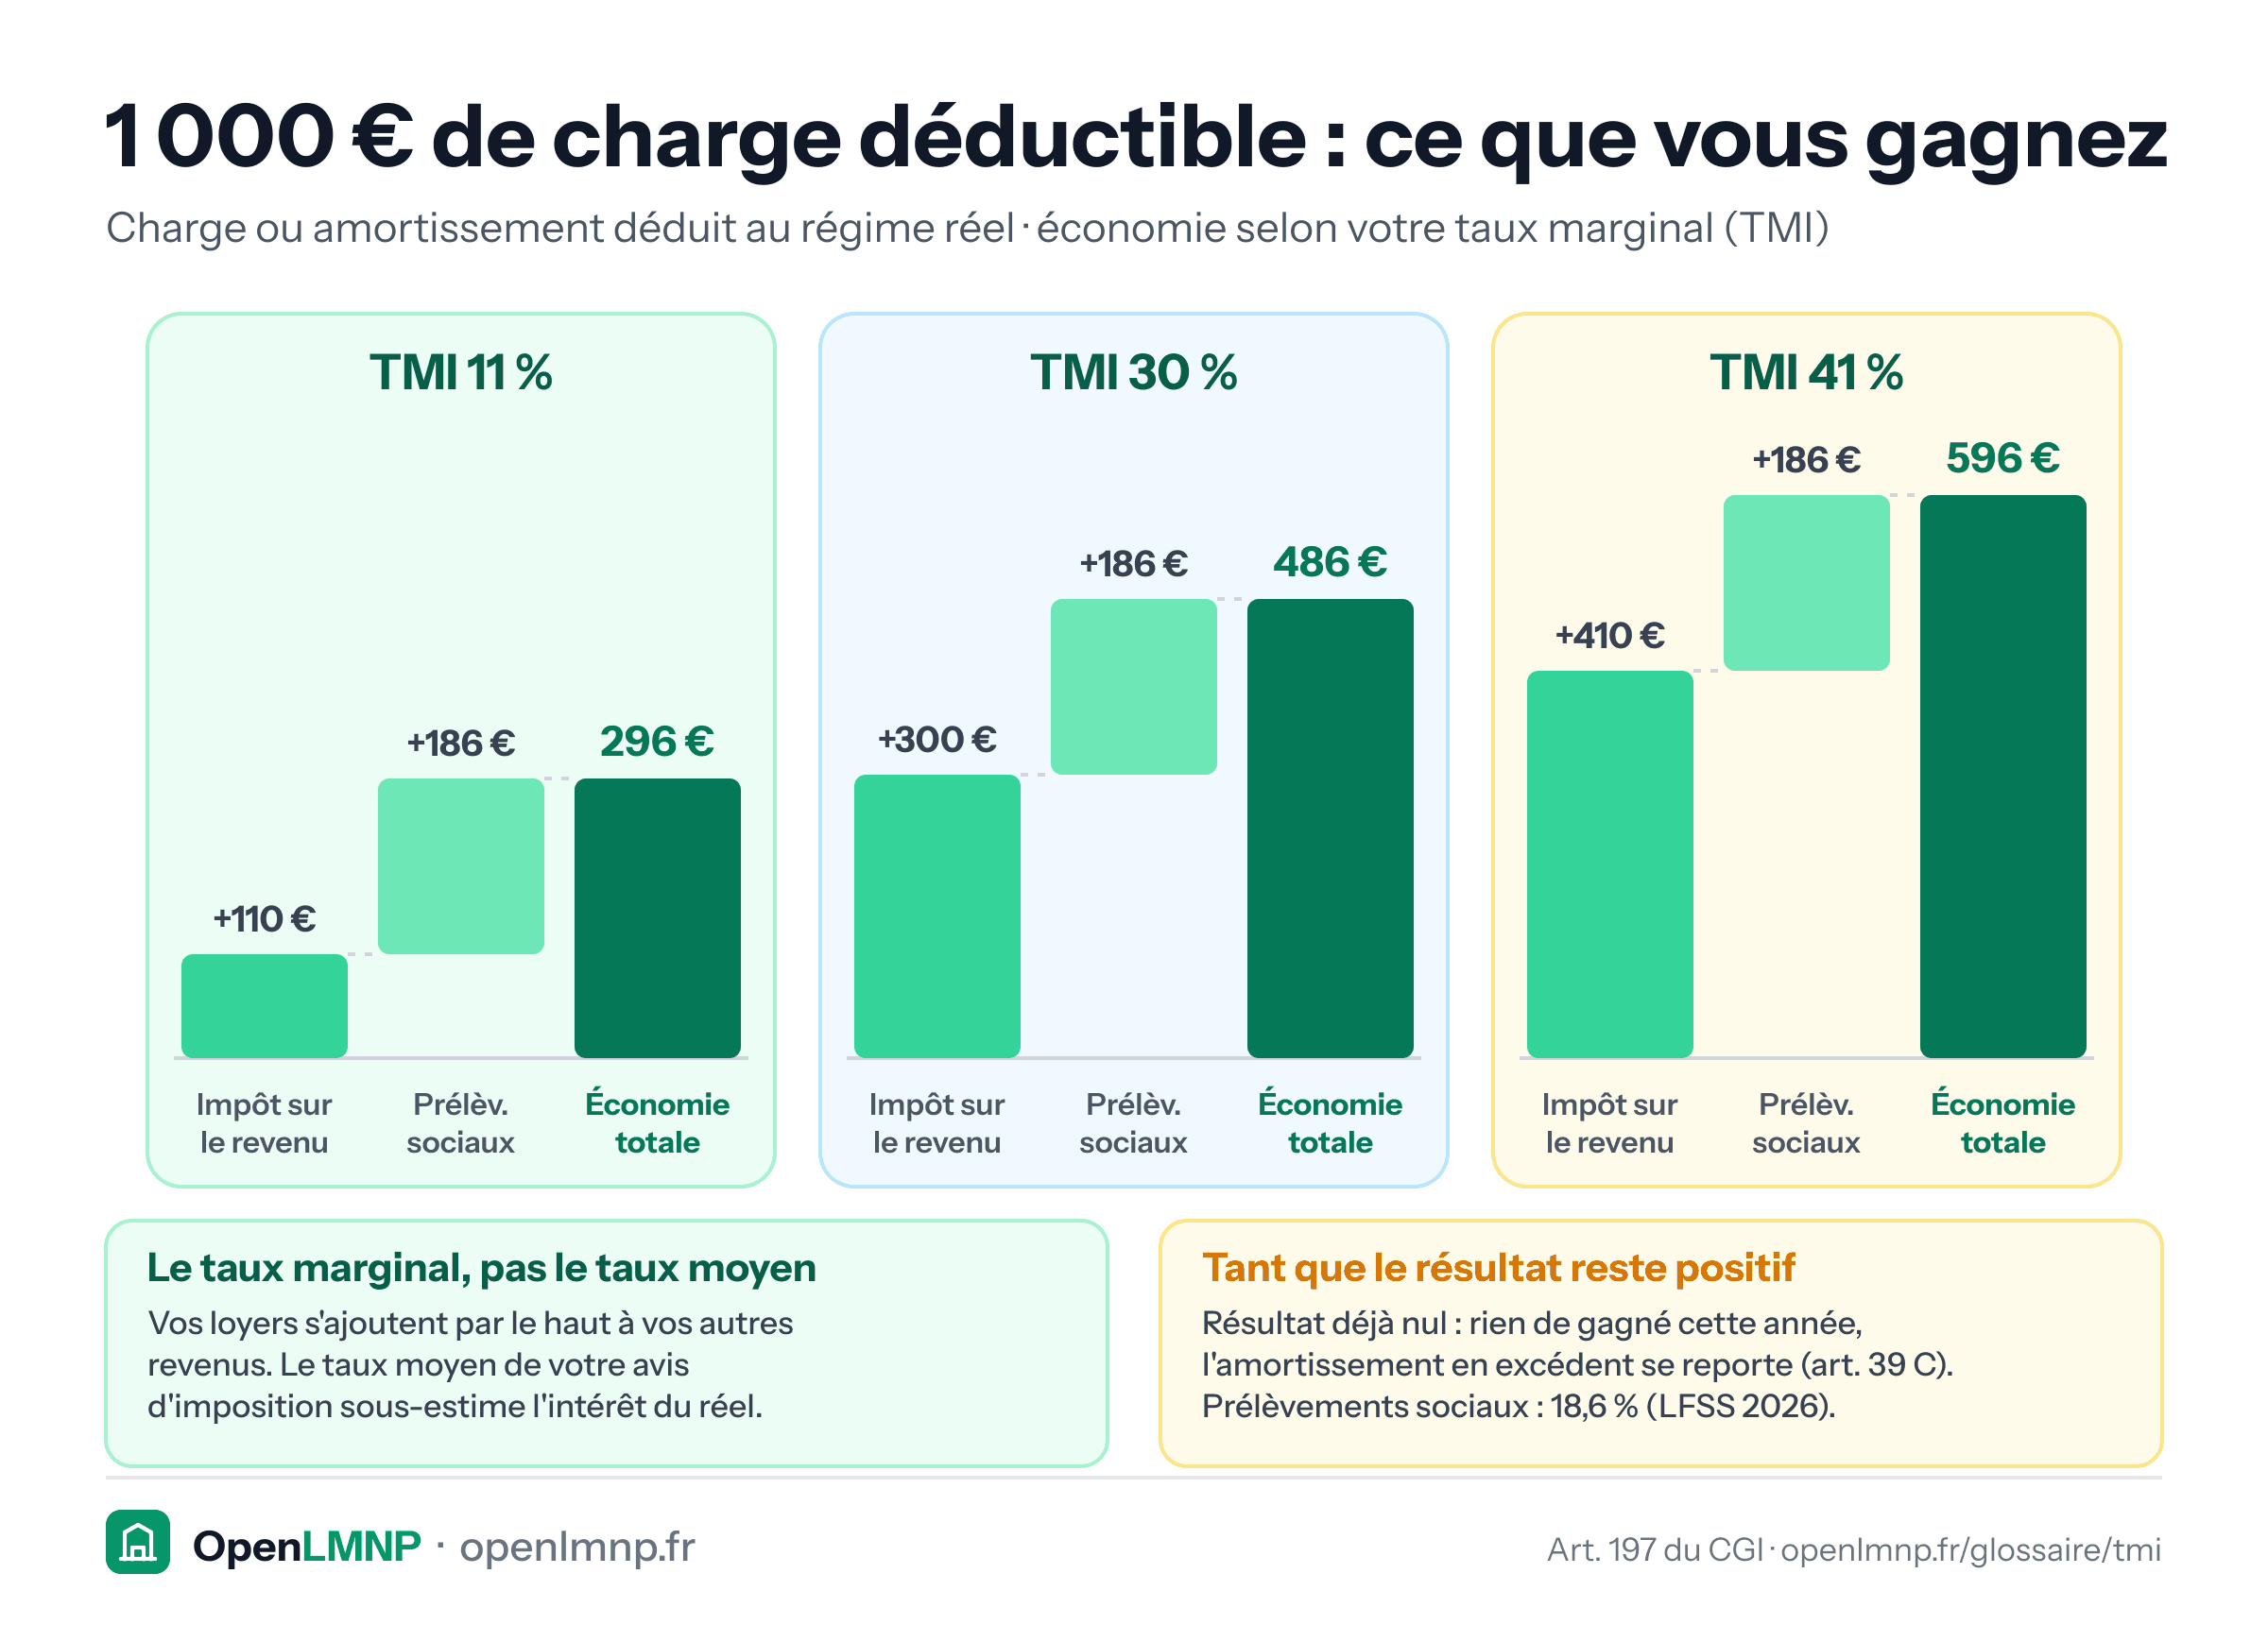
Concrètement, 1 000 € d'amortissement supplémentaire font gagner :
- 110 € à 11 % de TMI,
- 300 € à 30 %,
- 410 € à 41 %.
Auxquels s'ajoutent 186 € de prélèvements sociaux évités dans tous les cas.
Le piège
Confondre TMI et taux moyen conduit à sous-estimer largement l'intérêt du régime réel. Le taux moyen figurant sur votre avis d'imposition n'est pas celui qui s'applique à vos loyers.
Attention aussi à l'effet de seuil : des revenus locatifs importants peuvent vous faire changer de tranche, auquel cas une partie du revenu est taxée à 30 % et le reste à 41 %.
Sources
- Art. 197 du CGI
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Prélèvements sociaux
Contributions sociales appliquées aux revenus de location meublée, portées à 18,6 % par la loi de financement de la sécurité sociale pour 2026.
Micro-BIC
Régime forfaitaire de la location meublée : un abattement remplace toute déduction de charges, sans comptabilité à tenir.
Vacance locative
Période pendant laquelle le logement ne produit aucun loyer, principal écart entre rendement affiché et rendement réel.
Charges déductibles
Dépenses engagées pour l'activité de location meublée, déductibles du résultat au régime réel et à ce seul régime.