Le LMNP au régime réel reste-t-il intéressant depuis la réintégration des amortissements dans la plus-value ?
Oui, dans la grande majorité des cas. Depuis le 15 février 2025, les amortissements déduits minorent le prix d'acquisition à la revente, mais ce qu'ils font économiser chaque année reste supérieur à ce qu'ils coûtent à la sortie, sauf pour une tranche marginale faible avec une revente rapide.
Seuls les amortissements de l'immeuble sont concernés : ceux du mobilier, les charges et les intérêts d'emprunt déduits au réel ne sont jamais repris. Les calculs ci-dessous portent donc sur l'euro amorti au titre du bâti et de ses composants.
Le calcul pour un euro amorti
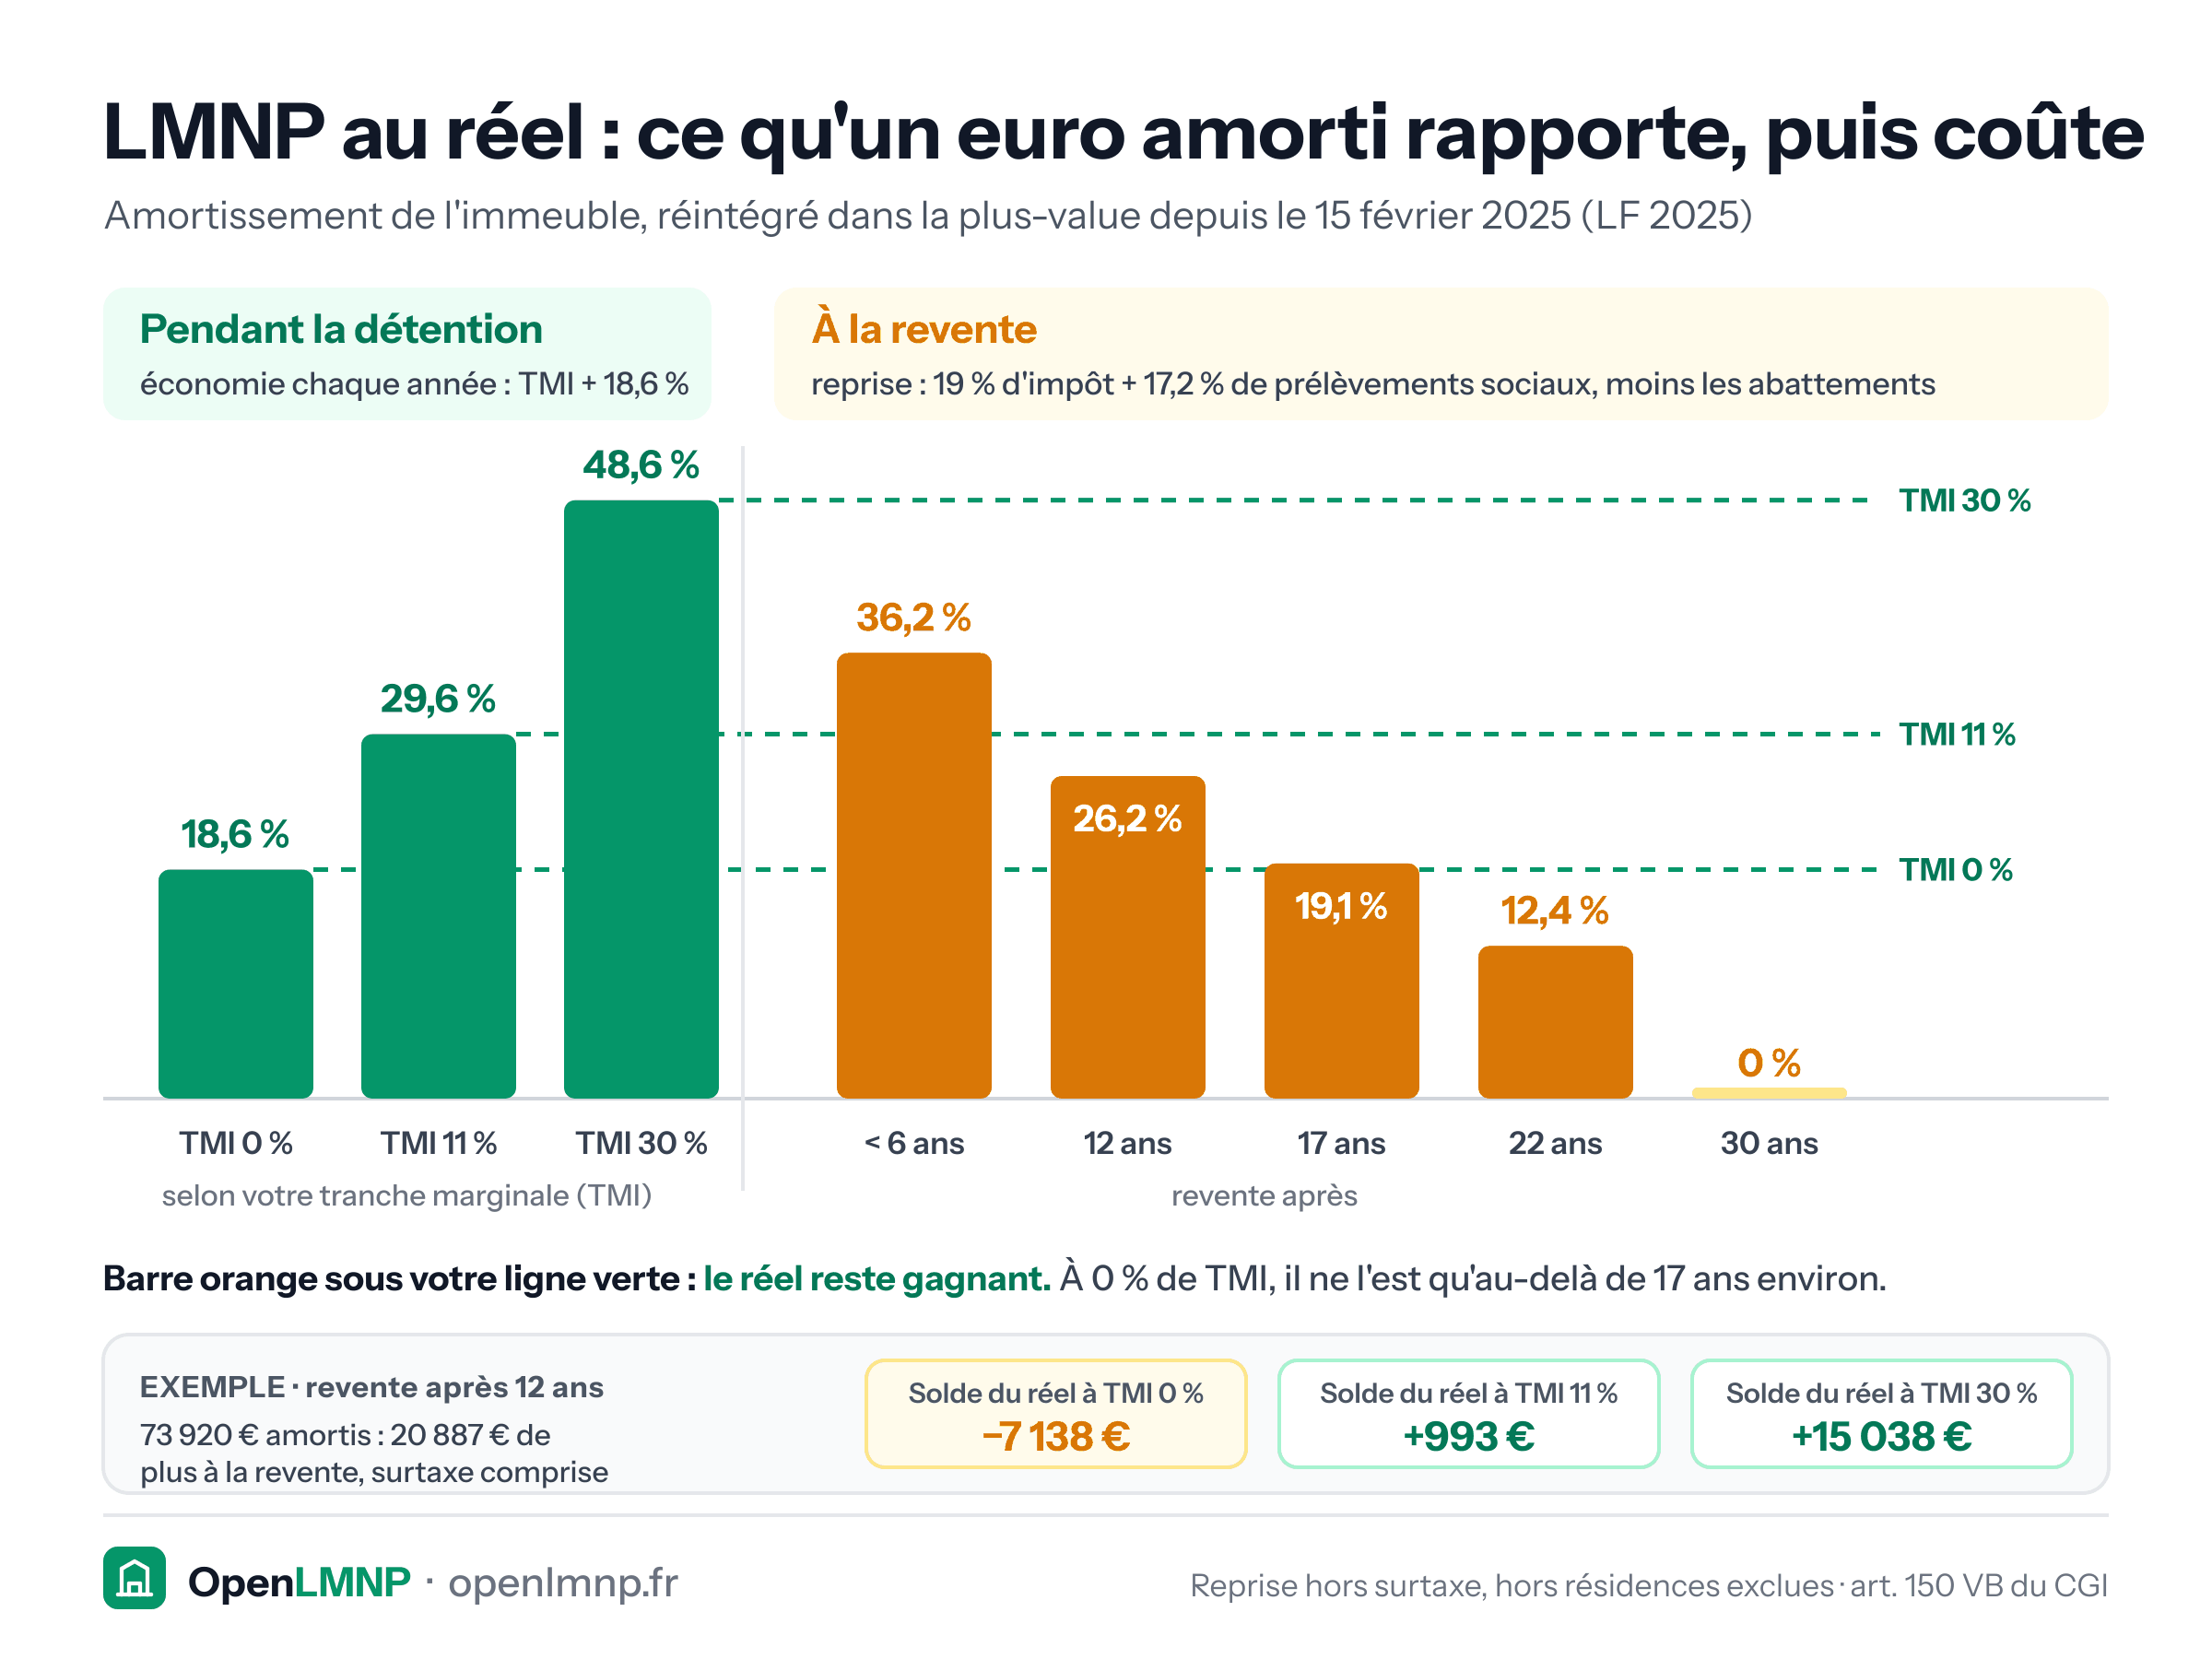
Pendant la détention, un euro d'amortissement qui réduit un bénéfice imposable économise votre tranche marginale plus 18,6 % de prélèvements sociaux (taux des revenus de location meublée depuis la LFSS 2026).
À la revente, ce même euro augmente la plus-value, taxée à 19 % d'impôt et 17,2 % de prélèvements sociaux, après deux abattements pour durée de détention distincts. Le tableau ci-dessous donne ce que coûte un euro amorti à la sortie, hors surtaxe, et la tranche marginale à partir de laquelle le réel reste gagnant.
| Revente après | Reprise par euro amorti | Réel gagnant dès une TMI de |
|---|---|---|
| Moins de 6 ans | 36,2 % | 30 % |
| 12 ans | 26,2 % | 11 % |
| 17 ans | 19,1 % | 11 % |
| 22 ans | 12,4 % | 0 % |
| 30 ans | 0 % | 0 % |
Barème des abattements : 6 % par an de la 6e à la 21e année pour l'impôt (exonération à 22 ans), 1,65 % par an puis 9 % par an après la 22e année pour les prélèvements sociaux (exonération à 30 ans). Source : service-public.fr, fiche F10864.
À 30 % de tranche marginale, l'économie est de 48,6 % par euro : le réel gagne quel que soit l'horizon. À 11 %, l'économie est de 29,6 % par euro : il perd si vous revendez avant dix ans de détention (la reprise atteint encore 30,5 % à neuf ans, 29,1 % à dix ans). À 0 %, il ne gagne qu'au-delà de 17 ans environ.
Un exemple sur douze ans
Un T2 acheté 200 000 €, revendu 300 000 € au bout de douze ans, avec 73 920 € d'amortissements déduits. La réintégration alourdit l'impôt de sortie de 20 887 €, surtaxe comprise (calcul détaillé dans notre guide de la plus-value LMNP).
| Tranche marginale | Économie cumulée | Surcoût à la revente | Solde pour le réel |
|---|---|---|---|
| 0 % | 13 749 € | 20 887 € | - 7 138 € |
| 11 % | 21 880 € | 20 887 € | + 993 € |
| 30 % | 35 925 € | 20 887 € | + 15 038 € |
Le calcul retient 18,6 % de prélèvements sociaux sur toute la période ; les revenus antérieurs à 2025 étaient à 17,2 %, ce qui réduit un peu l'économie. Il ne tient pas compte non plus du décalage dans le temps : l'économie est encaissée chaque année, la reprise seulement à la vente, ce qui joue en faveur du réel.
Les cas qui changent le résultat
- Résidences exclues de la réintégration : résidences étudiantes ou seniors relevant des articles L. 631-12 et L. 631-13 du code de la construction, établissements médico-sociaux pour personnes âgées ou handicapées, soins de longue durée. Aucune reprise : le réel garde tout son avantage. Les résidences de tourisme et les meublés loués sur Airbnb ne sont pas exclus.
- Amortissement différé : seuls les amortissements admis en déduction sont repris. Le stock bloqué par l'article 39 C, tant qu'il reste en report, ne l'est pas.
- Absence de plus-value : si le prix de vente reste sous le prix d'acquisition minoré des amortissements, il n'y a rien à taxer.
- Plus-value élevée : au-delà de 50 000 € de plus-value nette imposable, la surtaxe de 2 à 6 % alourdit la reprise sur les reventes de moins de 22 ans.
Le projet de loi de finances pour 2027, en discussion à la date de cette fiche, prévoit de plafonner l'amortissement des loueurs non professionnels (ce qui changerait). S'il est voté, l'économie annuelle baissera, et la reprise avec elle : le raisonnement par euro amorti reste valable.
Comment trancher sur vos chiffres
Comparez d'abord le réel au micro-BIC sans l'amortissement : si les charges et les intérêts dépassent déjà l'abattement forfaitaire, le réel gagne avant même d'amortir. Puis appliquez le tableau à votre tranche marginale et à votre horizon de revente. Le détail du choix est dans à partir de quand le réel devient plus intéressant.
Sources (5)
Lois et règlements 4 · Autres sources 1
Lois et règlements
- Art. 150 VB, III du CGI
- Loi n° 2025-127 du 14 février 2025, art. 84
- Art. 150 VC et 200 B du CGI
- Art. L. 136-7 du code de la sécurité sociale
Autres sources
- Service-public.fr F10864, vérifié le 15 avril 2026
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Régime réel ou micro-BIC : à partir de quand le réel gagne
Trois situations déterminent l'arbitrage entre micro-BIC et régime réel. Voici comment trancher sur vos propres chiffres.
Que se passe-t-il fiscalement à la revente d'un LMNP ?
La revente d'un LMNP a changé de règle en 2025. Voici ce que la réintégration des amortissements coûte réellement.
Rester au micro-BIC en LMNP : dans quels cas et pourquoi
Le régime réel n'est pas toujours gagnant. Voici les situations où rester au micro-BIC reste le bon choix, et le test pour le vérifier sur vos chiffres.
Réintégration des amortissements
Mécanisme introduit en 2025 qui ajoute les amortissements déduits au calcul de la plus-value LMNP, réduisant l'avantage du régime réel à la revente.