Que faire si j'ai oublié de déclarer mon LMNP ?
Ne rien faire est la pire option : l'administration reçoit désormais les montants versés par les plateformes au titre de DAC7, et le rapprochement est automatique.
Le délai de reprise
L'administration peut remonter trois ans : le droit de reprise s'exerce jusqu'à la fin de la troisième année qui suit celle au titre de laquelle l'imposition est due. En 2026, elle peut donc redresser les revenus 2023, 2024 et 2025. Ce délai est porté à dix ans en cas d'activité occulte - c'est-à-dire non déclarée du tout, sans SIRET.
Ce que coûte la régularisation
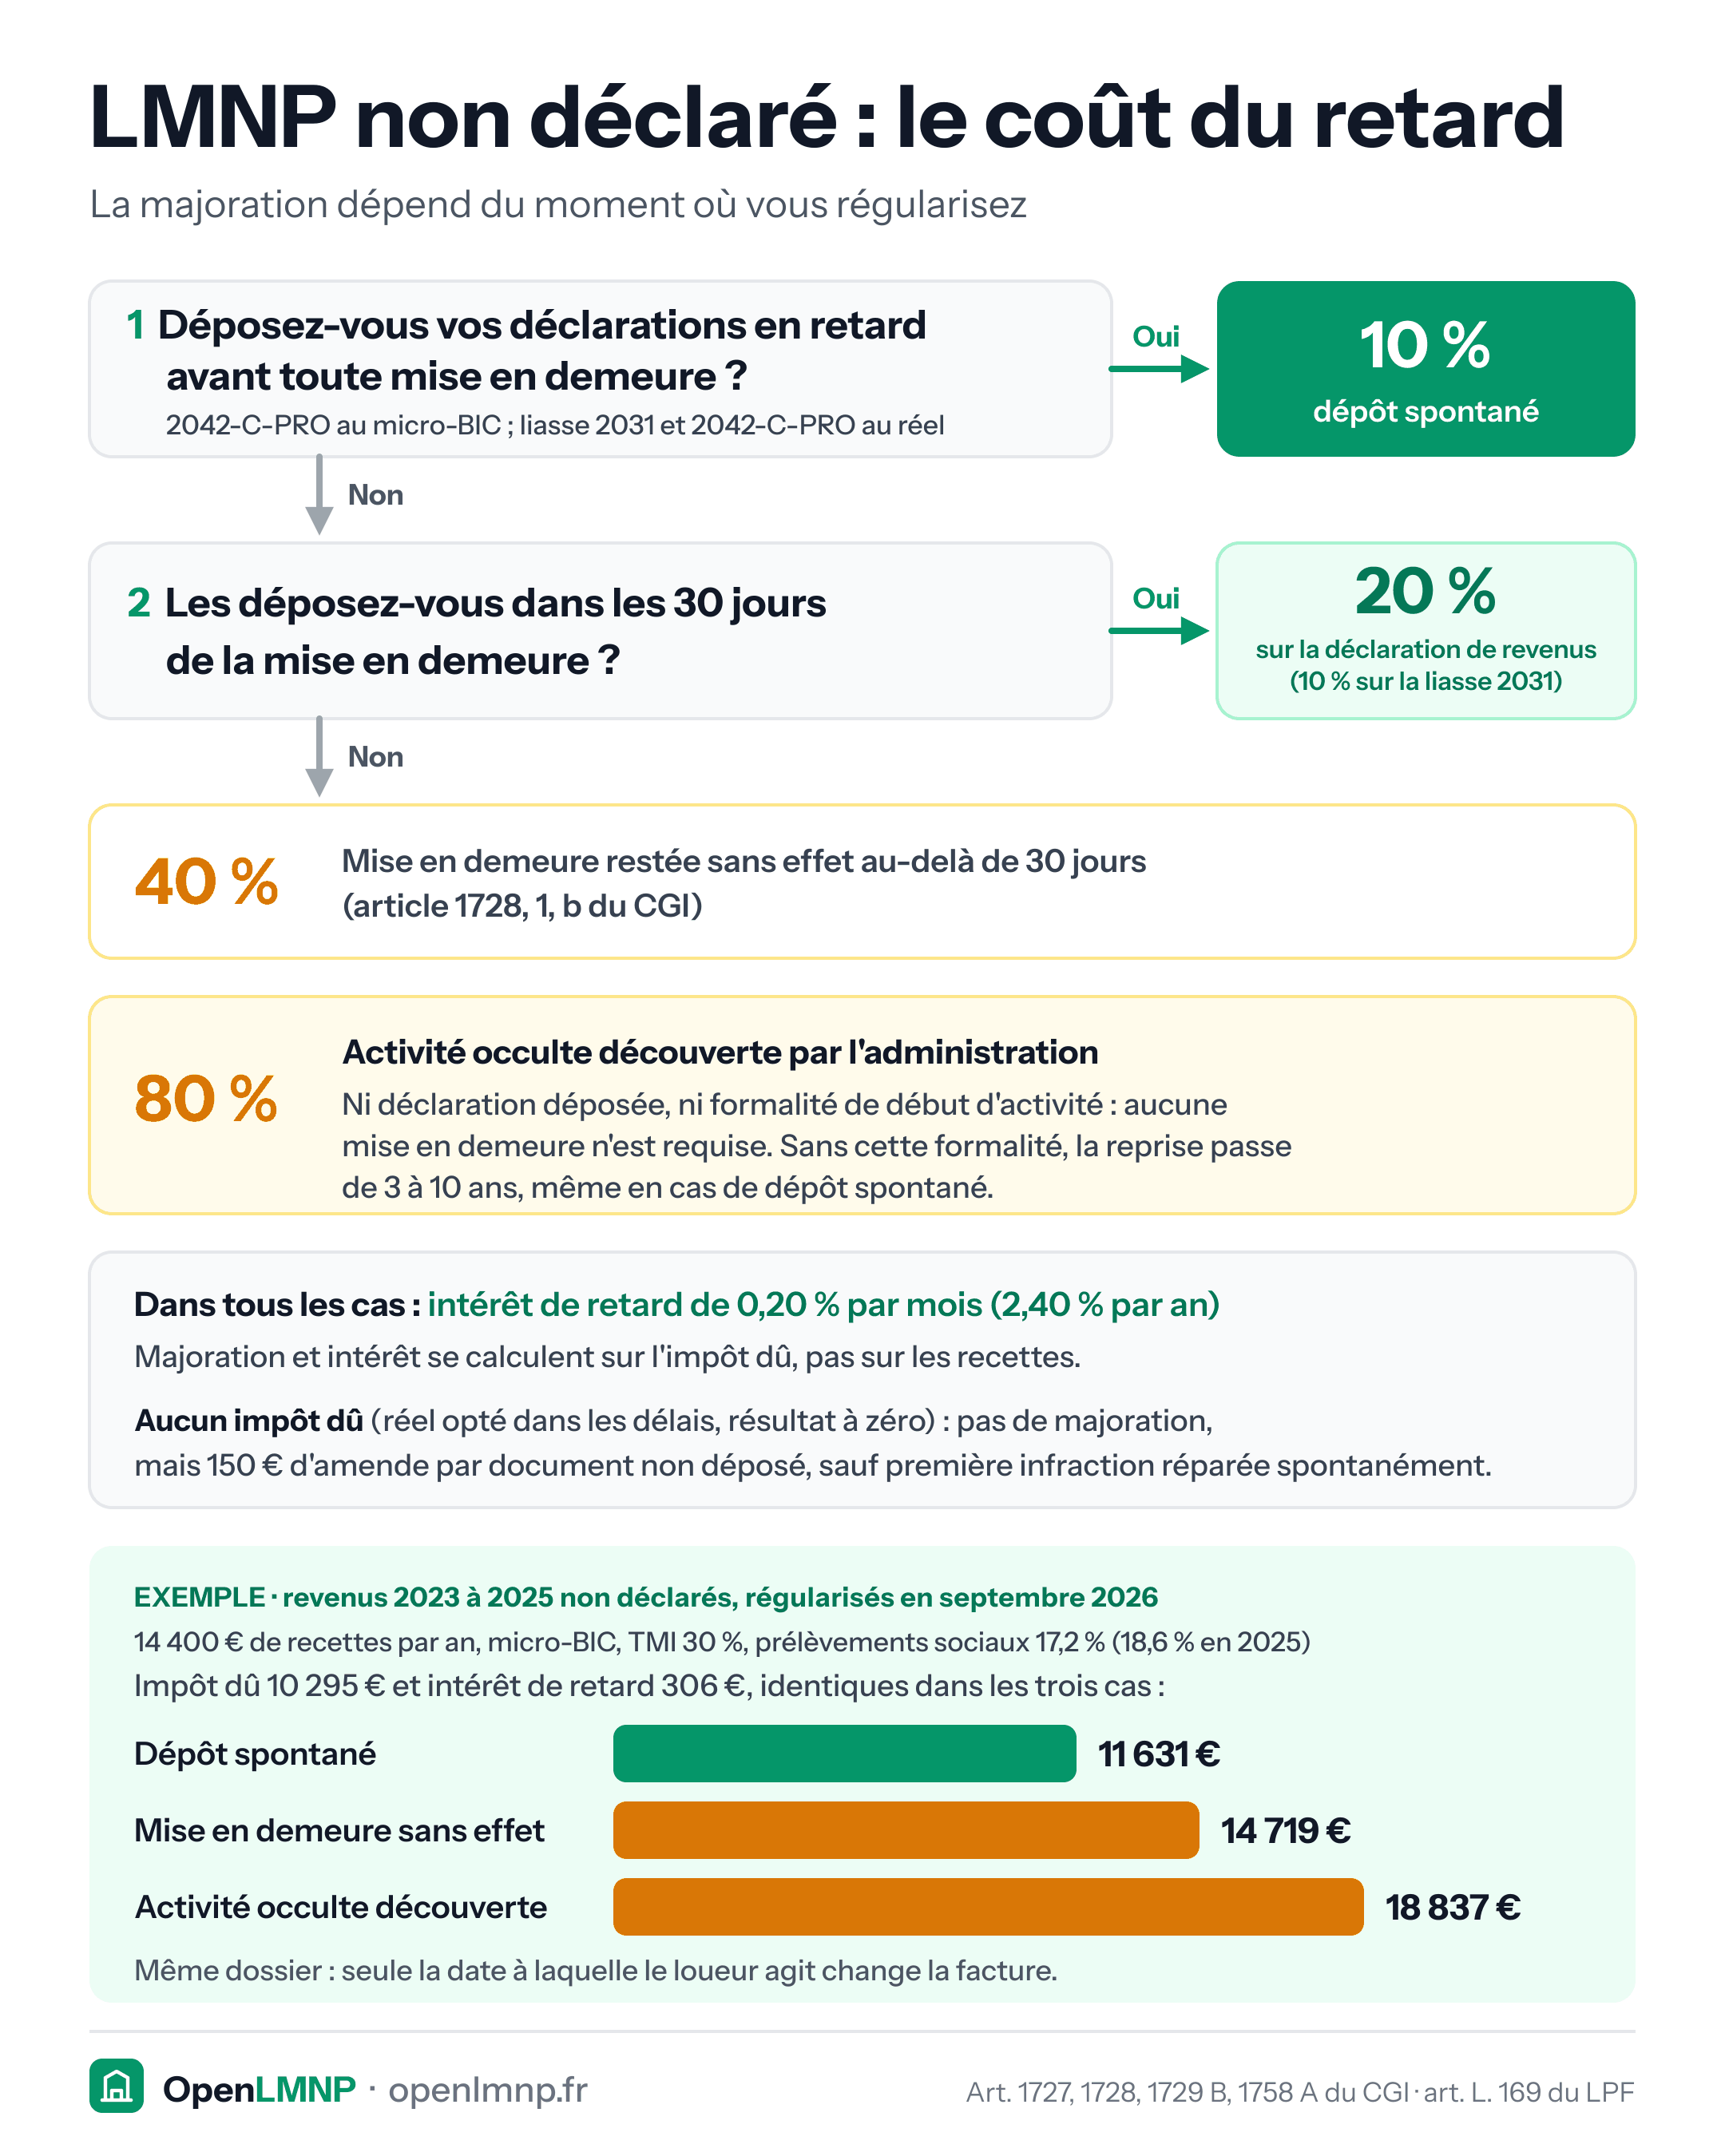
- Intérêt de retard : 0,20 % par mois, soit 2,4 % par an ;
- majoration de 10 % en cas de dépôt tardif spontané ;
- 20 % sur la déclaration de revenus (2042) déposée dans les trente jours d'une mise en demeure (art. 1758 A du CGI) ;
- 40 % si la déclaration n'est pas déposée dans les trente jours d'une mise en demeure ;
- 80 % en cas d'activité occulte.
L'écart entre 10 % et 80 % est la seule raison qui compte : régularisez avant d'être sollicité.
La marche à suivre
- Déposer la formalité de début d'activité à l'INPI si ce n'est pas fait, en indiquant la date réelle de première mise en location - pas une date arrangeante ;
- reconstituer la comptabilité de chaque année concernée ;
- déposer les déclarations rectificatives pour chaque exercice ;
- joindre un courrier expliquant la démarche : la bonne foi s'apprécie, et elle influe sur les majorations.
Le point souvent ignoré
Régulariser peut être favorable. Au régime réel, l'amortissement ramène souvent le résultat à zéro : vous pouvez découvrir que vous ne deviez aucun impôt, et constituer au passage un stock d'amortissements différés utilisable ensuite. Encore faut-il que le réel s'applique à ces années : de plein droit (recettes au-delà du plafond du micro-BIC) ou sur une option exercée dans les délais de l'article 50-0, 4 du CGI. L'option n'est pas rétroactive : sans elle, les exercices passés restent au micro-BIC, et vous pouvez seulement opter pour l'avenir.
Attention toutefois à ne pas lire « aucun impôt » comme « aucune sanction ». Les majorations de l'article 1728 ne s'appliquent qu'en présence de droits ; en leur absence, le retard relève de l'amende forfaitaire de l'article 1729 B, due par document non déposé. Le 3 de ce même article l'écarte en cas de première infraction réparée spontanément - ce qui est précisément le cas d'une régularisation faite d'elle-même, mais ne joue qu'une fois.
Deux courriers accompagnent utilement cette démarche : la lettre de dépôt tardif, qui date et documente le caractère spontané de la régularisation, et la demande de remise gracieuse, qui vient ensuite, une fois les pénalités liquidées.
Sources
- Art. L. 169 du LPF
- Art. 50-0, 1728, 1729, 1729 B et 1758 A du CGI
- BOI-CF-INF-10-20-10, § 10
- BOI-BIC-DECLA-10-30, § 10
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Comment corriger une déclaration LMNP déjà déposée ?
Une erreur repérée après dépôt se corrige, et jusqu'au 31 décembre de la deuxième année suivante par réclamation.
Comment déclarer une location meublée détenue en indivision ?
Location meublée en indivision : une liasse 2031 au nom de l'indivision, la 2031 bis pour la répartition, la part de chacun sur la 2042-C-PRO. Et le micro-BIC ?
Comment déclarer ses revenus Airbnb ?
Quel formulaire selon le régime, quelle case selon que le meublé est classé ou non, et quel montant reporter : le mode d'emploi de la déclaration Airbnb.
Faut-il déclarer les loyers Airbnb en brut ou après commission ?
La recette imposable est le montant brut, pas le virement reçu. C'est l'erreur de déclaration la plus fréquente en location meublée.