Seuil de 23 000 € en meublé : le franchir sans gagner un euro
Le 13 octobre 2026, Airbnb bascule les derniers hôtes français vers les frais hôte uniquement. Pour ne pas perdre de revenu, il faut remonter ses tarifs d'environ 18,4 %. C'est ce que fera la majorité des hôtes, et c'est parfaitement rationnel. Mais le seuil de 23 000 € en location meublée ne s'apprécie pas sur ce que vous encaissez : il s'apprécie sur votre recette brute, commissions de plateforme comprises. Remonter ses prix pour rester au même revenu net fait donc monter le chiffre qui décide de votre régime social, sans que votre compte en banque bouge d'un euro.
Le même mécanisme joue sur le plafond de 15 000 € du micro-BIC. Deux seuils, une seule cause, et un calendrier qui les sépare : l'un vous laisse deux ans, l'autre non. Voici ce qui se joue, à partir de quel montant, et ce qu'il reste à décider avant le 13 octobre.
Ce que la bascule change à votre chiffre d'affaires, pas à votre revenu
Sous le modèle des frais partagés, Airbnb prélevait environ 3 % hors taxes sur votre sous-total, soit 3,6 % TVA comprise, et facturait le reste au voyageur. Sous le modèle des frais hôte uniquement, la totalité de sa rémunération passe sur votre versement : 15,5 % hors taxes, soit 18,6 % TVA comprise pour un loueur qui ne récupère pas la TVA.
Nous avons traité ailleurs ce que cela change à votre déclaration et le calcul exact de la hausse à appliquer. Retenons ici le seul chiffre utile : pour retrouver votre versement d'avant, il faut multiplier votre tarif par 1,184. Si vous ne faites rien, votre encaissement recule de 15,6 %.
Prenons un hôte à 20 000 € de recettes annuelles, entièrement sur Airbnb.
| Aujourd'hui | Sans rien changer | En compensant (x 1,184 environ) | |
|---|---|---|---|
| Recette brute déclarée | 20 000 € | 20 000 € | 23 686 € |
| Commission retenue | 720 € | 3 720 € | 4 406 € |
| Versement réellement reçu | 19 280 € | 16 280 € | 19 280 € |
La colonne de droite est celle que choisira presque tout le monde : même revenu, même travail, même logement. Et pourtant la première ligne a pris 3 686 €.
Cette recette brute n'est pas une abstraction comptable. Au titre de la directive DAC7, Airbnb transmet chaque année à l'administration le montant qui vous a été versé, net de ses commissions, et, à part, le détail de ces commissions. L'administration reconstitue donc votre brut par simple addition.
Le seuil de 23 000 € en location meublée se juge sur le brut, et sur le foyer
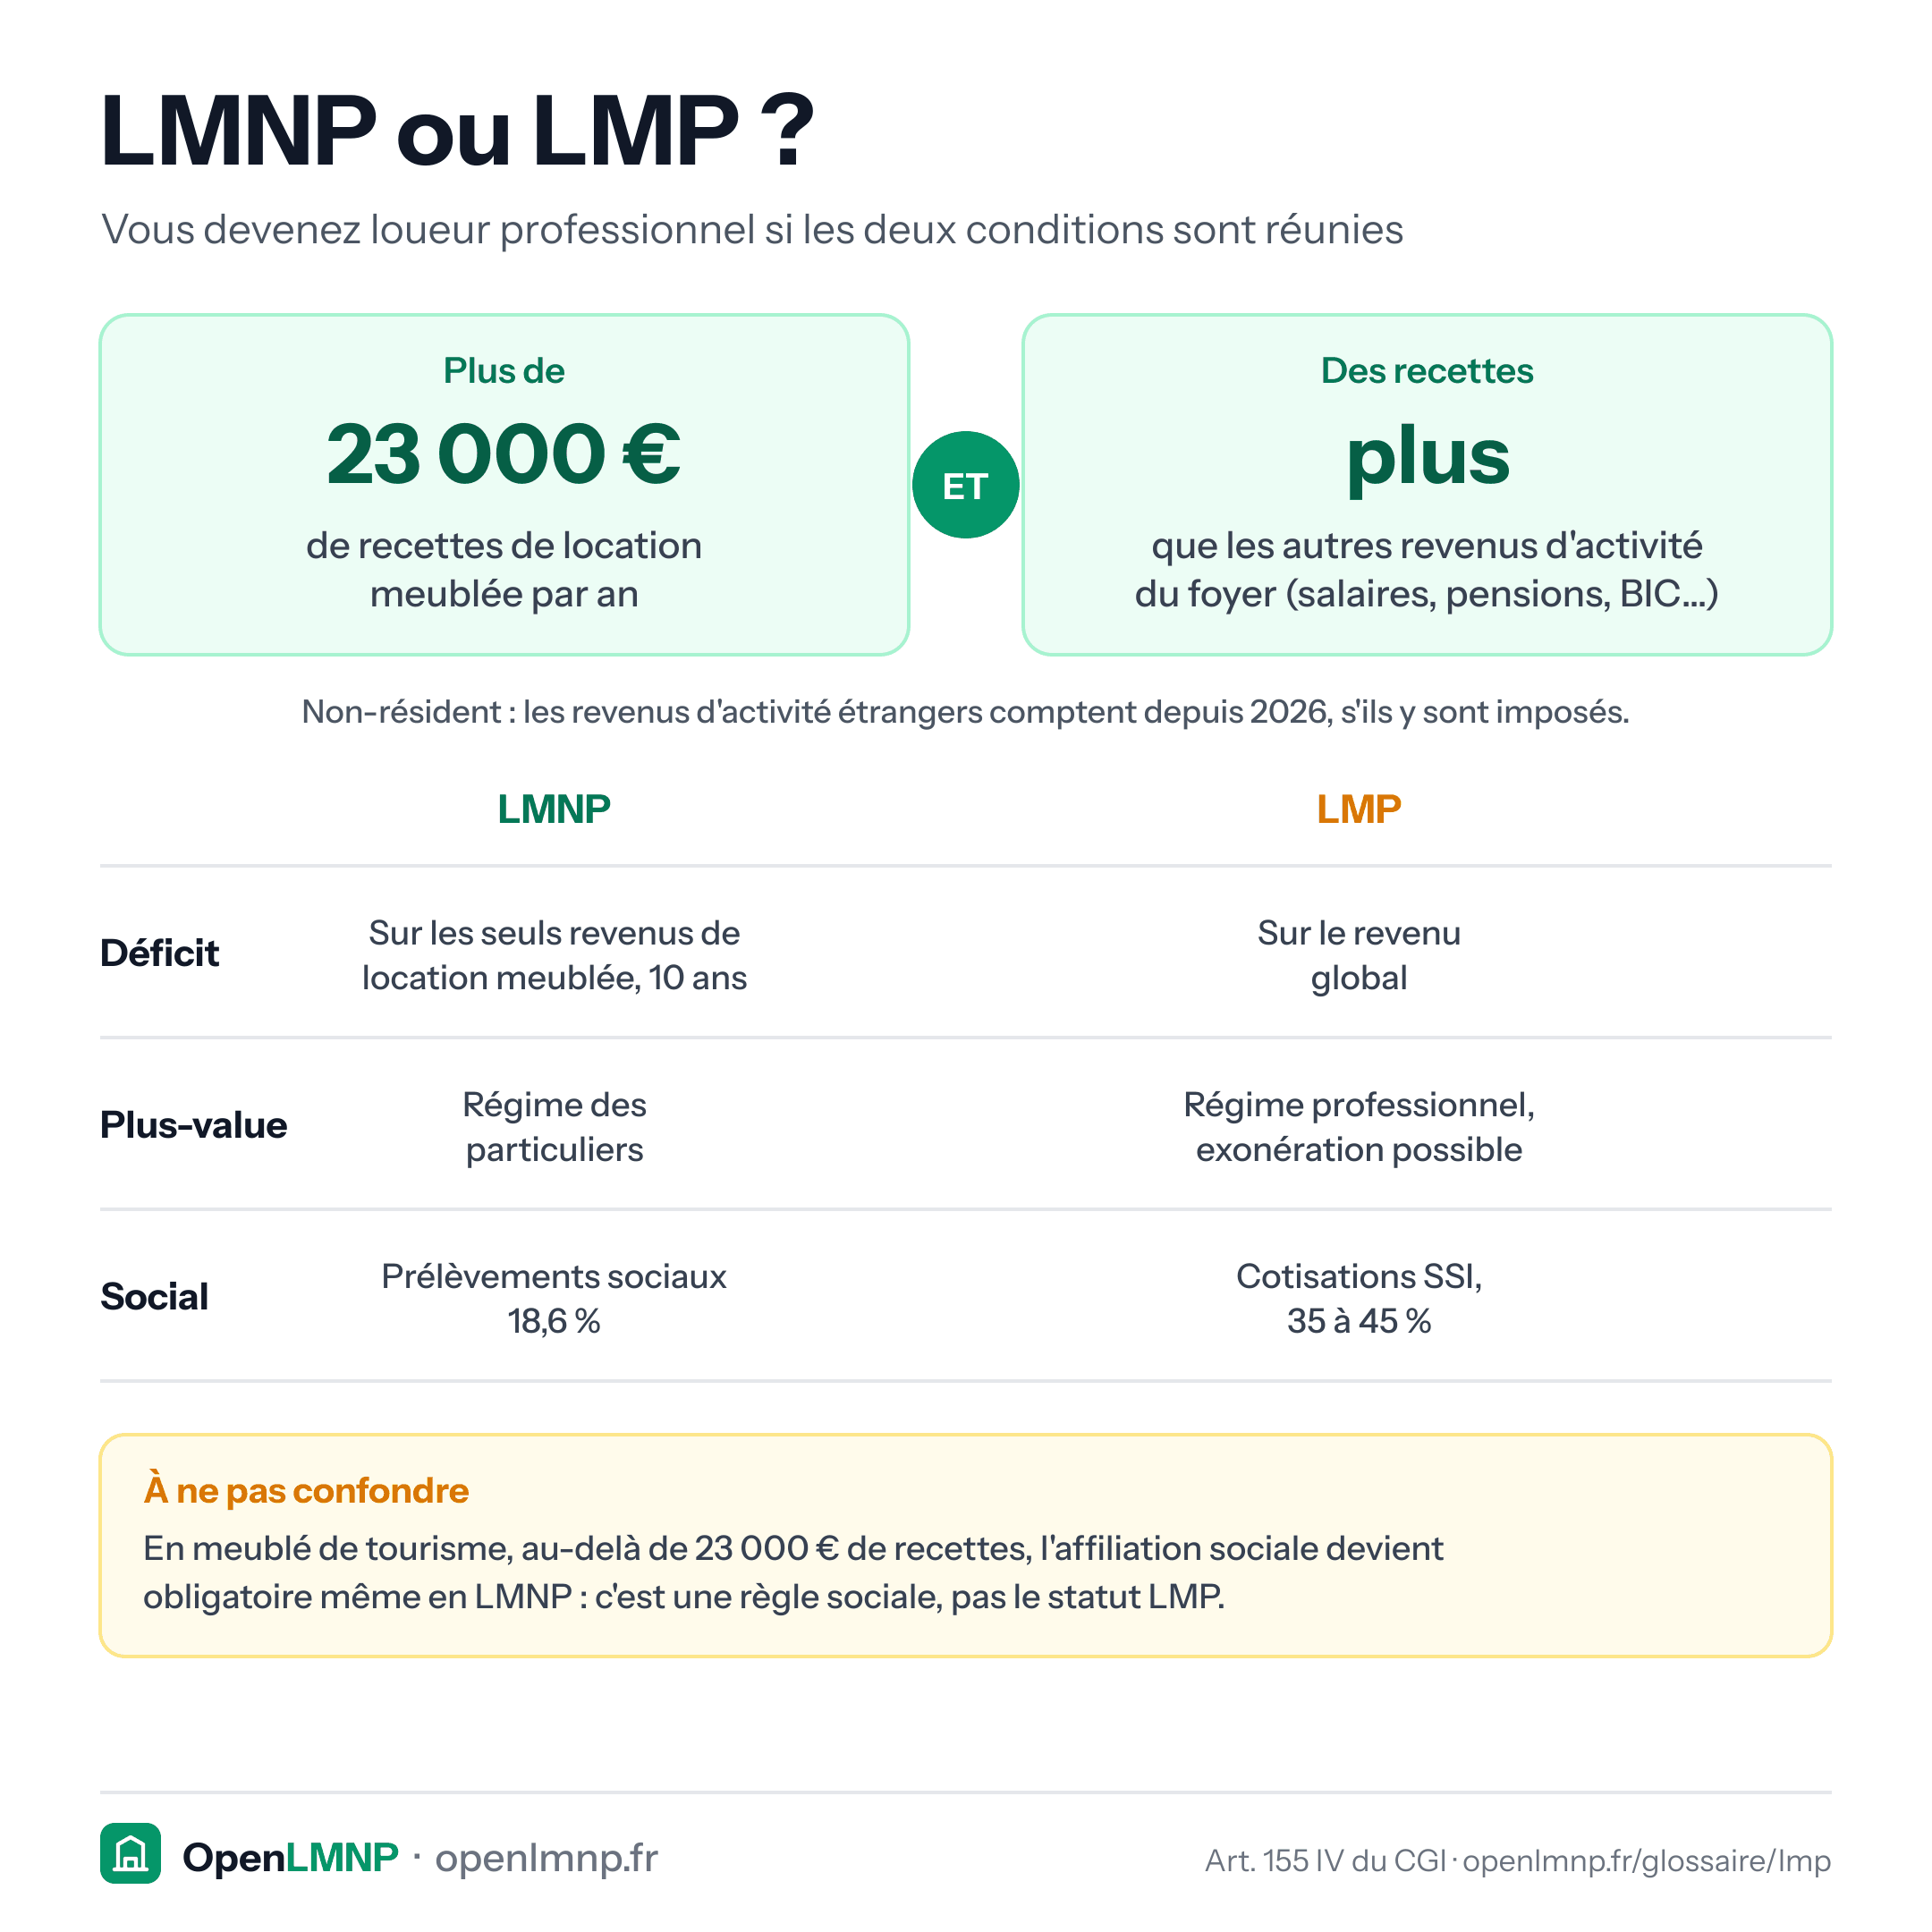
L'article L. 611-1, 6° du code de la sécurité sociale affilie d'office au régime des travailleurs indépendants les loueurs de meublés de courte durée - clientèle de passage n'y élisant pas domicile - dont les recettes dépassent 23 000 € par an, sauf s'ils optent, au moment de l'affiliation, pour le régime général (nous y revenons plus bas). Deux détails décident de tout, et ce sont les deux que l'on découvre trop tard.
Le seuil porte sur les recettes brutes. Commissions de plateforme comprises, frais de ménage compris. Un hôte qui a vu 21 800 € arriver sur son compte et qui se croit tranquille peut très bien avoir déclaré 23 500 € : il est affilié, il ne le sait pas encore.
Le seuil s'apprécie au niveau du foyer fiscal, pas du logement ni de la personne. Deux conjoints qui louent chacun un studio à 13 000 € ne sont pas à 13 000 € : ils sont à 26 000 €, et ils sont au-dessus.
Combinez les deux avec la hausse de tarifs d'octobre, et le point de bascule descend nettement en dessous du seuil affiché :
| Vos recettes 2026 | Recette brute 2027 après hausse | Seuil de 23 000 € |
|---|---|---|
| 18 000 € | 21 317 € | en dessous |
| 19 421 € | 23 000 € | atteint tout juste |
| 20 000 € | 23 686 € | dépassé de 686 € |
Autrement dit : à partir d'environ 19 421 € de recettes actuelles, compenser la commission d'Airbnb vous fait franchir le seuil de 23 000 €. Pas parce que vous avez plus loué. Parce que la commission a changé de poche.
Ce qui change vraiment quand on le franchit
L'affiliation n'est pas une formalité déclarative. Vous quittez les prélèvements sociaux de 18,6 % - taux applicable aux revenus locatifs meublés depuis la loi de financement de la sécurité sociale pour 2026 - pour de véritables cotisations de travailleur indépendant. Les ordres de grandeur relevés se situent entre 35 % et 45 % du résultat, mais aucun taux global n'est publié comme tel : le montant dépend du niveau de revenu et du régime retenu. Pour un chiffre applicable à votre situation, passez par l'estimateur de l'Urssaf plutôt que par un pourcentage lu quelque part.
En contrepartie, l'affiliation ouvre des droits : retraite, indemnités journalières, maladie. Ce n'est pas une punition, c'est un changement de statut. L'affiliation elle-même ne se choisit pas une fois le seuil franchi ; le régime, lui, se choisit en partie, et ce choix se fait au moment de l'affiliation.
Une porte de sortie s'est refermée en 2026. Jusque-là, un loueur qui franchissait le seuil pouvait souvent se placer sous le régime du micro-entrepreneur, plus simple et plus lisible. Depuis le 1er janvier 2026, ce régime n'est plus ouvert à la location de meublé de tourisme non classé : il faut relever du régime des travailleurs indépendants (source : Urssaf, vérifié le 28/09/2026). Or le meublé de tourisme non classé, c'est le cas de la très grande majorité des annonces Airbnb. Le meublé classé, lui, garde l'accès au micro-entrepreneur, avec des cotisations de 6 % du chiffre d'affaires.
Une autre porte reste ouverte. L'article L. 611-1, 6° du code de la sécurité sociale permet d'opter, lors de l'affiliation, pour le régime général, tant que les recettes ne dépassent pas le seuil de l'article 102 ter du CGI, soit 83 600 € pour les recettes 2026 (article L. 311-3, 35° du même code). Les cotisations sont alors calculées sur les recettes diminuées d'un abattement de 60 %, porté à 87 % pour un meublé de tourisme classé. Un meublé non classé reste donc à 60 %. Cette option se demande à l'Urssaf au moment de l'affiliation : il faut donc y penser avant, pas après.
Dernier point, et c'est celui qui coûte le plus cher en pratique : le franchissement n'ouvre aucune année de tolérance. Une bonne saison suffit.
Le plafond de 15 000 €, lui, vous laisse deux ans
C'est l'asymétrie que presque personne n'explique, et elle change complètement la manière de réagir.
Depuis la loi n° 2024-1039 du 19 novembre 2024, dite loi Le Meur, le meublé de tourisme non classé relève d'un micro-BIC propre : abattement de 30 % et plafond de 15 000 € de recettes. Le meublé classé passe à 50 % d'abattement (contre 71 % auparavant), la location meublée de longue durée conserve ses 50 %, et tous deux ont un plafond de 83 600 € pour les recettes 2026 (seuils vérifiés le 28/09/2026 ; ils sont revalorisés tous les trois ans, sauf celui de 15 000 €).
Avec la hausse de 18,4 %, ce plafond de 15 000 € est franchi dès 12 666 € de recettes actuelles. Mais le franchir une année ne vous sort pas du micro-BIC.
L'article 50-0, 1 du CGI place sous le régime micro les entreprises dont le chiffre d'affaires respecte les seuils l'année civile précédente ou la pénultième année. Le mot « ou » commande tout : il suffit qu'une des deux années de référence respecte le plafond pour que le micro-BIC continue de s'appliquer. La sortie de plein droit suppose donc deux années consécutives au-dessus - nous avons détaillé ce mécanisme dans notre guide sur le passage au régime réel.
| Seuil de 23 000 € (social) | Plafond de 15 000 € (fiscal) | |
|---|---|---|
| Assiette | recettes brutes du foyer | recettes brutes de l'activité |
| Tolérance | aucune | sortie après deux années consécutives au-dessus |
| Effet d'un franchissement en 2027 | affiliation due dès 2027 | régime réel en 2029, si 2028 dépasse aussi |
| Échappatoire | option pour le régime général à l'affiliation ; micro-entrepreneur si le meublé est classé | faire classer le meublé |
Cette dernière ligne mérite qu'on s'y arrête. Faire classer son meublé de tourisme fait passer le plafond du micro-BIC de 15 000 à 83 600 € et l'abattement de 30 à 50 %. C'est la seule manœuvre qui désamorce le seuil fiscal sans rien changer à votre activité. Elle ne déplace pas, en revanche, le seuil social : classé ou non, un meublé de courte durée reste de la courte durée, et les 23 000 € s'appliquent de la même façon. Mais elle change ce que coûte son franchissement. Un loueur de meublé classé peut rester micro-entrepreneur, avec des cotisations de 6 % du chiffre d'affaires, là où le non classé relève depuis 2026 du régime réel des travailleurs indépendants. Côté social, l'échappatoire n'est donc pas d'éviter l'affiliation, mais de choisir sous quel régime elle se fait : micro-entrepreneur si le meublé est classé ; régime général sur option jusqu'à 83 600 € de recettes, avec un abattement de 87 % si le meublé est classé et de 60 % sinon.
Où vous situer, en trente secondes
Nous avons mis en ligne un simulateur de seuils de recettes qui fait exactement ce calcul. Vous saisissez vos recettes des douze derniers mois - en brut ou en versements reçus, il fait la conversion -, la part encaissée sur Airbnb, la hausse de tarif que vous comptez appliquer, et il vous situe face aux deux seuils. Il annonce aussi le montant de recettes actuelles à partir duquel vous basculez, et l'année à laquelle chaque conséquence tombe réellement.
Comme tous nos calculateurs, il tourne dans votre navigateur : aucun montant n'est envoyé au serveur, aucune adresse e-mail n'est demandée.
Si vous louez sur plusieurs plateformes, renseignez la part réellement encaissée sur Airbnb. Le reste de vos recettes n'a aucune raison d'augmenter, et le supposer gonflerait artificiellement le résultat. C'est une erreur fréquente des calculs faits à la main.
Ce qu'il reste à décider avant le 13 octobre
Quatre options, et aucune n'est évidente. Elles se chiffrent toutes.
- Ne pas remonter ses prix. Votre brut ne bouge pas, les seuils restent à la même distance, et vous absorbez 15,6 % de perte sur chaque réservation. C'est le choix le plus coûteux en trésorerie, mais c'est le seul qui ne déplace aucun seuil.
- Compenser partiellement. Remonter de ce qu'il faut pour rester sous le seuil, et accepter une perte résiduelle. Le simulateur vous situe face au seuil pour la hausse que vous saisissez : essayez-en plusieurs pour trouver la plus forte qui vous laisse en dessous.
- Compenser entièrement et assumer le franchissement. Défendable si le seuil est de toute façon condamné à tomber l'année suivante, ou si les droits sociaux ouverts vous intéressent.
- Faire classer le meublé. Cela ne recule pas le seuil de 23 000 €, mais cela désamorce le plafond de 15 000 € et, si vous franchissez le seuil social, garde ouvert le micro-entrepreneur à 6 %, ou l'abattement de 87 % en cas d'option pour le régime général. La procédure prend du temps et suppose une visite de contrôle : elle se lance maintenant, pas en décembre.
Cet article décrit des mécanismes et donne des ordres de grandeur ; il ne remplace pas l'analyse de votre situation. Les seuils et taux cités ont été vérifiés le 28/09/2026 auprès de l'Urssaf, de service-public.fr et de Légifrance. Ils peuvent évoluer avec la prochaine loi de finances ou de financement de la sécurité sociale. En cas de doute sur votre affiliation, l'Urssaf répond à cette question par écrit, et c'est cette réponse qui vous protège.
Si vous tenez votre comptabilité au régime réel, ces seuils devraient se lire sur votre tableau de bord plutôt que se calculer à la main une fois par an. C'est ce que fait OpenLMNP, dont le code est public et vérifiable : vous n'avez pas à croire sur parole les règles fiscales qu'un logiciel applique à votre place.
Passez de la théorie à la pratique
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus Airbnb. Open source, auto-hébergeable, gratuit.
Vous hésitez encore sur la solution à retenir ? Comparez OpenLMNP aux logiciels payants, ou essayez d'abord nos calculateurs gratuits.
À lire aussi
Commission Airbnb à 15,5 % : l'effet sur votre déclaration
Airbnb passe aux frais hôte uniquement le 13 octobre 2026. Ce que la commission Airbnb de 15,5 % change à votre déclaration LMNP : brut, micro-BIC, seuils, TVA.
Ajuster ses prix Airbnb avant le 13 octobre : le calcul exact
Comment ajuster ses prix Airbnb face aux frais hôte uniquement à 15,5 %. Le bon coefficient, l'erreur du 1,2285 et l'effet sur vos recettes déclarées.
Dégrèvement de taxe foncière pour vacance : le meublé au guichet
Le dégrèvement de taxe foncière pour vacance et la location meublée : ce que la doctrine ferme, ce que le Conseil d'État a jugé, et ce qui reste à faire.