Sursis de paiement
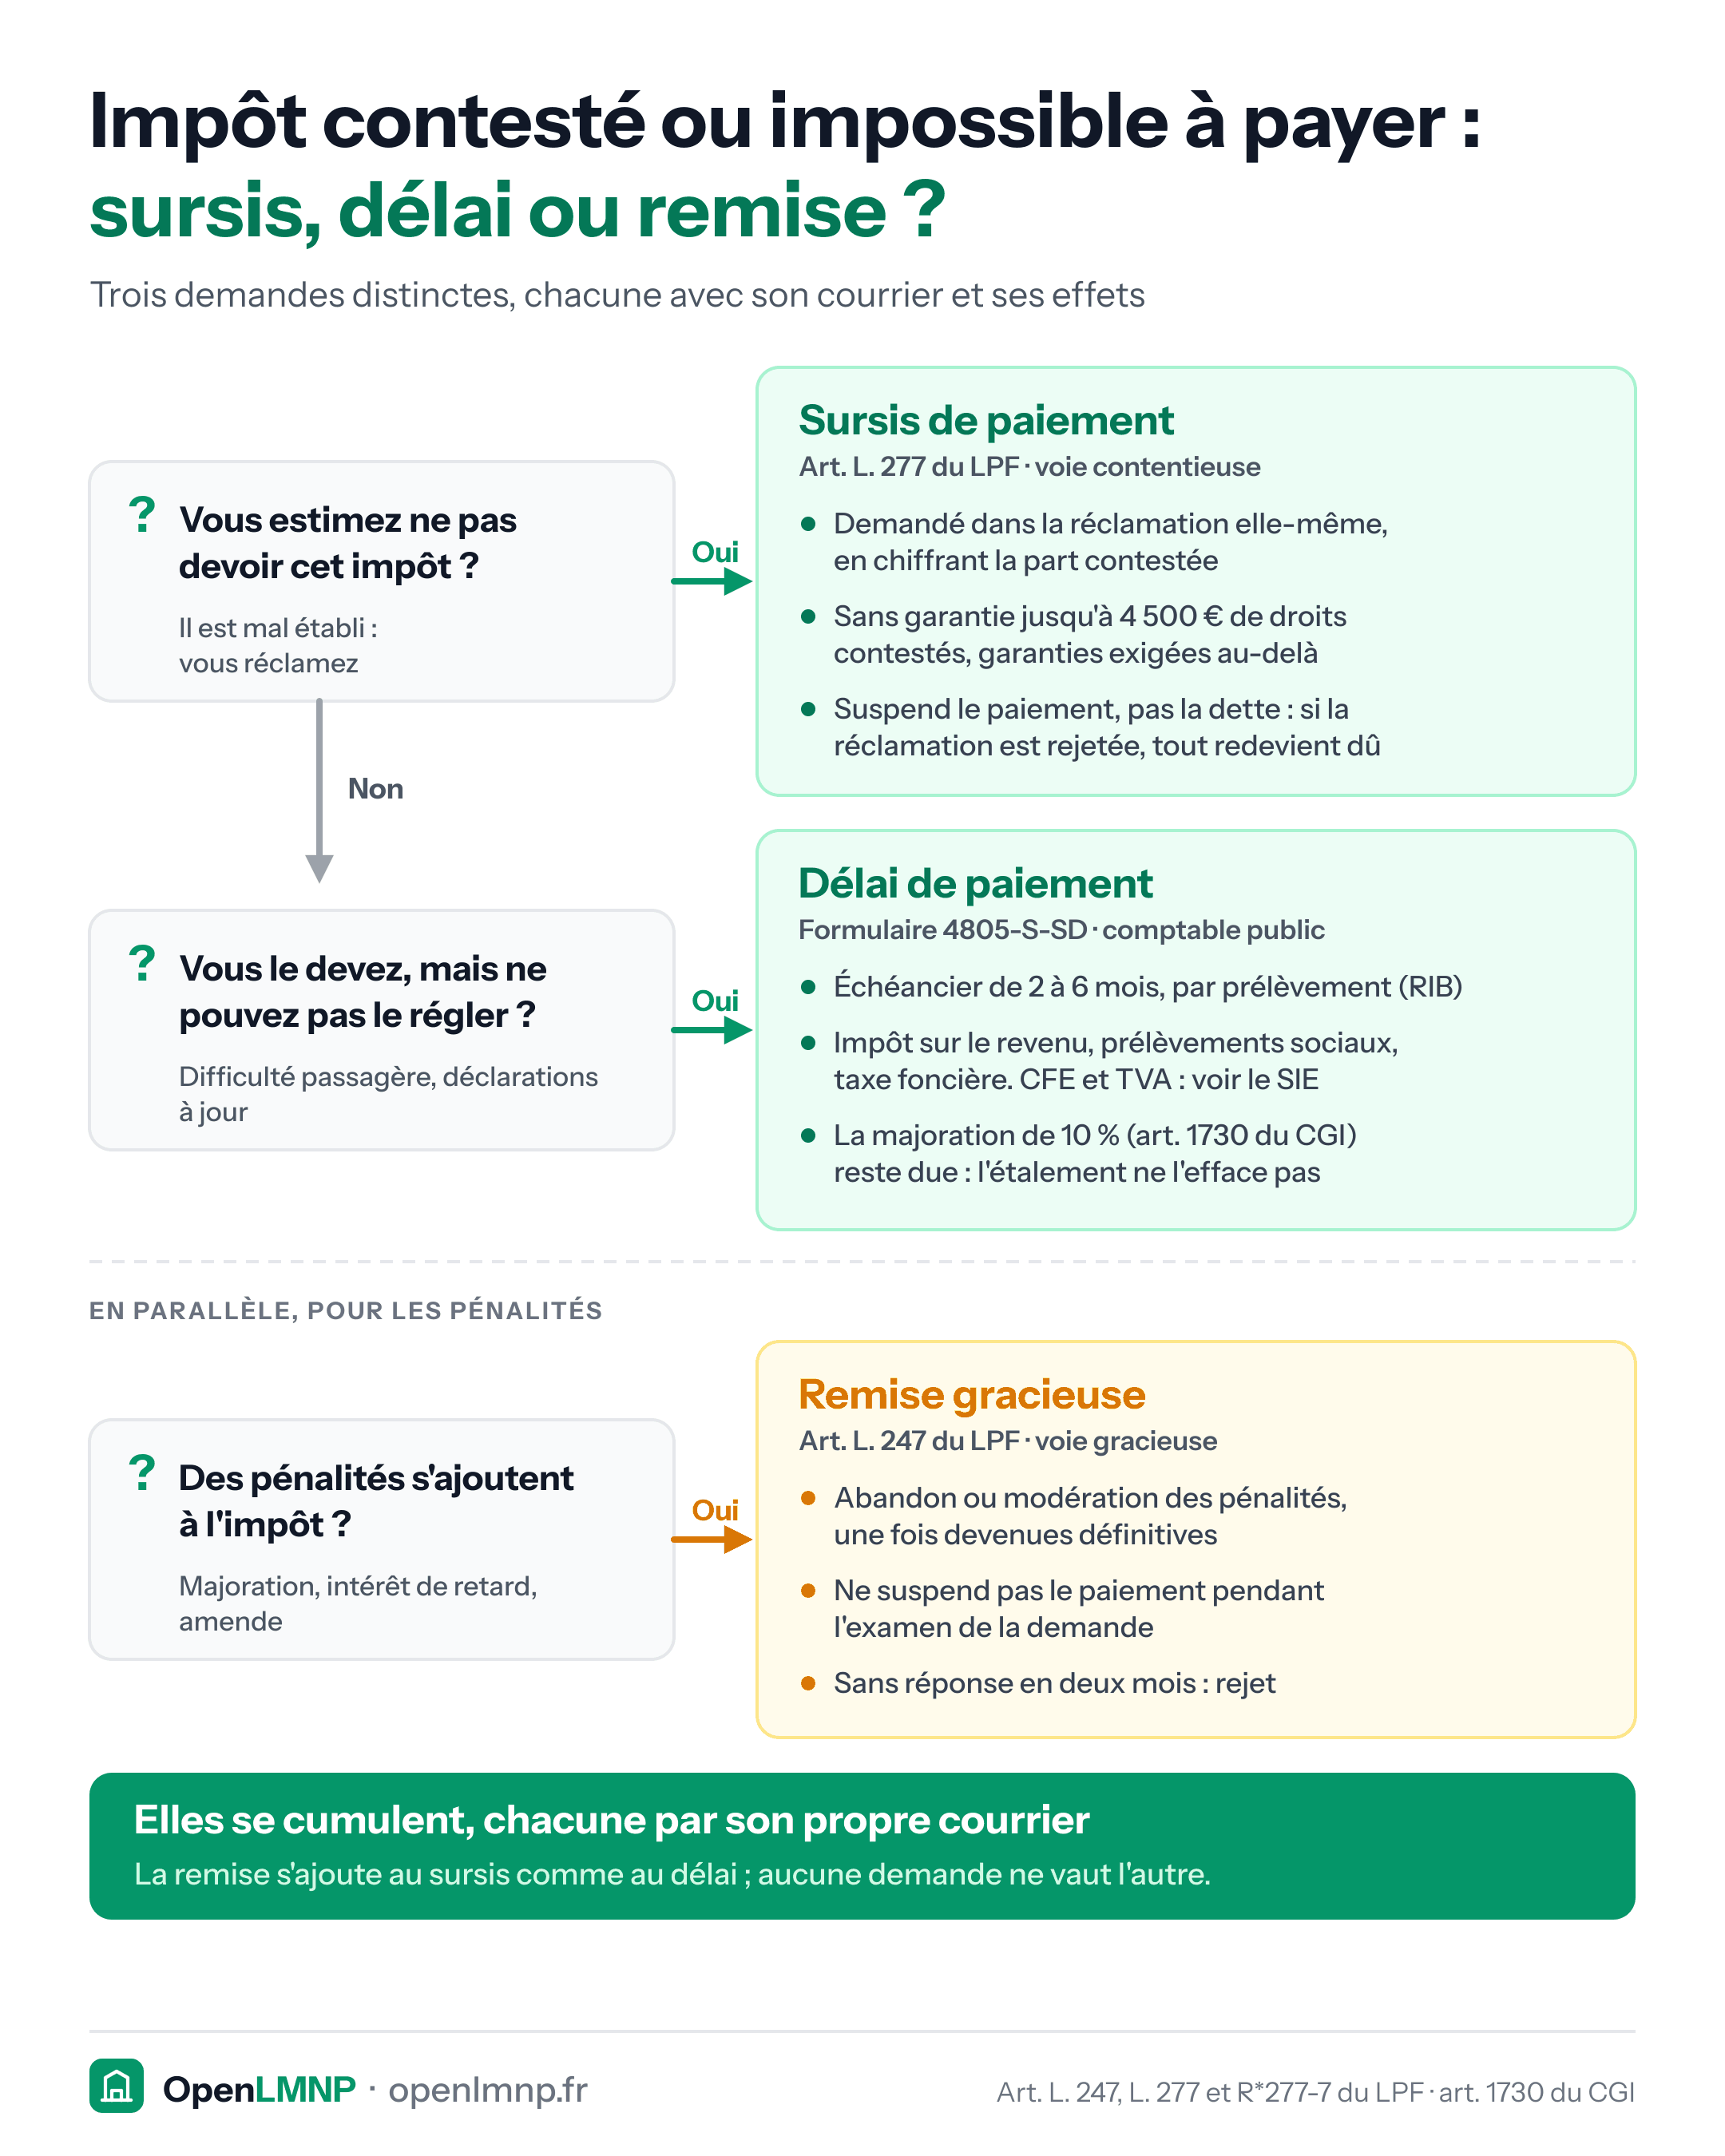
Contester une imposition ne suspend rien : l'impôt reste exigible pendant l'examen de la réclamation, et le comptable public peut poursuivre. Le sursis de paiement de l'article L. 277 du LPF est ce qui interrompt cette exigibilité.
Il se demande dans la réclamation, pas après
C'est la seule règle qui compte vraiment. Le sursis n'est ni automatique ni détachable : il doit être demandé expressément dans la réclamation contentieuse elle-même, avec le montant ou la part de l'imposition dont le paiement est différé. Une réclamation déposée sans cette mention laisse l'impôt exigible, et il n'existe pas de rattrapage équivalent.
Les garanties, et le seuil qui en dispense
Au-delà de 4 500 € de droits contestés, le comptable public réclame des garanties destinées à assurer le recouvrement (art. R*277-7 du LPF) : caution bancaire, nantissement, hypothèque. En dessous de ce seuil, le redevable en est dispensé et le sursis joue sans qu'il ait à constituer quoi que ce soit.
Même au-dessus du seuil, le comptable peut, sous sa seule responsabilité, dispenser de garantie ou n'en accepter qu'une partielle lorsque la solvabilité et la bonne foi du redevable sont établies.
Ce qu'il ne fait pas
Le sursis suspend le paiement, pas la dette. Si la réclamation est rejetée, la somme redevient exigible dans son intégralité, intérêts compris. Il n'empêche pas non plus l'administration de prendre des mesures conservatoires pour préserver ses droits, qui ne sont pas des poursuites au sens de l'article L. 277.
Le piège
Confondre sursis de paiement et remise gracieuse. Le premier relève du contentieux et se demande de droit : vous estimez ne pas devoir l'impôt. La seconde relève du gracieux et se sollicite en faveur : vous reconnaissez la dette mais demandez l'abandon des pénalités. Les deux se cumulent, dans deux courriers distincts, et aucun ne vaut l'autre.
Sources (3)
Lois et règlements 2 · Doctrine fiscale 1
Lois et règlements
- Art. L. 277 du LPF
- Art. R*277-7 du LPF
Doctrine fiscale
- BOI-REC-PREA-20-20-20
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Liasse fiscale
Ensemble des formulaires comptables déposés chaque année au régime réel : déclaration 2031 et tableaux annexes 2033.
Modèle de réclamation contentieuse et de sursis de paiement
Modèle à remplir pour corriger une déclaration déjà déposée, avec demande de sursis de paiement. Les quatre mentions sans lesquelles elle est irrecevable.
Modèle de demande de remise gracieuse des pénalités (impôt, TVA)
Modèle de lettre (Word, PDF ou ODT) pour demander la remise des pénalités et majorations, d'impôt comme de TVA (art. L. 247 du LPF). Ce qu'elle ne suspend pas.
CFE (cotisation foncière des entreprises)
Impôt local dû par les loueurs en meublé, calculé sur la valeur locative du bien et souvent oublié la première année.