Formulaire 1447-C - comment remplir la déclaration de CFE en LMNP
Le 1447-C est la déclaration initiale de cotisation foncière des entreprises. Il ne se dépose qu'une fois, au démarrage.
Le délai, et ce qu'il conditionne réellement
Au plus tard le 31 décembre de l'année de début d'activité (le formulaire et l'art. 1477 II disent « avant le 1er janvier suivant » : le 31 décembre est donc un jour valide).
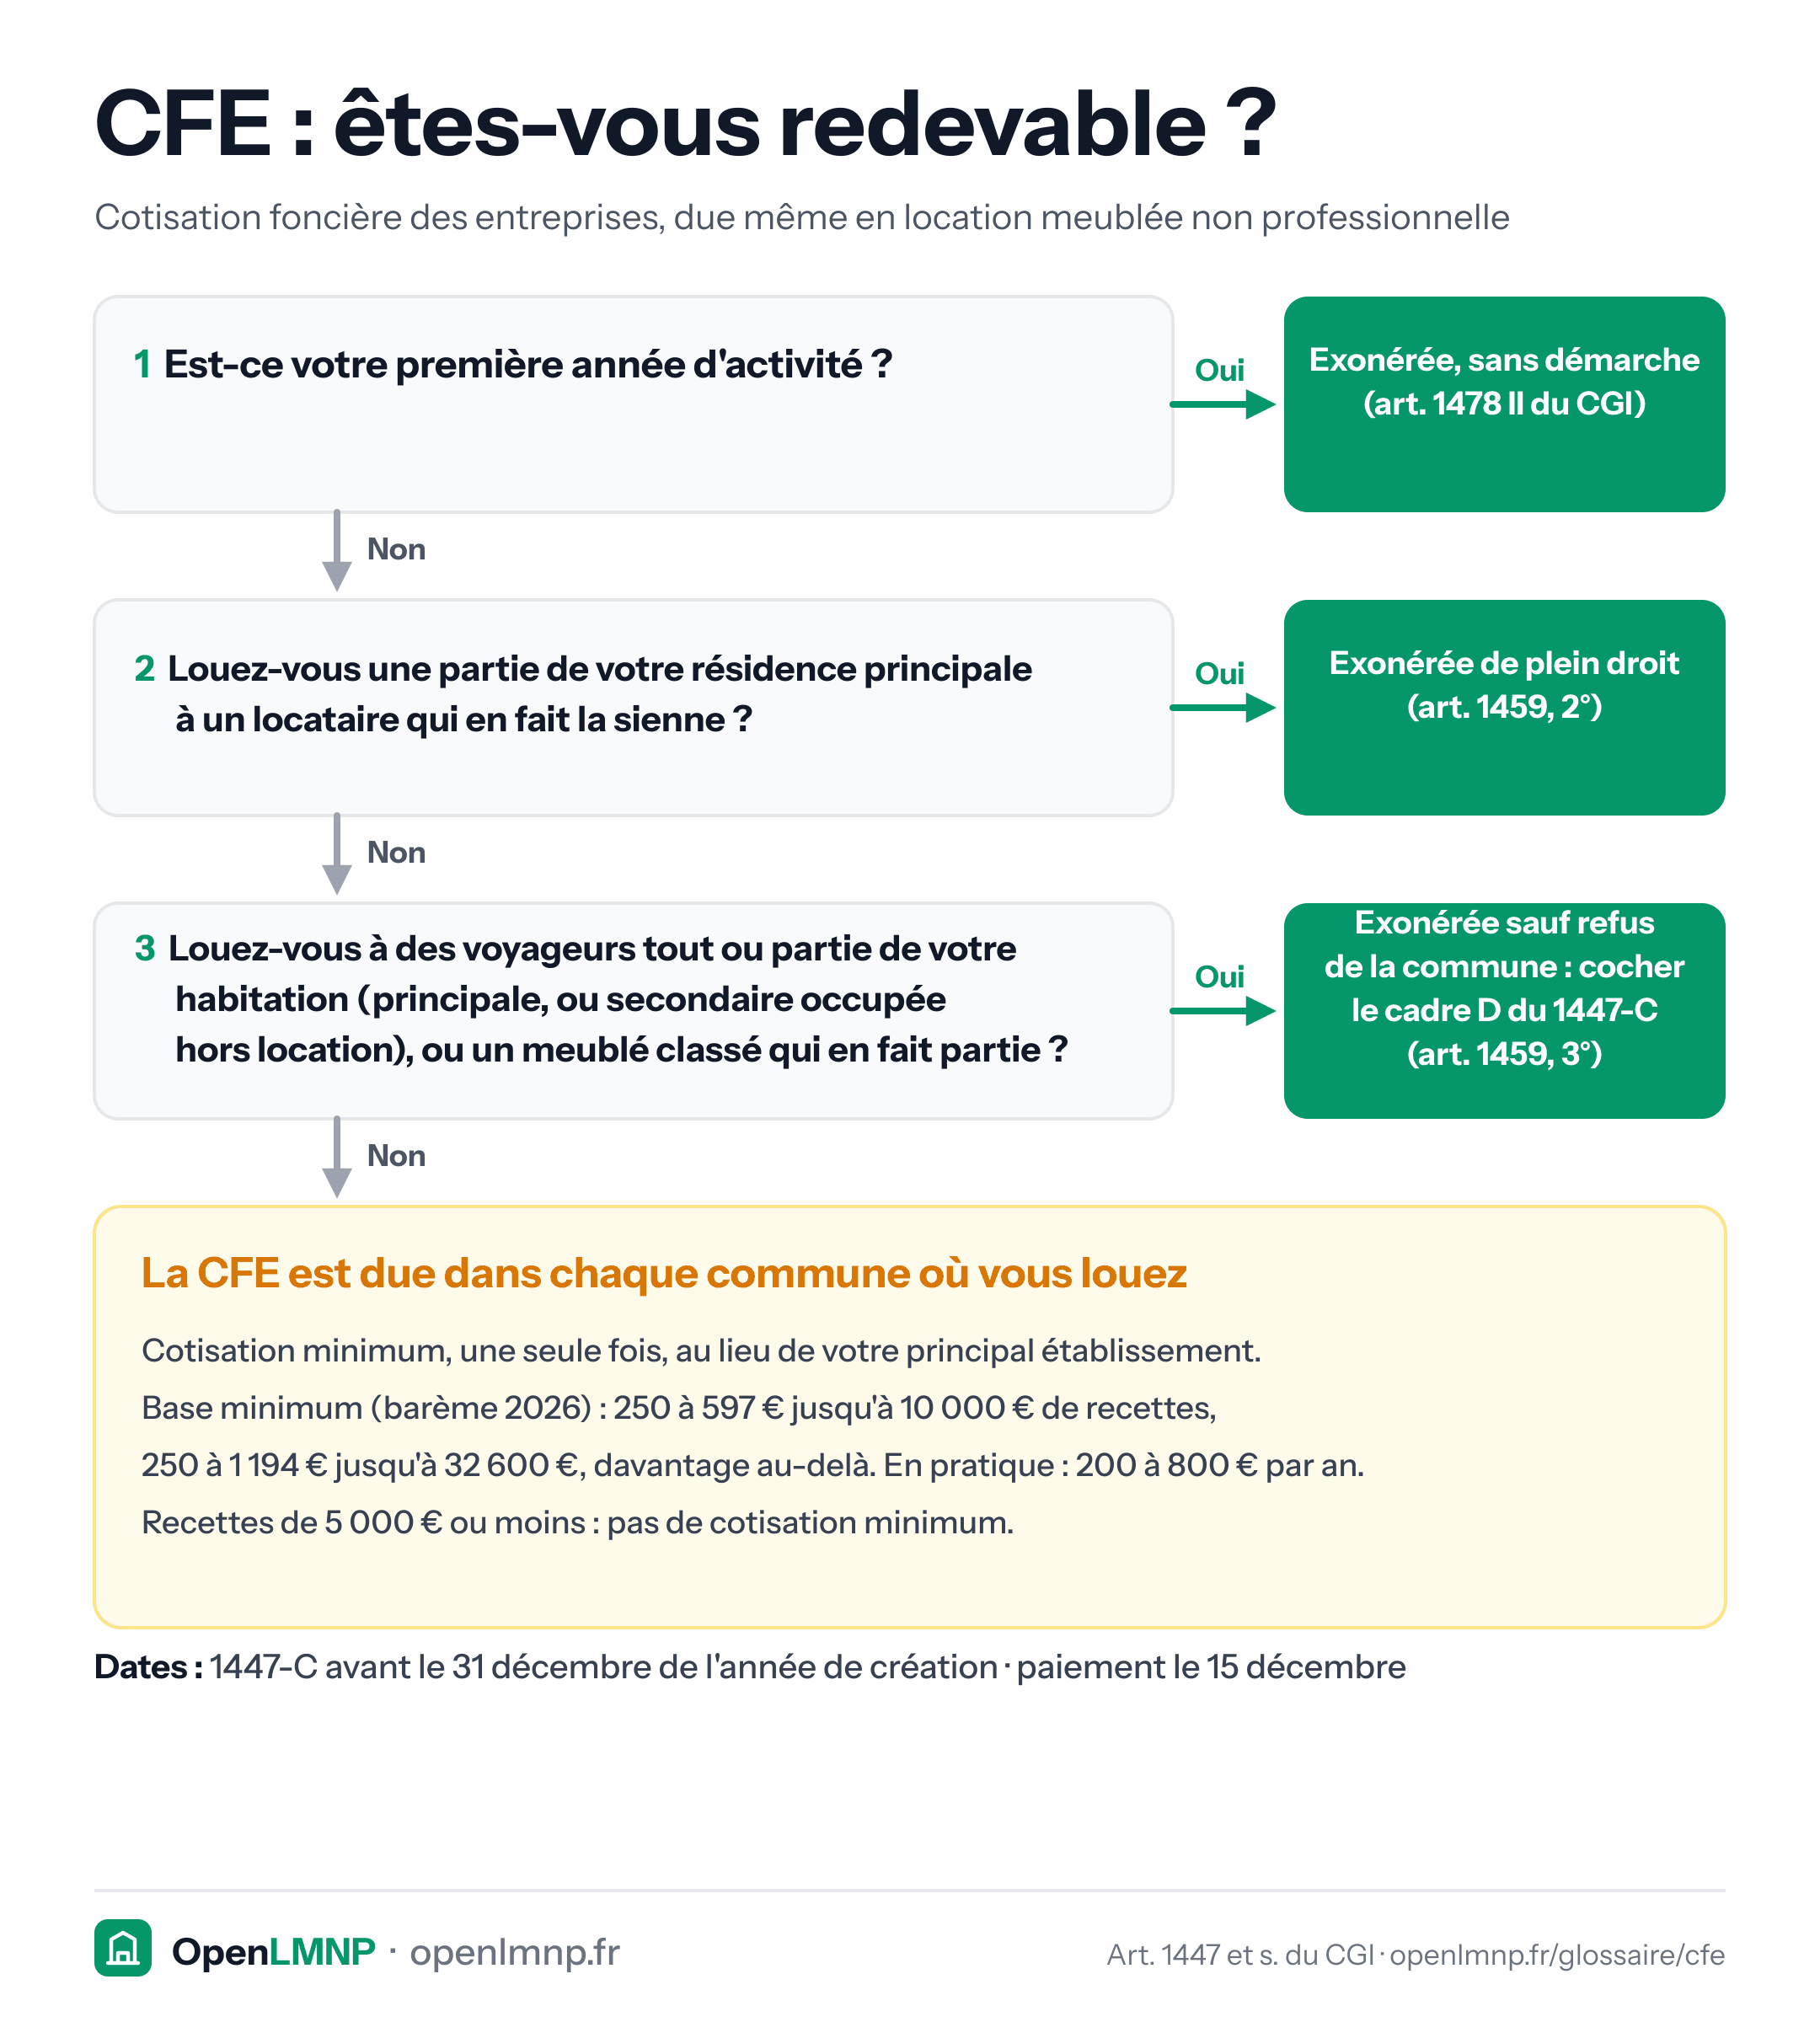
Ce dépôt ne conditionne pas l'exonération de l'année de création : celle-ci est automatique (art. 1478 II du CGI, « la cotisation foncière des entreprises n'est pas due pour l'année de la création »). Il conditionne votre base d'imposition des années suivantes, à défaut arrêtée d'office. Pour la première année d'imposition, cette base, calculée sur la valeur locative, est réduite de moitié (art. 1478 II du CGI) ; la base minimum, elle, reste due en entier (BOI-IF-CFE-20-20-40-10, § 180).
Comment remplir le 1447-C, cadre par cadre
- A1, l'identification : dénomination, activités exercées, adresse dans la commune, SIRET (repère 5), code NACE (6). En A2, la case à cocher lorsqu'aucun local n'est dédié à l'activité dispense du cadre C.
- B1, les renseignements pour l'ensemble de l'entreprise : le repère 6, « chiffre d'affaires HT ou recettes HT estimés », est celui qui décide de la cotisation minimum. Le repère 7 vise les locations nues à usage autre que l'habitation, jamais un meublé.
- C, les biens passibles de taxe foncière, avec trois natures de local pour le loueur en meublé : classé et compris dans l'habitation personnelle (24), habitation personnelle louée meublée (25), autre local loué meublé (26).
Les exonérations, et lesquelles se demandent vraiment
Le cadre D n'admet qu'une seule ligne de choix. Les deux premières exonérations ci-dessous n'y passent pas : elles découlent de ce que vous portez aux cadres B1 et C.
- Recettes annuelles inférieures ou égales à 5 000 € : exonération de la cotisation minimum (art. 1647 D, I-1), automatique d'après le chiffre d'affaires du repère 6, ajusté à douze mois. Ce n'est pas une exonération de CFE, et elle ne se perd pas faute d'avoir été demandée.
- Location d'une partie de la résidence principale : exonération de plein droit (art. 1459, 2°), mais à deux conditions cumulatives que le texte pose expressément : les pièces louées doivent constituer la résidence principale du locataire, et le prix doit rester « dans des limites raisonnables ». Une chambre louée à la nuitée à des voyageurs ne remplit pas la première : elle ne relève pas du 2°.
- Chambre ou logement loué à des voyageurs, dans votre habitation personnelle : c'est le 3° de l'article 1459 qui s'applique, donc le repère 9 du cadre D2 (« tout ou partie de l'habitation personnelle donnée en location par des personnes autres que celles visées aux 1° et 2° »). Contrairement au 2°, cette exonération n'est acquise que sauf délibération contraire de la commune, et elle suppose de cocher la case : elle ne s'applique pas d'elle-même. C'est le cas le plus fréquent chez les loueurs de courte durée, et le plus souvent manqué.
- Meublés de tourisme classés : la ligne figure en D2, « exonérations accordées de droit sauf délibérations contraires des collectivités locales », et son repère 8 ne vise le local classé que s'il est « compris dans votre habitation personnelle » (art. 1459, 3°). Un appartement locatif classé, loué séparément, n'y a donc jamais droit.
Et si c'est un logement indépendant chez vous ? Un studio avec sa propre entrée dans votre maison, ou une dépendance sur votre terrain, ne relève du repère 9 que si vous vous en réservez la jouissance en dehors des périodes de location. Entièrement consacré à la location, il se déclare au cadre C en nature (26), et la CFE est due dans les conditions ordinaires. Le cas complet : louer un studio indépendant dans sa maison.
Le piège
Un second bien dans une autre commune suppose une nouvelle déclaration : la CFE est due par local et par commune (seule la cotisation minimum reste unique, au principal établissement), et celui qui n'a déclaré que le premier reçoit un rappel deux ans plus tard. Elle reste due tant que l'activité n'est pas officiellement cessée, même si le bien ne rapporte plus rien. Le calendrier de cette première année est déroulé dans notre guide de la première déclaration.
Sources
- Art. 1477 II du CGI
- Art. 1478 II du CGI
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Formulaire P0i - début d'activité de loueur en meublé
La formalité qui crée administrativement votre activité et déclenche l'attribution du SIRET, désormais sur le guichet unique de l'INPI.
CFE (cotisation foncière des entreprises)
Impôt local dû par les loueurs en meublé, calculé sur la valeur locative du bien et souvent oublié la première année.