Formulaire P0i - début d'activité de loueur en meublé
Le P0i était le formulaire papier de déclaration de début d'activité. La démarche existe toujours, mais elle passe désormais par le guichet unique de l'INPI : la FAQ « régime des locations meublées » de la DGFiP, de mars 2026, y renvoie sans mentionner d'imprimé.
Quand
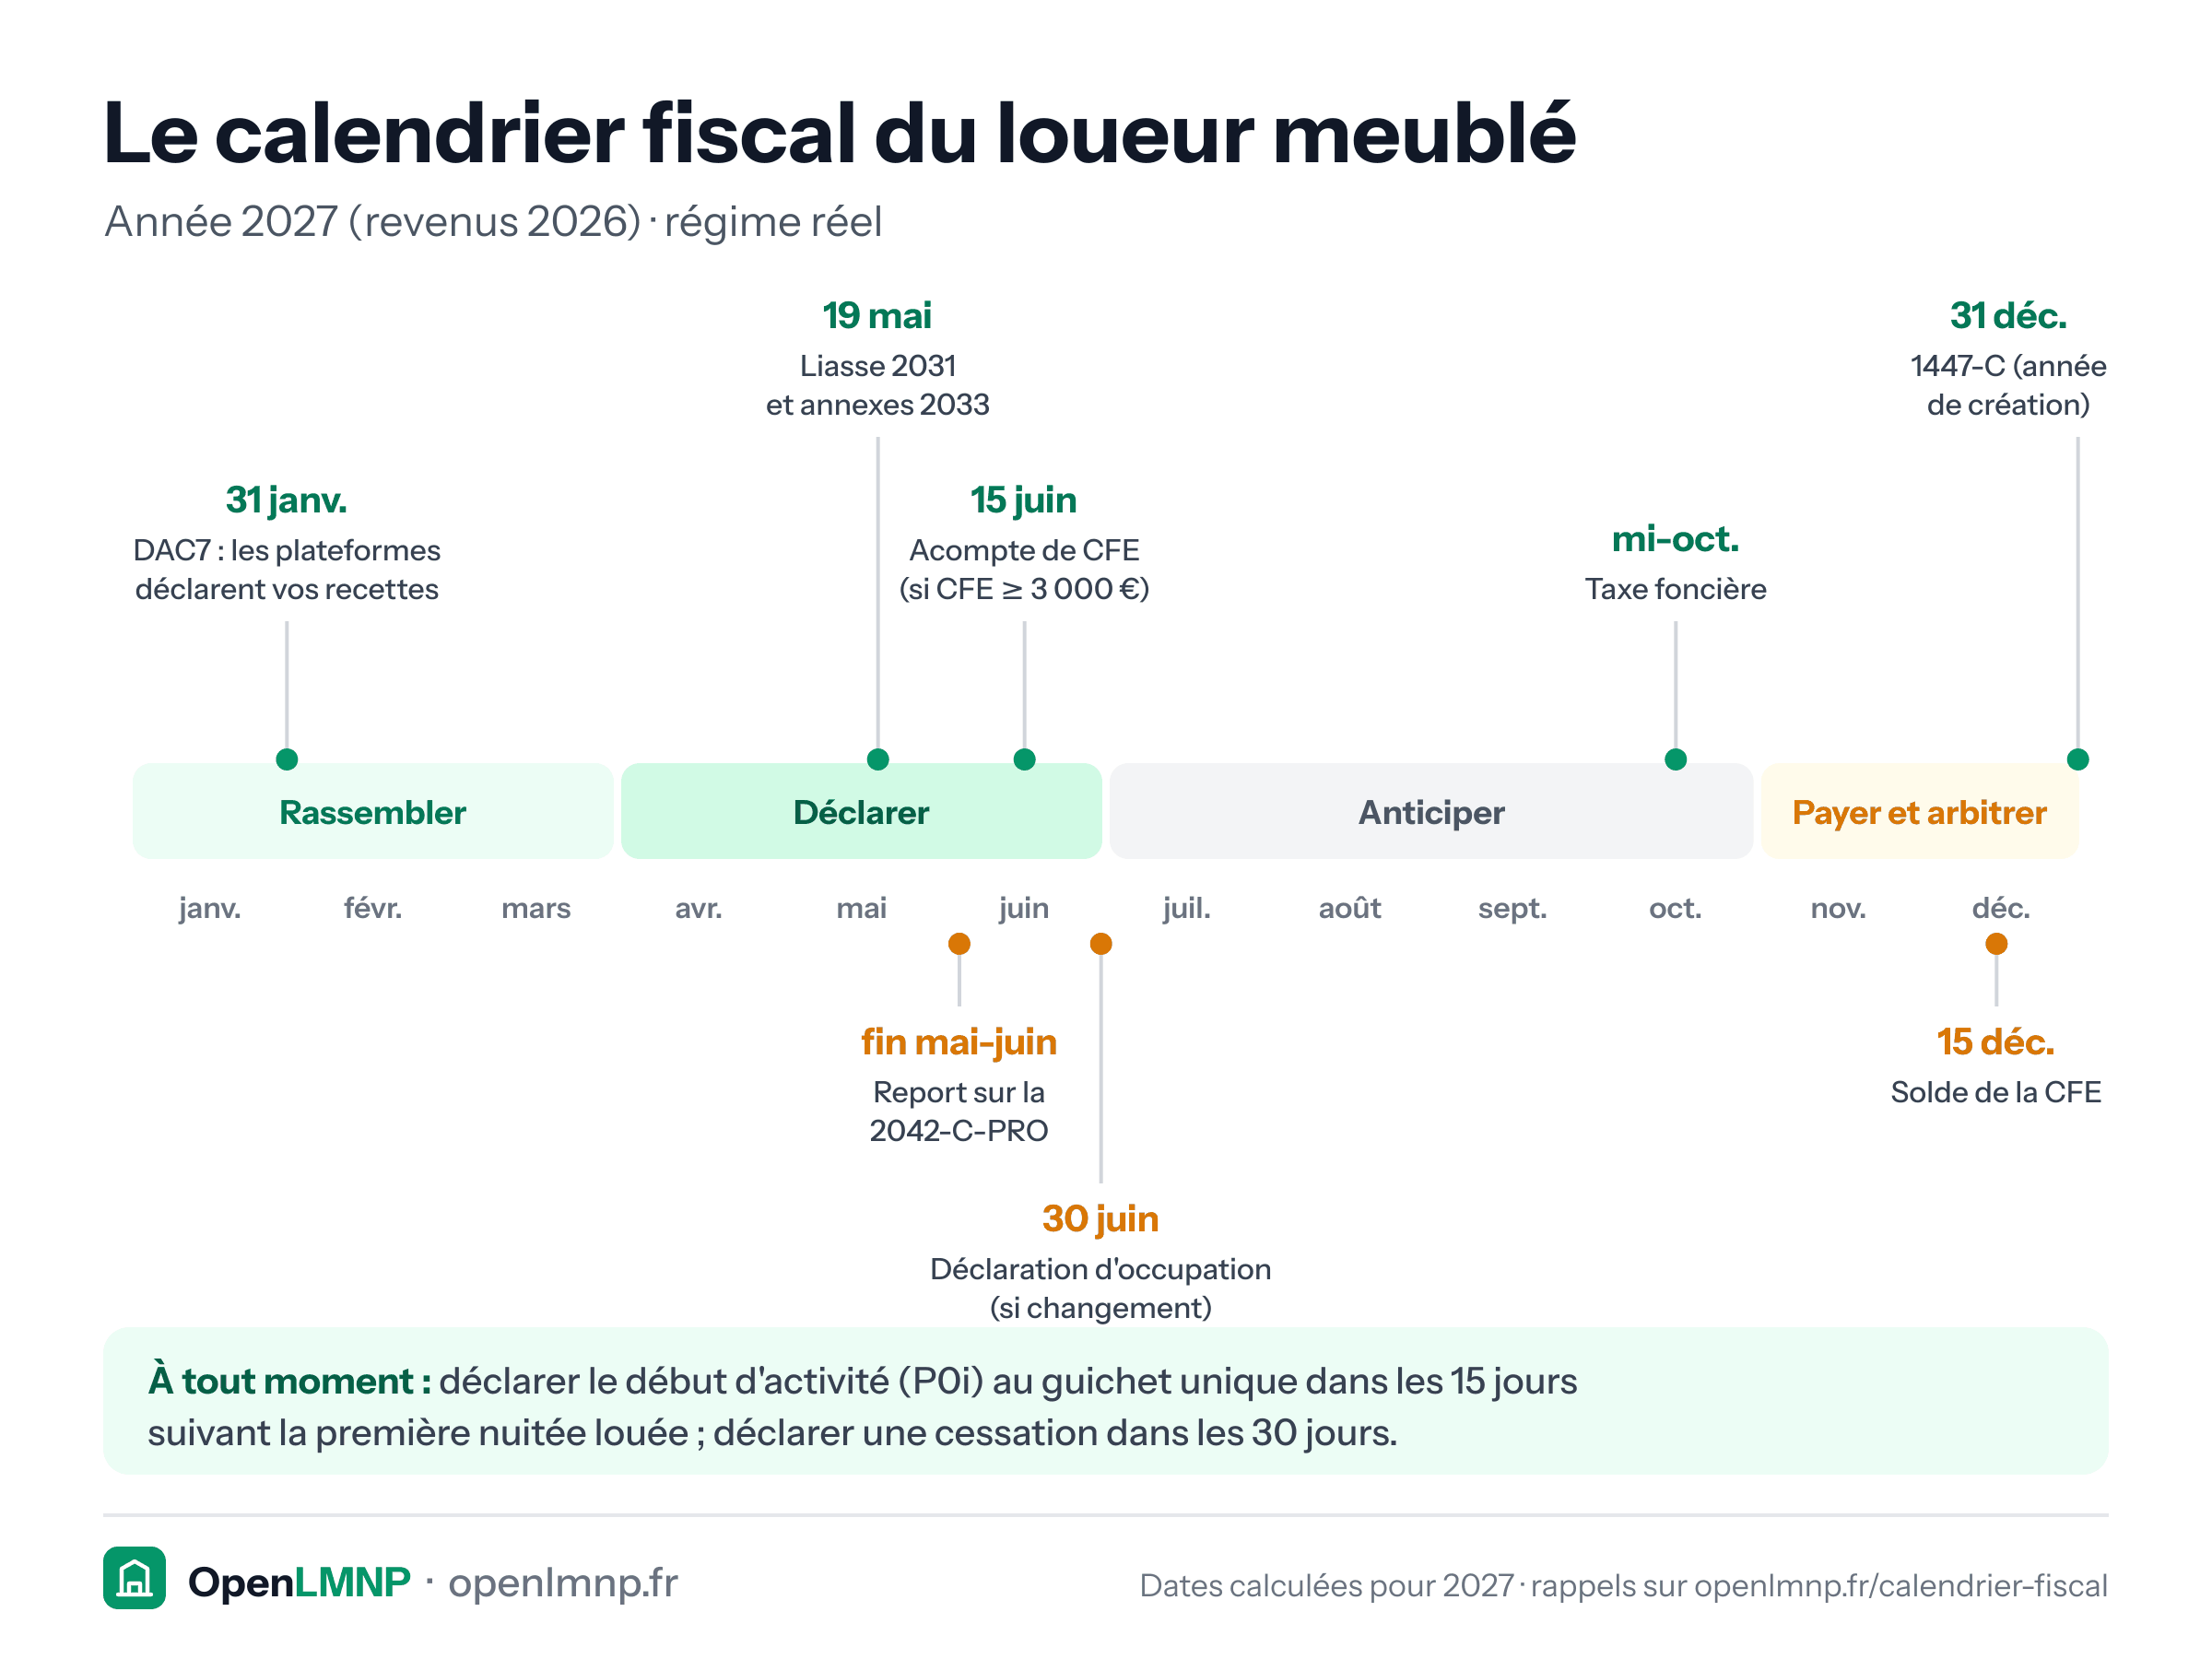
Dans les quinze jours suivant le début de la location. En pratique, faites-le dès la mise en location : le délai d'obtention du SIRET se compte en semaines, et il est indispensable pour déclarer.
Les rubriques qui décident du régime
Le parcours enchaîne plusieurs écrans - identité, composition, insaisissabilité, établissements, options fiscales, pièces jointes, récapitulatif. Trois rubriques commandent tout le reste.
- Établissements > Activités : quatre niveaux de catégorisation, du plus large (« Activités de services ») au plus précis, où le bailleur retient « Loueur en meublé non professionnel ». Une catégorisation distincte vise les meublés assortis de prestations hôtelières : ce ne sont ni elle ni une case à cocher qui font entrer dans le champ de la TVA, mais les faits : au moins trois des quatre services de l'art. 261 D 4° b (petit-déjeuner, nettoyage régulier, linge, réception). Se déclarer « para-hôtelier » ou cocher l'option TVA sans les rendre ne vous fait pas entrer dans le champ de la TVA, mais peut vous créer des obligations déclaratives sans contrepartie (fiche TVA) ; à l'inverse, les rendre sans l'avoir déclaré assujettit tout de même, la location meublée en étant exonérée sans possibilité d'option.
- Description de l'activité : la date de début de l'activité - celle de la première mise en location, pas celle de l'acquisition - et son caractère permanent ou saisonnier. L'adresse de l'établissement est celle du logement loué.
- Options fiscales : le régime d'imposition des bénéfices, entre micro BIC, réel simplifié BIC et réel normal BIC, puis la date de clôture de l'exercice comptable.
Ce que ça déclenche
L'attribution du SIRET, l'inscription au répertoire Sirene, l'ouverture du dossier auprès du service des impôts des entreprises, et le rattachement à la CFE. La suite de cette première année est déroulée dans notre guide de la première déclaration.
Le piège
La date de début d'activité conditionne le premier exercice comptable et l'exonération de CFE. Une date erronée, ou postérieure aux premières recettes, crée une incohérence entre les loyers déclarés et la période d'activité.
Le guichet unique connaît des délais irréguliers. Entamer la démarche en avril, juste avant la campagne déclarative, expose à ne pas avoir le SIRET à temps.
Sources
- Guichet unique des formalités des entreprises
- Art. R. 123-1 du code de commerce
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
SIRET
Numéro d'identification à quatorze chiffres attribué à l'activité de location meublée, indispensable pour déclarer au réel.
Formulaire 1447-C - comment remplir la déclaration de CFE en LMNP
Comment remplir le 1447-C en LMNP, cadre par cadre (A1, B1, C, D) : exonérations à cocher et dépôt au plus tard le 31 décembre de l'année de début d'activité.
Formulaire 2031 - déclaration de résultat BIC
La déclaration de résultat des loueurs en meublé au régime réel : qui la dépose, quand, et ce qu'elle contient.