Investir en LMNP dans une résidence gérée : quels sont les risques ?
Le loyer « garanti » d'une résidence gérée ne tient qu'au bail commercial que vous signez avec l'exploitant et à la capacité de cet exploitant à le payer. Les risques se concentrent donc sur ce contrat, sur sa fin et sur la sortie du bien. Avant d'acheter, c'est le bail qu'il faut lire, plus que la plaquette de rendement.
Ce que le bail commercial vous impose
Le tableau résume les points à vérifier dans le bail avant de signer.
| Risque | Ce qui se joue | À vérifier |
|---|---|---|
| Loyer au renouvellement | Le loyer n'est garanti que jusqu'à l'échéance | Durée du bail, clause d'indexation |
| Défaillance de l'exploitant | Loyers suspendus, relocation difficile | Santé financière du groupe, ancienneté |
| Indemnité d'éviction | Due si vous refusez de renouveler | Montant possible, alternatives de sortie |
| Charges | Grosses réparations à votre charge | Liste des charges du bail |
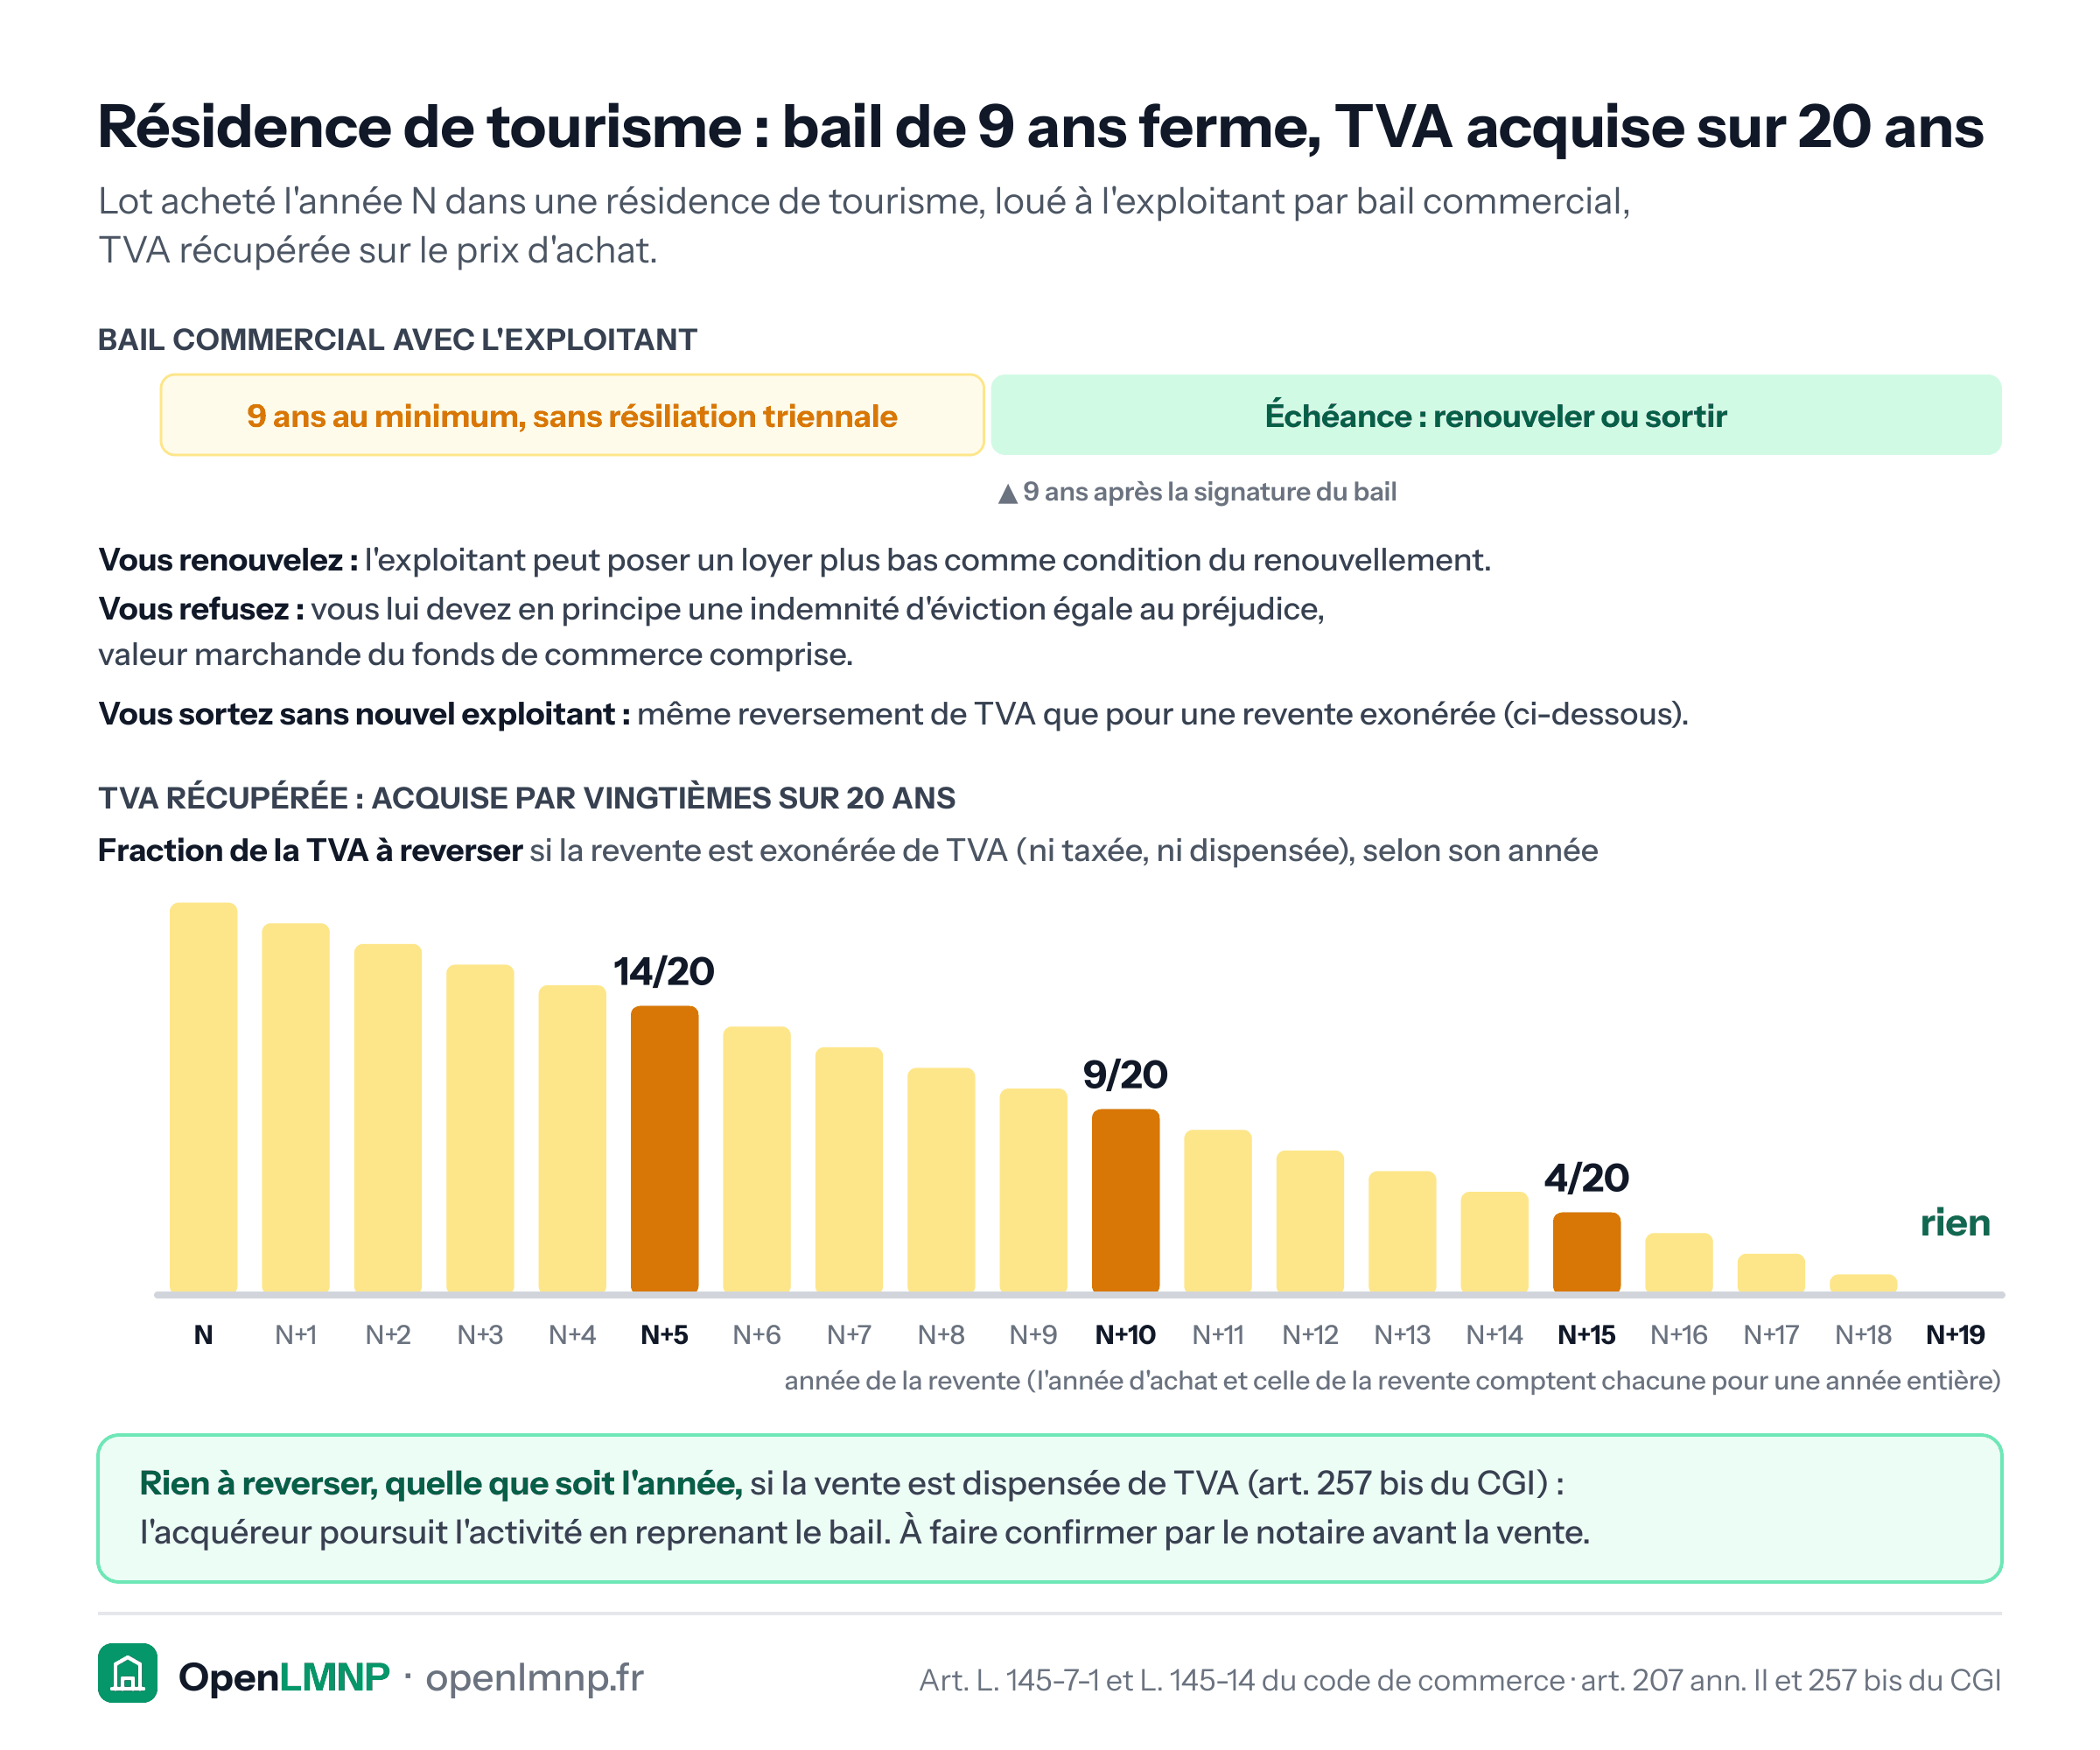
Pour les résidences de tourisme, le bail dure neuf ans au minimum, sans résiliation triennale (art. L. 145-7-1 du code de commerce). Cette durée ferme vous protège pendant le bail, pas après : à l'échéance, l'exploitant peut proposer un loyer plus bas comme condition du renouvellement.
Renouvellement et éviction : un rapport de force déséquilibré
Si vous refusez de renouveler le bail pour récupérer le logement ou changer d'exploitant, vous devez en principe verser à l'exploitant une indemnité d'éviction égale au préjudice causé, qui comprend notamment la valeur marchande du fonds de commerce (art. L. 145-14 du code de commerce). Sortir du bail coûte donc cher, et c'est ce qui donne du poids à l'exploitant lorsqu'il demande une baisse de loyer, au renouvellement ou en cours de bail par avenant.
Quand le gestionnaire fait défaut, le loyer s'arrête. Dans une procédure collective, les loyers impayés deviennent une créance parmi d'autres, sans certitude d'être payés. Et un lot de résidence se reloue mal hors du circuit d'un exploitant, puisqu'il a été conçu pour lui.
Les charges que la loi laisse au propriétaire
Depuis le 6 novembre 2014, pour les baux conclus ou renouvelés depuis cette date, l'article R. 145-35 du code de commerce interdit de faire payer au locataire les grosses réparations de l'article 606 du code civil, les travaux de mise en conformité qui en relèvent et les impôts dont le propriétaire est redevable. La taxe foncière, elle, peut être mise à la charge de l'exploitant si le bail le prévoit. Un ravalement ou une réfection de toiture voté en copropriété vient donc en déduction de votre rendement, loyer « garanti » ou non.
Revente et TVA : la sortie se prépare dès l'achat
Le marché secondaire des lots en résidence est étroit : l'acheteur achète surtout un bail et un exploitant, et le prix suit le loyer en place. Côté plus-value, la réintégration des amortissements ne s'applique pas aux résidences étudiantes et seniors, mais elle s'applique aux résidences de tourisme (art. 150 VB, III du CGI).
La TVA récupérée sur le prix d'achat est acquise par vingtièmes sur vingt ans (art. 207 de l'annexe II au CGI). Si le bien quitte une activité soumise à TVA avant ce terme, vous reversez la fraction correspondant aux années restantes. L'année d'achat et l'année de la revente comptent chacune comme une année civile entière : le tableau donne la fraction due pour un achat réalisé l'année N.
| Revente en | Fraction de TVA à reverser |
|---|---|
| N+5 | 14/20 |
| N+10 | 9/20 |
| N+15 | 4/20 |
| N+19 ou après | rien |
Source : art. 207 de l'annexe II au CGI, III ; BOI-TVA-DED-60-20-30, § 30.
Le reversement n'est pas dû si la vente est dispensée de TVA au titre de l'article 257 bis du CGI, ce qui suppose que l'acquéreur poursuive l'activité, en reprenant le bail. Faites confirmer ce point par le notaire avant la vente : c'est lui qui conditionne le coût fiscal de la sortie. Les autres effets de la revente sont détaillés dans la fiche que se passe-t-il à la revente d'un LMNP.
Sources (6)
Lois et règlements 6
Lois et règlements
- Art. L. 145-7-1 du code de commerce (consulté le 10/11/2026)
- Art. L. 145-14 du code de commerce
- Art. R. 145-35 du code de commerce (décret n° 2014-1317 du 3 novembre 2014)
- Art. 207 de l'annexe II au CGI, III
- Art. 257 bis du CGI
- Art. 150 VB, III du CGI
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Résidence services
Résidence étudiante, senior ou EHPAD exploitée par un gestionnaire, exclue de la réintégration des amortissements à la revente.
Que se passe-t-il fiscalement à la revente d'un LMNP ?
La revente d'un LMNP a changé de règle en 2025. Voici ce que la réintégration des amortissements coûte réellement.
Suis-je concerné par la TVA en location meublée ?
La location meublée est exonérée de TVA sauf para-hôtellerie. Voici les quatre services qui font basculer.
Réintégration des amortissements
Mécanisme introduit en 2025 qui ajoute les amortissements déduits au calcul de la plus-value LMNP, réduisant l'avantage du régime réel à la revente.