Valeur locative cadastrale
La valeur locative cadastrale est une estimation administrative du loyer annuel qu'un bien produirait dans des conditions normales. Elle ne correspond presque jamais au loyer réel.
À quoi elle sert
- Base de la taxe foncière, après abattement de 50 % ;
- base de la CFE, pour les locaux affectés à une activité, sauf lorsque la base minimum de l'article 1647 D du CGI s'y substitue, ce qui est le cas de la plupart des LMNP ;
- base de la taxe d'habitation sur les résidences secondaires.
Comment elle est calculée
À partir de la surface pondérée du local et de sa catégorie, multipliées par un tarif de référence au mètre carré. Ce tarif est fixé par commune pour l'habitation (art. 1496 du CGI), et par secteur d'évaluation départemental pour les locaux professionnels (art. 1498).
Les locaux professionnels ont été révisés. L'habitation, elle, ne l'a pas été : ses tarifs restent ceux de 1970, actualisés une seule fois en 1980 (art. 1518 du CGI), puis revalorisés chaque année par le coefficient de l'article 1518 bis. L'intégration de la révision a été repoussée au 1er janvier 2031 par l'article 106 de la loi de finances pour 2026. C'est ce qui explique les écarts considérables avec le marché.
Où la trouver
L'avis de taxe foncière n'affiche pas la valeur locative cadastrale, mais le revenu cadastral : la valeur locative diminuée de l'abattement de 50 % de l'article 1388 du CGI. Prendre la ligne « base » de l'avis pour la valeur locative revient donc à la sous-estimer de moitié. Il faut doubler cette base, qui agrège tous les locaux d'une même adresse de taxation : appartement, cave et parking y sont additionnés.
Le détail du calcul figure sur la fiche de calcul de la valeur locative du local (série d'imprimés n° 6675), à demander par la messagerie sécurisée de l'espace particulier ou au centre des impôts fonciers. Mieux vaut la demander sous ce nom que par un numéro, qui varie selon la nature du local. Le service « Gérer mes biens immobiliers » ne donne, lui, que les caractéristiques du local (surface, nombre de pièces, numéro de lot), pas sa valeur.
Pour 2026, l'avis est en ligne dans l'onglet « Documents » de l'espace particulier depuis le 27 août pour les non-mensualisés, et à partir du 19 septembre pour les mensualisés.
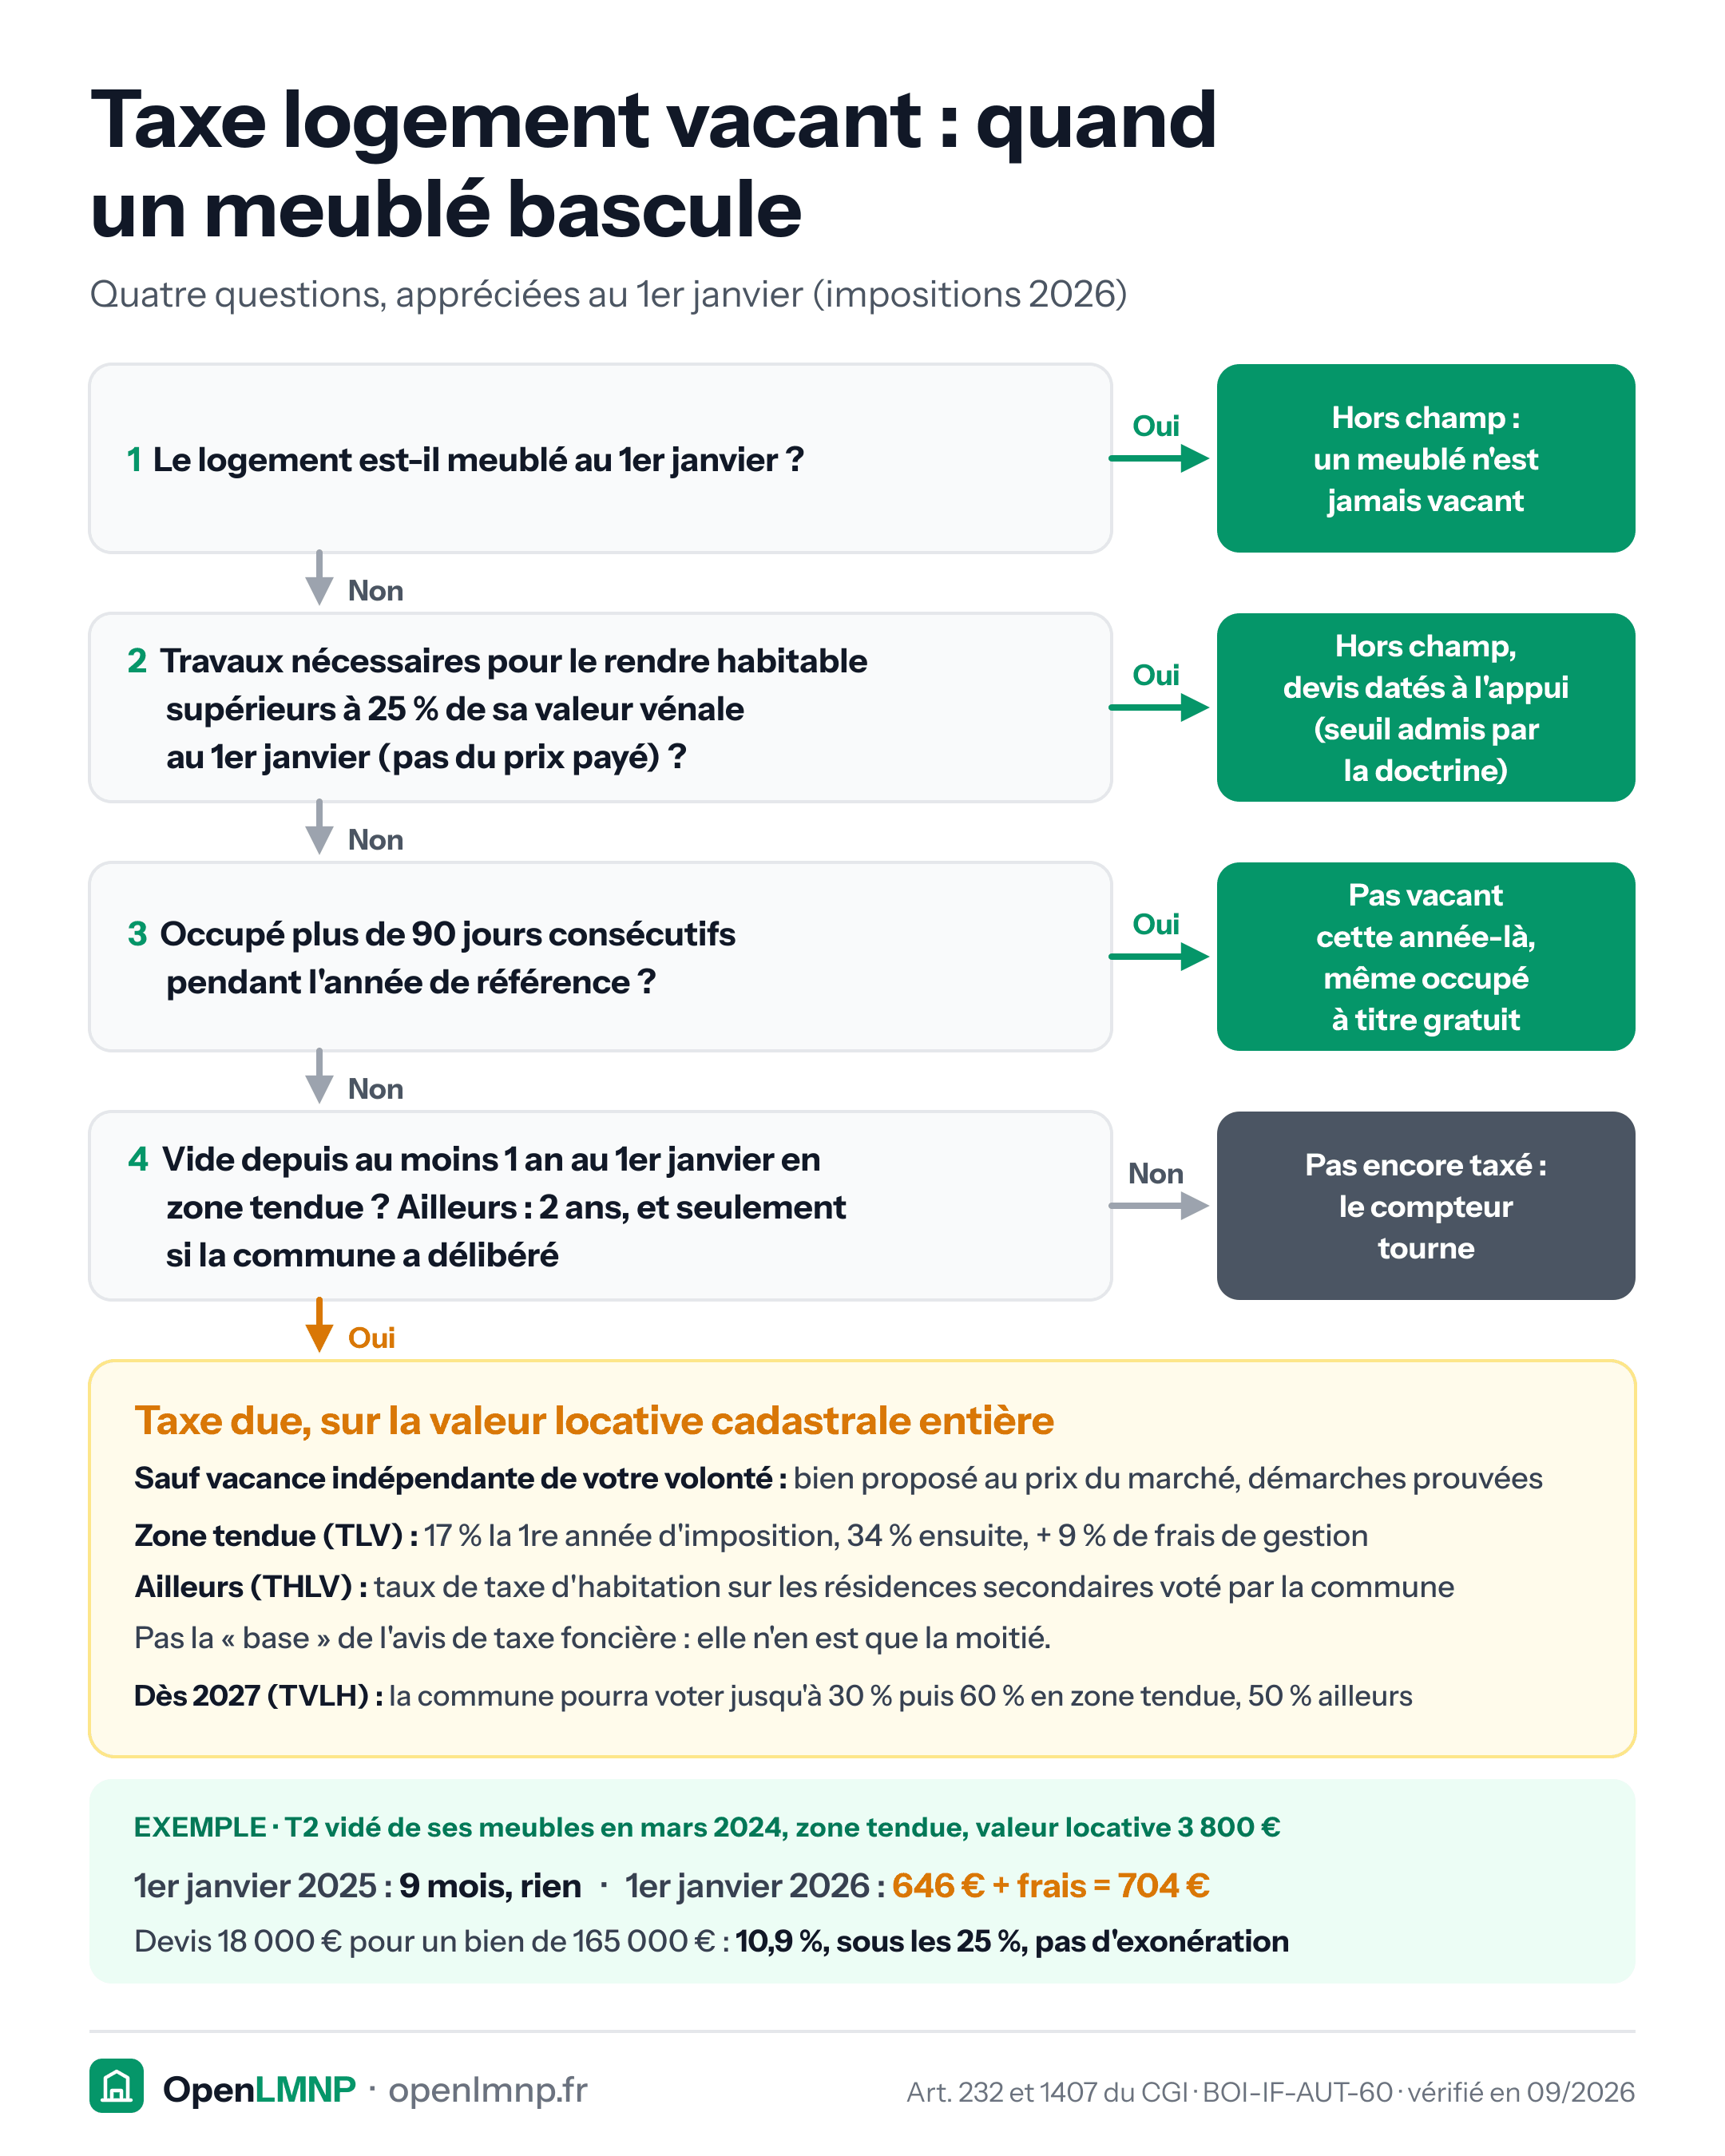
Le piège
Une déclaration de travaux ou un changement d'affectation peut faire réévaluer la valeur locative, donc augmenter durablement la taxe foncière. Inversement, une valeur manifestement surévaluée - surface erronée, catégorie inadaptée - peut être contestée auprès du centre des impôts fonciers, jusqu'au 31 décembre de l'année suivant celle de la mise en recouvrement du rôle (art. R*196-2 du LPF) : la taxe foncière 2026 se conteste donc jusqu'au 31 décembre 2027. Peu de propriétaires le font.
Sources
- Art. 1388 et 1467 du CGI
- Art. 1496 et 1498 du CGI
- Art. 1518 et 1518 bis du CGI
- Art. 1647 D du CGI
- Art. R*196-2 du LPF
- Art. 106 de la loi de finances pour 2026
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
CFE (cotisation foncière des entreprises)
Impôt local dû par les loueurs en meublé, calculé sur la valeur locative du bien et souvent oublié la première année.
DPE (diagnostic de performance énergétique)
Classe énergétique du logement, de A à G. Elle décide depuis 2025 si un meublé loué à l'année est décent et, là où une autorisation est requise, s'il peut devenir meublé de tourisme.
Sursis de paiement
Le mécanisme qui dispense de payer l'impôt contesté le temps que la réclamation soit examinée - à condition de l'avoir demandé dans la réclamation elle-même.
Changement d'usage
Autorisation municipale requise pour transformer un logement d'habitation en meublé de tourisme dans les communes concernées.