Formulaire 4805-S-SD - comment remplir la demande de délai de paiement
Le 4805-S-SD, intitulé « Difficultés de paiement », est l'imprimé par lequel un particulier demande à étaler le règlement d'un impôt qu'il ne peut pas solder à l'échéance. Il ne se dépose pas tous les ans : c'est un formulaire de circonstance.
C'est bien 4805-S-SD, avec un S intercalaire, et non « 4805-SD ». Cherché sous la seconde forme, on ne trouve au mieux que l'ancien imprimé de 2018 (Cerfa 15507*01), remplacé depuis.
Quels impôts il couvre, et lesquels lui échappent
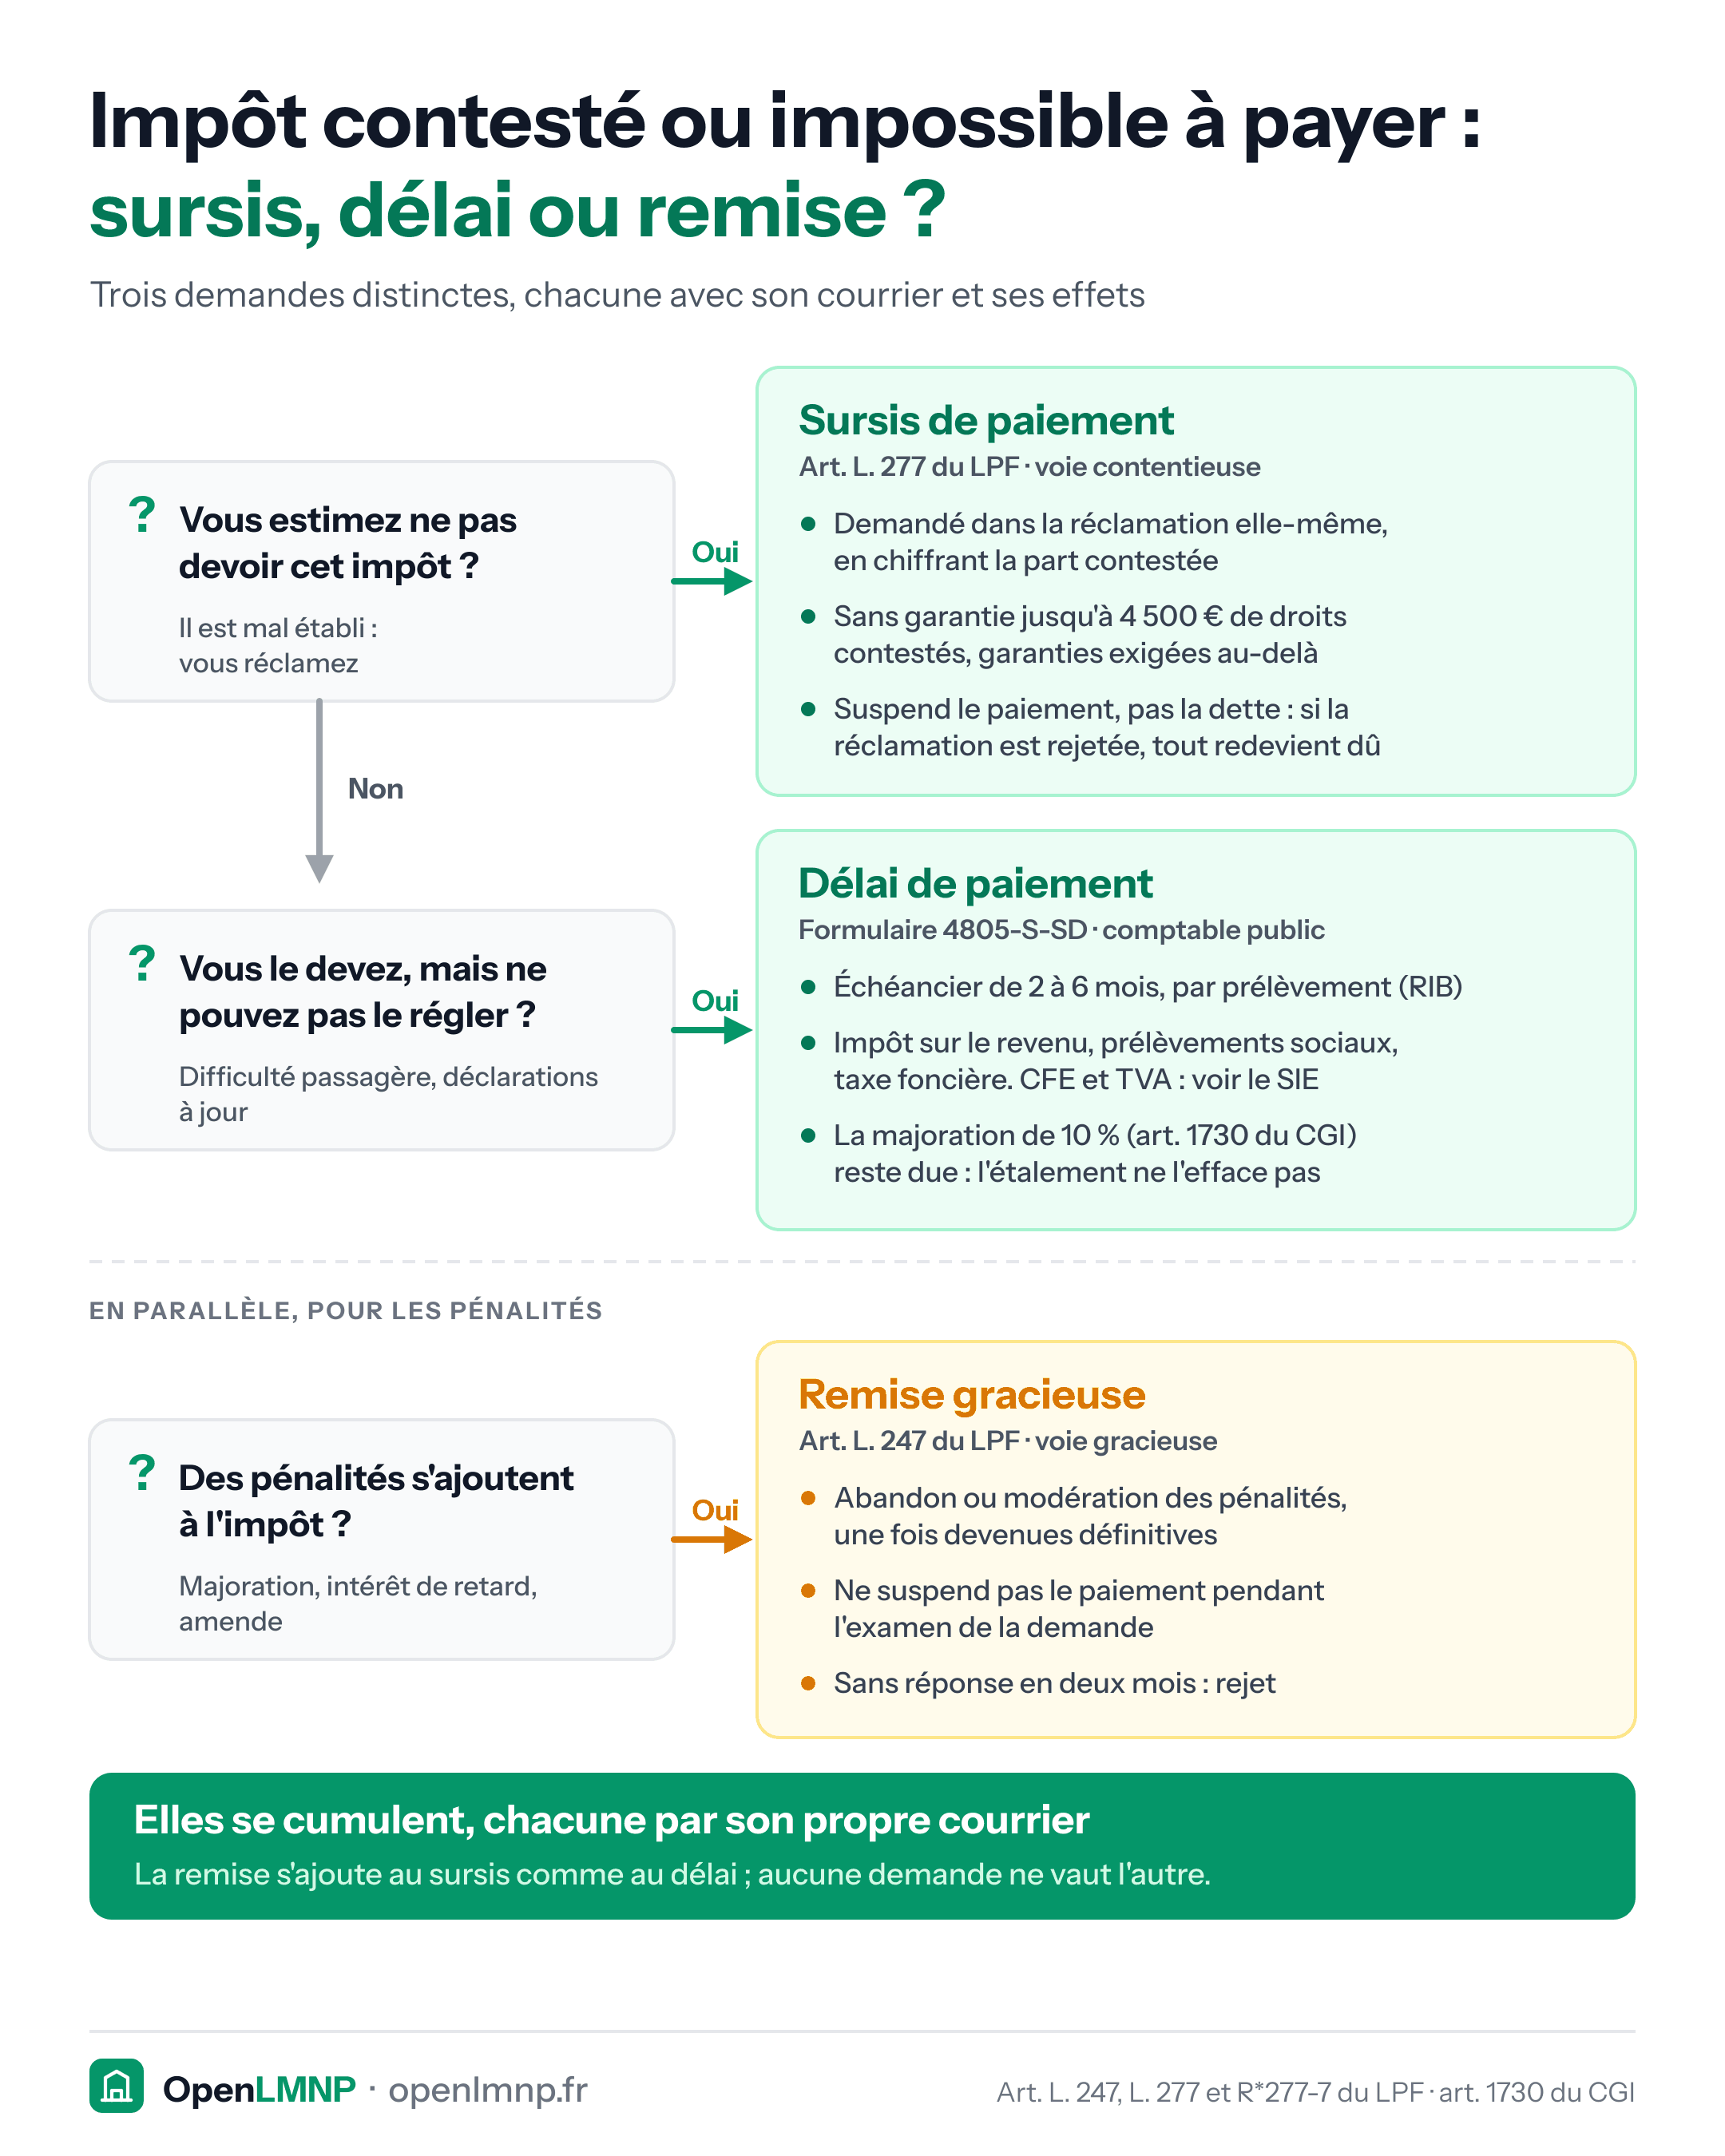
Il vise les impositions du particulier : impôt sur le revenu, prélèvements sociaux, taxe foncière, taxe d'habitation sur les résidences secondaires. Pour le loueur en meublé, c'est donc le bon support lorsque la régularisation porte sur l'IR et les prélèvements sociaux de l'activité.
En revanche, la cotisation foncière des entreprises et la TVA sont des impôts professionnels : elles se traitent avec le service des impôts des entreprises, par la messagerie sécurisée de l'espace professionnel, et non par cet imprimé.
Comment le remplir : ce qu'il faut y porter
Vos coordonnées et votre numéro fiscal, puis l'impôt concerné, avec la référence de l'avis et le montant. L'échéancier se choisit entre 2 et 6 mois (ou une autre durée), avec le mois de départ et le jour du prélèvement. Suivent la motivation de la demande, les revenus mensuels du foyer (nature, origine, montant) et ses charges courantes. Le paiement passe obligatoirement par prélèvement : joignez un RIB.
Le formulaire se renvoie sous 7 jours au service indiqué en tête, et il prévient que tout dossier incomplet est rejeté sans examen. Le modèle de demande de délai de paiement reprend ces éléments dans l'ordre et se dépose depuis la messagerie sécurisée, qui l'horodate et le route vers le bon service : le courrier complète le formulaire, il ne le remplace pas.
Le piège
Le délai porte sur le recouvrement, jamais sur les pénalités. Pour ces impôts mis en recouvrement par voie de rôle, la majoration de 10 % de l'article 1730 du CGI s'applique une seule fois, dès la date limite dépassée : ce n'est pas un intérêt qui court pendant l'étalement, mais l'étalement ne l'efface pas. Seule une demande de remise gracieuse au titre de l'article L. 247 du LPF peut en obtenir l'abandon. Les deux demandes peuvent partir le même jour ; elles ne se confondent pas.
Sources (3)
Doctrine fiscale 1 · Autres sources 2
Doctrine fiscale
- BOI-REC-PREA-20-10-10
Autres sources
- Formulaire n° 4805-S-SD (Cerfa 18000*01)
- impots.gouv.fr, Délais de paiement
Le calcul, fait pour vous
OpenLMNP calcule vos amortissements, génère votre liasse 2031 et votre FEC, et importe vos revenus de plateforme. Open source, auto-hébergeable, gratuit - et le code des calculs est public.
À voir aussi
Demander un échéancier au Trésor public : modèle de courrier
Demander un échéancier au Trésor public : à qui l'adresser, le plan chiffré à proposer et un modèle de courrier, avec ou sans le formulaire 4805-S-SD.
Modèle de demande de remise gracieuse des pénalités (impôt, TVA)
Modèle de lettre (Word, PDF ou ODT) pour demander la remise des pénalités et majorations, d'impôt comme de TVA (art. L. 247 du LPF). Ce qu'elle ne suspend pas.
CFE (cotisation foncière des entreprises)
Impôt local dû par les loueurs en meublé, calculé sur la valeur locative du bien et souvent oublié la première année.